


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Підсумки тижня
23.12.2024
Головні бухгалтерські новини минулого тижня (16.12-20.12.2024)
У випуску дізнаєтесь: перенесення ставки ВЗ для ФОПів на 1 січня – під загрозою: Закон ще не підписано; нові вимоги у фіскальних чеках: Мінфін попередив про штрафи; сумісники матимуть змогу отримувати лікарняні – прийнято Закон; нова форма ТТН і зміни правил перевезень; банки розкриватимуть банківську таємницю на запити Мін’юсту
- Перенесення ставки ВЗ для ФОПів на 1 січня – під загрозою: Закон ще не підписано
- Нові вимоги у фіскальних чеках: Мінфін попередив про штрафи
- Сумісники матимуть змогу отримувати лікарняні – прийнято Закон!
- Нова форма ТТН і зміни правил перевезень
- Банки розкриватимуть банківську таємницю на запити Мін’юсту
Перенесення ставки ВЗ для ФОПів на 1 січня – під загрозою: Закон ще не підписано
Закон №4313 про перенесення ставки ВЗ для ФОПів на 1 січня досі перебуває на підписі у Президента. Найбільше запитань викликали норми про перенесення запровадження ставки ВЗ для платників єдиного податку з жовтня 2024 року на січень 2025 року.
Як і попередній Закон №4015, цей законопроєкт потрібно було прийняти швидко, і так, власне, й зробили. Мінфін і ДПС в один голос заявили про те, що підвищення податків заднім числом не буде.
Але, якщо до 20 грудня 2024 року закон не буде підписаний, то чинною залишиться дія військового збору для ФОПів з 1 жовтня 2024 року.
То що ж робити ФОПам 1, 2 та 4 груп, яким Законом №4015 запровадили сплату військового збору з 1 жовтня 2024 р. у розмірі 710 грн і щомісячний обов’язок сплачувати ВЗ до 20 числа включно?
Тобто, якщо рахувати з 1 жовтня 2024 року (жовтень, листопад, грудень), то ВЗ буде таким: 710 × 3 = 2130 грн.
Сьогодні останній день сплати ВЗ. Адже це потрібно зробити до 20.12.2024 включно. Відповідно до Закону про підвищення податків, якщо не заплатити ВЗ, штраф становитиме 50% від суми, тобто, 355 × 3 місяці = 1065 грн.
Що ж буде, якщо військовий збір заплатити, а закон все ж таки підпишуть?
Буде переплата, яку обіцяють врахувати в наступний рік.
Отже, думки експертів у цьому питанні розділилися.
Деякі вважають, що платити не треба. Тому що, відповідно до пп. 1.3-1 п. 16-1 підр. 10 р. ХХ ПКУ нарахування авансових внесків для платників збору, зазначених у підпункті 2 підпункту 1.1 цього пункту, здійснюється контролюючими органами.
Тобто, у разі нарахування військового збору в кабінеті платника податку у розділі Стан розрахунку з бюджетом його потрібно сплачувати, як і єдиний податок. За умови ж ненарахування нічого не треба сплачувати. Але, що Вам робити, якщо Ви – бухгалтер, який обслуговує багато ФОПів, скажімо, 30, 50, 100? Адже, якщо зміни до закону не підпишуть, то виникнуть штрафи для всіх ФОПів. У цьому випадку, можливо, краще заплатити. У будь-якому разі рішення доведеться приймати самостійно, спираючись на норми діючого Закону.
Нагадаю, що ФОПам та юрособам 3 групи поки що переживати зарано. Адже, якщо Президент не підпише закон, вперше платити за 4 кв. потрібно буде до 19.02.2025.
Нові вимоги у фіскальних чеках: Мінфін попередив про штрафи
Наказом від 22.11.2024 № 601 Мінфін вніс зміни до:
- Положення про форму та зміст розрахункових документів/електронних розрахункових документів;
- Порядку подання звітності, пов’язаної із використанням книг обліку розрахункових операцій (розрахункових книжок); Інструкції щодо заповнення Звіту про використання книг обліку розрахункових операцій (розрахункових книжок) за формою №ЗВР-1.
Зміни внесено до Положення про форму фіскального чека. Тож з 1 січня 2025 року потрібно застосовувати нові форми фіскальних чеків.
Перелічимо основні зміни фіскального чека:
Cпрощення найменувань товарів
Це означає, що підприємці зможуть використовувати у чеках спрощені назви товарів, що особливо важливо для магазинів із великою кількістю позицій, наприклад, супермаркетів. Спрощені назви також дадуть бухгалтерам змогу прискорити облік товарів та полегшити складання звітності.
Обов’язкове відображення електронної акцизної марки для продажу алкогольних напоїв, тютюну та рідин для електронних сигарет
Тепер фіскальний чек повинен містити серійний номер або ідентифікатор електронної марки акцизу. Ця вимога спрямована на боротьбу з нелегальним обігом підакцизної продукції та посилення контролю з боку держави.
Інтеграція платіжних терміналів
Відтепер термін «платіжний термінал, поєднаний із РРО або ПРРО» є офіційно визначеним. Підприємці можуть використовувати одне інтегроване обладнання замість двох окремих пристроїв. Це дасть змогу зекономити на обладнанні та оптимізувати простір на робочому місці.
Нові реквізити для магазинів безмитної торгівлі
Зокрема, додано вимогу про обов’язкове зазначення паспортних даних покупця у фіскальному чеку. Це необхідно для обліку обсягів продажу товарів іноземцям.
Сумісність із платіжними системами
Завдяки цьому використання РРО та ПРРО є ефективнішим для розрахункових операцій.
Як бачимо, зміни щодо фіскальних чеків стосуються не тільки окремих торговців через запровадження спецреквізитів, але й всіх торговців, адже введено нові реквізити щодо засобу оплати та позначення форми оплати.
Для бізнесу та бухгалтерів це означає:
- потребу оновлення касових програм;
- автоматизацію обліку підакцизних товарів;
- оптимізацію обладнання для малого та середнього бізнесу;
- спрощення моніторингу звітності для контролюючих органів.
Станом на 20 грудня Наказ № 601 не опубліковано, але з 1 січня 2025 року необхідно застосовувати оновлену форму фіскального чека. Отже, для перепрограмування РРО та ПРРО залишається мало часу. Власникам РРО потрібно зробити це вручну. Але деякі ПРРО оновляться автоматично, коли розробник випустить оновлення.
Штраф за видачу чека не за встановленою формою становитиме:
- 100% вартості проданих з порушенням товарів (робіт, послуг) – за порушення, вчинене вперше;
- 150% вартості проданих з порушенням товарів за кожне наступне порушення.
Виняток становлять ФОПи на спрощеній системі, які не є платниками ПДВ, якщо вони не реалізують підакцизну продукцію, технічно-складні побутові вироби на гарантії, ліки та медичні товари, ювелірні вироби з дорогоцінних металів і каміння. Для цих ФОПів за перше і друге порушення передбачено штраф у розмірі 25% та 50% вартості проданих з порушеннями товарів.
Рекомендуємо перевірити відповідність своїх систем новим стандартам, щоб уникнути проблем із податковою службою.
Зміни у фіскальних чеках будемо розглядати 27 грудня на онлайн-конференції «Зміни до лікарняних / декретних на 2025 рік. Допомоги та компенсації працівникам. Перерахунок ПДФО і ВЗ & Нова форма фіскальних чеків з 1 січня. ФОП- 2025: податки, перевірки, штрафи» .
Сумісники матимуть змогу отримувати лікарняні – прийнято Закон!
ВРУ ухвалила законопроєкт №10017, який вносить зміни до законодавства щодо загальнообов’язкового державного соціального страхування. Основні новації включають, зокрема, звільнення релігійних організацій від збору на пенсійне страхування, можливість отримання допомоги по тимчасовій непрацездатності й вагітності як за основним місцем роботи, так і за сумісництвом, а також впровадження електронних страхових виплат у форс-мажорних умовах.
18 грудня 2024 року Верховна Рада України в цілому ухвалила законопроєкт № 10017 про внесення змін до деяких законодавчих актів України щодо загальнообов’язкового державного соціального страхування.
Основні новації включають:
- звільнення релігійних організацій від сплати збору на обов’язкове державне пенсійне страхування;
- скасування особистого страхування для посадових осіб природно-заповідного фонду та заміну на загальнообов’язкове соціальне страхування;
- надання права на допомогу по тимчасовій непрацездатності та вагітності не тільки за основним місцем роботи, але й за сумісництвом;
- створення можливості отримання страхових виплат у паперовій чи електронній формі в умовах форс-мажору;
- визначення порядку надання соціальних послуг відповідно до оцінки потреб потерпілого.
Пропонується також внести зміни до низки законодавчих актів України.
Отже, завдяки прийнятим змінам застрахованим особам буде надано право на отримання допомоги по тимчасовій непрацездатності, вагітності та пологах як за основним місцем роботи, так і за сумісництвом.
Завдяки такому уточненню зміниться «або» на «та», тому роботодавець, нарешті, зможе оплачувати лікарняні суміснику і за основним місцем роботи, і сумісництвом.
Про підготовку бухгалтера і кадровика до закінчення року та основні завдання для успішного початку наступного року будемо розповідати 26 грудня на безкоштовному вебінарі «ТОП-20 ефективних рішень для бухгалтера та кадровика наприкінці 2024-го – на початку 2025 р.»
Нова форма ТТН і зміни правил перевезень
Мінінфраструктури наказом від 14.11.2024 № 1332 внесло зміни до Правил перевезень вантажів автомобільним транспортом в Україні та виклало в новій редакції ТТН (додаток 7 до Правил).
Тепер форма ТТН приведена у відповідність до Закону України від 05.04.2001 № 2344-III «Про автомобільний транспорт», а саме:
- на першій сторінці форми додано обов’язкові поля для габаритів транспортного засобу (у метрах) та ваги брутто (у тоннах);
- реквізит «замовник» більше не зазначається у ТТН.
Внесено також зміни до пункту 10.8 Правил, якими визначено, що вантажовідправник є особою, яка надає перевізнику вантаж для перевезення та вносить відповідні відомості до ТТН або іншого визначеного законодавством документа на вантаж.
У попередній версії Правил функція вантажовідправника у заповненні ТТН не була регламентована.
Дані про ключових учасників – перевізника, вантажовідправника та вантажоодержувача – оформлюються в єдиному форматі, а саме:
- назва та ідентифікаційний номер (або номер паспорта);
- зазначення місцезнаходження не є обов’язковим.
Крім того, до переліку даних додано номер водійського посвідчення.
Суттєвих доповнень зазнала й таблиця з інформацією про вантаж. При перевезенні м’яса та продуктів забою сільськогосподарських тварин форма ТТН повинна містити ідентифікаційні дані тварин. Це дає змогу відстежити походження м’яса.
Для перевезень харчових продуктів тваринного походження у накладній обов’язково зазначаються умови зберігання.
У новій редакції Правил надано визначення терміна «автомобільний перевізник». Це поняття тепер охоплює всіх осіб, які здійснюють перевезення вантажів автомобільним транспортом (на комерційній основі та для власних потреб).
Компанії, які перевозять вантажі власним транспортом для власних цілей, також є автомобільними перевізниками та повинні складати ТТН. Це не стосується фізичних осіб, які перевозять вантажі самостійно та винятково для особистих потреб.
Отже, згідно з оновленими Правилами у будь-якому випадку перевезень вантажів автомобільним транспортом наявність ТТН є обов’язковою.
Це допоможе компаніям уникнути помилок під час оформлення ТТН та забезпечити відповідність законодавчим вимогам.
Якщо у бухгалтерів є запитання з бухгалтерського обліку та оподаткування, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин.
Банки розкриватимуть банківську таємницю на запити Мін’юсту
Нагадаю, що 10 грудня великі банки підписали меморандум про забезпечення прозорості функціонування ринку платіжних послуг. Станом натепер до нього приєдналися ще 23 банки України та 2 фінкомпанії, які є також платіжними системами, серед них: Укрексімбанк, Правекс Банк та NovaPay.
І вже 19 грудня 2024 року ВР прийняла у другому читанні законопроєкт від 24.04.2023 № 9235 «Про внесення змін до деяких законодавчих актів України щодо окремих питань розкриття банківської таємниці та заходів щодо встановлення опіки над майном фізичної особи, яка визнана безвісно відсутньою, або особи, зниклої безвісті за особливих обставин».
Законопроєкт було розроблено з метою забезпечення законодавчих передумов включення до переліку підстав розкриття банками банківської таємниці випадків застосування санкцій, зазначених у рішеннях уповноважених органів державної влади, розгляді справ щодо захисту інтересів України як держави, а також вжиття нотаріусами заходів щодо встановлення опіки над майном фізичної особи, яка визнана безвісно відсутньою, або особи, зниклої безвісти за особливих обставин.
Законопроєктом, зокрема, передбачено, що банки розкриватимуть інформацію, що становить банківську таємницю, а саме:
- на запити Мін’юсту з метою вжиття заходів для розшуку майна осіб, до яких застосовано санкції, для забезпечення виконання рішення суду про заборону політичної партії, під час розгляду справ щодо захисту інтересів України як держави;
- на запити нотаріусів для вжиття ними заходів щодо встановлення опіки над майном фізичної особи, яка визнана безвісно відсутньою, або особи, зниклої безвісти за особливих обставин.
Податкова та фінзвітність
28.09.2026
Помилка «нецілісний пакет» у ДПС: чи ризикують платники штрафами? Є повідомлення від Medoc та самої ДПСУ
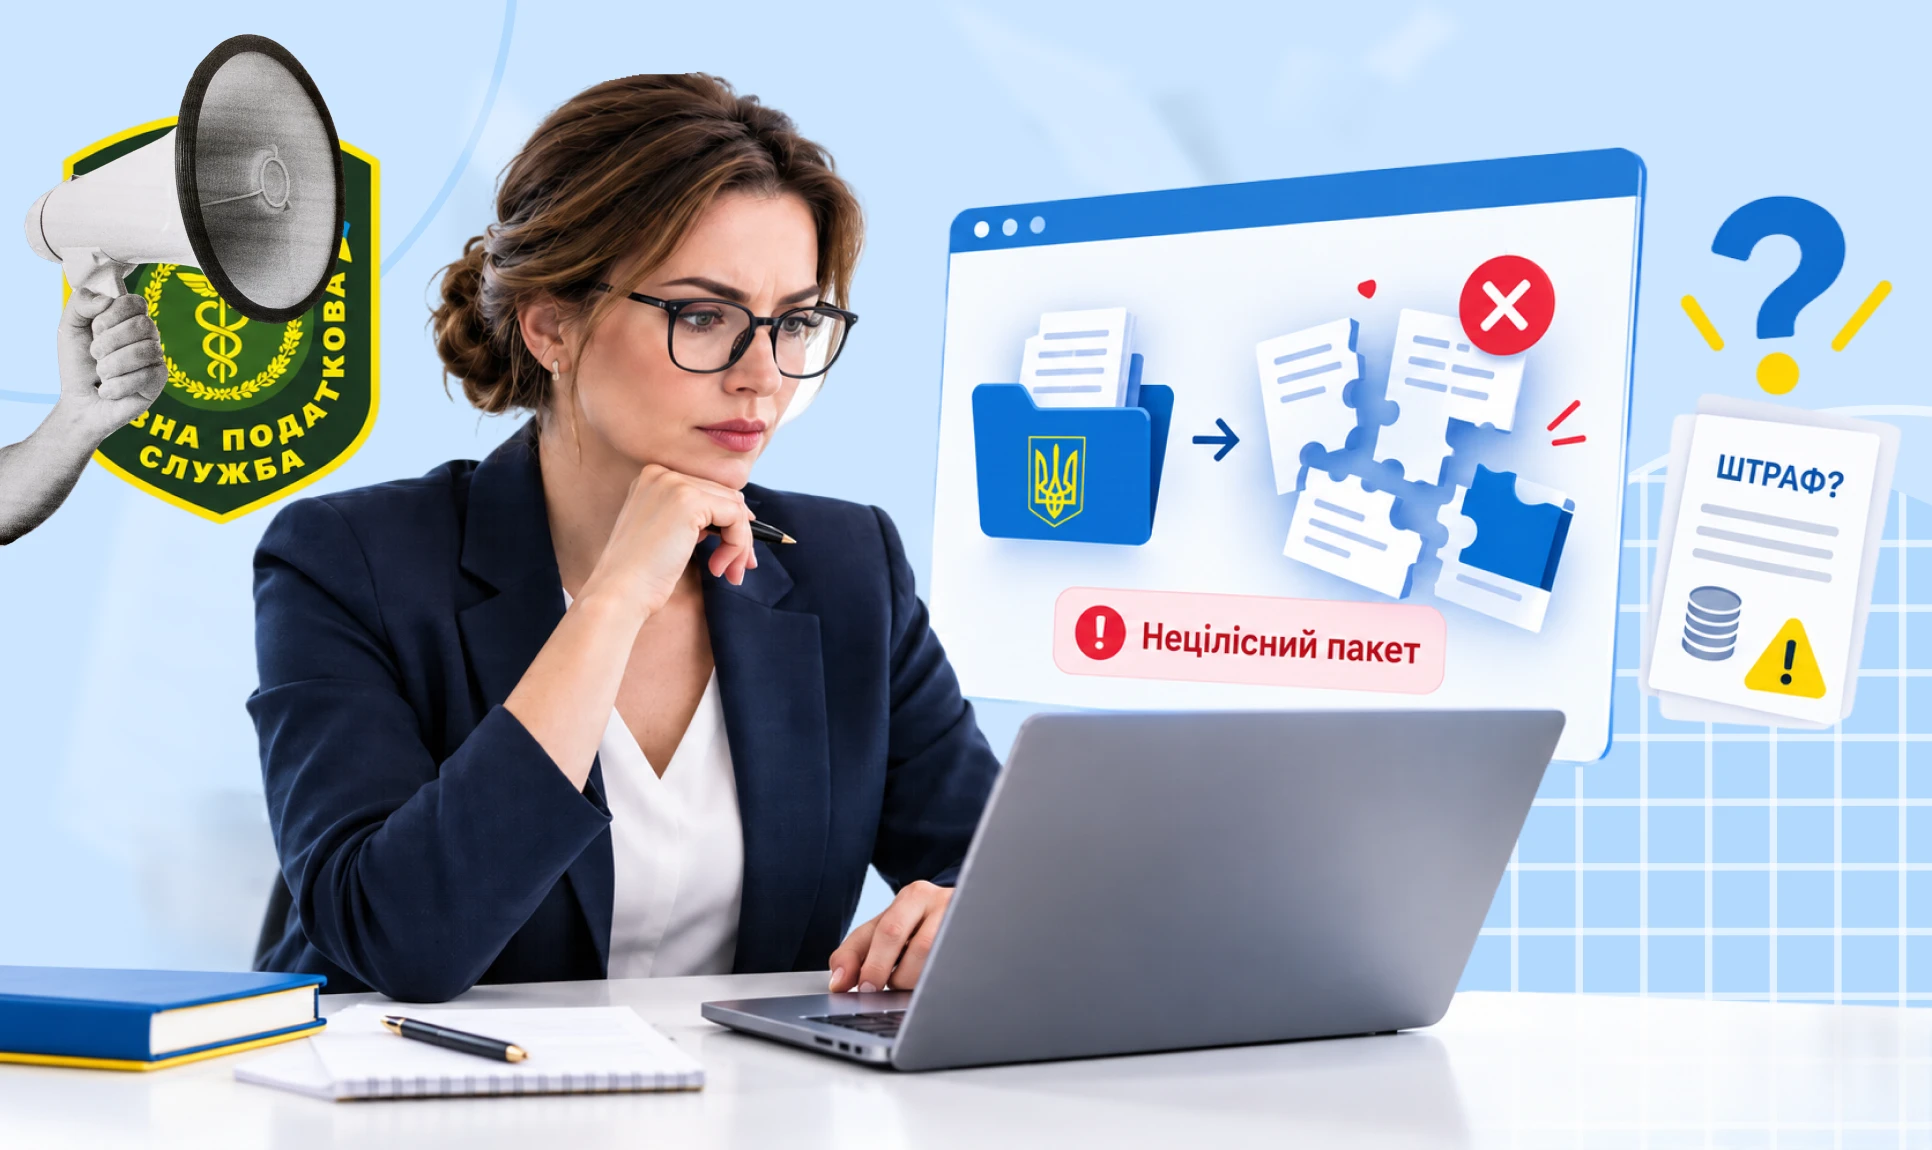
21 вересня 2026 року платники податків зіткнулися з проблемами під час подання електронної звітності за серпень. У відповідь на відправлені документи частина користувачів отримала повідомлення про неприйняття із причиною «Нецілісний пакет».Особливість ситуації в тому, що помилка виникала навіть тоді, коли платники формували звітність разом із усіма необхідними додатками одним пакетом. Проблеми стосувалися не лише декларацій з ПДВ, а й інших форм звітності, зокрема Єдиної звітності з ЄСВ, ПДФО та військового збору. Головне питання чи буде штраф залишається відкритим, проте розробник програми Medoc звернеться офіційним листом до ДПС за поясненнями та з проханням не застосовувати штрафні санкції до користувачів, які через зазначені труднощі не змогли своєчасно подати звітність. Станом на 28.09.2026 ДПС України визнала, що був збій
Податкова та фінзвітність
28.09.2026
ФОП припинив діяльність до завершення кварталу: коли подавати останній Податковий розрахунок, – коментар від редакції
Припинення підприємницької діяльності ФОП не означає автоматичного припинення його податкових обов’язків, зокрема щодо звітності за найманих працівників. Якщо запис про припинення діяльності внесено до ЄДР 25.08.2026, ФОП втрачає статус підприємця саме з цієї дати. Водночас останній Податковий розрахунок за III квартал 2026 року можна подати вже після внесення відповідних відомостей до інформаційних систем ДПС – 25.08.2026 або 26.08.2026 залежно від часу надходження даних з ЄДР. Водночас чи дійсно це можливо і як це реалізовано на практиці – у роз'ясненні від експерта редакції

Дивіденди
28.09.2026
Виплата нерезиденту при зменшенні статутного капіталу: яку ознаку доходу зазначати в 4ДФ
Під час зменшення статутного капіталу, викупу корпоративних прав або виходу учасника з товариства виплата на користь засновника – фізичної особи-нерезидента за певних умов прирівнюється до дивідендів. Це стосується частини виплати, яка зменшує нерозподілений прибуток юридичної особи. У такому разі резидент виступає податковим агентом, а до доходу застосовуються правила оподаткування дивідендів. У додатку 4ДФ до Податкового розрахунку такі виплати відображають за ознакою доходу «109»

ПДФО
28.09.2026
Отримали гроші від іншої фізособи на картку: як оподатковувати та звітувати у 2026 році
Фізичні особи, які отримують доходи від інших громадян або іноземні доходи, мають самостійно подбати про їх декларування та сплату податків. Податкове законодавство прямо зобов’язує таких платників включити отримані суми до річного оподатковуваного доходу, подати декларацію та сплатити ПДФО


Податкова та фінзвітність
28.09.2026
Уточнюючий розрахунок та самостійне виправлення помилок у деклараціях: чи буде штраф
Самостійне виправлення помилок у податковій звітності – це не лише обов’язок платника, а й можливість уникнути значних фінансових санкцій. Особливо актуально це для ПДВ, де діє окремий порядок подання уточнюючих розрахунків та спеціальні правила на період воєнного стану

Звільнення, скорочення
28.09.2026
Як звільнити відсутнього працівника
У статті розглянуто підстави звільнення працівника у разі його тривалої відсутності на роботі: за прогул та у зв’язку з відсутністю понад 4 місяці без інформації про причини. Експерт пояснив відмінності між цими підставами, порядок їх застосування, вимоги до документального оформлення та ключові ризики для роботодавця

Зміни у законодавстві
28.09.2026
Компенсація воєнних збитків бізнесу: що змінилося з 22 вересня та за яке майно тепер можна отримати компенсацію
Війна б’є не лише по будівлях і виробничих приміщеннях. Знищене пальне, розбита сільгосптехніка, вантажівка, яка потрапила під обстріл, резервуари для зберігання пального – усе це реальні втрати бізнесу. І тепер частина такого майна прямо включена до державної програми компенсації. Крім того, до територій підвищеного ризику додали Київ і Київську область. Розберемося, що саме змінилося для бізнесу і на що потрібно звернути увагу бухгалтеру та керівнику

Особи з інвалідністю
28.09.2026
Працівники з інвалідністю: які трудові гарантії зобов’язаний забезпечити роботодавець у 2026 році
Працівники з інвалідністю мають передбачені трудовим законодавством гарантії щодо режиму роботи, розірвання строкового трудового договору та збереження робочого місця під час скорочення. Зокрема, роботодавець зобов’язаний встановити неповний робочий день або тиждень на прохання працівника, а залучати його до нічних і надурочних робіт можна лише за письмовою згодою та за відсутності медичних протипоказань. Крім того, настання інвалідності або погіршення стану здоров’я може бути підставою для дострокового розірвання строкового договору. Розглянемо, які трудові гарантії передбачені для осіб з інвалідністю та за яких умов вони застосовуються

Пенсія, соцпільги
28.09.2026
Допомога «єЯсла» для ФОП: Комітет рекомендує законопроєкт №15265-1
З 1 січня 2026 року в Україні запроваджено нову допомогу для догляду за дитиною «єЯсла», яка покликана підтримати батьків, що поєднують виховання дітей із професійною діяльністю. Однак чинна редакція законодавства фактично обмежила доступ до цієї виплати для ФОП та осіб, які здійснюють незалежну професійну діяльність. У відповідь у Верховній Раді зареєстровано законопроєкт №15265 та альтернативний законопроєкт №15265-1, який пропонує надати право на отримання допомоги «єЯсла» самозайнятим батькам. Ініціатива спрямована на розширення соціального захисту, підтримку жіночого підприємництва та створення рівних умов для всіх категорій працюючих батьків. За результатами розгляду Комітет ухвалив рішення: рекомендувати Верховній Раді України прийняти за основу альтернативний законопроєкт (реєстр. №15265-1), а законопроєкт (реєстр. №15265) – відхилити

Е-сервіс
28.09.2026
Що відображається у відомостях з ДРФО
Податкова служба пояснює, що у відомостях з Державного реєстру фізичних осіб буде відображатися повна інформація про всі джерела доходу. Це включає як доходи, задекларовані самостійно фізичною особою або ФОП, так і дані, подані податковими агентами

Інше
28.09.2026
Держспецзв’язку вчергове оновила Перелік забороненого ПЗ: 2394 найменувань у списку!
Держспецзв’язку вкотре оновила перелік програмного забезпечення та комунікаційного обладнання, забороненого до використання в Україні. Після оновлень від 28 вересня 2026 року до списку додано нові російські програмні продукти та розробників, а загальна кількість заборонених позицій уже досягла 2394. Роботодавцям, державним органам і підприємствам варто перевірити, чи не використовують вони програмне забезпечення, яке потрапило до оновленого переліку. Використання підсанкційного ПЗ може призвести до обов'язкової його заміни, а за невиконання припису – до адміністративної відповідальності

Неприбуткова діяльність
28.09.2026
Чи втратить КНП статус неприбутковості через безоплатні медогляди працівників: роз’яснення ДПС
КНП, яке проводить обов’язкові медичні огляди для власних працівників у межах статутної діяльності, не втрачає статус неприбуткової організації та не порушує вимог п. 133.4 ПКУ, за позицією ДПС. Безоплатне проведення таких оглядів за рахунок ресурсів підприємства також не розглядається як розподіл доходів або прибутку серед працівників

Ліквідація госпсуб'єкта
28.09.2026
Смерть ФОП: як відбувається зняття з податкового обліку та хто погашає його борги
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині

ПДВ
28.09.2026
Залік зустрічних вимог і ПДВ: коли виникають податкові зобов’язання при продажу товару
Під час продажу товарів із частковим погашенням вартості шляхом заліку зустрічних однорідних вимог дата такого заліку сама по собі не визначає момент виникнення ПДВ-зобов’язань. Відповідно до позиції ДПС, залік зустрічних вимог не є окремою подією для цілей п. 187.1 ПКУ, оскільки кошти фактично не надходять на рахунок постачальника

Військовий облік
28.09.2026
28 вересня 2026 року не працює Резерв+: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Інше
28.09.2026
Пільгові ціни на газ продовжили до 31 березня: що вирішив уряд
Пільгові ціни на газ для населення та виробників тепла залишаться чинними до 31 березня, тобто фактично до завершення опалювального сезону. Рішення ухвалили в умовах воєнного стану та дії мораторію на підвищення тарифів. Водночас уряд працює над подальшим удосконаленням тарифної політики та системи адресної допомоги

Податкова та фінзвітність
28.09.2026
До 30 вересня слід подати Повідомлення про участь у МГК та Звіт про КО за 2025 рік
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року

Інше
28.09.2026
Пошкоджено дата-центр: як бізнесу повідомити ДПС про неможливість виконання податкових обов’язків
Пошкодження дата-центру внаслідок воєнних дій може унеможливити своєчасне виконання підприємством податкових обов’язків – від подання звітності до сплати податків і реєстрації податкових документів. Для таких випадків Податковий кодекс передбачає спеціальний механізм звільнення від відповідальності, якщо платник об’єктивно не мав можливості виконати свої обов’язки вчасно. Водночас таку неможливість необхідно підтвердити у встановленому порядку. Після пошкодження дата-центру платнику варто зафіксувати наслідки атаки, зібрати підтвердні документи та подати до ДПС заяву відповідно до вимог наказу Мінфіну №225

Трудові книжки, ЕТК
28.09.2026
Як підготувати трудову книжку до оцифрування: перевіряємо ПІБ, записи та печатки
Перед оцифруванням паперової трудової книжки варто уважно перевірити всі записи. Помилки в ПІБ, датах, відомостях про прийняття та звільнення або відсутність необхідних реквізитів можуть ускладнити внесення даних до електронної трудової книжки. Розповідаємо, що саме перевірити та як виправити виявлені недоліки

