


Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Форма №20-ОПП
27.08.2025
Форма № 20-ОПП: алгоритм заповнення та зразки
Платники зобов’язаний повідомляти про всі об’єкти оподаткування і об’єкти, пов’язані з оподаткуванням, податкову за основним місцем обліку. Для цього подають Заяву за ф. № 20-ОПП. У статті розповідаємо хто подає дану форму, наводимо зразки заповнення
- Форма № 20-ОПП: хто подає
- Форма № 20-ОПП: про які об’єкти повідомляти
- Що таке «принцип укрупнення інформації» у формі № 20-ОПП
Увага! У форму 20-ОПП додано нову колонку 7.1 Назва поіменованого об'єкта. Зазначена колонка заповнюється за наявності у правовстановлюючих документах суб'єкта господарювання відповідних даних.
В Електронному кабінеті ф. 20-ОПП з колонкою 7.1 розміщена з ідентифікатором форми J/F1312007.
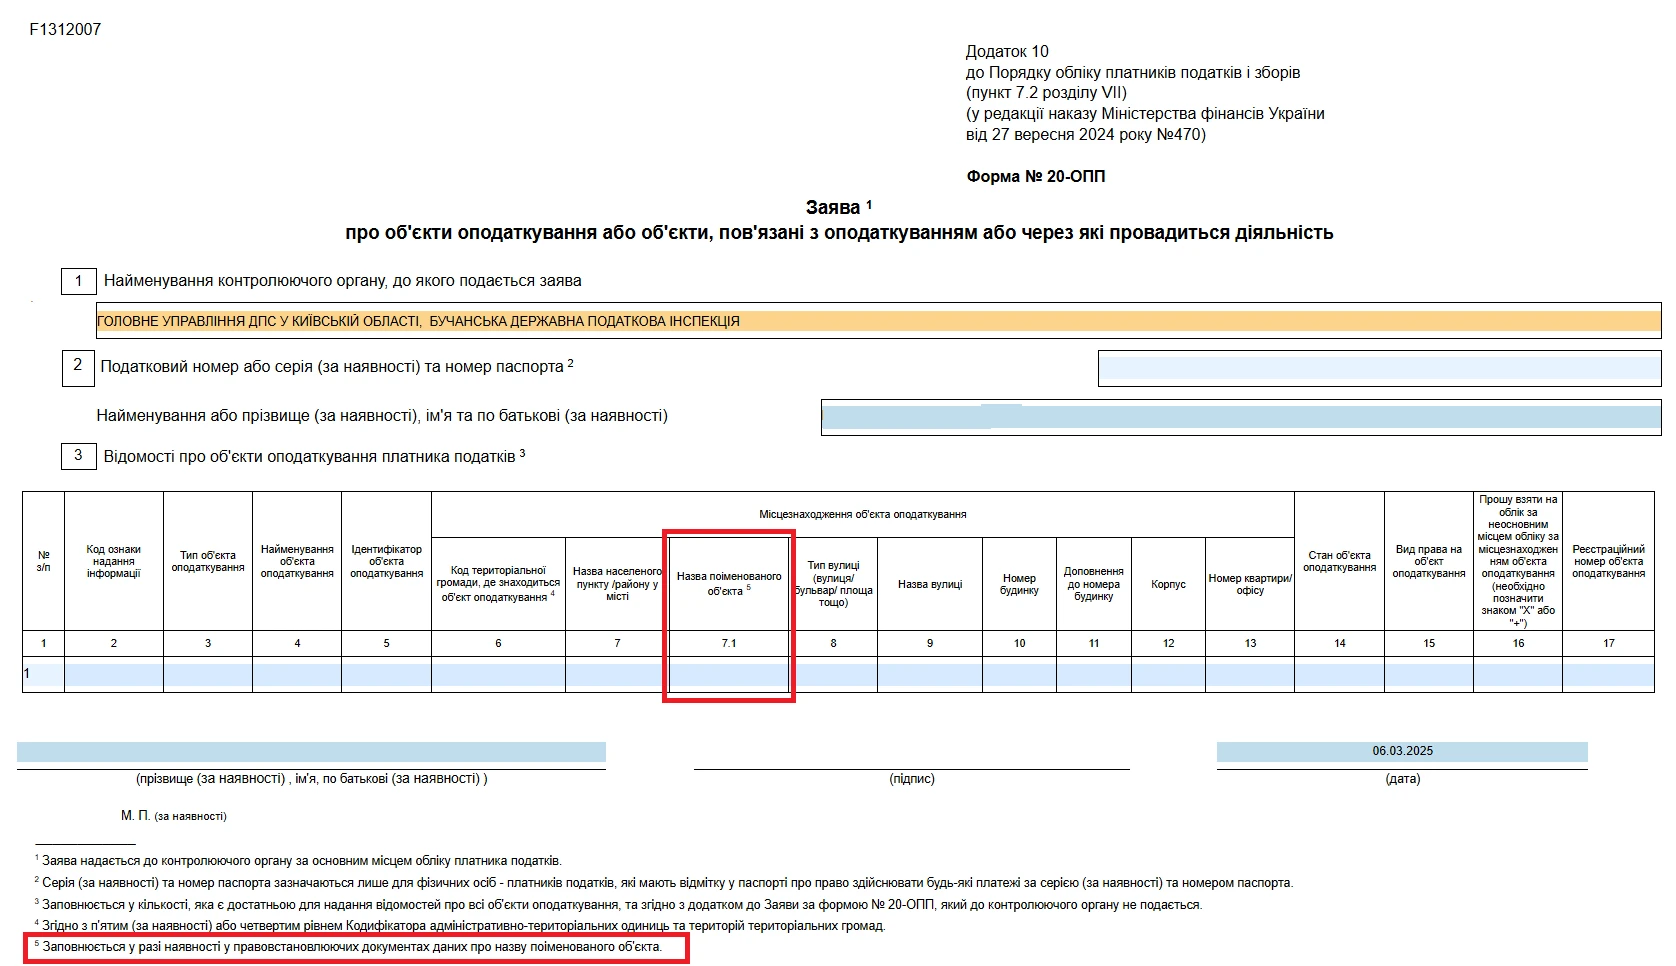
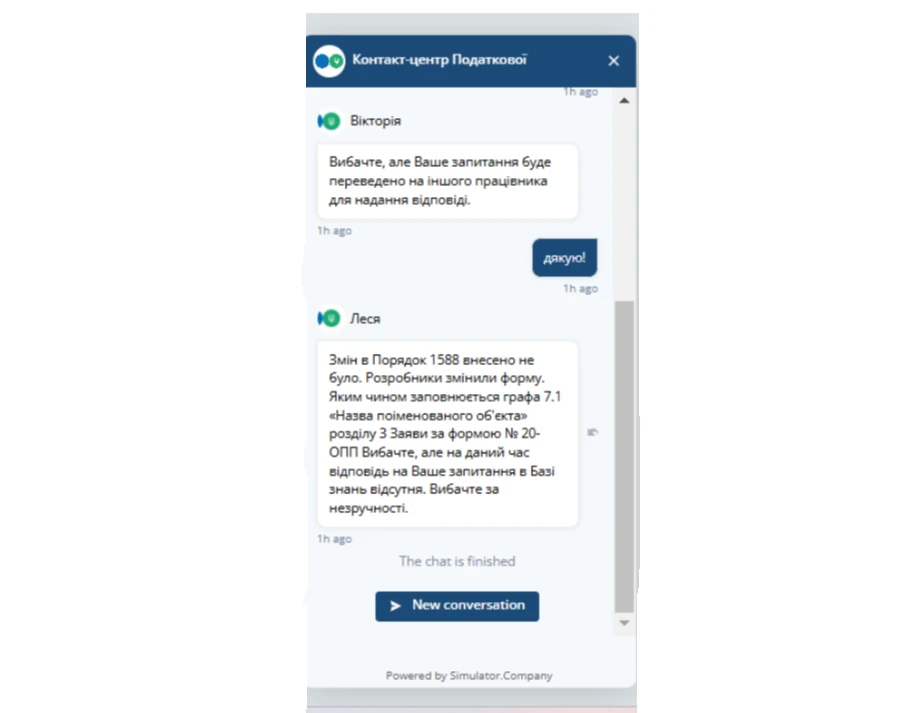
Як повідомили в ДПС, жодних змін у форму №20-ОПП не вносилось на законодавчому рівні. Проте у ДПС також підтвердили, що зміни внесені розробником. І в Електронному кабінеті тепер тільки форма з цим рядком за ідентифікатором форми J/F1312007.
Форма № 20-ОПП: хто подає
Форма № 20-ОПП подається платниками податків до податкових органів відповідно до пункту 63.3 Податкового кодексу України від 02.12.2010 р. № 2755-VI (далі – ПКУ) та Порядку обліку платників податків і зборів, затверджений наказом МФУ від 09.12.2011 р. № 1588 (далі – Порядок № 1588).
У абзаці 4 п.63.3 ПКУ передбачено, що
з метою проведення податкового контролю платники податків підлягають реєстрації або взяттю на облік у контролюючих органах за місцезнаходженням юридичних осіб, відокремлених підрозділів юридичних осіб, місцем проживання особи (основне місце обліку), а також за місцем розташування (реєстрації) їх підрозділів, рухомого та нерухомого майна, об'єктів оподаткування або об'єктів, які пов'язані з оподаткуванням або через які провадиться діяльність (неосновне місце обліку).
Саме цією нормою ПКУ визначено такі обов’язки платників податків:
- стати на облік в ДПІ за основним та неосновним місцем обліку;
- повідомляти про всі об'єкти оподаткування і об'єкти, пов'язані з оподаткуванням, контролюючі органи за основним місцем обліку згідно з порядком обліку платників податків.
Юридична особа не повідомляє про об’єкти, які знаходяться на балансі відокремлених підрозділів. За нею залишається обов’язок повідомляти про всі інші об’єкти, у тому числі ті, якими користуються підрозділи, які не мають статус відокремлених (ЗІР, категорія 116.11).
Зверніть увагу! Відповідно до п.8.4 Порядку № 1588 форма № 20-ОПП подається протягом 10 робочих днів після їх реєстрації, створення чи відкриття до контролюючого органу за основним місцем обліку платника податків
Мінфін наказом від 27.09.2024 №470 оновив Порядок №1588 та виклав у новій редакції форму №20-ОПП. Нова форма діє з 25.11.2024.
В «Єдиному вікні» вже доступна заява за новою формою. F/J 1312006 – Заява про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність (форма № 20-ОПП).
Отже змінили назву форми на «Заява про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність за формою № 20-ОПП». Оскільки форма за № 20-ОПП є документом, яким платник податків повідомляє контролюючий орган про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність (далі – об’єкти оподаткування), а також на підставі якого здійснюється взяття на облік в контролюючому органі за місцезнаходженням таких об’єктів.
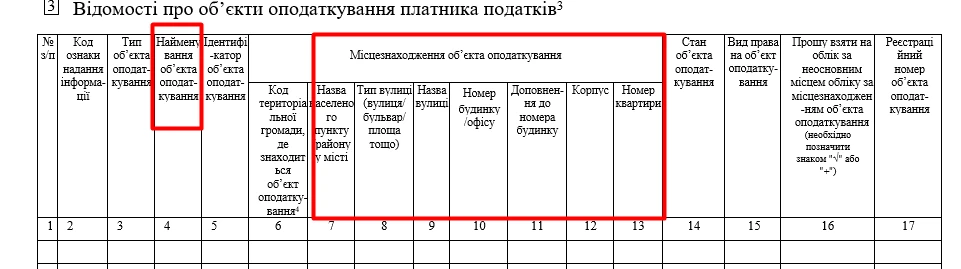
Крім того, форма № 20-ОПП містить, зокрема, відомості щодо місцезнаходження об’єктів оподаткування.
Тому для удосконалення алгоритму автоматизованої обробки даних щодо об’єктів оподаткування змінами до форми №20-ОПП зробили розмежування в частині адресних даних щодо місцезнаходження об’єктів оподаткування. Це дозволить їх структурувати в інформаційно-комунікаційній системі ДПС та забезпечувати повноту їх обліку.
Форма № 20-ОПП: про які об’єкти повідомляти
У формі № 20-ОПП надається інформація про всі об'єкти оподаткування, що є власними, орендованими або переданими в оренду (п. 8.4 Порядку № 1588).
Платникам слід орієнтуватися на Рекомендований довідник типів об'єктів оподаткування.
Довідник Типи об'єктів для форми №20-ОПП
Що таке «принцип укрупнення інформації» у формі № 20-ОПП
У п. 8.4 Порядку № 1588 вказано, що під час надання повідомлень за формою № 20-ОПП застосовується принцип укрупнення інформації, яка надається про об'єкт оподаткування.
Наприклад, якщо подається інформація про об'єкти оподаткування - офіс, склад, склад-магазин, розташовані в одному офісному центрі за одною адресою, достатньо надати інформацію за одним із типів об'єктів оподаткування, зазначивши у найменуванні: офіс, склад, склад-магазин. Тож достатньо вказувати об’єкти їх за типом приміщення, де вони будуть використовуватися у господарській діяльності. Тобто «148 – цех», «587 – виробнича ділянка», «325» – майстерня тощо.
Але якщо про такі виробничі приміщення платник вже повідомляв раніше, то, на думку ДПС, повторно повідомляти не потрібно.
Ситуація 1. Оренда офісного приміщення.
Підприємство уклало договір оренди офісного приміщення. Як це відобразити у формі № 20-ОПП?
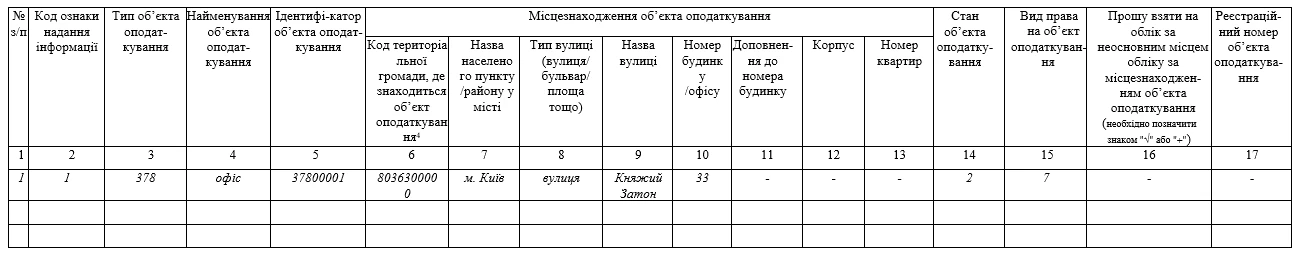
У зразку 1 наведено приклад заповнення ф. № 20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 «Код ознаки надання інформації» вказуємо причину подання інформації – код «1» (первинне надання інформації). Відповідні коди вказані у п. 2 Пам’ятки для заповнення розділу 3.
Повідомлення про об'єкти оподаткування або об'єкти, пов'язані з оподаткуванням або через які провадиться діяльність (див. додаток до форми №20-ОПП):
1 – первинне надання інформації про об'єкти оподаткування;
3 – зміна відомостей про об'єкт оподаткування (тобто зміна типу, найменування, місцезнаходження, виду права або стану об'єкта оподаткування);
6 – закриття об'єкта оподаткування;
- у графі 3 «Тип об'єкта оподаткування» – дані про тип об’єкта оподаткування відповідно до Рекомендованого довідника типів об'єктів оподаткування – «378»;
- у графі 4 «Найменування об'єкта оподаткування» вказуємо найменування відповідно до Рекомендованого довідника типів об'єктів оподаткування («офіс»).
Зверніть увагу! Якщо необхідно подати до ДПІ заяву за формою № 1-РРО або за формою № 1-ПРРО, то при заповненні поля «Назва господарської одиниці» у розділі 3 цих заяв переноситься інформація саме із графи 4 форми 20-ОПП
- у графі 5 «Ідентифікатор об'єкта оподаткування» – числове значення (37800001), яке складається із 8 цифр, у тому числі:
-- з коду типу об'єкта оподаткування, який було вказано у графі 3 та
-- внутрішнього ідентифікатора, прийнятого платником податку, що складається з 5-ти знаків.
Зверніть увагу! У разі подання заяв за формою № 1-РРО чи 1-ПРРО у графі «ідентифікатор об’єкта оподаткування» розділу 3 цієї заяви вказується таке ж числове значення, яке було вказане у графі у графі 5 «Ідентифікатор об'єкта оподаткування» форми 20-ОПП
- у графах 6 та 7 – код за Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад та назва населеного пункту / району у місті, де знаходиться об'єкт оподаткування.
Для цього варто скористатися Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад на вебсайті Державної податкової служби;
- у графі 8 – тип вулиці (вулиця / бульвар / площа тощо);
- у графі 9 – назва вулиці;
- у графі 10 – номер будинку / офісу;
- у графі 11 – доповнення до номера будинку;
- у графі 12 – корпус;
- у графі 13 – номер квартири;
- у графі 14 «Стан об'єкта оподаткування» – «2» (об’єкт експлуатується).
Цей код обирають відповідно до п. 6 Пам’ятки, наведеної у додатку до ф. № 20-ОПП:
1 – будується / готується до введення в експлуатацію;
2 – експлуатується;
3 – тимчасово не експлуатується;
5 – непридатний до експлуатації;
6 – об'єкт відчужений / повернутий власнику;
7 – зміна призначення / перепрофілювання;
8 – орендується;
9 – здається в оренду;
- у графі 15 «Вид права на об'єкт оподаткування» – «7» (тобто право оренди щодо складу) відповідно до пункту 7 Пам’ятки:
1 – право власності;
2 – право володіння;
3 – право користування (сервітут, емфітевзис, суперфіцій);
4 – право господарського відання;
5 – право оперативного управління;
6 – право постійного користування;
7 – право довгострокового користування або оренди;
8 – право короткострокового користування, оренди або найму;
9 – іпотека;
10 – довірче управління майном;
- у графі 16 проставляється відмітка, якщо платнику слід стати на облік за неосновним місцем обліку.
У нашому випадку ставимо прочерк, оскільки офісне приміщення орендується за місце обліку платника податків.
Зверніть увагу! Якщо ви помилково поставили позначку у графі 16 форми 20-ОПП, то надішліть до ДПІ, де ви помилково стали на облік, лист щодо зняття з обліку за неосновним місцем обліку. На підставі документів, наданих платником, контролюючим органом будуть проведені відповідні заходи щодо зняття з обліку. Саме такі рекомендації надала ДПС у роз’ясненні в ЗІР, категорія 116.11
- у графі 17 – реєстраційний номер об'єкта оподаткування, якщо такий номер було присвоєно об’єкту під час його реєстрації у відповідному державному органі.
Наприклад: для земельної ділянки - кадастровий номер; для іншого нерухомого майна – його реєстраційний номер; для легкового автомобіля – номер кузова транспортного засобу.
Якщо у офісного приміщення немає окремого номеру з Держреєстру речових прав, то графу 17 не заповнюємо.
Зразок 1. Подання ф. 20-ОПП щодо орендованого офісу
Ситуація 2. Змінилася назва вулиці чи населеного пункту, де знаходиться об’єкт оподаткування
У разі зміни (перейменування) назви населеного пункту, вулиці тощо, де розміщені об’єкти оподаткування, платник податків має подати до податкового органу за основним місцем обліку форму № 20-ОПП з оновленою інформацією про об’єкт оподаткування.
Це слід зробити задля уникнення розбіжностей між відомостями щодо місцезнаходження об’єкту оподаткування, зокрема у разі, якщо йдеться про господарську одиницю, де використовується РРО чи ПРРО, або де розміщено акцизний склад.
Припустимо, що змінилася назва вулиці, де знаходиться наше орендоване приміщення (див. ситуацію 1).
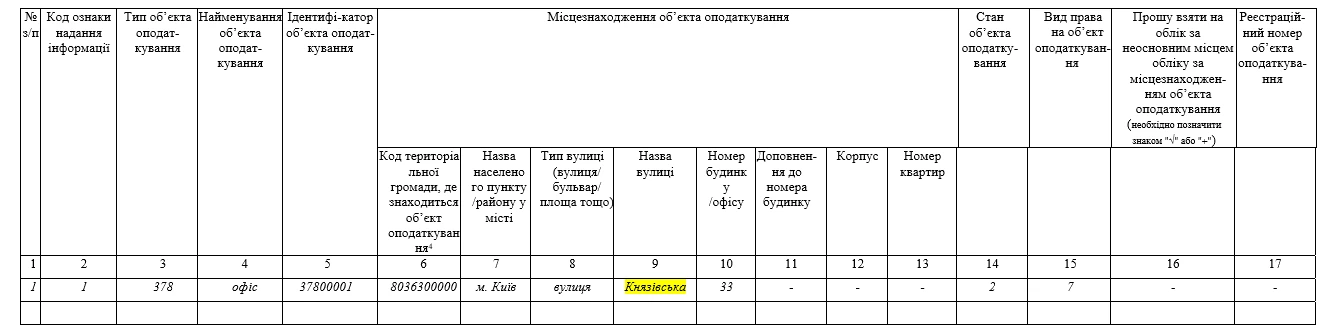
У такому разі потрібно подати форму № 20-ОПП (див. зразок 2), у якій слід вказати:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 вказуємо причину подання інформації – код «3» - зміна відомостей про об'єкт оподаткування (тобто зміна типу, найменування, місцезнаходження, виду права або стану об'єкта оподаткування);
- у графах 3, 4 та 5 дублюємо дані про тип об’єкта оподаткування, його назву та ідентифікатор із раніше поданого повідомлення, адже ця інформація не змінилася;
- у графах 6, 7, 8 та 10 – повторюємо без змін;
- у графі 9 оновлюємо дані, тобто вказуємо нову назву вулиці;
- графи з 10 по 17 заповнюємо так, як вони були заповнені при первинному поданні інформації.
Зразок 2. Подання ф. 20-ОПП у разі зміни назви вулиці
Ситуація 3. Закриття складського приміщення.
Підприємство вирішило закрити складське приміщення. Як це відобразити у ф. 20-ОПП?
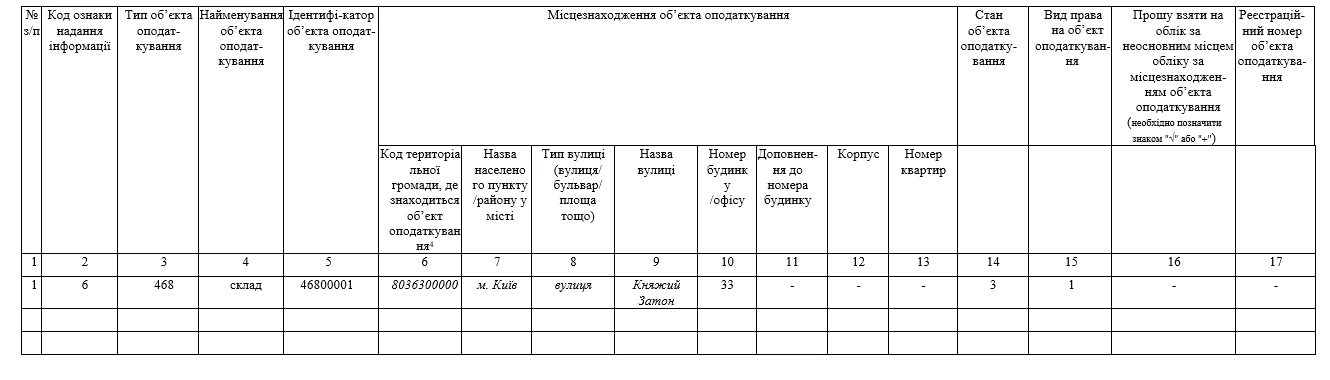
У зразку 3 наведено приклад заповнення ф. 20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 – причину подання інформації: «6» - закриття об'єкта оподаткування;
- у графах 3, 4 та 5 – тип, найменування та ідентифікатор об’єкта, які дублюємо із форми № 20- ОПП, поданої раніше щодо цього об’єкта;
- у графах з 6 по 13 – інформацію із раніше поданої ф. 20-ОПП;
- у графі 14 – стан об'єкта оподаткування, тобто «3» (тимчасово не експлуатується);
- у графі 15 – вид права на об'єкт, тобто право власності – «1».
- графи 16 та 17 не заповнюємо.
Зразок 3. Подання ф. 20-ОПП у разі закриття складського приміщення
Ситуація 4. Передання автомобіля в оренду.
Як заповнити форму №20-ОПП у разі передання автомобіля в короткострокову оренду?
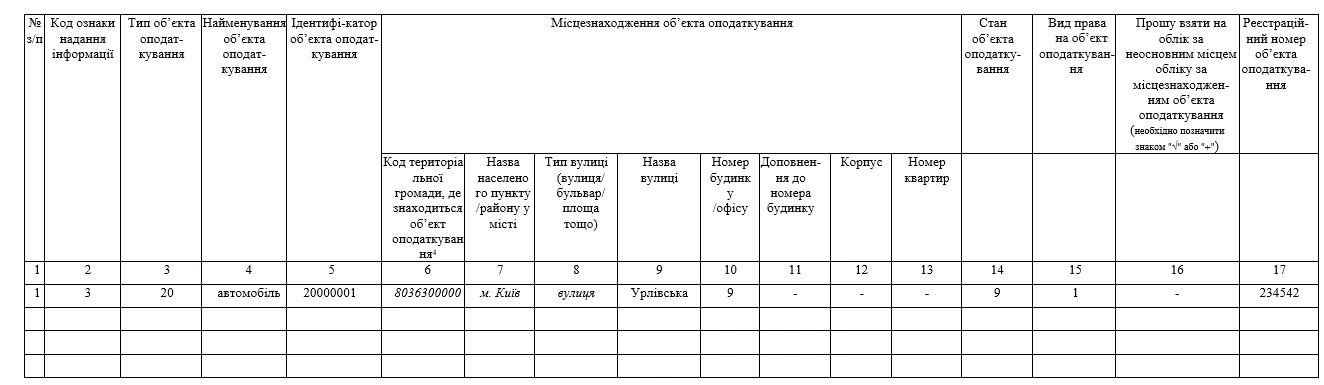
У зразку 4 наведено приклад заповнення ф. №20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер;
- у графі 2 – причину подання інформації «3» (зміна відомостей про об'єкт оподаткування);
- у графах 3 та 4 – тип об’єкта – «20», найменування – «автомобіль»;
- у графі 5 – ідентифікатор – 2000001;
- у графах з 6 по 13 – інформація про місцезнаходження об’єкта. ДПС вважає, що у разі передання об’єкта рухомого майна, вказується місцезнаходження транспортного засобу, тобто адреса орендаря, а не орендодавця;
- у графі 14 – «9» (здається в оренду);
- у графі 15 – «1» (право власності);
- графу 16 не заповнюємо;
- у графі 17 – реєстраційний номер автомобіля.
Зразок 4. Подання ф. 20-ОПП у разі передання автомобіля в короткострокову оренду
Шаблони та зразки документів:
Довідник Типи об’єктів для форми №20‑ОПП
Бронювання, критичність
24.10.2026
10 днів на перегляд критеріїв: що зміниться для критично важливих підприємств
Після ухвалення КМУ змін до правил бронювання, центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів із дня набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Сам перегляд не означає автоматичного скасування вже наданого статусу, однак порядок повторного підтвердження критичності та наслідки невідповідності новим вимогам будуть зрозумілі після оприлюднення тексту постанови

Військовий облік
24.10.2026
Воєнний стан і загальну мобілізацію планують продовжити до 29 січня 2027 року: голосування вже в понеділок
Президент планує внести до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. Голосування очікується 26 жовтня

Податковий борг
24.10.2026
Чи може у ФОП залишатися податковий борг за минулий рік, якщо в Е-кабінеті у 2026 році боргу не видно
ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?

Витрати діяльності
24.10.2026
Залишок КАСКО та автоцивілки при продажу авто: як відобразити в бухобліку
Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?

Податкова та фінзвітність
24.10.2026
Коли ставити ознаку нового робочого місця у звітності Д1 та Д5
Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?

Державний нагляд
24.10.2026
Матеріали, що контактують із харчовими продуктами: бізнес обговорив із держорганами нові вимоги
Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС

Будівництво
24.10.2026
Підземне будівництво для ОПК спростять: приватні інвестори зможуть будувати захищені виробничі об’єкти
Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору

Судова практика
24.10.2026
Виготовлення одягу з чужими торговельними марками: суд затвердив угоду про примирення
На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн

Самозайняті особи
24.10.2026
Помічник, ШІ та відповідальність адвоката: поради молодим юристам від Дар’ї Тарасенко
Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта

Охорона праці
24.10.2026
Постанова КМУ №1092: які зміни до правил роботи малого бізнесу пропонують у трьох петиціях
На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень


Е-сервіс
23.10.2026
ДПС попереджає про технічні роботи 24–26 жовтня: які сервіси можуть не працювати
Із 00:00 24 жовтня до ранку 26 жовтня 2026 року ДПС проводитиме технічні роботи, через які можливі тимчасові обмеження в роботі окремих податкових сервісів. Тому платникам варто заздалегідь спланувати подання звітності та виконання інших податкових обов’язків. Якщо через технічні збої в Електронному кабінеті виникнуть проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ

Е-сервіс
23.10.2026
З 22:00 23 до 08:00 26 жовтня року державні реєстри і Дія не працюватимуть
Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працюватимуть через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також буде недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням

Особи з інвалідністю
23.10.2026
Зміна адреси роботодавця: куди подавати Звіт про внесок на працевлаштування осіб з інвалідністю
У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

ЄСВ
23.10.2026
Чи зобов’язані ФОП – єдинники, сплачувати ЄСВ за себе у подвійному розмірі
Сплата єдиного внеску за себе фізичними особами – підприємцями (без найманих працівників), які проводять господарську діяльність з продажу підакцизних товарів, здійснюється з 01 жовтня 2025 року без змін – у межах від мінімального страхового внеску до страхового внеску, обчисленого з максимальної величини бази нарахування єдиного внеску

Зміни у законодавстві
23.10.2026
Опубліковано Закон про оподаткування доходів з цифрових платформ: коли набувають чинності норми
Закон №4903 запроваджує в Україні правила DAC7 та новий порядок оподаткування доходів із цифрових платформ. У ДПС повідомили, що змінилося вже з 23 жовтня 2026 року, які правила запрацюють з 1 січня 2027 року, як оподатковуватимуть доходи від оренди, продажів на маркетплейсах і надання послуг, які обов’язки матимуть цифрові платформи та як працюватиме автоматичний обмін податковою інформацією

Державний нагляд
23.10.2026
Корпоративне управління держпідприємствами змінять: законопроєкт рекомендовано Комітетом
Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 комітет Верховної Ради 23 жовтня 2026 року рекомендував прийняти за основу. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю

РРО / ПРРО, фіскальні чеки
23.10.2026
Втрата або викрадення КОРО: як скасувати реєстрацію та в які строки повідомити ДПС
Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Цільове фінансування
23.10.2026
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Сільгоспдіяльність
23.10.2026
Член фермерського господарства уклав трудовий договір: чи потрібно зніматися з обліку платника ЄСВ
Якщо член фермерського господарства уклав трудовий договір і роботодавець сплачує за нього ЄСВ, він втрачає статус платника ЄСВ. У такому разі потрібно подати заяву за формою №7-ЄСВ та знятися з обліку відповідно до Порядку №1162

