
Безкоштовний вебінар: Зарплатна звітність і Додатки Д1 і 4ДФ — нюанси заповнення & Бронювання під загрозою

Складання та подання декларації про максимальні роздрібні ціни на підакцизні товари

Податківці пояснили, як правильно заповнювати Декларацію про максимальні роздрібні ціни на підакцизні товари (продукцію) на конкретному прикладі

360

З 29.11.2024 набрав чинності наказ Міністерства фінансів України від 09.09.2024 №433 «Про внесення змін до наказу Міністерства фінансів України від 25 березня 2015 року №359», відповідно до якого внесено зміни до форми Декларації про максимальні роздрібні ціни на підакцизні товари (продукцію) та Порядку її складання та подання, які передбачають відображення в шт., л, кг тощо кількості одиниці товару (продукції), що містяться в пачці, упаковці, ємності, на яку встановлено максимальну роздрібну ціну.


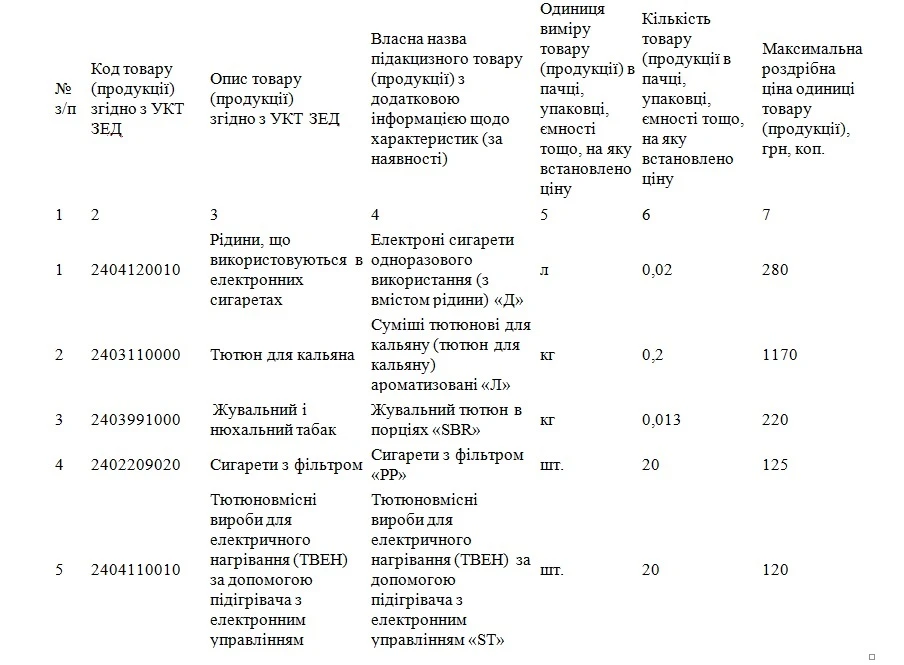
Наприклад: підакцизні товари, на які виробником/імпортером планується встановлення максимальних роздрібних цін:


  1. електроні сигарети одноразового використання з власною назвою «Д» з вмістом рідини, що використовується в електронних сигаретах у кількості 20 мл в одноразовій електронній сигареті;
  2. суміші тютюнові для кальяну (тютюн для кальяну) ароматизовані з власною назвою «Л» у кількості 200 грам в пачці/банці;
  3. жувальний тютюн у порціях з власною назвою «SBR» 13 грам в пачці;
  4. сигарети з фільтром з власною назвою «PP» 20 штук у пачці;
  5. тютюновмiснi вироби для електричного нагрівання (ТВЕН) за допомогою підігрівача з електронним управлінням з власною назвою «ST» 20 штук у пачці.


У такому разі основна частина Декларації про максимальні роздрібні ціни на підакцизні товари (продукцію) заповнюється таким чином (графи 5 та 6):


Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати


  1. у графі 5 «Одиниця виміру товару (продукції) в пачці, упаковці, ємності тощо, на яку встановлено ціну», вказується одиниця виміру, що міститься в одиниці товару (продукції), шт., л, кг тощо;
  2. у графі 6 «Кількість товару (продукції) в пачці, упаковці, ємності тощо, на яку встановлено ціну» для підакцизних товарів, які оподатковуються за ставками акцизного податку відповідно до ст. 215 Податкового кодексу України, вказується, зокрема:
  3. загальна кількість (штук, одиниць) підакцизних товарів у пачці (упаковці), зокрема, сигарет, сигарил, тютюновмісних виробів для електричного нагрівання (ТВЕН), – для підакцизних товарів, на які встановлені ставки акцизного податку за 1000 штук, вага нетто (у кілограмах) одиниці фасованого вагового підакцизного товару (продукції), без урахування ваги будь-якої тари чи упаковки, з округленням до п'яти знаків після коми – для підакцизних товарів, на які встановлено ставку акцизного податку за 1 кілограм;
  4. обсяг (у літрах) одиниці фасованого підакцизного товару (продукції), в тому числі в електронних сигаретах, з округленням до чотирьох знаків після коми – для підакцизних товарів, на які встановлені ставки акцизного податку за 1 літр;
  5. у графі 7 «Максимальна роздрібна ціна одиниці товару (продукції), грн, коп.» зазначається максимальна роздрібна ціна одиниці товару (продукції) за власною назвою, установленою виробником або імпортером цього товару.


Джерело: ДПС

360

3

15

4

528

1

17

2

21

2

25

1

51

4

1291

1

15

1

17

4

516

5

1320

3

147

2

68

3

49

4

950

5

44

3

90

1

14

4

167

2

51


















