
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Оскільки Закон №4015 набуває чинності з 01.12.2024, то склалася ситуація, що деякі платники єдиного податку станом на 01.12.2024 вже формально порушили закон, не сплативши вчасно військовий збір до бюджету. Чи правомірна буде вимога податківців cплатити військовий збір за жовтень та листопад 2024 року та що говорять суди про набрання чинності норм «заднім числом», розглянемо у публікації
Закон України від 10.10.2024 №4015-ІХ «Про внесення змін до Податкового кодексу України та інших законів України щодо забезпечення збалансованості бюджетних надходжень у період дії воєнного стану» (колишній законопроєкт №11416-д, далі – Закон №4015) набуває чинності 01.12.2024 року.
Разом із тим, Законом №4015 внесено зміни до у п. 161 підрозділу 10 розділу ХХ Податкового кодексу України (далі – ПКУ). За цими змінами, військовий збір для платників єдиного податку всіх груп встановлюється з 1 жовтня 2024 року по 31 грудня року, у якому буде припинено або скасовано воєнний стан.
Оскільки Закон №4015 набуває чинності з 01.12.2024, то склалася ситуація, що низка платників єдиного податку станом на 01.12.2024 вже не сплатили вчасно військовий збір до бюджету.
Народні обранці обіцяють до 07 грудня цю колізію в законодавстві виправити. Але формально у податківців вже є підстави притягати низку спрощенців до відповідальності за несвоєчасну сплату військового збору.
Відомо, що платники єдиного податку третьої групи сплачують військовий збір протягом 10 к. дн. після граничного строку подання податкової декларації платника єдиного податку за податковий (звітний) квартал. Тому вони ще мають час виправити ситуацію з військовим збором і врахувати його суму до сплати протягом 50 перших к. дн. 2025 року.
А от, ФОПи — платники єдиного податку першої, другої та платники четвертої груп вже б мали сплатити військовий збір за жовтень та листопад 2024 року. Зверніть увагу, що нарахування авансових внесків для них здійснюють податківці.
Тож, чи правомірна вимога податківців заплатити військовий збір за жовтень та листопад 2024 року?
Відповідно до ст. 67 Конституції України, кожен зобов'язаний сплачувати податки і збори в порядку і розмірах, встановлених законом.
Стаття 58 Конституції України вказує на те, що закони та інші нормативно-правові акти не мають зворотної дії в часі, крім випадків, коли вони пом'якшують або скасовують відповідальність особи. Ніхто не може відповідати за діяння, які на час їх вчинення не визнавалися законом як правопорушення.
Тобто, якщо Закон про сплату військового збору станом на жовтень та листопад 2024 року не набув чинності, платників податків не повинні притягати до відповідальності (накладати штрафи)
Конституційний Суд у Рішенні № 1-рп/99 від 09.02.99 вказав на таке:
Положення частини першої статті 58 Конституції України про те,що закони та інші нормативно-правові акти не мають зворотноїдії в часі, крім випадків, коли вони пом'якшують або скасовують відповідальність особи, треба розуміти так, щовоно стосується людини і громадянина (фізичної особи).
Тобто, для ФОП не повинні бути застосовані штрафи, що передбачені ст. 124 ПКУ за несвоєчасну сплату військового внеску за жовтень та листопад 2024 року.
Також Верховний Суд у своїх правових позиціях неодноразово зазначав, що потрібно враховувати конституційний принцип незворотності дії закону у часі.
Наприклад, у постанові від 10.04.2024 у справі № 440/3549/22 Верховний Суд підтримав платника податків юридичну особу з огляду на таке:
Конституційний Суд України також висловив позицію, згідно з якою закріплення принципу незворотності дії нормативно-правового акта у часі на конституційному рівні є гарантією стабільності суспільних відносин, у тому числі відносин між державою і громадянами, породжуючи у громадян впевненість у тому, що їхнє чинне становище не буде погіршене прийняттям більш пізнього закону чи іншого нормативно-правового акта (п. 5 мотивувальної частини рішення КСУ від 13.05.1997 №1-зп).
У рішенні Європейського суду з прав людини у справі N.K.M. v. Hungary (заява № 66529/11, п. 51) зазначено, що оподаткування зі зворотною дією у часі може застосовуватися в основному для усунення технічних недоліків закону. Зокрема, коли така міра врешті решт виправдовується міркуваннями публічного інтересу.
Таким чином, платники податків не можуть нести відповідальність щодо несвоєчасної сплати військового збору за жовтень та листопад 2024 року, враховуючи, що вимога про таку сплату набула чинності лише 01.12.2024.
Ще раз звертаємо увагу: пан Гетманцев запевнив, що зміни для ФОПів запрацюють з 1 січня 2025 року. Дану колізію мають виправити на наступному тижні, Комітет ВРУ вже напрацював і погодив правки до Закону №4015. Також на Урядовому порталі 29 листопада 2024 року розмістили інформацію, що військовий збір для ФОПів запрацює з 1 січня 2025 року.
Контролюючі органи невідкладно погоджують довідку-розрахунок в електронній або паперовій формі, надану платником єдиного внеску. Один примірник погодженої довідки-розрахунку в паперовій формі надається обслуговуючому надавачу платіжних послуг, другий – контролюючому органу, третій – залишається у платника єдиного внеску
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

Втратили первинні документи через збройну агресію, а податкова зупинила реєстрацію ПН/РК? Навіть за відсутності оригіналів платник може надати пояснення щодо обставин втрати документів і підтвердити реальність господарської операції іншими наявними доказами. ДПС нагадує про спеціальні правила за пп. 69.28 підрозд. 10 розд. ХХ ПКУ та пояснює, які документи можна подати для розгляду питання щодо реєстрації ПН/РК
Мобілізовані ФОП 1–2 групи звільняються від сплати та звітності щодо військового збору на весь період служби – за мобілізацією, контрактом або при виконанні обов’язків за посадами штатів воєнного часу. Проте деякі підприємці продовжували сплачувати авансові внески з військового збору, не скориставшись правом на звільнення. Важливо знати, чи можна повернути ці кошти або зарахувати їх у майбутніх податкових періодах. ДПС надає роз’яснення, як діяти у таких випадках, а також коли такі суми не підлягають поверненню
Рівненська ОВА представила Координаційному центру оновлені критерії визначення підприємств критично важливими. Їх уже погодили за результатами голосування. Для більшості галузей умови залишаються без змін, а раніше ухвалені рішення про критичність продовжують діяти до завершення встановленого строку. Наступний етап – затвердження критеріїв розпорядженням начальника ОВА та державна реєстрація
Чи має право працівник звільнитися під час хвороби? Чи не втратить він право на оплату свого лікарняного, якщо припинить трудові відносини із роботодавцем? Законодавство передбачає різні сценарії залежно від підстав припинення трудових відносин. У матеріалі розглянемо можливості звільнення працівника під час його хвороби та порядок оплати тимчасової непрацездатності

ПФУ затвердив порядок узгодження недоїмки та застосування штрафів і пені за порушення правил сплати внеску на підтримку працевлаштування осіб з інвалідністю. Документ визначає, коли роботодавцям надсилатимуть вимоги про сплату боргу, як розраховуватимуть фінансові санкції та в яких випадках зупинятимуть нарахування пені
Суб’єкт господарювання, основна діяльність якого класифікується у секціях B-F КВЕД ДК 009:2010, при здійсненні ним операцій з надання в оренду частини будівлі промисловості, яка перебуває у його власності та належить до групи «Промислові та складські будівлі» (код 125) Класифікатора, визначає податкові зобов’язання з податку на нерухоме майно, відмінне від земельної ділянки за весь об’єкт нерухомості, а не за частину, яка здається в оренду, лізинг, позичку
Чи може ФОП – платник єдиного податку 4-ї групи отримати довідку про суму доходів за рік? ДПС пояснила, чому така інформація не відображається в річній декларації платника єдиного податку 4-ї групи та які відомості містить така декларація

Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Отримали документ через Електронний кабінет і роздрукували його? Важливо знати: паперова роздруківка електронного документа не стає його оригіналом. Юридичну силу має електронний примірник з обов’язковими реквізитами та належним електронним підписом. Розглянемо, коли електронний документ вважається оригіналом, чи можуть існувати кілька оригіналів і в яких випадках електронна форма не допускається
Офлайн-режим ПРРО дозволяє бізнесу продовжувати розрахункові операції у разі втрати інтернет-зв’язку, але працює він лише в чітко визначених межах. Законодавство встановлює максимальну тривалість такого режиму та технічні вимоги до роботи ПРРО під час офлайн-функціонування. Водночас система має автоматично повертатися в онлайн одразу після відновлення зв’язку та контролювати, щоб суб’єкт господарювання не перевищував дозволені часові ліміти

Облік розрахунків з іншими дебіторами охоплює доволі різнорідні операції – і кожна з них має свою специфіку залежно від обставин. Як відобразити дивіденди за методом участі в капіталі, що робити, якщо постачальник відмовився задовольнити претензію, або як оформити відшкодування збитків від нестачі запасів – усе це потребує окремого підходу до проводок. Зібрали вісім типових ситуацій із числовими прикладами, щоб у потрібний момент не витрачати час на пошук відповіді
Облік авансів виданих і отриманих регулюється низкою правил, дотримання яких є обов'язковим для коректного відображення господарських операцій. На практиці ситуації бувають різними: повна або часткова поставка, повернення коштів, списання після закінчення строку позовної давності. Матеріал охоплює всі ці випадки й допоможе уникнути типових помилок в обліку та розрахунках з ПДВ
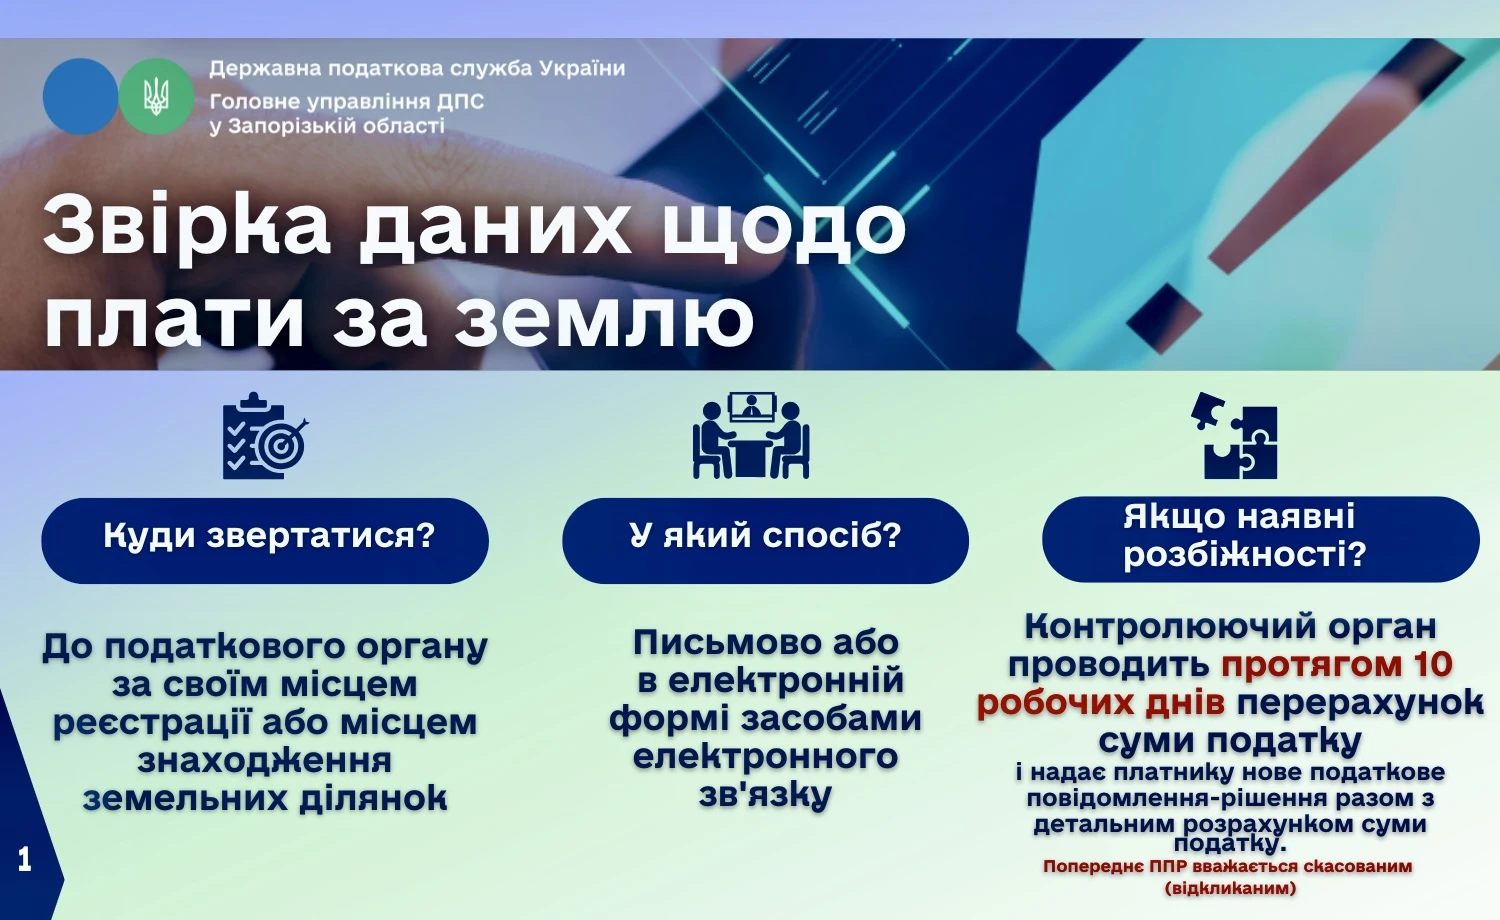
Фізична особа може подати заяву на звірку за своїм місцем реєстрації або за місцем розташування будь-якої з земельних ділянок, що перебувають у її власності або користуванні. Це важливо, особливо якщо у платника – кілька ділянок у різних територіальних громадах
Розрахунки з покупцями та замовниками – щоденна реальність кожного бухгалтера, але навіть у типових операціях є нюанси, які легко упустити. Попередня оплата, часткове повернення товару, продаж з прив'язкою до курсу валюти або на умовах товарного кредиту – кожна з цих ситуацій має свою логіку проводок і потребує уважності. У матеріалі – сім практичних прикладів із числовими розрахунками, які охоплюють найпоширеніші варіанти розрахунків з покупцями
Стаття присвячена оновленій формі місячного Податкового розрахунку для юридичних осіб, затвердженій наказом Мінфіну №243. Розглянуто нову редакцію форми, оновлені додатки (Д1, 4ДФ, Д5, Д6 та ін.), а також змінені правила заповнення, коригування показників і подання звітності. Окрему увагу приділено структурі Розрахунку: вступній частині, табличному блоку та деталізації всіх додатків із роз’ясненням ключових рядків і граф. Матеріал охоплює як загальні правила подання (строки, місце подання, відповідальність), так і практичні нюанси заповнення ЄСВ, ПДФО та військового збору, включно з коригуваннями та виправленням помилок

Продавець вирішив пробачити покупцю частину боргу за раніше відвантажений товар? Така операція може мати наслідки для податку на прибуток. Чи потрібно збільшувати фінансовий результат на суму прощеної заборгованості, залежить від статусу покупця та застосування норм пп. 140.5.10 ПКУ. Розбираємо, коли виникає податкове коригування, а коли його не потрібно проводити