
Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
30 вересня III квартал завершився, але для бухгалтера робота тільки набирає обертів. Треба перевірити розрахунки з контрагентами, залишки запасів, основні засоби, зарплатні податки, фінансовий результат і переконатися, що бухгалтерський облік узгоджується з податковою звітністю. Особлива складність у тому, що частина документів за вересень надходить уже в жовтні. Десь не закрили аванс, десь забули нарахувати витрати, а десь дані обліку не збігаються з декларацією. Тому пропонуємо пройти десять контрольних точок. Це практичний чекліст, який допоможе виявити проблеми до подання звітності за дев’ять місяців і не переносити їх на річне закриття
Почніть із розрахунків із покупцями. Сформуйте оборотно-сальдову відомість і перевірте, чи відповідають залишки на рахунку 361 договорам, накладним, актам і платежам.
Наприклад, покупець заборгував 100 000 грн ще за відвантаженням 2023 року. Чи можна списати цей борг лише тому, що минуло три роки?
Ні, автоматично – не можна. Потрібно визначити строк позовної давності з урахуванням обставин конкретної справи та правил, які діяли протягом відповідного періоду. Для податкового обліку також потрібно перевірити, чи відповідає заборгованість критеріям безнадійної за пп. 14.1.11 Податкового кодексу України (далі – ПКУ).
Що має насторожити:
Тепер перевірте розрахунки з постачальниками та іншими кредиторами. Звірте залишки на рахунках 631 і 685 із договорами, первинними документами, актами звірки та банківськими виписками.
1. Особливу увагу приділіть заборгованості, яка місяцями залишається незмінною. Перевірте, чи справді підприємство ще має зобов’язання перед кредитором, чи не було оплату проведено, але не відображено в обліку, і чи всі первинні документи передано до бухгалтерії.
Наприклад, на рахунку 631 обліковується кредиторська заборгованість у сумі 100 000 грн перед постачальником, який припинив діяльність у 2023 році.
Не поспішайте списувати цей борг лише через давність. Спочатку перевірте відомості в ЄДР: якщо постачальника офіційно припинено, це може бути підставою для списання заборгованості. Якщо ж юридична особа досі існує, потрібно з’ясувати, чи сплив строк позовної давності з урахуванням правил, що діють під час воєнного стану, та чи є інші підстави для списання.
Якщо є законні підстави для списання кредиторської заборгованості, її суму включають до складу інших доходів: Дт 631 – Кт 717. Операцію потрібно належно документально оформити: провести інвентаризацію розрахунків, скласти відповідний акт і видати наказ про списання.
2. Перевірте видані аванси. Якщо підприємство перерахувало постачальнику кошти, але досі не отримало товар, послугу або документи, потрібно з’ясувати причину й визначити подальші дії. Якщо очікуєте податкову накладну, контролюйте її реєстрацію та строки реалізації права на податковий кредит.
За загальним правилом зареєстровану податкову накладну можна включити до податкового кредиту протягом 365 календарних днів із дати її складання, але для окремих ситуацій діють спеціальні правила. Якщо постачальник зареєстрував накладну із запізненням, право на кредит також потрібно перевіряти з урахуванням установлених обмежень.
3. Якщо підприємство має заборгованість перед нерезидентами, перевірте, чи правильно перерахували монетарні статті за курсом на 30 вересня та чи відобразили курсові різниці.
4. За розрахунками з фізичними особами та ФОПами з’ясуйте, чи правильно визначили податкові наслідки виплат. Якщо підприємство виступає податковим агентом, перевірте утримання ПДФО та військового збору в тих випадках, коли це передбачено законодавством.
Що має насторожити:
Перевірте основні засоби й нематеріальні активи, придбані або створені протягом липня–вересня.
1. Якщо об’єкт уже готовий до використання, з’ясуйте, чи оформлено введення в експлуатацію та чи правильно визначено дату початку амортизації.
У бухгалтерському обліку амортизацію за загальним правилом починають із місяця, наступного за місяцем, у якому об’єкт став придатним для корисного використання, якщо підприємство не застосовує інший дозволений НП(С)БО 7 «Основні засоби» (далі – НП(С)БО 7) метод початку нарахування.
2. Окремо перегляньте капітальні інвестиції на рахунку 15. Якщо обладнання, приміщення або інший об’єкт уже фактично використовують, але він досі обліковується як незавершені капітальні інвестиції, з’ясуйте причину та оформіть необхідні документи.
3. Для податкових цілей перевірте вартісний критерій основних засобів: за пп. 14.1.138 ПКУ він становить понад 20 000 грн за умови відповідності активу іншим критеріям цієї норми.
4. Перевірте основні засоби, які продали, ліквідували або більше не використовують. Переконайтеся, що вибуття правильно відображено в обліку, визначено фінансовий результат і враховано можливі податкові наслідки, зокрема з ПДВ. У разі ліквідації важливо встановити обставини та мати документи, які підтверджують її причини й факт вибуття об’єкта.
Наприклад, кондиціонер вартістю 42 000 грн без ПДВ введено в експлуатацію 15 серпня 2026 року. Строк корисного використання – 5 років, метод амортизації – прямолінійний. Якщо підприємство застосовує загальне правило початку нарахування амортизації з місяця, наступного за місяцем введення об’єкта в експлуатацію, то з вересня щомісячна амортизація становитиме 700 грн (36 000 грн ÷ 60 місяців).
Наприклад, ноутбук вартістю 20 000 грн – не відповідає вартісному критерію основного засобу для податкових цілей, установленому пп. 14.1.138 ПКУ. Якщо ноутбук відповідає критеріям визнання малоцінного необоротного матеріального активу (МНМА) у бухгалтерському обліку, підприємство може застосовувати до нього один із передбачених НП(С)БО 7 методів амортизації – зокрема, 100 % вартості в першому місяці використання або 50 % у першому місяці та решту 50 % у місяці вилучення з активів.
Що має насторожити:
Наступна контрольна точка – товари, матеріали, сировина та готова продукція. Перевірте залишки на рахунках 20, 22, 26 і 28 та зіставте їх із даними складського обліку.
Наприклад, під час інвентаризації виявили нестачу товару собівартістю 6 000 грн. Під час придбання товару підприємство включило до податкового кредиту з ПДВ 1 200 грн. У бухгалтерському обліку нестачу відображають проведенням Дт 947 – Кт 281 на суму 6 000 грн. Якщо встановлено винну особу та є підстави покласти на неї відповідальність за відшкодування збитків, суму, що підлягає відшкодуванню, відображають проведенням Дт 375 – Кт 716.
Окремо перевірте ПДВ-наслідки. Якщо товари починають використовуватися в операціях, що не є господарською діяльністю, може виникнути обов’язок нарахувати компенсуючі податкові зобов’язання за п. 198.5 ПКУ. Однак сам факт нестачі не означає автоматичного нарахування ПДВ за цією нормою: потрібно врахувати обставини втрати, характер операції та наявність документального підтвердження. Зокрема, документально підтверджене знищення або втрата товарів унаслідок обставин непереборної сили (бойові дії) потребує окремої оцінки з урахуванням норм ПКУ.
Що має насторожити:
Під час закриття кварталу перевірте не лише правильність нарахування зарплати, а й відпускні, лікарняні, премії та інші виплати працівникам.
У 2026 році основні ставки становлять: ПДФО – 18%, військовий збір – 5%, ЄСВ – 22%. Мінімальна зарплата на початок і протягом III кварталу становить 8 647 грн, а мінімальний страховий внесок з ЄСВ – 1 902,34 грн на місяць, якщо для конкретної категорії платника не передбачено винятків.
ФОПи продовжують подавати об’єднану звітність за квартальний звітний період.
Наприклад, працівник працює на умовах неповного робочого часу за основним місцем роботи. За місяць йому нарахували зарплату 4 000 грн.
Якщо до працівника застосовується вимога про сплату ЄСВ з мінімальної заробітної плати, роботодавець розраховує внесок так:
Зверніть увагу, що доплату до мінімального страхового внеску здійснюють не в усіх випадках. Перед розрахунком перевірте, чи поширюється ця вимога на конкретного працівника, адже законодавство передбачає винятки
Що має насторожити:
Після перевірки активів, запасів і розрахунків переходьте до фінансового результату. Сформуйте оборотно-сальдову відомість і перевірте, чи всі доходи та витрати за дев’ять місяців відображені в належних періодах.
Що має насторожити:
Якщо підприємство є платником податку на прибуток і звітує щокварталу, потрібно підготувати декларацію за 3 квартали 2026 року та перевірити правильність визначення об’єкта оподаткування.
1. Почніть із фінансового результату до оподаткування за даними бухгалтерського обліку.
2. З’ясуйте, чи потрібно коригувати його на податкові різниці, і перевірте правильність розрахунку податку.
Не варто механічно переносити фінансовий результат до декларації без перевірки.
3. Зверніть увагу на амортизацію основних засобів, резерви, операції з нерезидентами, безнадійну заборгованість та інші операції, для яких ПКУ передбачає спеціальні правила.
4.Визначте, чи правильно підприємство обрало звітний період. Квартальне звітування та право не застосовувати податкові різниці – це різні питання, які потрібно аналізувати за відповідними нормами ПКУ.
Якщо річний дохід за правилами бухгалтерського обліку, за вирахуванням непрямих податків, не перевищує 40 млн грн, платник за визначених ПКУ умов може прийняти рішення про незастосування більшості податкових різниць. Водночас існують винятки, а рішення потрібно належним чином відобразити в декларації.
Тому вже зараз варто оцінити очікуваний річний дохід і перевірити, які правила застосовуватимуться до підприємства надалі. Але не змінюйте порядок розрахунку податку посеред року лише через попередній прогноз: враховуйте встановлені ПКУ критерії та відповідний звітний період.
Що має насторожити:
Платникам єдиного податку варто перевірити дохід наростаючим підсумком від початку року та порівняти його з граничним обсягом для своєї групи.
Платники єдиного податку третьої групи подають декларацію за квартальний звітний період. За III квартал 2026 року граничний строк подання – 9 листопада, а строк сплати задекларованого податку – 19 листопада 2026 року, якщо не застосовуються спеціальні правила чи перенесення строків.
Наприклад, ФОП 3-ї групи зі ставкою ЄП 5% за 9 місяців 2026 року отримав дохід 9 500 000 грн. До граничного обсягу доходу для перебування на спрощеній системі залишається лише 591 049 грн.
Якщо в IV кварталі ФОП перевищить установлений ліміт, до суми перевищення застосують ставку ЄП 15%, а підприємець зобов’язаний перейти на загальну систему оподаткування з установленого ПКУ строку.
Важливо! Під час розрахунку доходу правильно враховувати рух коштів. Отримана передоплата включається до доходу в періоді її надходження, а в разі повернення коштів покупцю раніше включену суму доходу можна зменшити в періоді повернення за дотримання вимог ПКУ.
Що має насторожити:
Під час закриття кварталу платникам ПДВ потрібно перевірити всі оподатковувані операції, податкові зобов’язання та податковий кредит.
Важливо пам’ятати: бухгалтерський дохід і база оподаткування ПДВ можуть не збігатися. Тому не намагайтеся просто прирівняти обороти рахунку 70 до всіх показників декларації. Кожну суттєву різницю потрібно пояснити правилами визнання доходу, першої події або іншими особливостями операції.
Що має насторожити:
Коли всі попередні перевірки завершено, звірте ключові показники бухгалтерського обліку з податковими деклараціями та розрахунками. Саме на цьому етапі часто виявляються помилки, які не помітні під час перевірки окремого рахунку.
Важливо: мета звірки – не домогтися механічного збігу всіх показників, а переконатися, що кожна розбіжність має зрозуміле пояснення та підтверджується документами.
Звіт про фінансові результати (Звіт про сукупний дохід) (ф. № 2)
Читайте більше:
Хто подає фінансову звітність до ДПС: податківці роз’яснили правила
Немає головного бухгалтера: як підписувати податкову звітність КЕП та чи подавати заяву №1-ОПП
Податківці пояснили, чи вважається прийнятою декларація, подана до фінансової звітності
J0100130 – оновлена декларація з податку на прибуток за ІІІ квартал вже в Е-кабінеті
Декларація з податку на прибуток із додатками за три квартали 2026-го: інструкція зі складання
У статті розбираємо, як правильно коригувати зарплату, якщо працівник був на лікарняному, а табель обліку робочого часу вже «закритий». Експерт пояснив: коли потрібно робити коригуючий табель і як його оформити; як сторнувати зайво нараховану зарплату та нарахувати лікарняні; нюанси відображення сторнованої зарплати у звітності: додатки 4ДФ та 1; приклади розрахунків і покрокова інструкція для бухгалтерів
Закриття зарплатного місяця охоплює не лише розрахунок зарплати, а й перевірку кадрових документів, податків, ЄСВ, утримань і звітних показників. Пропонуємо вашій увазі чекліст із 15 пунктів, який допоможе знайти розбіжності до виплати коштів і подання Податкового розрахунку з ЄСВ, податку на доходи та військового збору
Військовозобов'язаний на внутрішнє звіряння не надає актуальний Резерв+. Які дії відповідальної особи та які наслідки для відповідальної особи та директора?
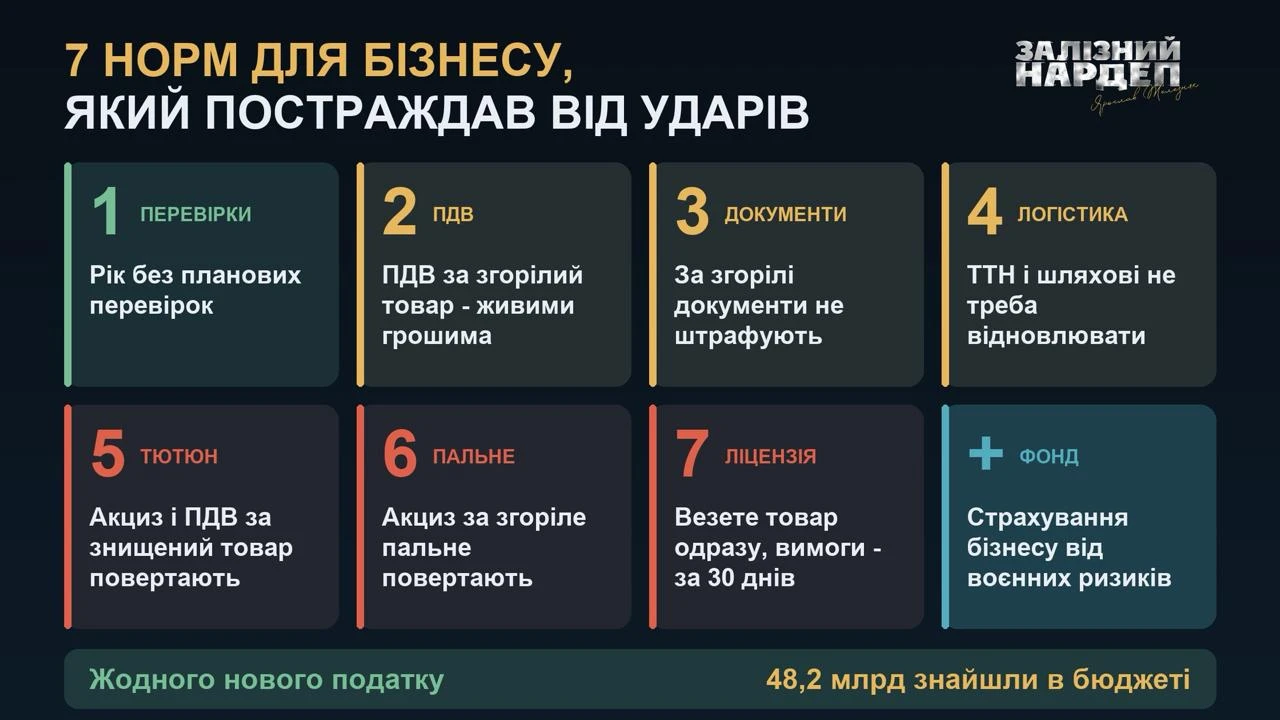
Нардеп Ярослав Железняк із командою готує законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
У ВРУ зареєстрували законопроєкт №16158, який передбачає спеціальні правила підтвердження показників податкової звітності для платників податків і податкових агентів, які постраждали від обстрілів та втратили первинні документи. Пропонується дозволити зберігати задекларовані витрати, податковий кредит з ПДВ та інші показники без відповідних документів, а також запровадити мораторій на документальні перевірки за визначені податкові періоди. Водночас платники, які безпідставно скористаються спеціальними правилами, нестимуть відповідальність
Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Під час відновлення або переобладнання орендованої інфраструктури орендар може тимчасово демонтувати, перенести та повторно змонтувати власне обладнання, а орендодавець – компенсувати витрати на ці роботи. Розглянемо також умови формування податкового кредиту та застосування п. 198.5 ПКУ
Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год
Здійснюємо оплату за послуги із надання доступу до сервісу Cloudflare 2500 доларів США з корпоративної картки. Чи підлягає оподаткуванню така оплата, якщо провайдер є резидентом і у випадку якщо є нерезидентом? Як правильно провести по обліку та необхідні документи?
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Як скласти номенклатуру справ структурного підрозділу на 2027 рік: визначити структуру, нумерацію розділів та індекси справ, хто відповідає за підготовку документа і до якого строку його потрібно оформити. Розбираємо правила формулювання заголовків, строки зберігання документів та наводимо зразок номенклатури справ відділу діловодства
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
ДПС роз’яснила, що сума поворотної фінансової допомоги, яку фізична особа – резидент України отримує назад у тому самому розмірі, не включається до її загального місячного (річного) оподатковуваного доходу. Водночас якщо особа зобов’язана подавати декларацію про майновий стан і доходи з інших підстав, слід враховувати вимоги п. 179.2 ПКУ щодо зазначення в ній відповідних доходів
За даними БЕБ, у 2024–2025 роках мережа магазинів м’ясної продукції використовувала 130 підконтрольних ФОП для штучного розподілу доходів і зменшення податкових зобов’язань. Завдані державі збитки на суму понад 23,5 млн грн відшкодовано в повному обсязі, а матеріали кримінального провадження скеровано до суду з клопотанням про звільнення головного бухгалтера від кримінальної відповідальності
За операціями з постачання товарів і послуг, оплачених бюджетними коштами, податкові зобов’язання з ПДВ виникають на дату зарахування коштів на банківський рахунок постачальника. Тому якщо покупець перерахував кошти в один день, а постачальник отримав їх наступного, податкову накладну складають саме на дату зарахування
Товарний чек часто використовують підприємці, які продають товари та хочуть підтвердити факт продажу й отримання коштів. Але чи є він розрахунковим документом, за якою формою він має бути оформлений та чи може він вважатися підтвердним документом для підзвітної особи. Розглянемо докладно
Полтавський окружний адміністративний суд підтримав позицію контролюючого органу у спорі щодо донарахування податків. Підставою стало, зокрема, невключення до доходів за 2023 рік вартості кукурудзи, не повернутої за договором безпроцентної товарної позики, що призвело до донарахування 2 402 306 грн податку на прибуток