
Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
РРО / ПРРО, фіскальні чеки
26.10.2026
Товарний чек: чи вважається розрахунковим документом
Товарний чек часто використовують підприємці, які продають товари та хочуть підтвердити факт продажу й отримання коштів. Але чи є він розрахунковим документом, за якою формою він має бути оформлений та чи може він вважатися підтвердним документом для підзвітної особи. Розглянемо докладно
- Товарний чек – розрахунковий документ
- Чи замінює товарний чек фіскальний чек
- Як має бути оформлено товарний чек
- Чи є товарний чек підтвердним документом для підзвітної особи
Товарний чек – розрахунковий документ
Відповідно до ст. 2 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон №265) розрахунковий документ – це документ установленої форми та змісту, який підтверджує факт продажу товарів.
До таких документів належать, зокрема, касовий чек, товарний чек, розрахункова квитанція.
Чи замінює товарний чек фіскальний чек
Замінює, але тільки в тих випадках, коли застосування РРО/ПРРО та розрахункові квитанції (далі – РК) і відповідно оформлення фіскального чека або РК не є обов’язковим.
Так, ФОП платники єдиного податку 1 групи не застосовують РРО/ПРРО та (п. 296.10 Податкового кодексу України, далі – ПКУ, п. 6 ст. 9 Закону №265), тому у разі продажу товарів оформлюють товарні чеки.
Також РРО/ПРРО та РК можуть не застосовувати продавці якщо отримують оплати які відносяться до банківських операцій (п. 2 ст. 9 Закону №265). До таких операція відносяться операції з (Лист ДПС від 29.09.2025 №1057/2/99-00-21-01-01-02):
- перерахування коштів із поточного рахунку банка на поточний рахунок у форматі IBAN Registry:2009, NEQ, ДСТУ-Н 7167:2010;
- внесення готівки через касу банку для подальшого перерахування на поточний рахунок;
- внесення готівки через платіжний термінал та/або ПТКС, який належить банку.
У таких випадках ФОП також можуть оформлювати товарні чеки.
Як має бути оформлено товарний чек
Форму та зміст товарного чека наразі законодавчо не визначено. Тому суб’єкти господарювання можуть видавати товарні чеки довільної форми.
Але за роз’ясненням податківців (ЗІР, категорія 109.10) оскільки зміст розрахункових документів, надання покупцю яких є обов’язковим, встановлені п. 2 розд. II Положення про форму та зміст розрахункових документів/електронних розрахункових документів, затвердженого наказом Міністерства фінансів України від 21.01.2016 №13 (далі – Положення №13), то попри те, що форма та зміст товарного чека на теперішній час законодавчо не визначена, товарний чек повинен містити напис «Товарний чек» та за змістом відповідати вимогам п. 2 розд. II Положення №13 за виключенням відображення в ньому фіскального номера РРО, напису «Фіскальний чек».
Таким чином, товарний чек повинен мати такі реквізити:
- найменування та адреса господарської одиниці, які зазначені в документі на право власності або користування та відповідають інформації, що повідомлена ДПС формою №20-ОПП;
- для суб’єктів господарювання, що зареєстровані як платники ПДВ, індивідуальний податковий номер платника ПДВ. Перед номером друкують великі літери «ПН»;
- реєстраційний номер облікової картки платника податків (РНОКПП) або серія та номер паспорта/номер ID-картки (для фізичних осіб, які мають відмітку в паспорті про право здійснювати будь-які платежі за серією та номером паспорта) (ідентифікаційні дані);
- якщо кількість придбаного товару (обсяг отриманої послуги) не дорівнює одиниці виміру, – кількість, вартість одиниці виміру придбаного товару (отриманої послуги);
- код товарної підкатегорії згідно з УКТЗЕД (у разі продажу підакцизних товарів);
- назва товару (послуги), вартість;
- ставка та сума ПДВ – для платників ПДВ;
- позначення форми оплати (готівкою, електронним платіжним засобом, у кредит тощо), сума коштів за цією формою оплати та валюта операції;
- загальна вартість придбаних товарів (отриманих послуг) у межах чека;
- округлення;
- до сплати;
- порядковий номер чека, дата (день, місяць, рік) проведення розрахункової операції.
Чи є товарний чек підтвердним документом для підзвітної особи
Перелік документів, якими підтверджуються витрати підзвітної особи, наведено у пп. «а» пп. 170.9.1 ПКУ. Там ідеться про витрати на відрядження, але на цю норму орієнтуються і для підтвердження витрат на господарські потреби.
Так, до підтвердних документів належать:
- транспортні квитки або транспортні рахунки та багажні квитанції (у т. ч. електронні квитки); документи, отримані від осіб, які надають послуги з розміщення та проживання фізичної особи, страхові поліси;
- документи (виписки та/або відомості з рахунку), що містять визначену законом інформацію про виконані платіжні операції за рахунком, до якого емітовані платіжні інструменти;
- документи, що підтверджують виконання операції з використанням платіжних інструментів;
- інші документи, що засвідчують вартість витрат.
Товарний чек – це і є інший документ, що засвідчує вартість витрат. Тому його можна приймати як документ, що підтверджує витрати підзвітної особи (на відрядження або на придбання товарів для підприємства). Звісно, за умови, що такий чек містить всі реквізити, передбачені для первинних документів ст. 9 Закону України від 16.07.1999 №996-XIV (далі – Закон №996), а саме:
- назву документа (форми), у нашому разі – «Товарний чек»;
- дату складання;
- назву суб’єкта, від імені якого складено документ;
- зміст та обсяг господарської операції, одиницю виміру господарської операції;
- прізвище особи, відповідальної за здійснення господарської операції і правильність її оформлення;
- особистий підпис або інші дані, що дають змогу ідентифікувати особу, яка брала участь у здійсненні господарської операції.
Як бачимо, обов’язкові реквізити документа, передбачені Законом №996 і п. 2 розд. ІІ Положення №13, практично збігаються.
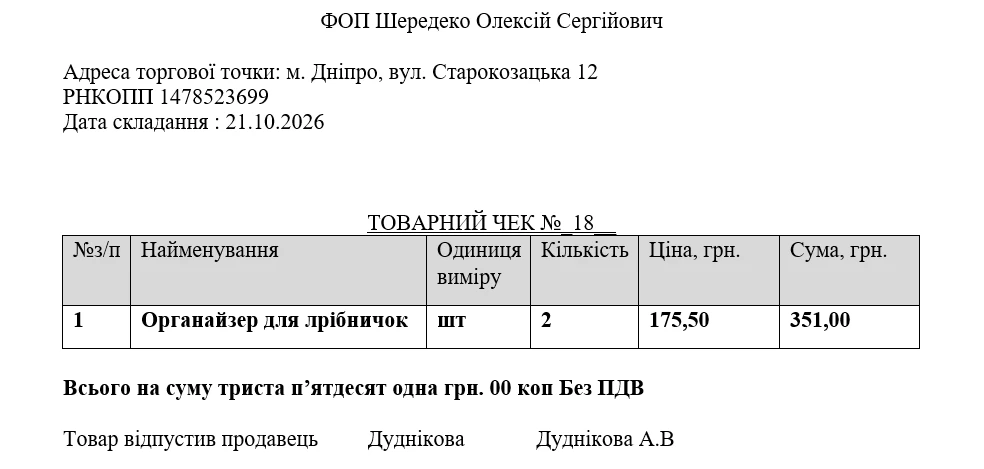
Зразок оформлення товарного чека
Шаблони та зразки документів:
Читайте більше:
РРО / ПРРО: чи передбачено створення дубліката фіскального чека у разі його втрати
Форма чеку та реквізити для ФОПів-платників ПДВ
Як правильно оформити чек на 55 тисяч на продаж за готівку
Чи можна видавати фіскальний чек іноземною мовою або мовою нацменшин
Як видавати чеки при роботі з NovaPay
Фіскальний чек без помилок: чому підприємцям варто перевірити свої РРО вже сьогодні
Лікарняні та декретні
26.10.2026
Сторнована зарплата через лікарняний: заповнення Податкового розрахунку
У статті розбираємо, як правильно коригувати зарплату, якщо працівник був на лікарняному, а табель обліку робочого часу вже «закритий». Експерт пояснив: коли потрібно робити коригуючий табель і як його оформити; як сторнувати зайво нараховану зарплату та нарахувати лікарняні; нюанси відображення сторнованої зарплати у звітності: додатки 4ДФ та 1; приклади розрахунків і покрокова інструкція для бухгалтерів
Заробітна плата
26.10.2026
Закриття зарплатного місяця: 15 перевірок бухгалтера перед виплатою та звітністю
Закриття зарплатного місяця охоплює не лише розрахунок зарплати, а й перевірку кадрових документів, податків, ЄСВ, утримань і звітних показників. Пропонуємо вашій увазі чекліст із 15 пунктів, який допоможе знайти розбіжності до виплати коштів і подання Податкового розрахунку з ЄСВ, податку на доходи та військового збору
Військовий облік
26.10.2026
Дії кадровика та наслідки для керівника у разі ненадання працівником актуальних даних Резерв+ для звіряння у 2026 році
Військовозобов'язаний на внутрішнє звіряння не надає актуальний Резерв+. Які дії відповідальної особи та які наслідки для відповідальної особи та директора?
Пільги
26.10.2026
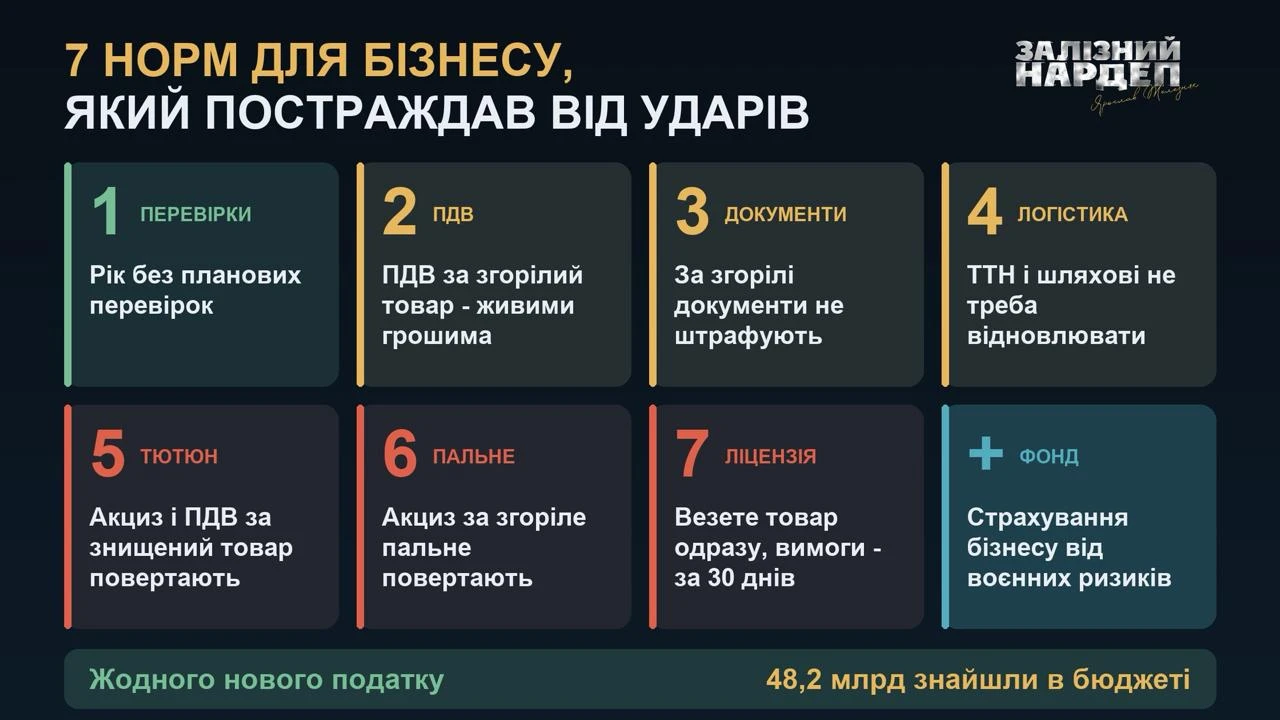
Мораторій на перевірки та повернення ПДВ: як планують підтримати постраждалий бізнес
Нардеп Ярослав Железняк із командою готує законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Пільги
26.10.2026
Мораторій на перевірки та збереження податкового кредиту з ПДВ: що пропонує законопроєкт №16158
У ВРУ зареєстрували законопроєкт №16158, який передбачає спеціальні правила підтвердження показників податкової звітності для платників податків і податкових агентів, які постраждали від обстрілів та втратили первинні документи. Пропонується дозволити зберігати задекларовані витрати, податковий кредит з ПДВ та інші показники без відповідних документів, а також запровадити мораторій на документальні перевірки за визначені податкові періоди. Водночас платники, які безпідставно скористаються спеціальними правилами, нестимуть відповідальність
ПДФО
26.10.2026
Продаж нерухомості, рухомого майна та спадщина: як визначити резиденство для ПДФО
Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
ПДВ
26.10.2026
Орендодавець відшкодовує демонтаж і монтаж обладнання: податкові наслідки з ПДВ
Під час відновлення або переобладнання орендованої інфраструктури орендар може тимчасово демонтувати, перенести та повторно змонтувати власне обладнання, а орендодавець – компенсувати витрати на ці роботи. Розглянемо також умови формування податкового кредиту та застосування п. 198.5 ПКУ
Політика, економіка
26.10.2026
Яким буде тариф на світло з 1 листопада 2026 року для населення: рішення Уряду
Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год
Витрати діяльності
26.10.2026
Оплата послуг Cloudflare з корпоративної картки у 2026 році: ПДВ, податок на нерезидентів та бухгалтерський облік
Здійснюємо оплату за послуги із надання доступу до сервісу Cloudflare 2500 доларів США з корпоративної картки. Чи підлягає оподаткуванню така оплата, якщо провайдер є резидентом і у випадку якщо є нерезидентом? Як правильно провести по обліку та необхідні документи?
Календар бухгалтера
26.10.2026
30 жовтня – останній день сплати податків за вересень 2026 року
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Кадрова робота
26.10.2026
Номенклатура справ структурного підрозділу на 2027 рік: як оформити відділ діловодства
Як скласти номенклатуру справ структурного підрозділу на 2027 рік: визначити структуру, нумерацію розділів та індекси справ, хто відповідає за підготовку документа і до якого строку його потрібно оформити. Розбираємо правила формулювання заголовків, строки зберігання документів та наводимо зразок номенклатури справ відділу діловодства
Особи з інвалідністю
26.10.2026
Новий звіт про внесок за працевлаштування осіб з інвалідністю до 9 листопада за І–ІІІ квартал: форма та приклади заповнення від ДПС
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
ПДФО
26.10.2026
Повернення безвідсоткової позики від нерезидента: чи виникає оподатковуваний дохід
ДПС роз’яснила, що сума поворотної фінансової допомоги, яку фізична особа – резидент України отримує назад у тому самому розмірі, не включається до її загального місячного (річного) оподатковуваного доходу. Водночас якщо особа зобов’язана подавати декларацію про майновий стан і доходи з інших підстав, слід враховувати вимоги п. 179.2 ПКУ щодо зазначення в ній відповідних доходів
Перевірки, штрафи
26.10.2026
Схема дроблення бізнесу в мережі м’ясних магазинів через 130 ФОП: головному бухгалтеру повідомили про підозру
За даними БЕБ, у 2024–2025 роках мережа магазинів м’ясної продукції використовувала 130 підконтрольних ФОП для штучного розподілу доходів і зменшення податкових зобов’язань. Завдані державі збитки на суму понад 23,5 млн грн відшкодовано в повному обсязі, а матеріали кримінального провадження скеровано до суду з клопотанням про звільнення головного бухгалтера від кримінальної відповідальності

ПДВ
26.10.2026
Кошти списали сьогодні, зарахували завтра: коли складати податкову накладну з ПДВ
За операціями з постачання товарів і послуг, оплачених бюджетними коштами, податкові зобов’язання з ПДВ виникають на дату зарахування коштів на банківський рахунок постачальника. Тому якщо покупець перерахував кошти в один день, а постачальник отримав їх наступного, податкову накладну складають саме на дату зарахування
Перевірки, штрафи
26.10.2026
Донараховано податок на прибуток: суд підтвердив донарахування 2,4 млн грн через неповернуту кукурудзу
Полтавський окружний адміністративний суд підтримав позицію контролюючого органу у спорі щодо донарахування податків. Підставою стало, зокрема, невключення до доходів за 2023 рік вартості кукурудзи, не повернутої за договором безпроцентної товарної позики, що призвело до донарахування 2 402 306 грн податку на прибуток