
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
За операціями з постачання товарів і послуг, оплачених бюджетними коштами, податкові зобов’язання з ПДВ виникають на дату зарахування коштів на банківський рахунок постачальника. Тому якщо покупець перерахував кошти в один день, а постачальник отримав їх наступного, податкову накладну складають саме на дату зарахування
Товариство здійснює операції з постачання товарів/послуг, оплата за які здійснюється за рахунок бюджетних коштів.
Покупцем було здійснено оплату за такі товари/послуги, при цьому кошти:
Між сторонами виникли неузгодженості щодо визначення дати складання податкової накладної.
Товариство просило надати ІПК щодо:
За операціями з постачання товарів/послуг, оплата за які здійснюється за рахунок бюджетних коштів, податкові зобов’язання з ПДВ визначаються постачальником на дату зарахування таких коштів на рахунок платника податку (постачальника) в банку.
Отже, у ситуації, описаній у зверненні, постачальник повинен скласти податкову накладну на дату зарахування коштів на його рахунок у банку, у тому числі якщо такі кошти було списано з рахунка покупця у попередній день
Джерело: ІПК від 16.10.2026 №6079/ІПК/99-00-21-03-02
З 1 липня 2027 року ПДВ на міжнародні посилки: закони опубліковано!
Послуги з перевезення від нерезидента: чи потрібно нараховувати ПДВ в Україні
Знищення товару комісіонера через форс-мажор: чи може комітент зменшити ПДВ
ПДВ із 1000 грн чи з 820 грн: як оподатковувати послугу митного брокера з фінансовою гарантією
Оплата надурочних робіт має чіткі законодавчі правила, яких роботодавець зобов’язаний дотримуватися. Розмір виплат залежить від системи оплати праці та режиму обліку робочого часу. При цьому всі надурочні години оплачуються у підвищеному розмірі, а заміна грошової компенсації відгулом заборонена
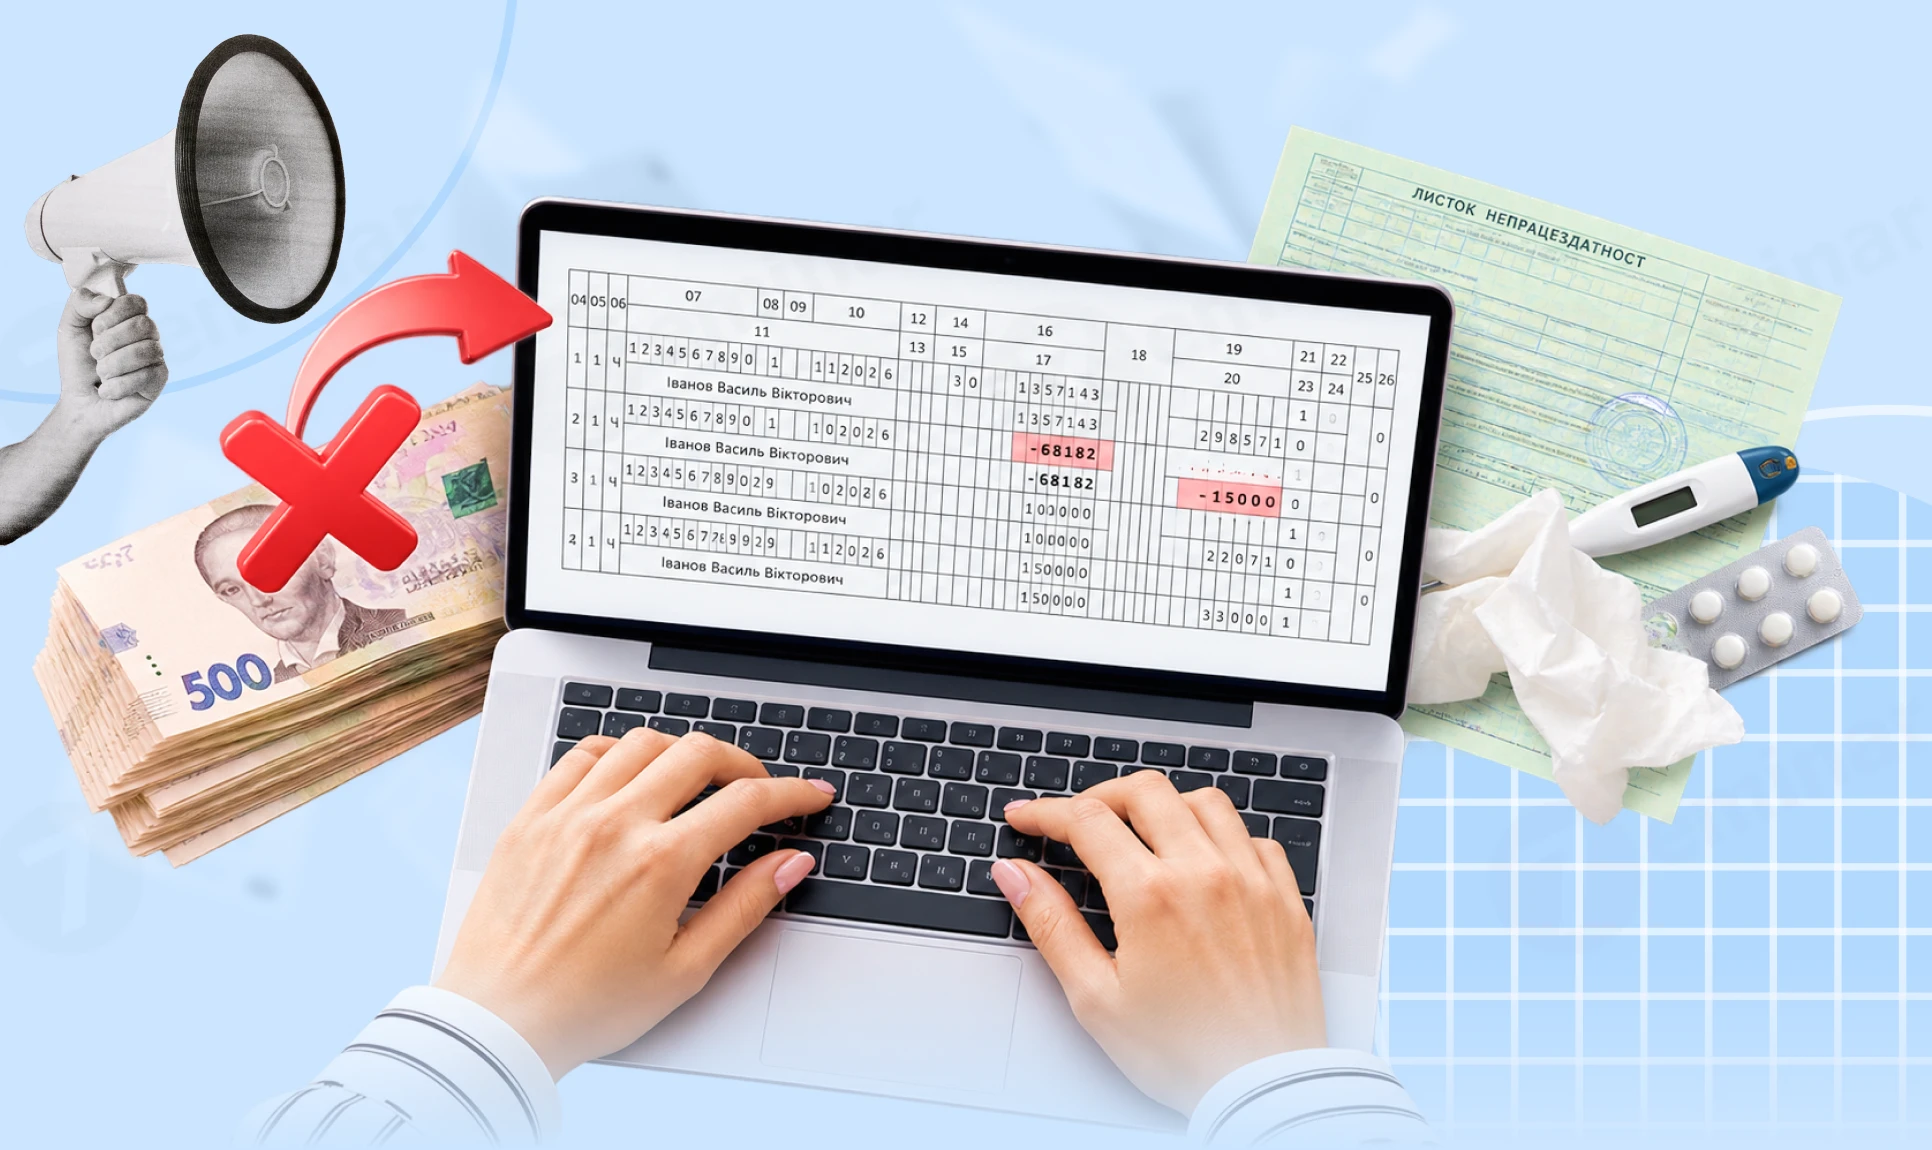
У статті розбираємо, як правильно коригувати зарплату, якщо працівник був на лікарняному, а табель обліку робочого часу вже «закритий». Експерт пояснив: коли потрібно робити коригуючий табель і як його оформити; як сторнувати зайво нараховану зарплату та нарахувати лікарняні; нюанси відображення сторнованої зарплати у звітності: додатки 4ДФ та 1; приклади розрахунків і покрокова інструкція для бухгалтерів
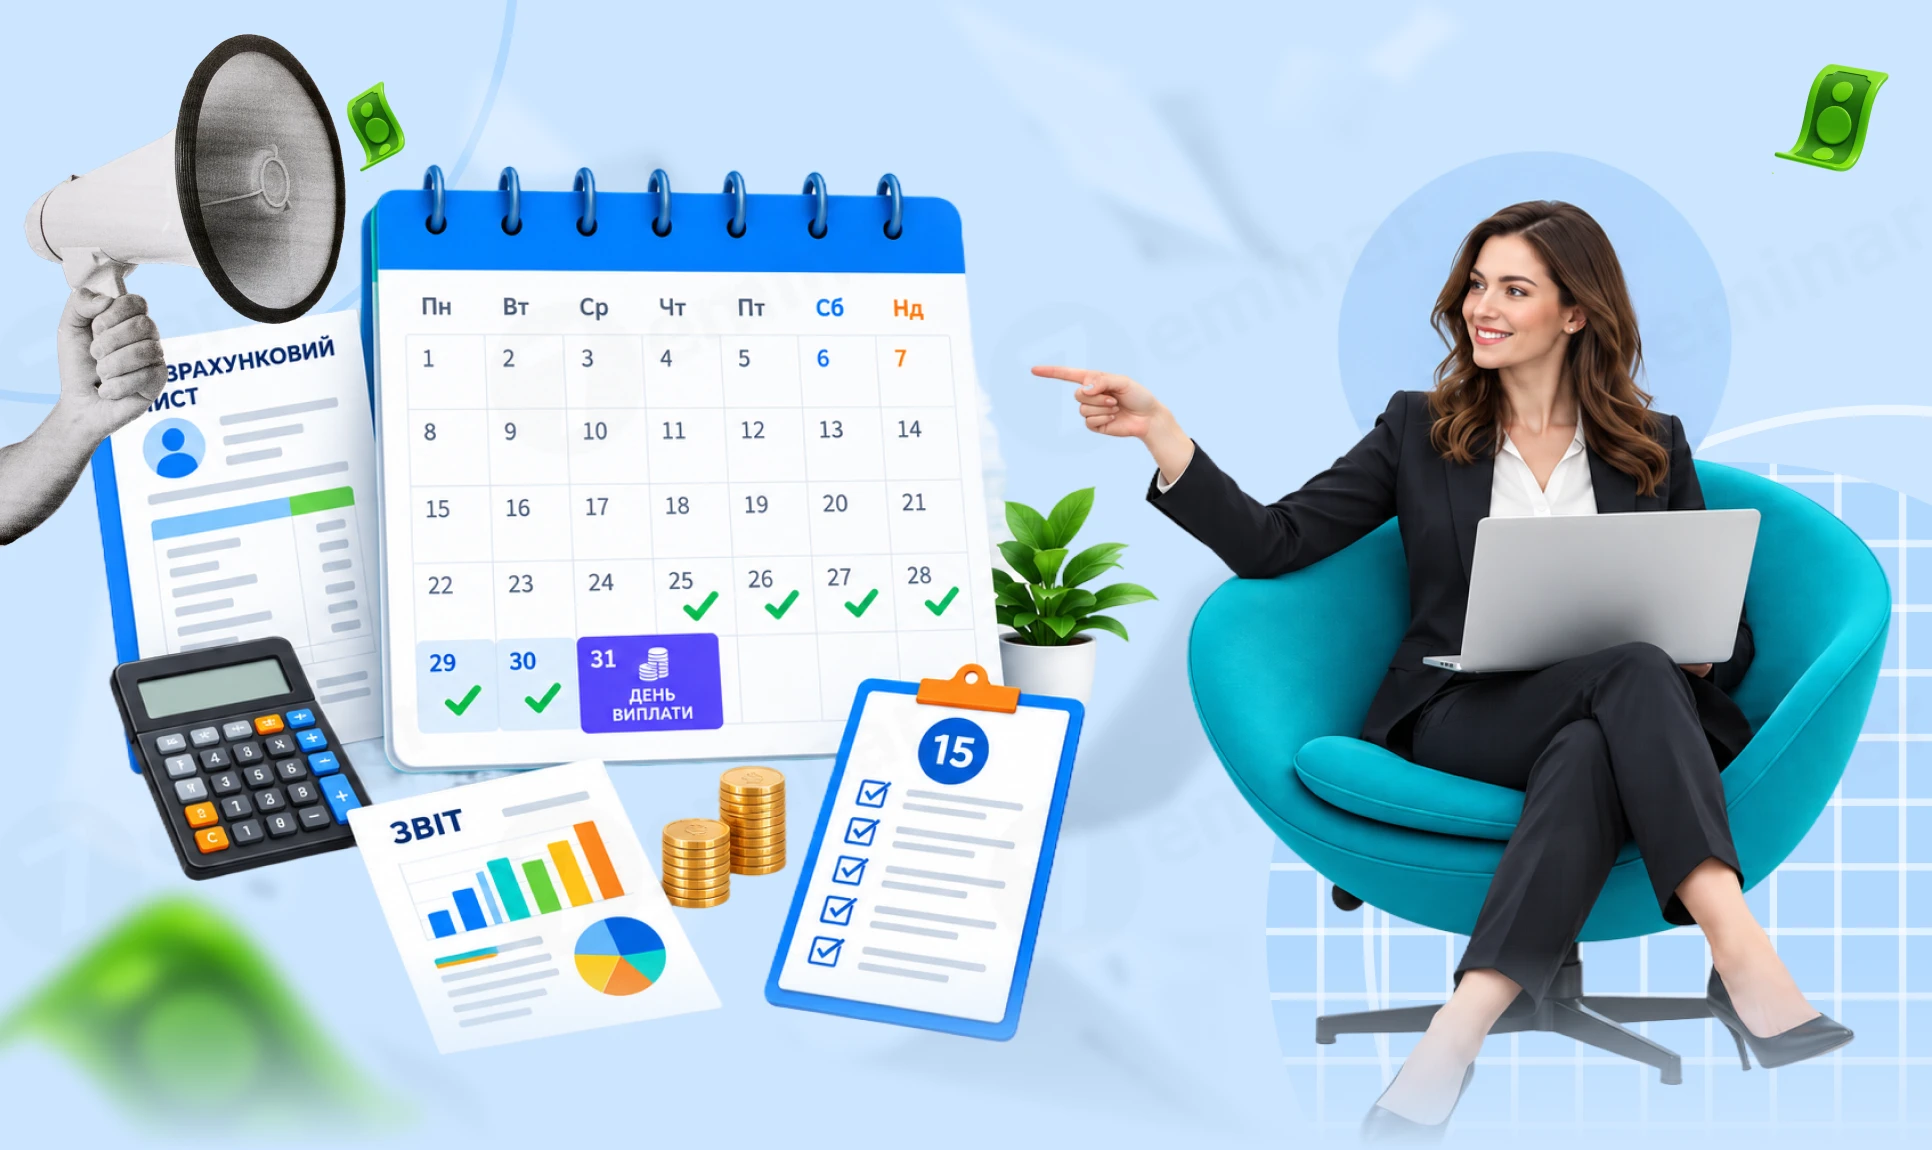
Закриття зарплатного місяця охоплює не лише розрахунок зарплати, а й перевірку кадрових документів, податків, ЄСВ, утримань і звітних показників. Пропонуємо вашій увазі чекліст із 15 пунктів, який допоможе знайти розбіжності до виплати коштів і подання Податкового розрахунку з ЄСВ, податку на доходи та військового збору
Військовозобов'язаний на внутрішнє звіряння не надає актуальний Резерв+. Які дії відповідальної особи та які наслідки для відповідальної особи та директора?
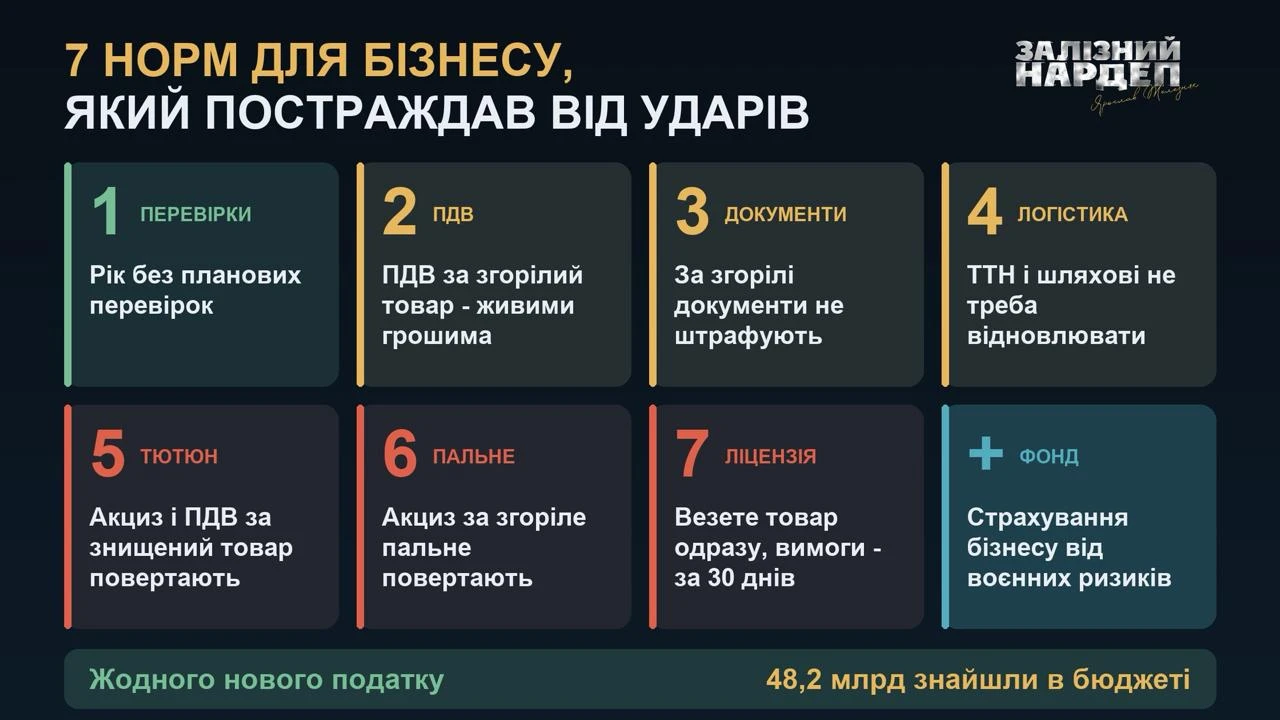
Нардеп Ярослав Железняк із командою готує законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
У ВРУ зареєстрували законопроєкт №16158, який передбачає спеціальні правила підтвердження показників податкової звітності для платників податків і податкових агентів, які постраждали від обстрілів та втратили первинні документи. Пропонується дозволити зберігати задекларовані витрати, податковий кредит з ПДВ та інші показники без відповідних документів, а також запровадити мораторій на документальні перевірки за визначені податкові періоди. Водночас платники, які безпідставно скористаються спеціальними правилами, нестимуть відповідальність
Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Під час відновлення або переобладнання орендованої інфраструктури орендар може тимчасово демонтувати, перенести та повторно змонтувати власне обладнання, а орендодавець – компенсувати витрати на ці роботи. Розглянемо також умови формування податкового кредиту та застосування п. 198.5 ПКУ
Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Як скласти номенклатуру справ структурного підрозділу на 2027 рік: визначити структуру, нумерацію розділів та індекси справ, хто відповідає за підготовку документа і до якого строку його потрібно оформити. Розбираємо правила формулювання заголовків, строки зберігання документів та наводимо зразок номенклатури справ відділу діловодства
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
ДПС роз’яснила, що сума поворотної фінансової допомоги, яку фізична особа – резидент України отримує назад у тому самому розмірі, не включається до її загального місячного (річного) оподатковуваного доходу. Водночас якщо особа зобов’язана подавати декларацію про майновий стан і доходи з інших підстав, слід враховувати вимоги п. 179.2 ПКУ щодо зазначення в ній відповідних доходів
За даними БЕБ, у 2024–2025 роках мережа магазинів м’ясної продукції використовувала 130 підконтрольних ФОП для штучного розподілу доходів і зменшення податкових зобов’язань. Завдані державі збитки на суму понад 23,5 млн грн відшкодовано в повному обсязі, а матеріали кримінального провадження скеровано до суду з клопотанням про звільнення головного бухгалтера від кримінальної відповідальності
Товарний чек часто використовують підприємці, які продають товари та хочуть підтвердити факт продажу й отримання коштів. Але чи є він розрахунковим документом, за якою формою він має бути оформлений та чи може він вважатися підтвердним документом для підзвітної особи. Розглянемо докладно