
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Як комітенту відкоригувати податкові зобов’язання з ПДВ, якщо товар, переданий комісіонеру, було знищено внаслідок дії обставин непереборної сили? Розглянемо, як діяти в такій ситуації та чому коригування ПДВ не передбачене
Яким чином комітент має зменшити (відкоригувати) податкові зобов’язання з ПДВ, нараховані при передачі товару комісіонеру у зв’язку зі знищенням товарів внаслідок дії обставин непереборної сили та яким чином має бути складений розрахунок коригування до податкової накладної?
У разі знищення (втрати) товару (в т.ч. внаслідок дії обставин непереборної сили), при передачі якого комісіонеру в межах договору комісії комітентом були нараховані податкові зобов’язання з ПДВ та складена і зареєстрована в ЄРПН відповідна податкова накладна, у комітента:
Джерело: ІПК від 15.09.2026 №5505/ІПК/99-00-21-03-02
Знищення товарів через форс-мажор: про ПДВ наслідки у листі від ДПС
Товар знищено через бойові дії: чи потрібно нараховувати ПДВ, якщо покупець не заплатив
Товар знищено обстрілом на складі «Нової пошти»: що з ПДВ
Знищене майно контрагентів: чи виникають зобов’язання з ПДВ при виплаті компенсації
Знищення комісійного товару через війну: чи треба нараховувати ПДВ за п. 198.5 ПКУ
Працівник був прийнятий на роботу з 14.09.2026, на посаду з окладом 9500, а 30.10.2026 він звільняється. Як розрахувати середню заробітну плату для оплати трьох днів невикористаної відпустки?
До 4 грудня 2026 року підприємствам, які працюють без власного укриття, потрібно визначитися, як забезпечити безпеку працівників і відвідувачів під час повітряних загроз. Але облаштування захисного простору в орендованому приміщенні може спричинити юридичні спори, а відсутність укриття не дає автоматичного права припинити сплату оренди. Судова практика показує, коли орендар може вимагати зменшення або скасування орендної плати, чому для переобладнання приміщення потрібна письмова згода власника та хто відповідає за утримання аварійного укриття
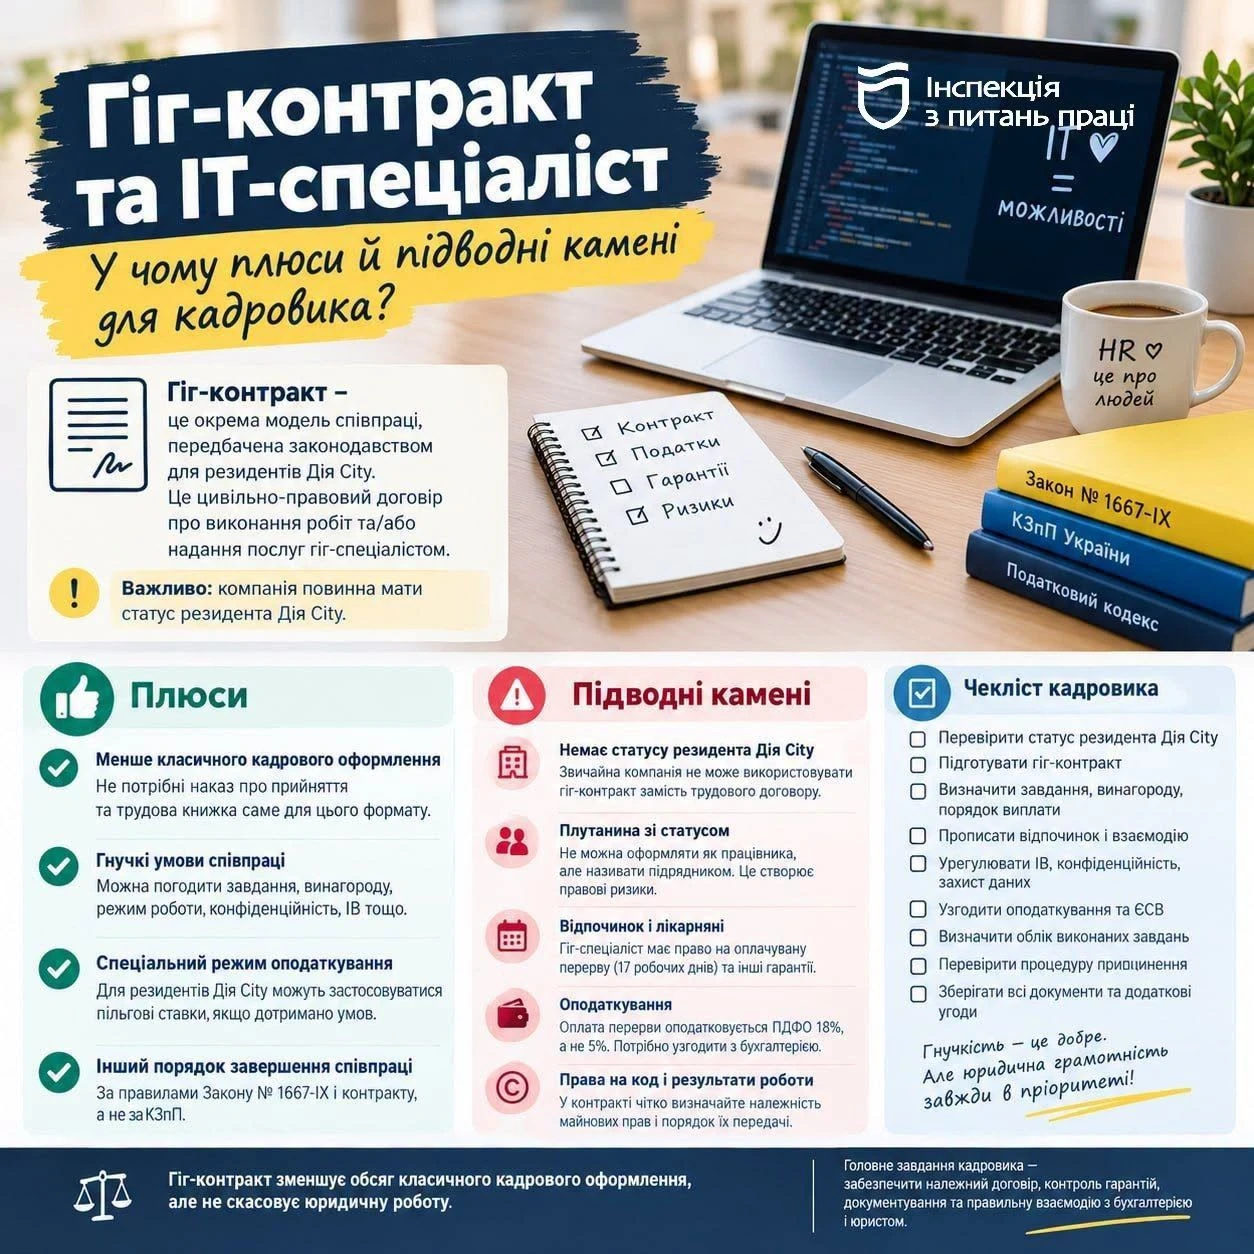
Гіг-контракт у Дія City дає IT-компаніям змогу співпрацювати з фахівцями без стандартного кадрового оформлення за КЗпП, але має свої юридичні особливості. Укладати такий договір можуть лише резиденти Дія City, а сам контракт повинен чітко визначати умови співпраці, винагороду, соціальні гарантії, права на програмний код і порядок припинення відносин. Помилки в оформленні, недотримання строків повідомлення або неврегульовані питання інтелектуальної власності можуть створити ризики для компанії. Розглянемо 5 ключових нюансів гіг-контракту, які варто врахувати кадровику перед його укладенням
Порядок звільнення матеріально відповідальної особи (МВО) в цілому не відрізняється від звільнення будь-якого іншого працівника, але передбачає додаткові дії, пов’язані з передачею матеріальних цінностей і перевіркою стану збереження майна
Працівнику надано бронювання на 45 днів (порушення) до 23.11.2026 року. Він вже сплатив штраф, пройшов ВЛК, Резерв+ без порушень. Які подальші дії? Потрібно у Дії оформлювати продовження бронювання? Чи інші дії? І вже можна це оформлювати зараз чи чекати закінчення строку броні 23.11.2026?
У Верховній Раді зареєстрували два проєкти постанов про запровадження нових пам’ятних дат в Україні – Дня Біблії та Дня медіатора. День Біблії пропонують відзначати щороку 31 жовтня з проведенням тематичних заходів у закладах освіти, бібліотеках і музеях, а також випуском пам’ятної монети та поштової марки. День медіатора пропонують відзначати 16 листопада, щоб популяризувати медіацію та позасудове врегулювання спорів. Чи будуть ці дні вихідними читайте нижче
Олександрівський районний суд м. Запоріжжя визнав незаконним накладення штрафу на відповідального за ведення військового обліку за порушення вимог Порядку №1487. Суд підкреслив, що відповідальність за організацію підвищення кваліфікації покладається на підприємство, а не на окремого працівника
Як оформити нестачу або псування майна, визначити розмір збитків і притягнути працівника до матеріальної відповідальності? Розглянемо види відповідальності, строки та порядок стягнення шкоди, обмеження утримань із зарплати й бухгалтерські проводки

ФОП ЗС, маю машину. Можу я з розрахункового рахунку оплачувати за паливо та запчастини до машини? Можна ці кошти рахувати у витрати ФОП? Як правильно і чи потрібно оформляти використання машини для підприємницької роботи? Якщо не брати у витрати, то хоча б з рахунку платити можна?
Працівник йде на пенсію і звернувся в ПФУ з трудовою книжкою, ПФУ вимагає внести на титульній сторінці виправлення – ПІБ українською мовою, хоча друга половина ТК титульна сторінка заповнена ПІБ українською мовою. На підставі чого треба внести зміни в ПІБ українською мовою?
У матеріалі розглянуто податкові ризики ситуації, коли одне підприємство побудувало трансформаторну підстанцію (ТП) на об’єкті спільної часткової власності, а інше підприємство фактично її експлуатує без оформлення акта приймання-передачі чи договору оренди. На основі положень пп. 14.1.185 ПКУ та судової практики доведено, що фактичне використання інфраструктури (підтверджене споживанням електроенергії та роботою мереж) з високою вірогідністю може бути кваліфіковане податковими органами як операція з постачання послуг. Це створює ризики донарахування ПДВ та визнання платника послуг отримувачем безоплатного забезпечення
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься
Касаційний господарський суд у складі Верховного Суду роз’яснив, за яких умов на керівників і засновників товариства може бути покладено солідарну відповідальність за зобов’язаннями боржника через незвернення до суду із заявою про відкриття провадження у справі про банкрутство. Суд наголосив, що відповідальність керівника оцінюється з урахуванням періоду здійснення ним повноважень, а засновник може відповідати на цій підставі лише тоді, коли водночас є керівником або членом виконавчого органу
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку