Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Бронювання, критичність
27.11.2024
Бронювання працівників з 1 грудня 2024 року: розвінчуємо міфи
З 1 грудня діє нова редакція Порядку №76, яка суттєво змінила вимоги до бронювання працівників. Але ажіотаж навколо теми бронювання створює багато міфів і страшилок, які не мають жодних підстав
- Міф 1: Всі відстрочки заброньованим працівникам анулюються з 1 грудня?
- Міф 2: З 1 грудня 2024 року всі підприємства, які мають статус критично важливих, втрачають цей статус
- Міф 3: Для отримання бронювання від мобілізації працівник мав бути працевлаштованим на підприємство до 18 травня 2024 року
- Міф 4: Якщо на підприємстві лише один військовозобов’язаний працівник, то його забронювати неможливо
- Міф 5: Зовнішнього сумісника не можна забронювати
Міф 1: Всі відстрочки заброньованим працівникам анулюються з 1 грудня?
Такої норми не передбачено, навпаки
відстрочки від мобілізації, які були надані до 1 грудня рішеннями Мінекономіки або через Портал Дія, продовжують діяти протягом строку, на який вони надані, але не довше ніж до 28 лютого 2025
Наприклад, якщо працівник був заброньований у вересні 2024 року і отримав відстрочку до 15 березня 2025 року, то його відстрочка діє до 28 лютого 2025 включно.
А от якщо заброньованому у серпні 2024 року працівнику відстрочка була надана до 15 лютого 2025 року, то його відстрочка діятиме лише до 15 лютого.
Однак слід врахувати, що з 1 грудня відстрочка може бути анульована у разі, якщо для цього будуть підстави. Найбільш поширені серед них:
- позбавлення підприємства статусу критично важливого;
- звільнення заброньованого працівника з підприємства, яке його забронювало.
Інші підстави для анулювання відстрочки заброньованому працівнику вказані у в новій редакції п. 31 Порядку №76 та у пп. 3 п. 2 постанови Кабміну від 22.11.2024 №1332, якою затверджено нову редакцію Порядку №76 (далі – Постанова №1332).
Міф 2: З 1 грудня 2024 року всі підприємства, які мають статус критично важливих, втрачають цей статус
Це не так. Процедура та критерії для надання підприємствам, установам та організаціям статусу критично важливих дійсно змінюються, але поступово.
Насамперед слід знати, що дані про підприємство (установу чи організацію), які мають статус критично важливих, мають бути внесені до Єдиного переліку органів державної влади, інших державних органів, органів місцевого самоврядування, підприємств, установ та організацій для бронювання військовозобов'язаних. Це будуть робити органи, які уповноважені надавати такий статус.
Дані до цього Єдиного переліку будуть вноситися поступово з урахуванням нових заявок від бажаючих отримати такий статус.
Але на перехідний період до 23 лютого 2025 року передбачені такі умови:
- статус критично важливих для підприємств, установ, організацій, в яких строк дії такого статусу закінчувався до 30 листопада 2024 (включно), продовжується до 31 грудня 2024 року. Це передбачено у пп. 5 п. 2 Постанови №1332. Тобто саме 31 грудня цього року і є крайньою датою пролонгації чинності статусу критично важливих для підприємств, установ та організацій, який надавався до 30 листопада. А з січня потрібно знову отримувати такий статус з урахуванням нових критеріїв, зокрема щодо розміру середнього заробітку працівників, який має бути не менше 20000 грн щомісячно.
- якщо ж статус критичності закінчується у грудні, січні чи пізніше, то його слід підтвердити до 23 лютого 2025 року відповідно до нових критеріїв. Фактично саме це передбачено в абзаці 3 п. 7 Постанови №1332. Оскільки ця постанова опублікована 23 листопада, то перегляд рішень має закінчитися до 23 лютого наступного року.
Міф 3: Для отримання бронювання від мобілізації працівник мав бути працевлаштованим на підприємство до 18 травня 2024 року
Відповідно до нового Порядку №76 для отримання бронювання від мобілізації працівник мав бути працевлаштованим на підприємство до 18 травня 2024 року. Ті, хто отримав посади після цієї дати, надалі будуть позбавлені статусу бронювання.
Але це не так
Дата 18 травня 2024 року – це дата, на яку враховується загальна кількість військовозобов'язаних працівників для розрахунку квоти тих, кого можна бронювати. Наприклад у п. 8 Порядку №76 вказано, що кількість військовозобов'язаних, які займають посади на критично важливому підприємстві, в критично важливій установі і підлягають бронюванню, повинна становити не більше 50 відсотків загальної кількості військовозобов'язаних працівників.
А далі у п. 12 Порядку №76 вказано, що кількість військовозобов'язаних працівників враховується станом на 18 травня 2024.
Однак у разі збільшення чисельності військовозобов'язаних працівників у кількість військовозобов’язаних враховується станом на дату подання списків, зокрема для тих, які утворені після 18 травня 2024 року.
Тобто дата 18 травня 2024 року є досить умовною, адже у разі прийняття нових працівників після цієї дати точкою відліку є дата подання списків.
Міф 4: Якщо на підприємстві лише один військовозобов’язаний працівник, то його забронювати неможливо
Це не так, для такої ситуації передбачено окремі умови у п. 13 Порядку №76, які дозволяють підприємству (установі чи організації) забронювати військовозобов’язаного працівника, навіть якщо він єдиний військовозобов’язаний на цьому підприємстві (установі чи організації).
Але, звісно, це можливо лише, якщо таке підприємство (установа чи організація) має статус критично важливого і ці дані внесені до Єдиного переліку органів державної влади, інших державних органів, органів місцевого самоврядування, підприємств, установ та організацій для бронювання військовозобов'язаних.
Міф 5: Зовнішнього сумісника не можна забронювати
Таке твердження не відповідає дійсності. Як і раніше, зовнішні сумісники підлягають бронюванню на критично важливих підприємствах, установах та організаціях, які підтвердили свій статус і дані про які внесені до Єдиного переліку органів державної влади, інших державних органів, органів місцевого самоврядування, підприємств, установ та організацій для бронювання військовозобов'язаних.
Проте для бронювання працівника слід забезпечити обов’язкову вимогу, вказану у п. 8 Порядку №76:
нарахована заробітна плата працівника в кожному місяці останнього звітного періоду (кварталу) має бути не нижче за розмір мінімальної заробітної плати по країні, помноженої на коефіцієнт 2,5 (наразі – не менше 20000 грн щомісяця).
Якщо ця вимога виконується, то зовнішній сумісник має підстави для бронювання.
Податкова та фінзвітність
17.09.2026
Право підпису податкової звітності ФОП: чи можна делегувати його представнику у 2026 році
Самозайнята особа – ФОП або фізособа, яка провадить незалежну професійну діяльність, – може делегувати іншій особі право підписувати податкову звітність в електронному вигляді. Для цього необхідно належним чином оформити представництво та повідомити контролюючий орган про підписувача, якому надано відповідні повноваження. Повідомлення подається в електронній формі за встановленою формою та містить інформацію про особу, якій делеговано право підпису. Для самозайнятих осіб використовується форма з ідентифікатором F13911хх
Військовий збір
17.09.2026
Увага ФОП! Сплачуйте військовий збір до 20 вересня за новими реквізитами
З 1 липня ДПС змінила реквізити рахунків для сплати військового збору. Так, у 2026 році для сплати військового збору використовуються різні реквізити залежно від категорії платника (фізичні особи, військовослужбовці, юридичні особи, декларанти). Деталі та рахунки для сплати доступні на офіційних вебсайтах ДПС. Як повідомляють наші підписники, то нові рахунки вже активні та зарахування відбуваються у штатному режимі
Пенсія, соцпільги
17.09.2026
Виплати зростуть і прив’язуватимуться до мінзарплати з 1 січня 2027 року: закон опубліковано!
ВРУ прийняла закон який змінює підхід держави до підтримки дітей з інвалідністю та людей з інвалідністю з дитинства. Документ спрямований не лише на підвищення виплат, а й на створення комплексної системи допомоги родинам – із цифровими сервісами, послугами підтримки та можливістю гідного життя без зайвої бюрократії. 15.09.2026 року Президент підписав законопроєкт: він набирає чинності з дня, наступного за днем його опублікування, та вводиться в дію з 1 січня 2027 року

Фінансові інвестиції
17.09.2026
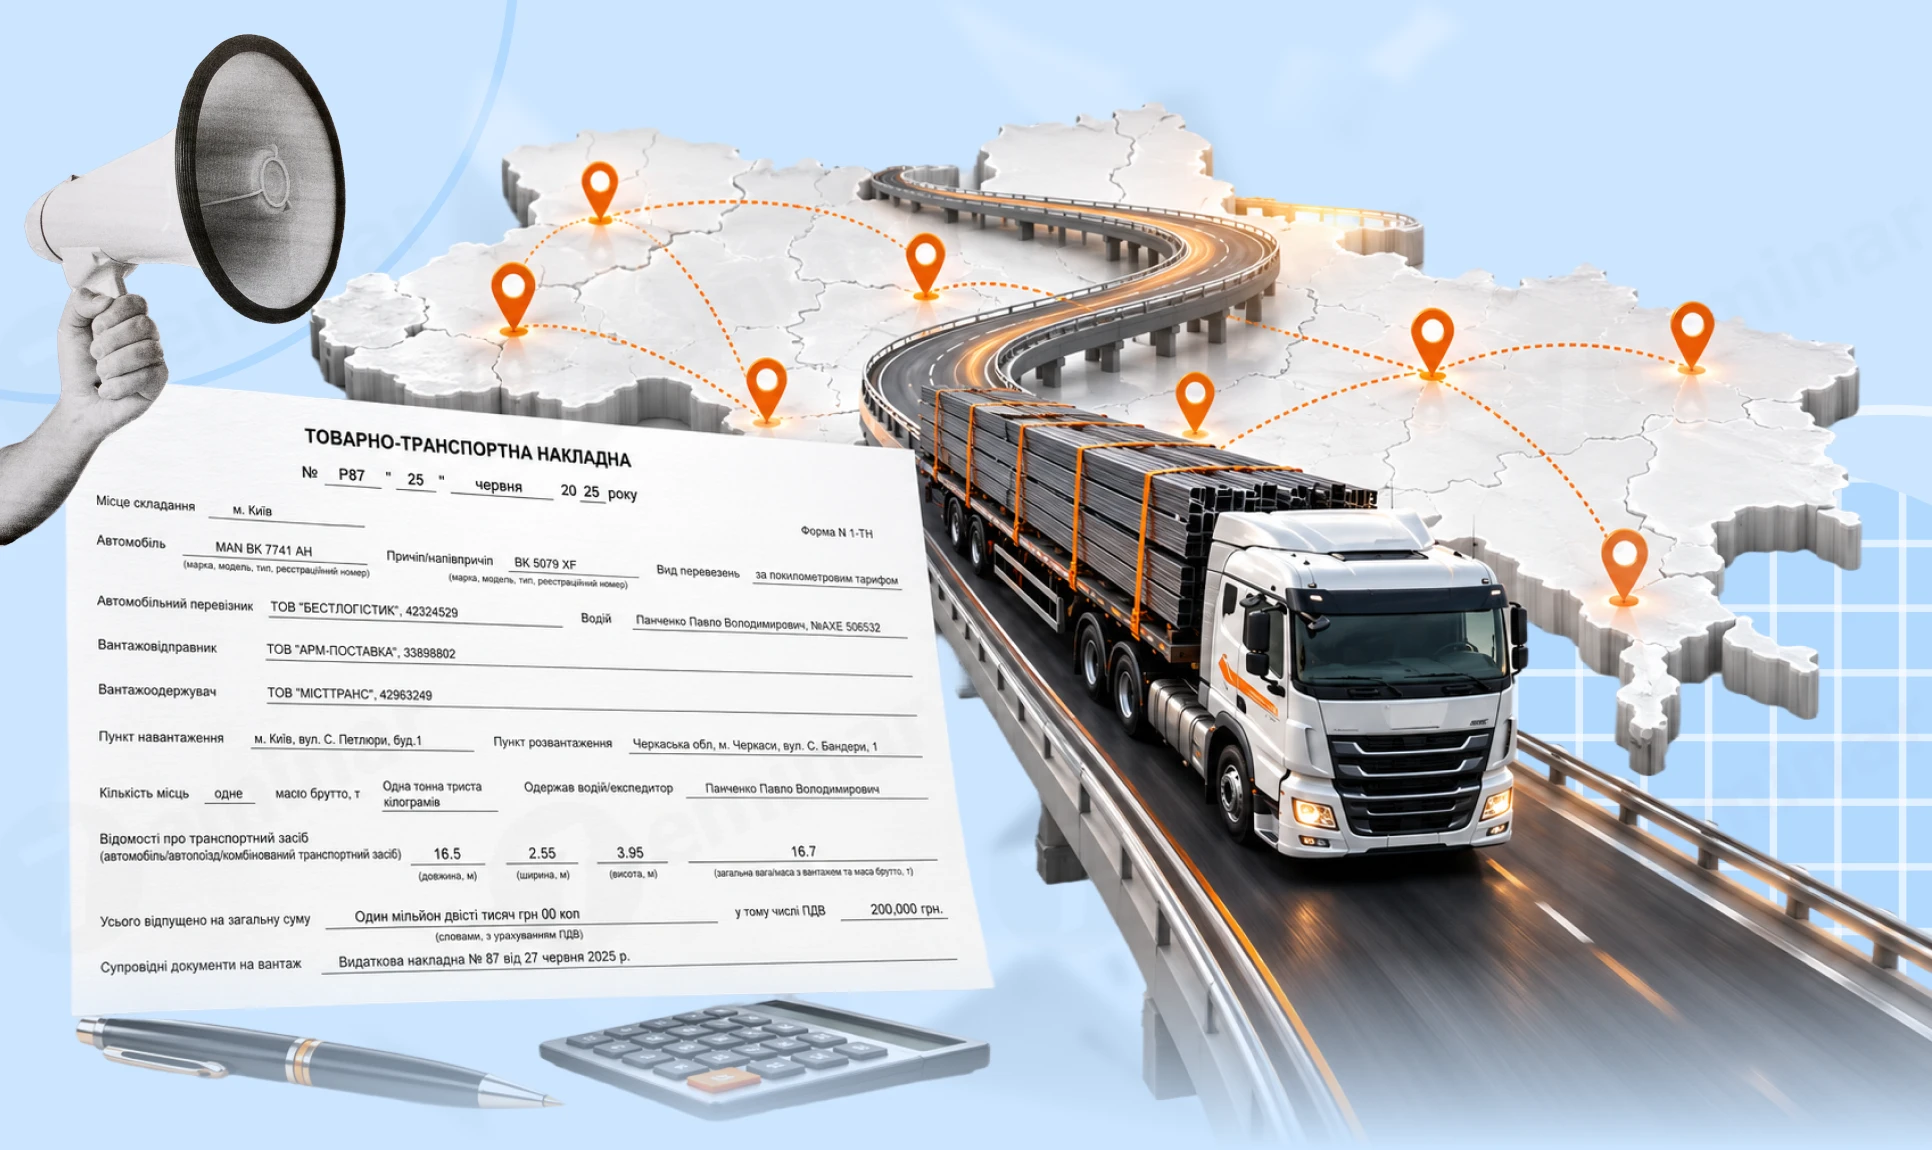
Транспортна первинка: облік у перевізника
Транспортна первинна документація – обов’язковий елемент діяльності кожного перевізника. Склад документів залежить від виду перевезення: вантажного чи пасажирського, внутрішнього чи міжнародного, а для вантажних перевезень – також від виду вантажу. Окремі вимоги встановлені, зокрема, для перевезення небезпечних вантажів, до яких належить пальне. У статті розглянемо, які документи оформлює та зберігає перевізник і які документи повинен мати водій під час рейсу. З’ясуємо особливості документального оформлення внутрішніх і міжнародних вантажних перевезень, регулярних та нерегулярних пасажирських перевезень, перевезень на таксі та перевезень пального. Також розглянемо, як документувати роботу автомобіля та обліковувати витрати і доходи від надання транспортних послуг
Лікарняні та декретні
17.09.2026
Е-лікарняний без СМС від ПФУ: чому працівник може не отримати повідомлення
Е-лікарняний формується автоматично в Електронному реєстрі листків непрацездатності на підставі медичного висновку та за умови ідентифікації пацієнта як застрахованої особи. Після створення медичного висновку працівник може отримати два СМС: перше – від Е-Health, друге – від Пенсійного фонду щодо сформованого е-лікарняного. Водночас повідомлення про відкриття лікарняного може не надійти через неактуальний номер телефону, відсутність даних про застраховану особу або помилки в облікових даних
ФОП
17.09.2026
Як захистити договір із ФОПом у разі мобілізації: гроші, строки, виконання зобов’язань
Мобілізація підприємця – не причина автоматично перекреслювати договір, але й не чарівна кнопка «вибачте, нічого не зроблю». Розберемо, що відбувається із зобов’язаннями підприємця після призову, коли можна залучити іншу особу, як прописати форс-мажор, повідомлення та розірвання договору, що робити з авансом, результатом роботи, документами й доступами. Матеріал стане у пригоді замовникам і самим ФОПам, які хочуть домовитися про ризики ще до того, як вони перетворяться на спір
Пільги
17.09.2026
З 17 вересня 2026 року розширення пільг з ПДВ: Закони опубліковано
З 17 вересня 2026 року розширено податкові та митні пільги для товарів оборонного призначення. Зокрема, від ввізного мита та ПДВ звільняється імпорт складових для виробництва оборонних товарів, які постачаються для потреб сил безпеки й оборони незалежно від джерела фінансування. Окремі пільги передбачені для ввезення та постачання в Україні квадроциклів і мотовсюдиходів для потреб сил безпеки та оборони – без сплати ввізного мита, ПДВ та акцизного податку. Зміни запроваджені законами №4967-IX та №4968-IX від 3 вересня 2026 року


ПДФО
17.09.2026
Як ФОПу оподатковувати компенсацію витрат на оплату праці за працевлаштування для ВПО у 2026 році
Сума компенсації за працевлаштування внутрішньо переміщених осіб, яка надається фізичній особі з Фонду загальнообов’язкового державного соціального страхування на випадок безробіття, оподатковується за загальними правилами, встановленими ПКУ для платників податку - фізичних осіб. При цьому, така сума не включається до загального місячного (річного) оподатковуваного доходу платника податку, тобто не оподатковується ПДФО та військовим збором
Працевлаштування, переведення
17.09.2026
Переведення працівника в іншу місцевість за виробничою необхідністю: чи можливе без згоди у 2026 році
Чи можна перевести працівника за виробничою необхідністю, без його згоди, на таку ж саму посаду, але в інший структурний підрозділ, який знаходиться в іншому населеному пункті?
Аліменти
17.09.2026
Граничний розмір аліментів у 2027 році
У 2027 році зміняться розміри мінімальних і максимальних аліментів на дітей, якщо відповідні показники будуть затверджені в Держбюджеті. Проєкт бюджету передбачає підвищення прожиткового мінімуму для дітей до 6 років до 3 124 грн, а для дітей від 6 до 18 років – до 3 895 грн. Відповідно, гарантований мінімум аліментів становитиме 50% прожиткового мінімуму, а граничний максимальний розмір – 10 прожиткових мінімумів. Розмір аліментів залежатиме також від того, як його визначено рішенням суду, виконавчим документом або договором між батьками
ПДВ
17.09.2026
Виправлення помилок у ПДВ-звітності: правила подання уточнюючого розрахунку з ПДВ
Помилки при заповненні ПДВ-звітності трапляються навіть у досвідчених бухгалтерів, зокрема, через складність його адміністрування та часті зміни законодавства. Важливо не лише виявити помилку, а й правильно її виправити, щоб уникнути штрафів, податкових ризиків і проблем з реєстрацією накладних чи бюджетним відшкодуванням. У цій статті ми детально розглянемо, як працює механізм виправлення помилок у декларації з ПДВ та її додатках. Окремо проаналізуємо строки подання уточнюючого розрахунку, обмеження воєнного часу та механізм відображення коригувань у реєстраційному ліміті, а також наведемо практичні приклади заповнення уточнюючого розрахунку
Готівкові кошти, розрахунки
17.09.2026
З 17 вересня 200 тис. грн на місяць і перекази з-за кордону: які можливості отримали користувачі ННПП
Національний банк розширив перелік валютних операцій, які можуть здійснюватися через платіжні рахунки небанківських надавачів платіжних послуг. Фізособи зможуть оплачувати товари та послуги за кордоном у межах 200 тис. грн в еквіваленті на календарний місяць, а також отримувати на гривневі рахунки перекази з-за кордону після конвертації. Нові можливості передбачені і для українського бізнесу – він зможе отримувати через ННПП кошти від фізосіб-нерезидентів за товари та послуги
Відрядження, підзвітні кошти
17.09.2026
Працівник їде у відрядження власним авто: ДПС вимагає ПДФО, ВЗ та ЄСВ із вартості пального - як цього уникнути
Працівник поїхав у відрядження власним автомобілем, придбав пальне за свої кошти, а підприємство компенсувало витрати. Здавалося б, звичайні витрати на службову поїздку. Але ДПС побачила тут дохід працівника: ПДФО 18%, військовий збір 5% та ще й ЄСВ 22%. Розберемо позицію податківців та, головне, як оформити використання автомобіля інакше, щоб не створювати зайвого податкового навантаження
Особи з інвалідністю
17.09.2026
До 1 жовтня перевірте, чи виконали квартальний норматив із працевлаштування осіб з інвалідністю
Норматив працевлаштування осіб з інвалідністю тепер потрібно контролювати щоквартально та визначати, чи сплачувати цільовий внесок. Розберемо, який норматив має виконати роботодавець, як правильно розрахувати СКШП, кого враховувати, а кого - ні та на що звернути увагу, щоб не допустити порушень - розбираємо у публікації.
ПДВ
17.09.2026
Благодійна допомога і ПДВ: які операції не враховують для обов’язкової реєстрації у 2026 році
Громадські об’єднання та благодійні організації, які безоплатно передають товари чи послуги в межах благодійної діяльності, можуть не враховувати такі операції при визначенні обсягу постачання для обов’язкової реєстрації платником ПДВ. Важливо, щоб передача була саме безоплатною – без грошової, матеріальної чи іншої компенсації
Готівкові кошти, розрахунки
17.09.2026
Вихідна допомога у разі звільнення працівника: кому та скільки виплачувати
У випадках, визначених законодавством, при розірванні трудового договору з працівником, підприємство має обов'язок виплатити йому вихідну допомогу. Це є державною гарантією прав працівників. Сума цієї допомоги залежить від підстави для припинення трудових відносин. Ігнорування правил, що регулюють виплату вихідної допомоги, може спричинити накладення фінансових стягнень на підприємство. У зв'язку з цим, далі ці правила будуть розглянуті детально
Благодійність, волонтерство
17.09.2026
Безоплатна передача будматеріалів військовій частині у 2026 році: документальне оформлення, бухоблік та податки
Підприємство має намір передати військовій частині безоплатно будівельні матеріали. Як правильно це оформити та провести в бухгалтерському обліку? Як це буде відображено в декларації з ПДВ та в декларації з податку на прибуток?