

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Не рекомендуємо об’єднувати всі придбані канцтовари в одну номенклатурну позицію «Канцтовари».
НП(С)БО 9 «Запаси» визначає наступне:
7. Одиницею бухгалтерського обліку запасів є їх найменування або однорідна група (вид).
Проте, однорідна група це наприклад, папір білий А4, ручка кулькова, ручка гелева, олівець простий, олівець кольоровий і т.д.
Степлер – це взагалі не рахунок 209, а як мінімум МШП (рахунок 22) або МНМА (рахунок 112), якщо буде використовуватись більше 1 року.
Стаття 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» вказує, що господарські операції в бухобліку відображаються на підставі первинних документів.
При оприбуткуванні канцтоварів первинним документами є видаткові накладні постачальників, або дані чеків РРО, в яких номенклатура та ціна розписані детально.
Податкові ризики
При перевірці податківці можуть вказати:
Як можна зробити
Затвердити внутрішні правила визначення однорідних груп запасів, наприклад, у вигляді певних перехідних таблиць від можливих найменувань постачальників до найменування внутрішньої однорідної групи, які дадуть змогу ідентифікувати придбані ТМЦ від їх придбання до списання.
Читайте більше:
Головне підприємство передало філії ТМЦ: що з ПДВ
Зведена ПН щодо імпортованих ТМЦ: що вказати в графі 2 «Опис/номенклатура»
Особливості складання зведеної ПН на експортовані ТМЦ, що використані не у госпдіяльності
Стаття присвячена оновленій формі місячного Податкового розрахунку для юридичних осіб, затвердженій наказом Мінфіну №243. Розглянуто нову редакцію форми, оновлені додатки (Д1, 4ДФ, Д5, Д6 та ін.), а також змінені правила заповнення, коригування показників і подання звітності. Окрему увагу приділено структурі Розрахунку: вступній частині, табличному блоку та деталізації всіх додатків із роз’ясненням ключових рядків і граф. Матеріал охоплює як загальні правила подання (строки, місце подання, відповідальність), так і практичні нюанси заповнення ЄСВ, ПДФО та військового збору, включно з коригуваннями та виправленням помилок

Продавець вирішив пробачити покупцю частину боргу за раніше відвантажений товар? Така операція може мати наслідки для податку на прибуток. Чи потрібно збільшувати фінансовий результат на суму прощеної заборгованості, залежить від статусу покупця та застосування норм пп. 140.5.10 ПКУ. Розбираємо, коли виникає податкове коригування, а коли його не потрібно проводити
Державна податкова служба України нагадує, що платники єдиного податку четвертої групи подають декларацію щороку та сплачують податок поквартально у визначених частках. У разі переходу на іншу групу необхідно подати заяву та уточнюючу декларацію з перерахунком зобов’язань
У разі якщо платник податку на прибуток підприємств отримав ліцензію на право здійснення роздрібної торгівлі пальним за визначеним місцем роздрібної торгівлі (АЗС), інформація щодо якого внесена до Єдиного реєстру ліцензіатів та місць обігу пального станом на перше число поточного місяця, то у такого платника податку на прибуток виникатиме обов’язок зі сплати авансових внесків за таке місце роздрібної торгівлі пальним, незалежно від того здійснюється, чи ні діяльність на цій АЗС
Постанова КМУ №1328 змінила правила бронювання для підприємств оборонно-промислового комплексу. Базовий ліміт становить 95%, однак можливість бронювати понад цей показник, зокрема до 100%, збереглася – за окремим рішенням Міноборони та погодженням через Координаційний центр. Водночас працівники, безпосередньо залучені до виробничих процесів, підлягають обов’язковому бронюванню. Розповідаємо, які ризики та першочергові кроки варто врахувати підприємствам ОПК
Податківці роз’яснили, що суб’єкти господарювання можуть зберігати пальне виключно для власного споживання або промислової переробки у тарі об’ємом до 60 літрів без отримання ліцензії. У такому випадку повідомляти контролюючий орган не потрібно, а відсутність повідомлення не є підставою для застосування штрафів за зберігання пального без ліцензії

Отримали документ через Електронний кабінет і роздрукували його? Важливо знати: паперова роздруківка електронного документа не стає його оригіналом. Юридичну силу має електронний примірник з обов’язковими реквізитами та належним електронним підписом. Розглянемо, коли електронний документ вважається оригіналом, чи можуть існувати кілька оригіналів і в яких випадках електронна форма не допускається
Ми раніше проводили медогляди працівників, але списки до Держпраці не подавали. Протягом якого часу Держпраці може накласти штраф за таке порушення? Якщо ми цього року подамо списки належним чином у відповідні строки, для нас це спонукає перевірку Держпраці і накладання штрафу? До Держпраці потрібно подавати списки всіх працівників, чи тільки тих, які працюють зі шкідливими умовами праці?
ФОП прийняв працівника на основне місце роботи з повною ставкою, не поцікавившись його трудовою книжкою, а працівник своєю чергою не заперечував стосовно цього, хоча вже мав основне місце роботи. Це з'ясувалося лише через 3 місяці. Яка відповідальність чекає ФОПа за такі дії?
Після несвоєчасного подання об’єднаного звіту за І квартал 2026 року податківці складають на ФОП протоколи за ч. 1 ст. 163-4 КУпАП і передають матеріали до суду. На прикладах трьох судових рішень розглянемо, коли підприємцю призначають штраф, коли обмежуються усним зауваженням, а коли закривають провадження через закінчення строків притягнення до адміністративної відповідальності
ДПС роз’яснила порядок відображення виплат у зв’язку з тимчасовою втратою працездатності, які самозайнята особа отримує від Пенсійного фонду України. Такі суми відображаються за ознакою доходу «127»: у графах 3а та 3 зазначають нарахований і фактично виплачений дохід, у графах 4а, 4, 5а та 5 – відповідно нараховані й перераховані ПДФО та військовий збір
Банки посилюють єдність підходів до фінмоніторингу та контролю операцій клієнтів. Як зміняться ліміти на операції для бізнесу з 14 листопада, кого стосуватимуться оновлені підходи та на які операції підприємцям і компаніям варто звернути особливу увагу?
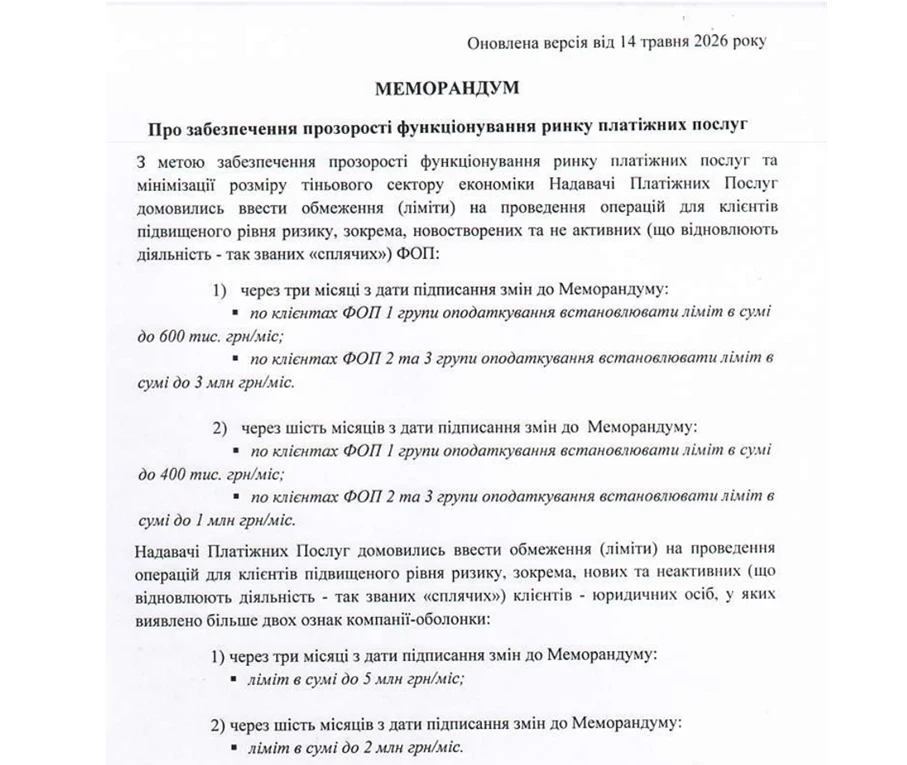
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Від початку роботи у вересні 2025 року Офіси податкових консультантів надали понад 226 тис. консультацій, з них 185,6 тис. – за січень–жовтень 2026 року. Майже 99% опитаних позитивно оцінили якість обслуговування, а мережа консультаційних пунктів наразі налічує 20 Офісів та 93 онлайн-пункти
ДПС роз’яснила, як оподатковувати орендну плату за нежитлове приміщення за жовтень 2026 року після зміни ставки ПДФО з 23 жовтня. Якщо орендодавцю – фізичній особі дохід нараховано 31 жовтня, орендар як податковий агент застосовує ставку 5% до всієї суми орендної плати, не розподіляючи її за днями користування приміщенням
ДПС роз’яснила порядок заповнення додатка 4ДФ до Розрахунку ЮО та додатка ФІЗ-4ДФ до Розрахунку ФОП/НПД щодо фізичних осіб, які через релігійні переконання відмовилися від РНОКПП. Якщо в ID-картці такої особи у відповідному полі проставлено слово «відмова», у звітності зазначають дев’ятизначний номер паспорта
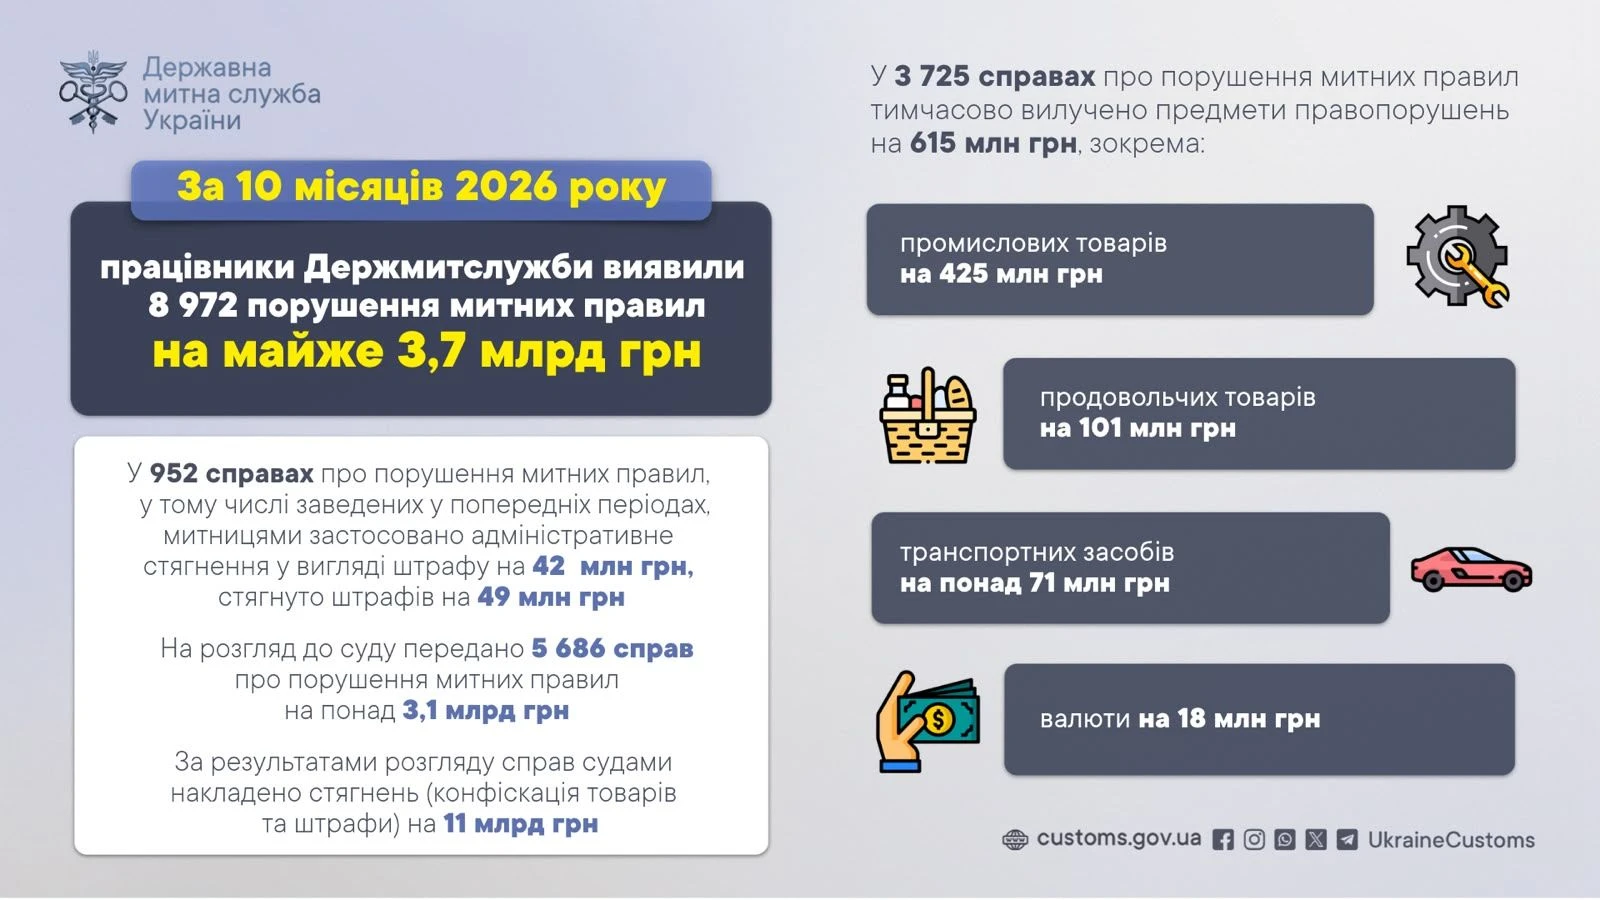
Кількість виявлених порушень митних правил збільшилася на 11% порівняно з аналогічним періодом минулого року. У 3725 справах тимчасово вилучено предмети правопорушень на 615 млн грн, а за результатами судового розгляду справ, зокрема заведених у попередні періоди, накладено стягнень на 11 млрд грн
ДПС роз’яснила, як оподатковується допомога по вагітності та пологах, отримана ФОП від Пенсійного фонду України, та чи може підприємець продовжувати роботу під час дії листка непрацездатності. Такі виплати не включаються до підприємницького доходу, не оподатковуються ПДФО та військовим збором, а здійснення господарської діяльності за умови дотримання вимог спрощеної системи не заборонено