

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику
Товариство виконує та планує виконувати роботи з капітального / поточного ремонту багатоквартирних житлових будинків, які пошкоджені внаслідок збройних атак країни – aгpecopa. Замовником зазначених робіт є бюджетна установа – Управління Житлового Господарства Департаменту Житлово-Комунального Гocпoдapствa, яка повністю фінансується за рахунок бюджетних коштів та не є платником ПДВ.
Чи потрібно обов’язково Товариству застосовувати пільгу з ПДВ (звільнення від оподаткування) згідно з пп. 197.1.14 Податкового кодексу України (далі – ПКУ)?
Під дію п. 197.15 ПКУ підпадають операції з постачання будівельно-монтажних робіт з будівництва житла (у тому числі реставрації та капітального ремонту житла), оплата яких здійснюється за рахунок державних коштів.
Режим звільнення від оподаткування ПДВ, встановлений п. 197.15 ПКУ, не поширюється на операції з постачання робіт із капітального ремонту (реконструкції, модернизації) окремих елементів житла.
Якщо за своєю фактичною сутністю роботи, що виконуються, підпадають під категорію будівельно-монтажних робіт з будівництва житла (у тому числі реставрації та капітального ремонту житла) і оплата таких робіт здійснюється за рахунок державних коштів, то операції підрядника (виконавця робіт) з постачання таких робіт замовнику підлягають звільненню від оподаткування ПДВ згідно з пп. 197.15 ПКУ
Обставина, що бюджетна установа – замовник не є платником ПДВ, не впливає на право Товариства застосовувати режим звільнення від оподаткування ПДВ визначений п. 197.15 ПКУ.
Як скласти в такому випадку податку накладну?
У разі постачання товарів / послуг покупцю, який не зареєстрований як платник податку:
При отриманні коштів в платіжній інструкції Департамент виділив суму ПДВ, як відобразити в податковій декларації загальну вартість – у звільнений обсяг разом з ПДВ вказувати?
Якщо фактично виконавцем (підрядником), який зареєстрований як платник ПДВ, здійснюються операції з постачання будівельно-монтажних робіт із капітального ремонту або реконструкції житла, оплата яких відбувається шляхом перерахування державних коштів (коштів державного та / або місцевого бюджетів) з відповідного рахунку, відкритого у Державній казначейській службі України, безпосередньо на рахунок виконавця (підрядника) таких робіт, то вказані операції підлягатимуть звільненню від оподаткування ПДВ згідно з п. 197.15 ПКУ і, відповідно, вартість таких робіт необхідно формувати без ПДВ.
Чи обов’язково потрібно Товариству складати податкову накладну на «умовний продаж» по закупленим матеріалам з ПДВ?
При здійсненні операцій, які підлягають звільненню від оподаткування ПДВ генеральний підрядник (платник ПДВ) зобов’язаний нарахувати податкові зобов'язання з ПДВ та скласти зведену податкову накладну за правилами, встановленими п. 198.5 ПКУ, – у випадку, якщо товари / послуги та необоротні активи (наприклад, будівельні матеріали, обладнання, послуги із спорудження житла), які придбавалися з ПДВ, призначені для використання або починають використовуватися виключно в неоподатковуваних операціях, зокрема в операціях, які підлягають звільненню від оподаткування ПДВ.
Джерело: ІПК від 26.08.2026 №5087/ІПК/99-00-21-03-02
Читайте більше:
У звітному місяці не було постачань, але отримано аванс: яку ПН має скласти продавець
ПДВ при постачанні товарів співвиконавцем оборонного контракту: роз’яснення ДПС
Надміру отримані кошти повернули наступного дня: що з ПДВ і податковою накладною
Знищені ракетним обстрілом товари, а сертифікат ТТП отримано пізніше: що з ПДВ за п. 198.5 ПКУ
Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працював. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

Працівниця знаходилась у відпустці по догляду за дитиною до 3-х років. У неї 24 вересня 2026 року – останній день відпустки по догляду за дитиною та день звільнення. Як правильно її показати в Д1 (кількість днів), Д5, 4ДФ?

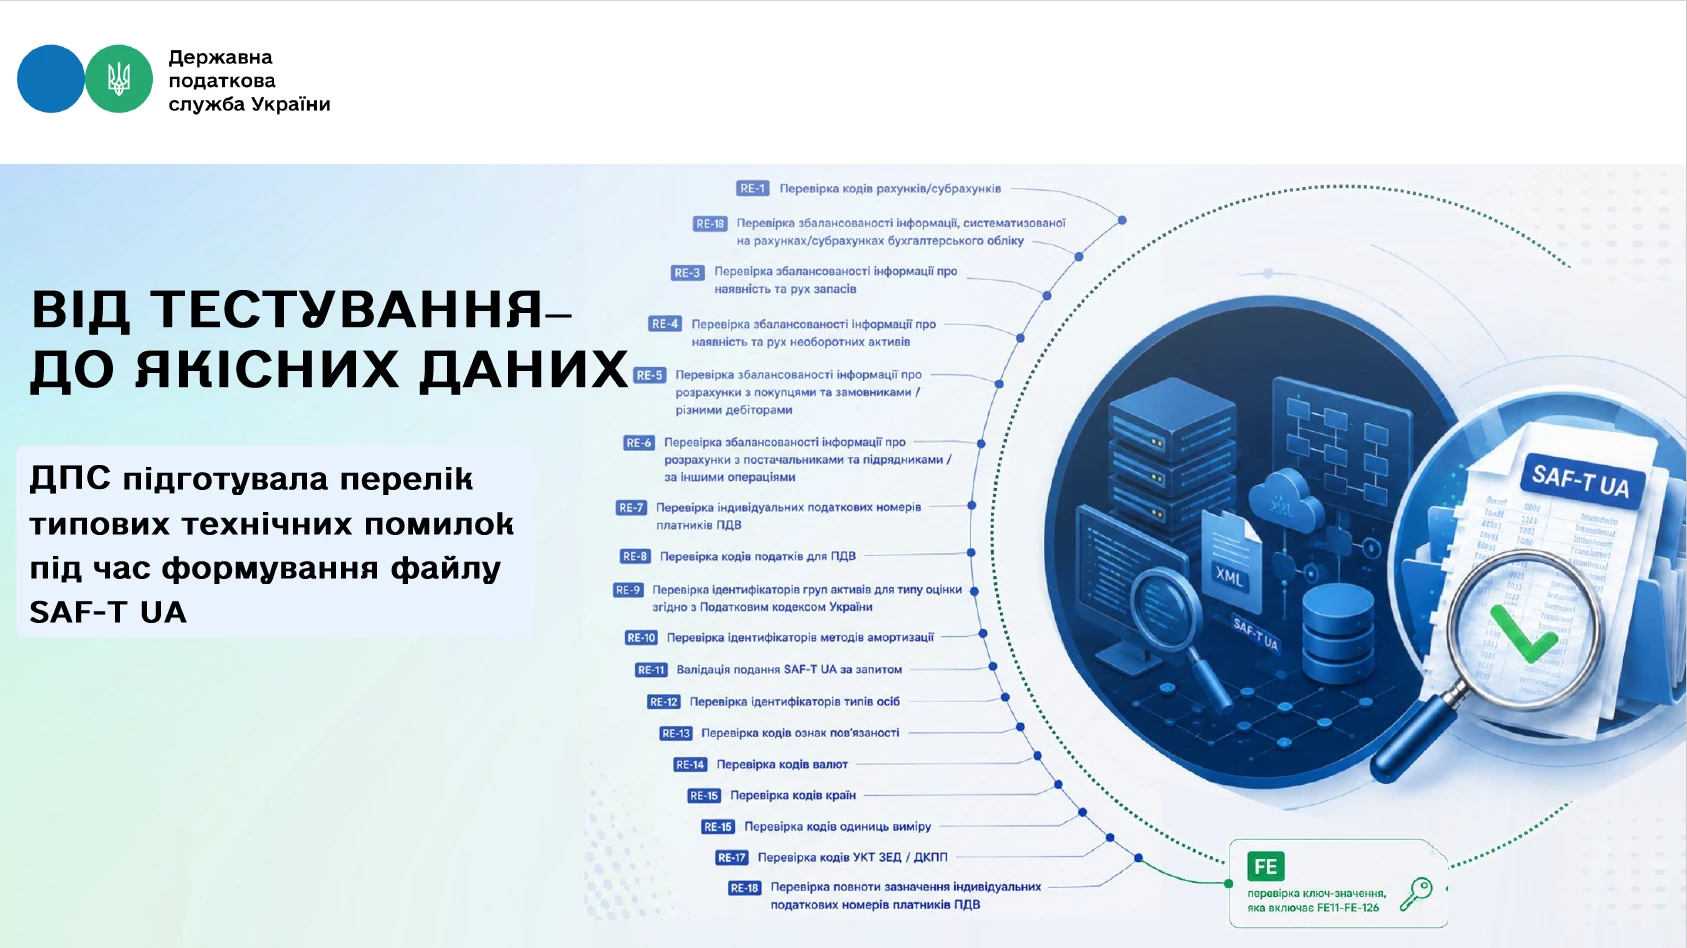
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення
Перевірка військового обліку на підприємстві може закінчитися штрафом для посадових осіб. Хто має право перевіряти військовий облік, коли підприємство можуть перевірити без попередження та які порушення загрожують штрафом до 59 500 грн – розбираємо основні правила й відповідальність роботодавця
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Втрата пального не завжди призводить до виникнення податкового зобов’язання з акцизного податку. Якщо платник документально підтвердив факт втрати та надав контролюючому органу докази неможливості використання такого пального на території України, акцизне зобов’язання не виникає. Водночас обсяги втраченого пального мають бути відображені у відповідній акцизній накладній
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Звільнення за угодою сторін є окремою підставою припинення трудового договору, передбаченою п. 1 ч. 1 ст. 36 КЗпП. Ініціатором може виступити як працівник, так і роботодавець, але для звільнення необхідна згода обох сторін щодо припинення трудових відносин і дати звільнення. Закон не встановлює обов’язкового письмового оформлення такої домовленості, однак на практиці її доцільно зафіксувати окремою угодою. Водночас при звільненні за цією підставою не потрібно дотримуватися двотижневого строку попередження чи виплачувати вихідну допомогу, якщо інше не передбачено домовленістю або законом
У Верховній Раді зареєстровано законопроєкт №16098, який передбачає посилення адміністративної відповідальності за порушення законодавства про ціни і ціноутворення. Зокрема, пропонується збільшити штрафи за порушення порядку формування, встановлення та застосування цін і тарифів, а також за невиконання законних вимог органу цінового контролю. Окремо законопроєкт передбачає зміни до Закону №5007 щодо повноважень уповноваженого органу та приведення його положень у відповідність із чинним законодавством
Повідомлення про делегування філіям (структурним підрозділам) права складання податкових накладних (ПН) та розрахунків коригування (РК) подається платниками, у разі наявності у них філій (структурних підрозділів) разом з декларацією за перший звітний період року і надалі разом з декларацією за той звітний період, у якому відбулися зміни у переліку філій (структурних підрозділів)
Платник ЄСВ, який не подав Податковий розрахунок за попередні звітні періоди, не звільняється від обов’язку подати таку звітність. У разі подання пропущених періодів у поточному звітному періоді потрібно використовувати форму Розрахунку, що діє на день його подання