

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС зазначила, що дивіденди, отримані юрособою – платником єдиного податку 3 групи від платника податку на прибуток, не включаються до доходу, якщо вони оподатковані відповідно до ПКУ. Якщо ж дивіденди не оподатковані у встановленому ПКУ порядку, отримувач включає всю їх суму до доходу для цілей єдиного податку
Товариство повідомило, що є платником єдиного податку третьої групи за ставкою 5% та є учасником іншого товариства – платника податку на прибуток, яке рішенням загальних зборів вирішило розподілити чистий прибуток, шляхом виплати дивідендів учасникам.
При цьому, Товариство повідомило, що емітент корпоративних прав, який виплачує дивіденди відповідно до підпункту 57.11.2 Податкового кодексу України (далі – ПКУ) не буде нараховувати та сплачувати авансовий внесок з податку на прибуток при виплаті дивідендів у зв’язку з тим, що сума нарахованих до виплати дивідендів не перевищує суми чистого прибутку, що має відображатися в Декларації про прибуток підприємства та в Звіті про фінансові результати.
Товариство просило надати ІПК щодо питання:
Податківці проаналізували, зокрема, підпункти 14.1.49, 57.11.2 ПКУ та вказали на таке.
Сума дивідендів, отримана юридичною особою – платником єдиного податку третьої групи від іншої юридичної особи – платника податку на прибуток, яка оподаткована в порядку визначеному ПКУ, не включається до складу доходу отримувача.
У разі якщо дивіденди неоподатковані у порядку, визначеному ПКУ, отримувач юридична особа платник єдиного податку 3 групи включає всю суму отриманих дивідендів до складу доходу з дотриманням вимог підпункту 2 пункту 292.1 ПКУ.
Джерело: ІПК від 23.09.2026 №5643/ІПК/99-00-04-03-03
Читайте більше:
Чи зареєструють ФОП «спрощенцем», якщо у заяві відсутні деякі відомості, – ДПС
Витяг з реєстру платників єдиного податку: як отримати через Електронний кабінет
Чи можна відкликати заяву на спрощену систему оподаткування: роз’яснення для ФОП
Чи може ФОП 2 групи надавати послуги українцям, які проживають за кордоном, – роз'яснення ДПС
Розіграш автомобіля та подарунків при продажу інфопродуктів: чи дозволено ФОП 2 групи ЄП у 2026 році
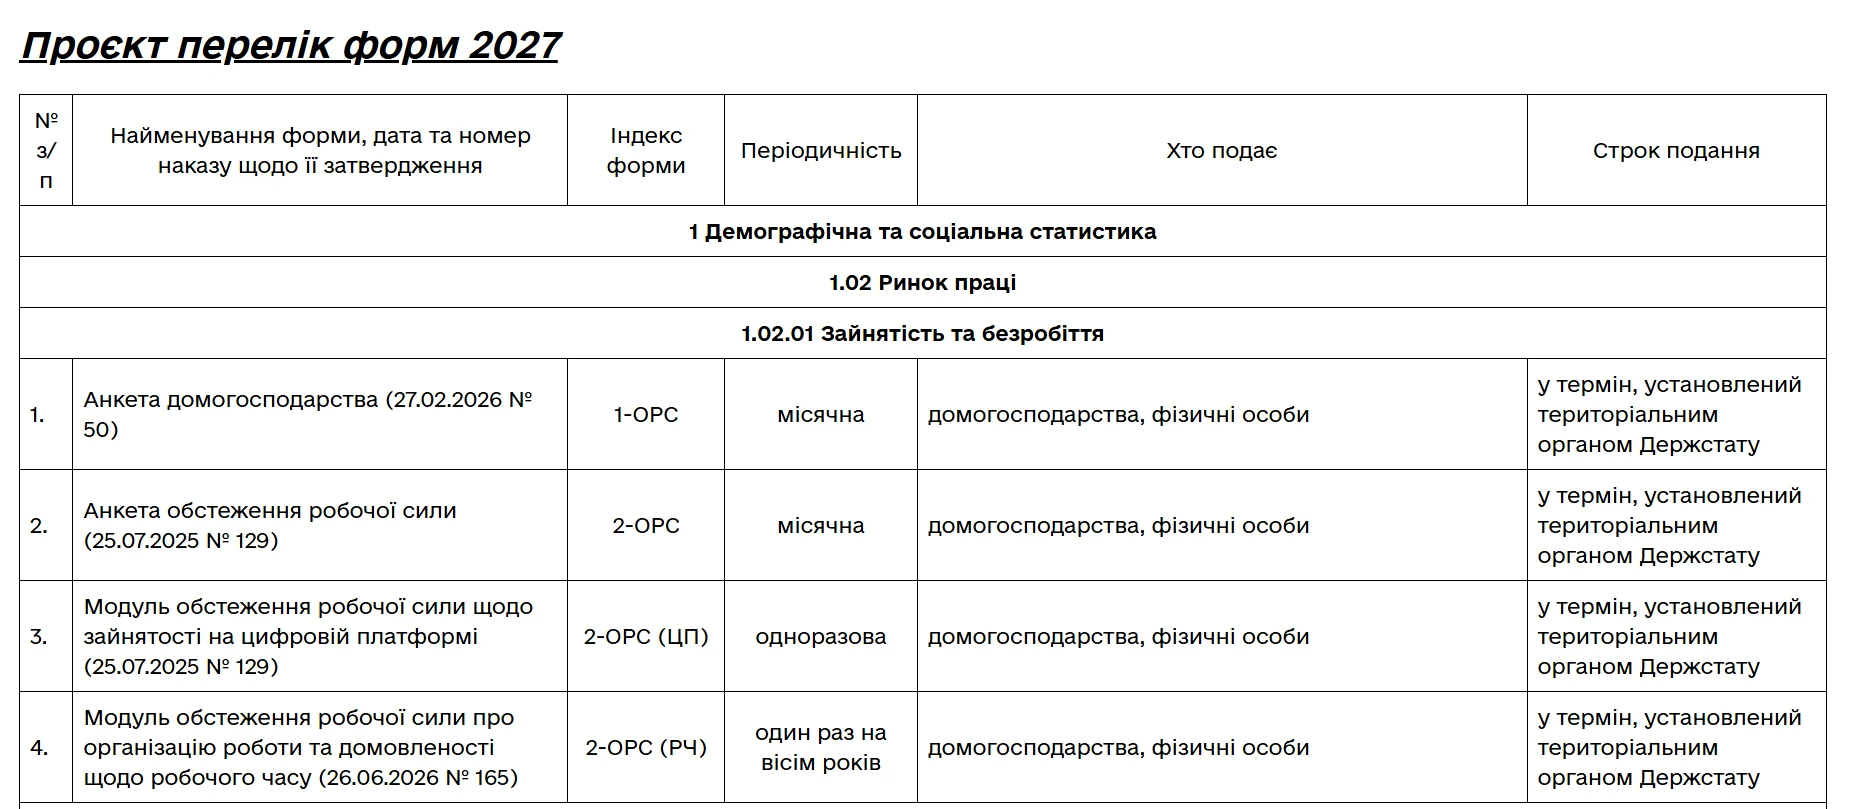
Держстат продовжує готувати та оприлюднювати проєкти державних статистичних спостережень на 2027 рік. Цього разу на офіційному вебсайті оприлюднено Проєкт відомостей по формах на 2027 рік. У документі можна знайти основні дані щодо кожної статистичної форми: її назву та реквізити наказу про затвердження, індекс, періодичність подання, перелік респондентів і встановлені строки звітування
ТОВ стало резидентом Дія Сіті та виконує критерій щодо середньомісячної зарплати (1200 євро). На підприємстві є працівники, чия зарплата перевищує або дорівнює 1200 євро, та працівники, чий дохід менший за 1200 євро. Чи застосовуються зменшені ставки оподаткування до всіх працівників незалежно від розміру їхньої індивідуальної зарплати?
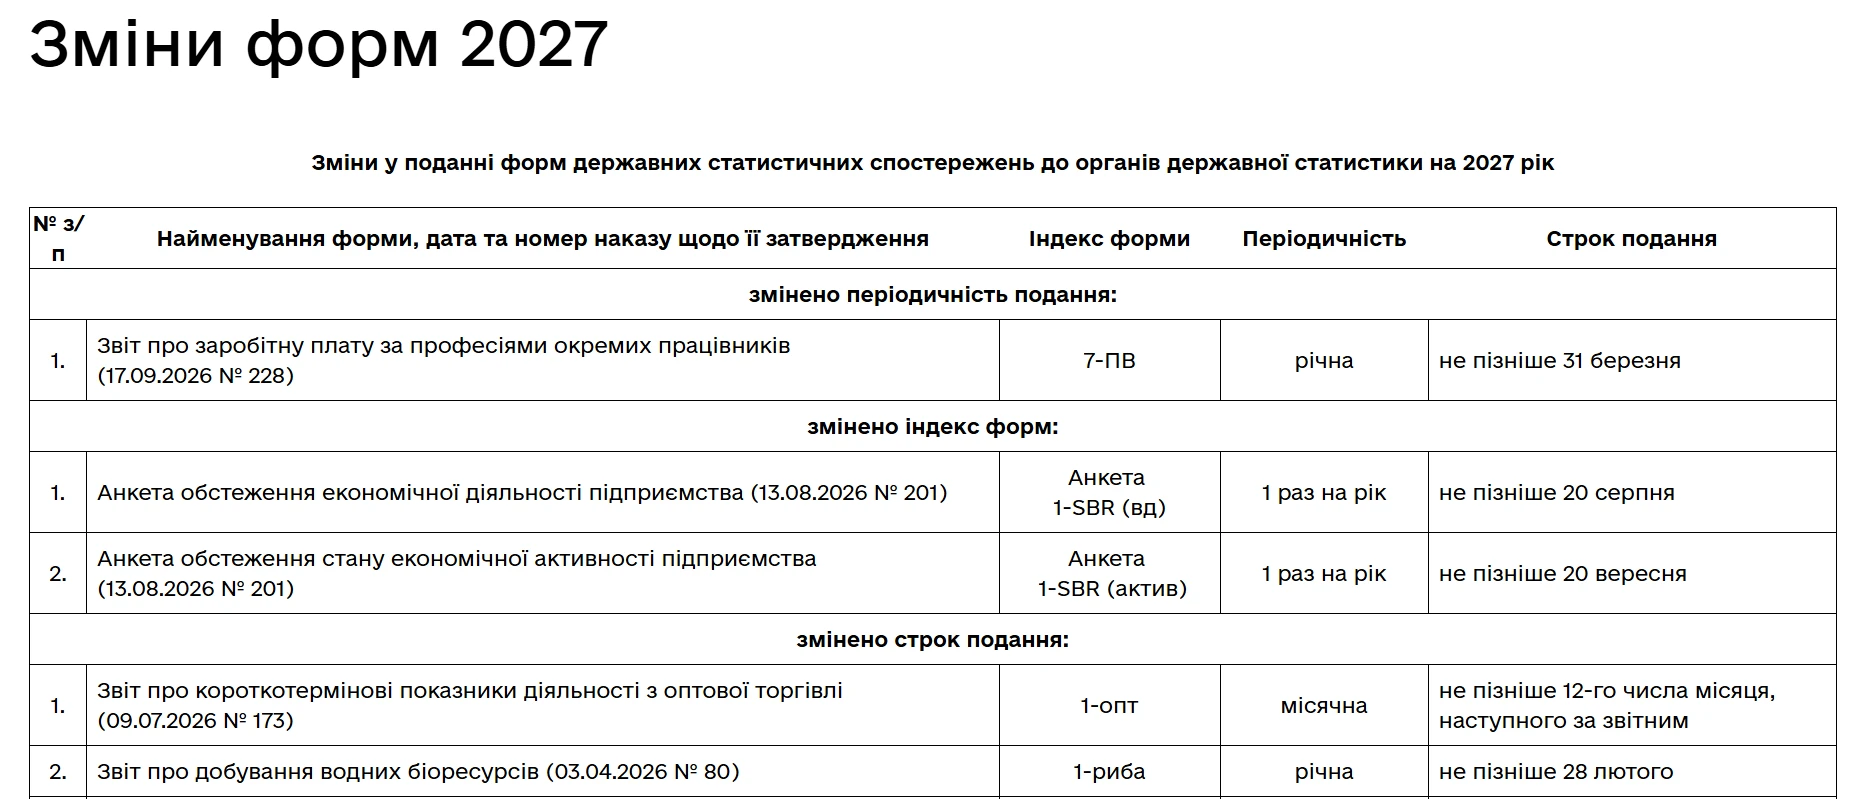
Держстат оприлюднив чергові зміни у поданні форм державних статистичних спостережень на 2027 рік. Зокрема, для окремих форм змінено періодичність або строки подання, чотири форми скасовано, натомість запроваджено вісім нових. Також оновлено 36 форм державних статистичних спостережень. Тож підприємствам варто заздалегідь перевірити, які статистичні форми вони подаватимуть у 2027 році та чи змінилися строки їх подання
Мобілізація не є відпусткою без збереження заробітної плати: за працівником продовжуються трудові відносини, а за роботодавцем зберігаються місце роботи та посада. Якщо мобілізованому працівнику роботодавець не нараховує виплат, у Додатку 1 відображаються дні перебування у трудових відносинах і нульові суми доходу та ЄСВ
ДПС зазначила, що юрособа – платник єдиного податку 3 групи, яка не є фінансовою установою та здійснює операції з ОВДП через ліцензованих посередників, може залишатися на спрощеній системі за умови дотримання вимог ПКУ. У разі продажу ОВДП на вторинному ринку або їх повного погашення доходом для цілей єдиного податку є вся сума коштів, що зараховується на рахунок товариства, з неї також сплачується військовий збір за ставкою 1%
ДПС зазначила, що будівля, зареєстрована у Державному реєстрі як «Будівля гуртожитку», не є об’єктом оподаткування податком на нерухомість. Тимчасове невикористання будівлі або використання окремих її приміщень у комерційних цілях, зокрема передача в оренду, саме по собі не змінює її статусу та не створює об’єкта оподаткування
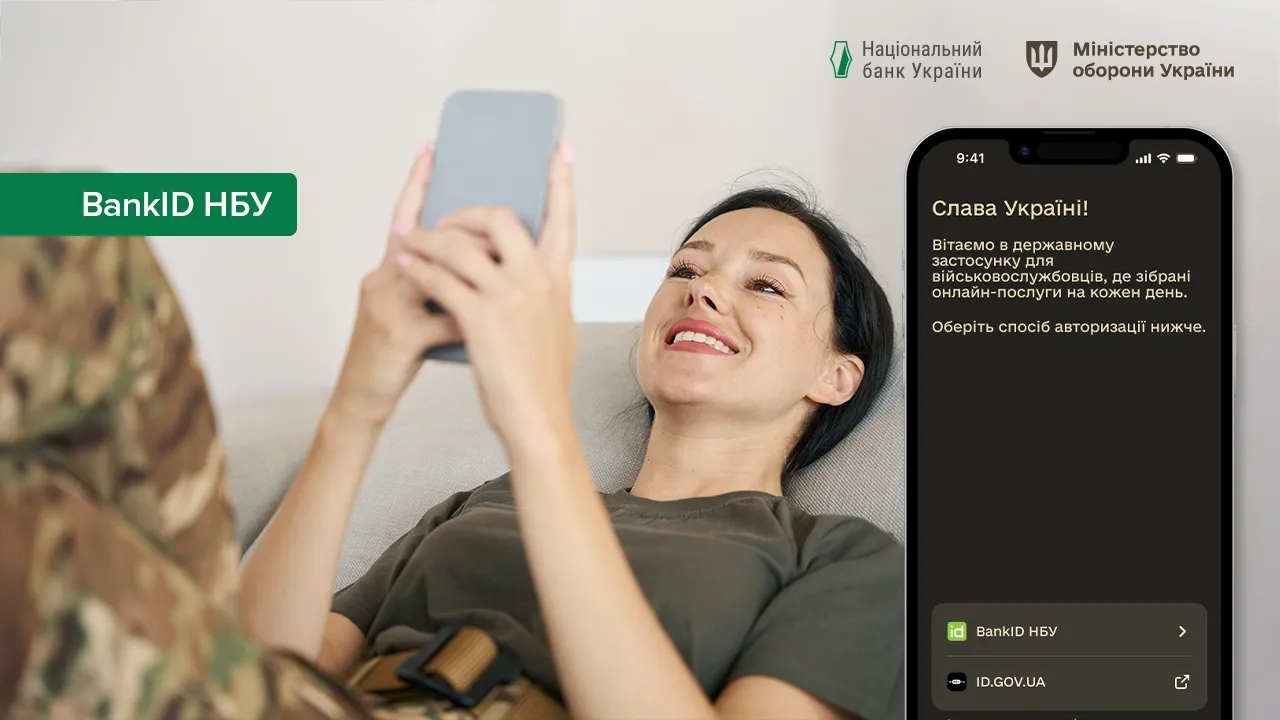
Мобільний застосунок «Армія+» напряму підключили до Системи BankID НБУ, тому військовослужбовці отримали ще один спосіб авторизації та зможуть швидше входити в застосунок. Раніше авторизація «Армія+» здійснювалася через інтегровану систему електронної ідентифікації порталу «Дія»
Несплата чергового платежу є підставою для прийняття органом ліцензування рішення про припинення дії безстрокової ліцензії. Право на здійснення відповідного виду діяльності припиняється з дати набрання чинності таким рішенням – на другий робочий день після дня його направлення ліцензіату
Для роботи з е-ТТН не потрібен окремий спеціальний КЕП: документ підписують уповноважені представники учасників перевезення власними чинними електронними підписами. Водій має використовувати власний електронний підпис, зокрема КЕП фізособи, КЕП працівника юрособи або, залежно від сервісу, Дія.Підпис, а передавати йому КЕП іншого працівника не можна
Із закінченням 3 кварталу 2026 року стартує звітна кампанія для платників єдиного податку. Експерт пояснив, як правильно ФОП та юрособам – платникам єдиного податку 3 групи скласти декларацію платника єдиного податку за «9 місяців 2026», які особливості її заповнення у різних випадках, а також порядок сплати єдиного податку та військового збору за 3 квартал 2026 року
Підйомну допомогу, яку військовослужбовець отримує при переїзді до нового місця служби в інший населений пункт, у додатку 4ДФ відображають за ознакою доходу «185». Щомісячну грошову компенсацію сум ПДФО, утриманих із такої допомоги, у 4ДФ не відображають
Якщо працівник здійснив донацію крові під час обідньої перерви та в цей день фактично працював, день донації табелюють як звичайний робочий день. Інший день відпочинку зі збереженням середнього заробітку оформлюють наказом на підставі статті 124 КЗпП, заяви працівника та довідки про донацію
ДПС роз’яснила, що постачання співвиконавцем товарів оборонного призначення виконавцю державного контракту може звільнятися від ПДВ, якщо воно здійснюється в межах такого контракту з подальшим отриманням товарів замовником у сфері оборони. Водночас товари мають відповідати визначенню товарів оборонного призначення та класифікуватися за групами, товарними позиціями й підкатегоріями УКТ ЗЕД, зазначеними у пп. 4 п. 32 підрозд. 2 розд. ХХ ПКУ
ВС зазначив, що спір щодо неналежного виконання вже ухваленого судового рішення має вирішуватися в межах процедур судового контролю, а не шляхом подання нового адміністративного позову. Судова палата також відступила від висновку ВС від 30 квітня 2026 року у справі №340/7985/25
Законом про ЄСВ встановлено обов’язок для роботодавців нараховувати ЄСВ виходячи із мінімальної зарплати. Проте не завжди цю вимогу потрібно виконувати. В яких випадках та яким чином донараховувати ЄСВ до МЗП розберемо в наступній статті
Український фонд стартапів спільно з кластером Brave1 запускає грантову програму для розробників технологій протезування. Залежно від етапу розробки команди зможуть отримати до 2 млн грн на тестування ідей, до 4 млн грн на лабораторний зразок або до 8 млн грн на повноцінний прототип чи готовий виріб