


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Яку саме інформацію та на яку дату українські банки будуть передавати іноземним банкам?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Українські банки не передають інформацію безпосередньо іноземним банкам. Вони подають її до ДПС України, а вже ДПС у межах автоматичного обміну CRS передає інформацію податковим органам відповідних держав.
Передаються відомості про підзвітні фінансові рахунки станом на кінець календарного року, а також окремі види доходів, нарахованих за такими рахунками протягом року.
Автоматичний обмін здійснюється відповідно до Загального стандарту звітності CRS (Common Reporting Standard), Багатосторонньої угоди компетентних органів про автоматичний обмін інформацією про фінансові рахунки (MCAA CRS) від 29.10.2014 та Порядку застосування загального стандарту звітності та належної перевірки інформації про фінансові рахунки, затвердженого наказом Мінфіну від 26.05.2023 №282, із змінами, внесеними наказами Мінфіну від 15.06.2026 №316 та від 25.06.2026 №338.
Підзвітні фінансові установи (банки, окремі страхові та інвестиційні компанії) визначають податкову резидентність власників рахунків, збирають інформацію та подають її до ДПС України. ДПС передає ці відомості компетентним органам тих держав, податковими резидентами яких є власники рахунків.
За рахунками фізичних осіб, які підлягають звітуванню, можуть передаватися, зокрема:
Отже, ключовою датою для визначення залишку коштів є 31 грудня звітного року. При цьому доходи (проценти, дивіденди, окремі інші виплати) передаються за весь календарний рік, а не лише станом на 31 грудня.
Відповідно до Багатосторонньої угоди CRS інформація за звітний календарний рік передається компетентними органами держав до 30 вересня наступного року.
Наприклад, якщо фізична особа є податковим резидентом Німеччини та має рахунок в українському банку (див. інформацію Мінфіну), український банк передає інформацію до ДПС України, а ДПС – до податкових органів Німеччини. Німецька податкова служба може отримати, зокрема, дані про залишок коштів на рахунку на 31 грудня, а також про проценти, дивіденди та інші доходи, що підлягають обміну відповідно до CRS. Сам по собі факт наявності рахунку в Україні не є порушенням. Значення має правильне визначення податкової резидентності та виконання обов'язків щодо декларування доходів і активів відповідно до законодавства держави податкового резидентства.
Читайте більше:
Рахунок української компанії в іноземному банку: чи потрібно повідомляти ДПС в 2026 році
Валютне законодавство: скільки часу потрібно ДПС для розміщення інформації від банку
Розрахунки з нерезидентами не через банки: яка відповідальність
У Верховній Раді зареєстровано законопроєкт №16098, який передбачає посилення адміністративної відповідальності за порушення законодавства про ціни і ціноутворення. Зокрема, пропонується збільшити штрафи за порушення порядку формування, встановлення та застосування цін і тарифів, а також за невиконання законних вимог органу цінового контролю. Окремо законопроєкт передбачає зміни до Закону №5007 щодо повноважень уповноваженого органу та приведення його положень у відповідність із чинним законодавством
Повідомлення про делегування філіям (структурним підрозділам) права складання податкових накладних (ПН) та розрахунків коригування (РК) подається платниками, у разі наявності у них філій (структурних підрозділів) разом з декларацією за перший звітний період року і надалі разом з декларацією за той звітний період, у якому відбулися зміни у переліку філій (структурних підрозділів)
Платник ЄСВ, який не подав Податковий розрахунок за попередні звітні періоди, не звільняється від обов’язку подати таку звітність. У разі подання пропущених періодів у поточному звітному періоді потрібно використовувати форму Розрахунку, що діє на день його подання
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Призначення платежу є важливою підставою для визначення походження отриманого доходу та відповідності заявленим видам діяльності, дотримання умов перебування на тій чи іншій групі платника єдиного податку. Проте для визначення класифікації отриманого доходу необхідне комплексне вивчення усіх первинних документів, якими підтверджено здійснення господарської операції
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
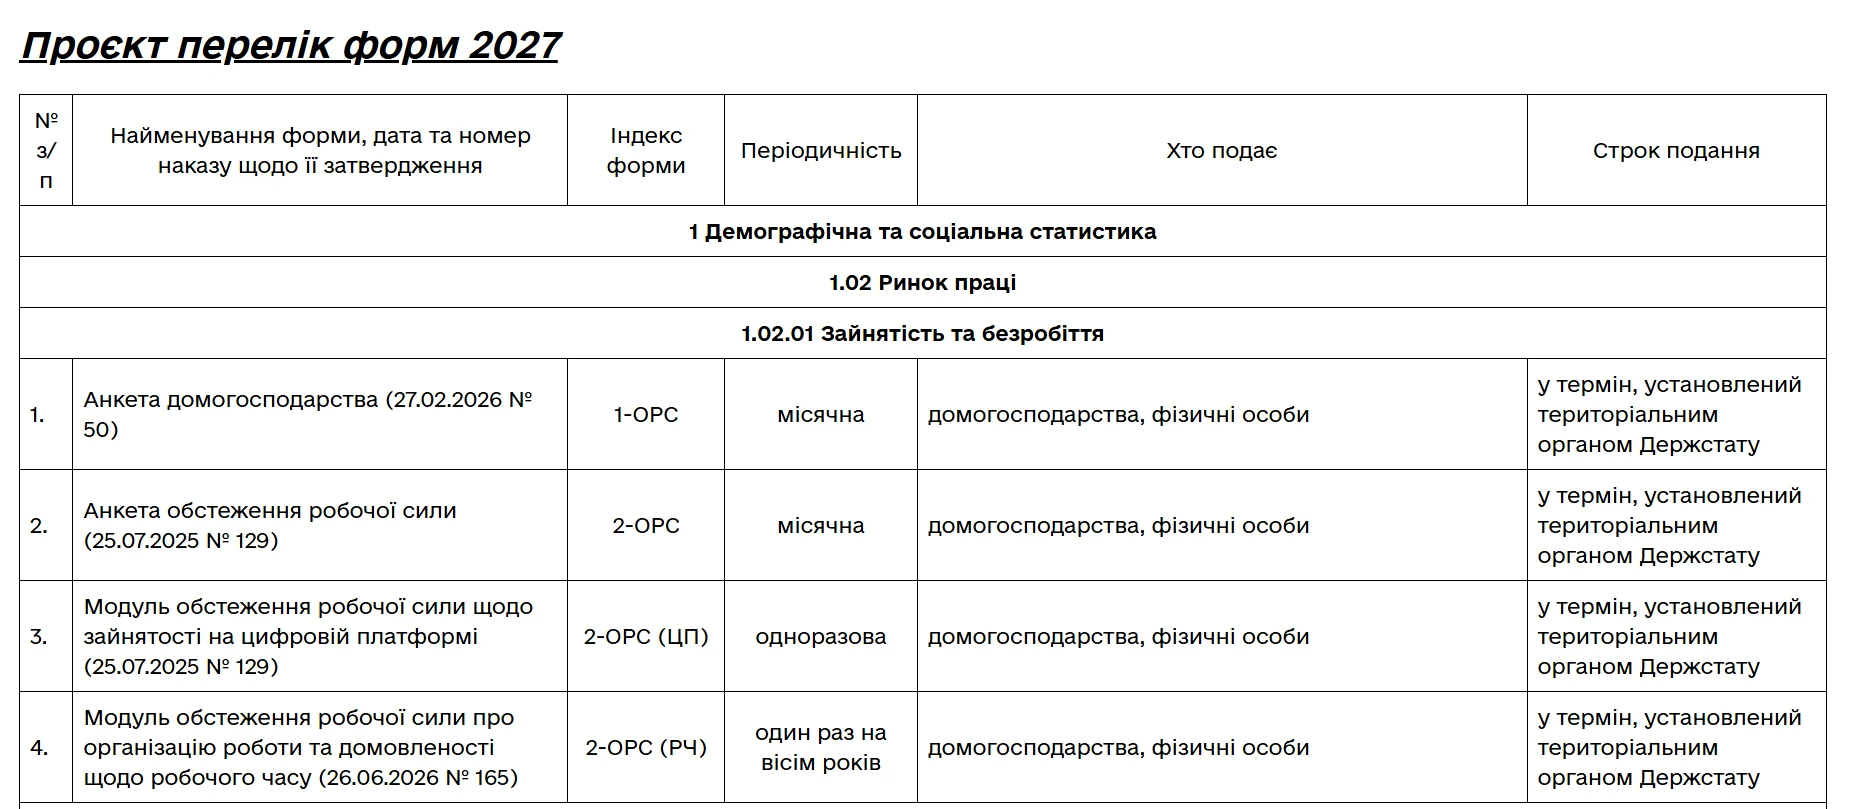
Держстат продовжує готувати та оприлюднювати проєкти державних статистичних спостережень на 2027 рік. Цього разу на офіційному вебсайті оприлюднено Проєкт відомостей по формах на 2027 рік. У документі можна знайти основні дані щодо кожної статистичної форми: її назву та реквізити наказу про затвердження, індекс, періодичність подання, перелік респондентів і встановлені строки звітування
ТОВ стало резидентом Дія Сіті та виконує критерій щодо середньомісячної зарплати (1200 євро). На підприємстві є працівники, чия зарплата перевищує або дорівнює 1200 євро, та працівники, чий дохід менший за 1200 євро. Чи застосовуються зменшені ставки оподаткування до всіх працівників незалежно від розміру їхньої індивідуальної зарплати?
Держстат оприлюднив чергові зміни у поданні форм державних статистичних спостережень на 2027 рік. Зокрема, для окремих форм змінено періодичність або строки подання, чотири форми скасовано, натомість запроваджено вісім нових. Також оновлено 36 форм державних статистичних спостережень. Тож підприємствам варто заздалегідь перевірити, які статистичні форми вони подаватимуть у 2027 році та чи змінилися строки їх подання
Мобілізація не є відпусткою без збереження заробітної плати: за працівником продовжуються трудові відносини, а за роботодавцем зберігаються місце роботи та посада. Якщо мобілізованому працівнику роботодавець не нараховує виплат, у Додатку 1 відображаються дні перебування у трудових відносинах і нульові суми доходу та ЄСВ
ДПС зазначила, що юрособа – платник єдиного податку 3 групи, яка не є фінансовою установою та здійснює операції з ОВДП через ліцензованих посередників, може залишатися на спрощеній системі за умови дотримання вимог ПКУ. У разі продажу ОВДП на вторинному ринку або їх повного погашення доходом для цілей єдиного податку є вся сума коштів, що зараховується на рахунок товариства, з неї також сплачується військовий збір за ставкою 1%
ДПС зазначила, що будівля, зареєстрована у Державному реєстрі як «Будівля гуртожитку», не є об’єктом оподаткування податком на нерухомість. Тимчасове невикористання будівлі або використання окремих її приміщень у комерційних цілях, зокрема передача в оренду, саме по собі не змінює її статусу та не створює об’єкта оподаткування
Мобільний застосунок «Армія+» напряму підключили до Системи BankID НБУ, тому військовослужбовці отримали ще один спосіб авторизації та зможуть швидше входити в застосунок. Раніше авторизація «Армія+» здійснювалася через інтегровану систему електронної ідентифікації порталу «Дія»
Несплата чергового платежу є підставою для прийняття органом ліцензування рішення про припинення дії безстрокової ліцензії. Право на здійснення відповідного виду діяльності припиняється з дати набрання чинності таким рішенням – на другий робочий день після дня його направлення ліцензіату
ДПС зазначила, що дивіденди, отримані юрособою – платником єдиного податку 3 групи від платника податку на прибуток, не включаються до доходу, якщо вони оподатковані відповідно до ПКУ. Якщо ж дивіденди не оподатковані у встановленому ПКУ порядку, отримувач включає всю їх суму до доходу для цілей єдиного податку