

Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Якщо юрособа чи ФОП виплачують винагороду за цивільно-правовим договором, строк виконання якого перевищує один календарний місяць, то слід врахувати особливий порядок відображення такого доходу у Податковому розрахунку. З’ясуємо як заповнити додатки Д1, 4ДФ та Д5 у таких ситуаціях
Для осіб, які отримують дохід за виконану роботу (надані послуги) за договором, строк виконання якого перевищує календарний місяць, єдиний внесок нараховується на суму, що визначається шляхом ділення доходу, виплаченого за результатами роботи, на кількість місяців, за які він нарахований (абзац другий ч. 2 ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»). Тобто загальну суму винагороди за декілька місяців ділять на кількість цих місяців і отримані суми відносять до бази нарахування ЄСВ кожного місяця.
Тож якщо роботи або послуги за ЦПД виконувалися протягом кількох місяців, але в одному місяці оформлено акт і виплачено винагороду, то для правильного визначення бази нарахування ЄСВ загальну суму винагороди потрібно розподілити між місяцями виконання робіт (надання послуг). Суму винагороди відображаємо у Податковому розрахунку за звітний місяць, у якому її було нараховано.
У Д1 (ФІЗ-Д1) на кожен такий місяць формується окремий рядок, у якому вказується:
Зверніть увагу! Якщо виконавцю за ЦПД у звітному місяці, на який припадає строк дії договору, винагорода не нараховувалася, все одно потрібно сформувати рядок у Додатку Д1. У такому рядку сумові показники (графи 16, 17, 20) не заповнюються, але в графі 14 зазначається кількість календарних днів перебування особи у цивільно-правових відносинах у цьому місяці
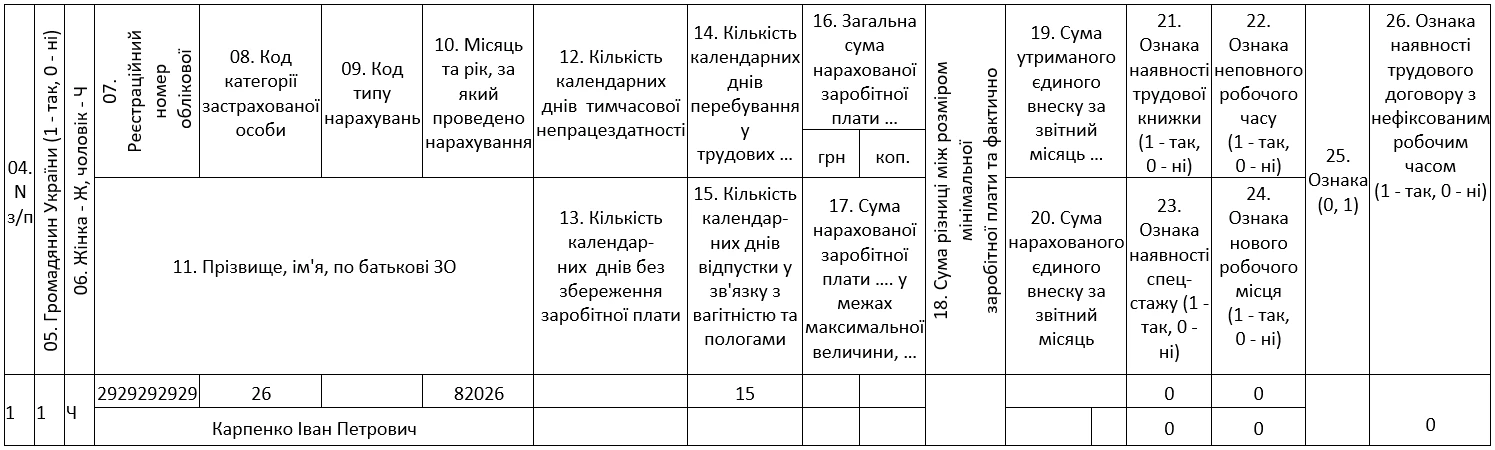
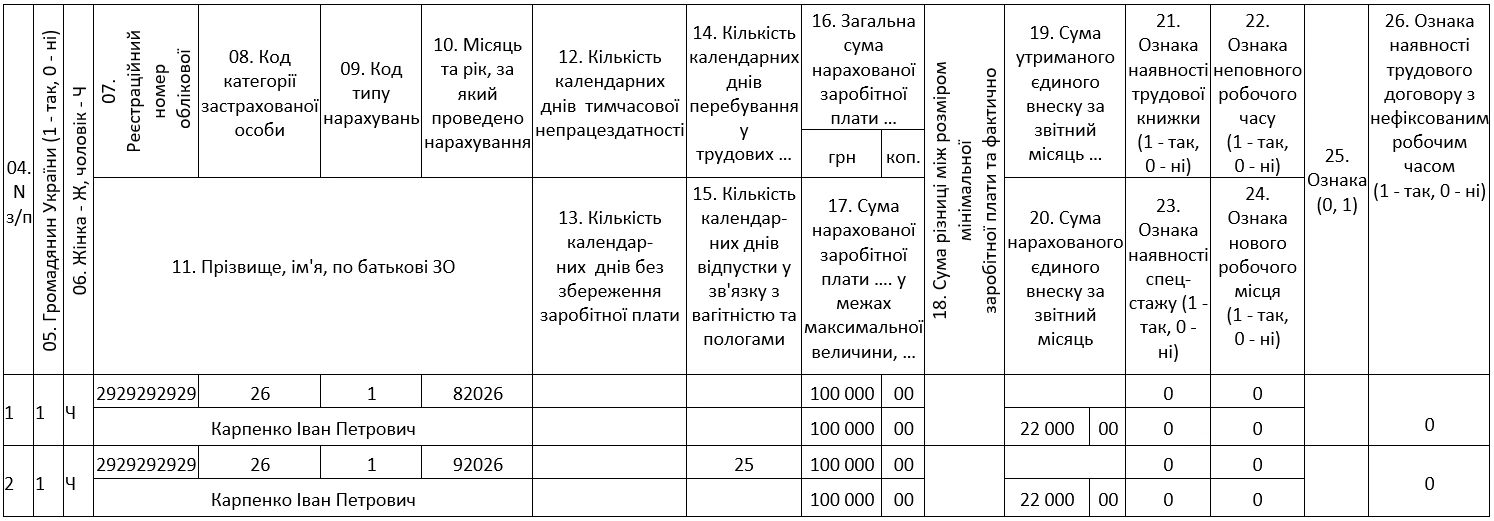
У вересні за договором надання послуг, укладеним на період із 17 серпня по 25 вересня із особою, яка не є працівником підприємства, нараховано винагороду у сумі 200 000 грн. У цій ситуації Д1 (ФІЗ-Д1) за серпень та вересень будуть заповнені наступним чином:
Д1 (ФІЗ-Д1) за серпень
Д1 (ФІЗ-Д1) за вересень
Водночас для 4ДФ (ФІЗ-4ДФ) діє інший принцип: винагороду не розподіляють між місяцями, а показують у повній сумі в місяці її нарахування за актом, з ознакою доходу «102» (виплати за цивільно-правовими договорами).
Нарахування відображають у місяці складання акта (незалежно від того, за який період виконані роботи), а виплату – у місяці фактичної виплати.
У табличній частині 4ДФ (ФІЗ-4ДФ) також вказують:
Для осіб, які виконують роботи (надають послуги) за ЦПД, графи 7 та 8 (дати прийняття/звільнення) не заповнюються.
Слід врахувати, що особа за ЦПД враховується у рядку 05 «Працювало за цивільно-правовими договорами». Якщо ЦПД укладено зі штатним працівником, його враховують і в рядку 04 (трудові договори), і в рядку 05 додатку 4ДФ (ФІЗ-4ДФ).
Для ЦПД також важливо правильно заповнити Д5 (ФІЗ-Д5).
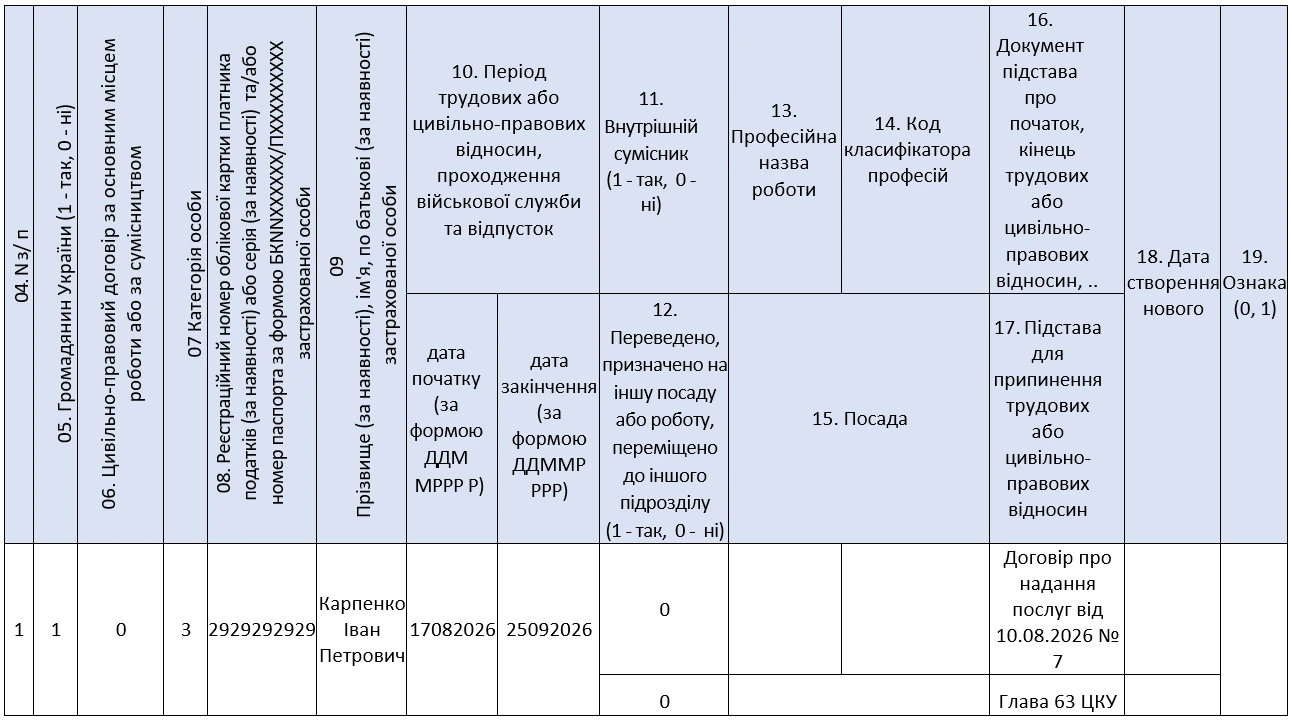
У цих додатках фіксують дати початку та закінчення цивільно-правових відносин: у періоді укладення договору – дату початку, у періоді завершення – дату закінчення, зокрема:
Отже, відомості подаються за ті звітні періоди (місяць/квартал), у яких договір укладено та припинено.
Наведемо зразки заповнення Д5 для юросіб та ФІЗ – Д5 для ФОП для вищеописаної ситуації.
Зразок Д5 за серпень для юросіб
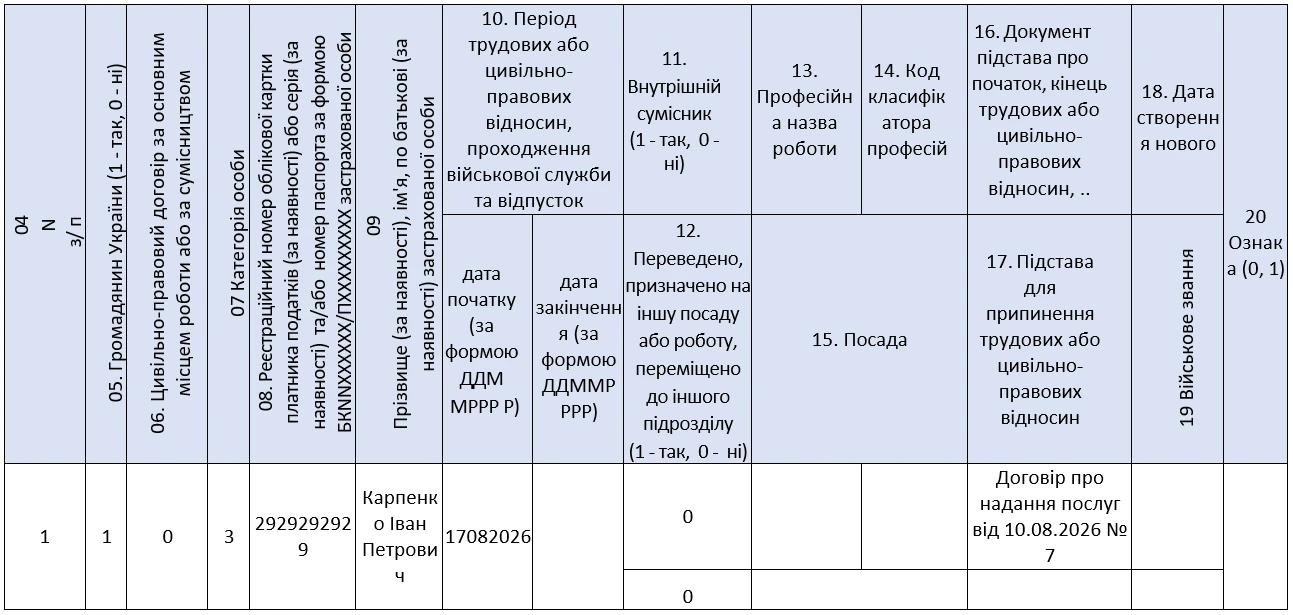
Зразок Д5 за серпень для юросіб
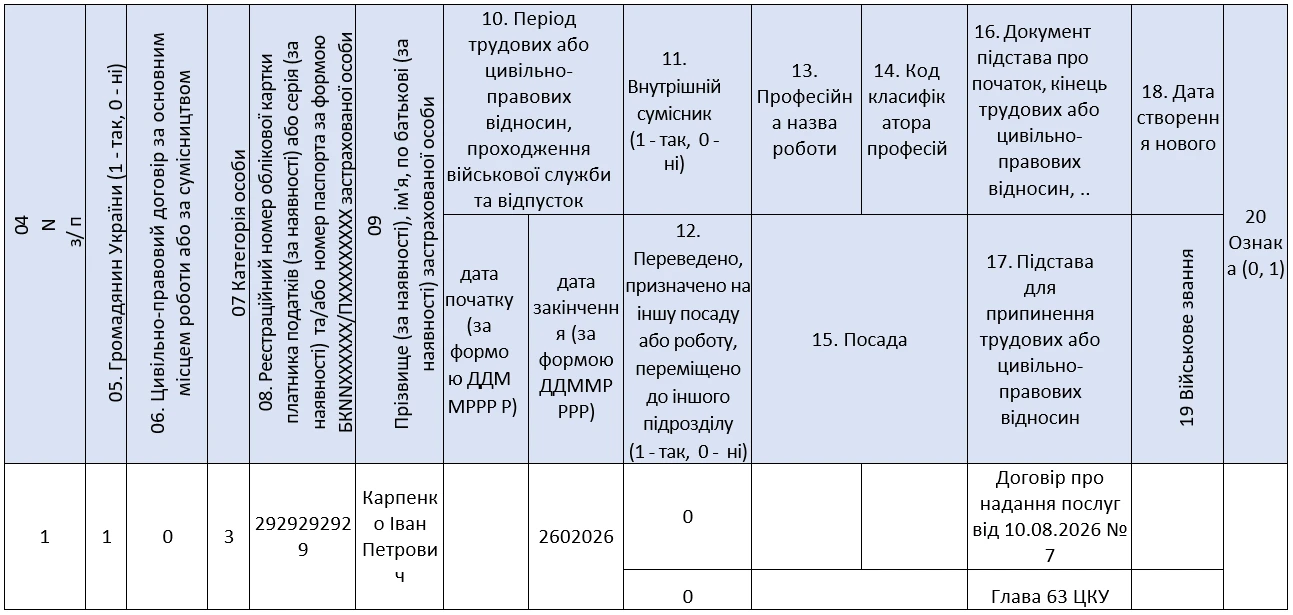
Зразок ФІЗ-Д5 ІІІ квартал для ФОП
Читайте більше:
Помилка у новому Податковому розрахунку: коли подавати «Звітний новий», а коли «Уточнюючий»
Припинення діяльності: у який строк подають Розрахунок ЮО або ФОП/НПД у 2026 році
Місячний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення юрособами
Як нумерувати Податкові розрахунки ЮО та ФОП / НПД з типом «Звітний», «Звітний новий», «Уточнюючий»
Помилки титульної сторінки Податкового розрахунку, які (не)можна виправити
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Як зазначає, нардеп Ярослав Железняк та Прем'єр-міністр України Сергій Корецький, що розгляд законопроєкту розпочнеться 26 жовтня 2026 року
Планую звірку з ТЦК. Чи треба звірятися по мобілізованим, звільненим та виключеним з обліку, по тим, у кого змінився статус у 2026 році? Чи тільки по тим, хто на момент звірки перебуває на персональному обліку на підприємстві?
Закон України «Про матеріали і предмети, призначені для контакту з харчовими продуктами» визначає вимоги до маркування посуду, контейнерів, пакування та інших виробів, які контактують із їжею. Залежно від виду виробу маркування має містити інформацію про його призначення, безпечне використання, відповідального оператора ринку та простежуваність
Уряд розширив програму єОселя, передбачивши окрему модель кредитування для молодих сімей зі ставкою 7% на перші три роки, 10% – з четвертого до десятого року та 12% – з одинадцятого року. Після народження або усиновлення дитини ставка зменшуватиметься на 2 відсоткові пункти за кожну дитину, але не нижче 0,1%. Також для молодіжної моделі дозволять перевищувати нормативні параметри вартості та площі житла до 40%, а для ВПО й окремих регіонів уточнять умови участі в програмі
Уряд затвердив порядок створення та функціонування центрів безпеки на території територіальних громад. Такі центри можна буде створювати шляхом нового будівництва, реконструкції, капітального ремонту або встановлення модульних споруд. Вони мають бути готовими реагувати на пожежі, надзвичайні ситуації та правопорушення, а також забезпечувати надання екстреної медичної допомоги
НАЗК підготувало практичний гайд для заявників і викривачів, які хочуть повідомити про можливі корупційні правопорушення. У ньому пояснюється, до яких органів звертатися, як подати повідомлення та як оскаржити їхні дії або бездіяльність. Також гайд містить інформацію про повноваження компетентних органів і передбачені законодавством механізми захисту прав
Закон установлює шестимісячний строк для прийняття спадщини, однак за певних умов його можна подолати й після завершення цього періоду. Якщо інші спадкоємці, які прийняли спадщину, погодяться, заяву можна подати за їхньою письмовою згодою; за її відсутності спадкоємець може звернутися до суду та довести поважність причин пропуску строку. Роз’яснюємо, які обставини суд може врахувати, які докази потрібно надати та що робити після отримання судового рішення
Після ухвалення КМУ змін до правил бронювання, центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів із дня набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Сам перегляд не означає автоматичного скасування вже наданого статусу, однак порядок повторного підтвердження критичності та наслідки невідповідності новим вимогам будуть зрозумілі після оприлюднення тексту постанови
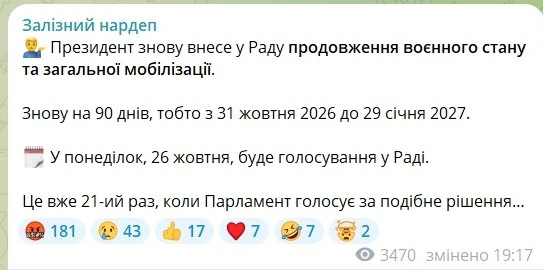
Президент планує внести до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. Голосування очікується 26 жовтня
ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?
Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?
Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?
Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС
Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору
На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн
Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта
На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень