
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
На час воєнного стану не діє норма щодо святкових днів. Проте це не забороняє підприємствам за рахунок власних коштів встановлювати «додаткові» вихідні дні. Давайте розглянемо в цій статті як такий неробочий день буде впливати на нарахування зарплати працівникам, на «непродовження» відпусток, на розрахунок відпускних та лікарняних
Перелік святкових та неробочих днів наведено в ст. 73 Кодексу законів про працю (далі – КЗпП). Це:
Робота у такі дні не виконується. У мирний час.
Проте на час воєнного стану норми статті 73 КЗпП не застосовуються (ст. 6 Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану», далі – Закон №2136). Тобто зараз немає святкових днів. Також не діє норма ч. 3 ст. 67 КЗпП щодо перенесення вихідного дня, у разі коли на такий вихідний день приходиться святковий день.
Важливо! На час воєнного стану святкових днів немає
Разом з тим законодавство не забороняє роботодавцю надати працівникам вихідний або звільнити їх від роботи в цей день.
Детально про всі ситуації оформлення не роботи в такий день у статті Вихідний у День Незалежності України 24.08.2026: як оформити неробочим днем
Одним із варіантів є прийняття рішення роботодавцем щодо зменшення норми тривалості робочого часу і визнання такого дня таким, робота в який не проводиться (ст. 50 КЗпП). Для цього слід видати відповідний наказ, у якому визначити:
Отже, якщо у вас, наприклад, 24 серпня 2026 року визнано таким днем, робота в який не проводиться, це в свою чергу впливає на низку інших показників. Розглянемо їх окремо.
Нагадаємо, що відповідно до ч. 2 ст. 50 КЗпП підприємства і організації при укладенні колективного договору можуть встановлювати меншу норму тривалості робочого часу, ніж передбачено в частині першій цієї статті. Нормальна тривалість робочого часу не може перевищувати 40 годин на тиждень (ч. 1 ст. 50 КЗпП). Крім того, колдоговір може передбачати додаткові порівняно із законодавством і угодами гарантії, соціально-побутові пільги (ч. 3 ст. 13 КЗпП).
Тобто роботодавці можуть встановлювати меншу норму тривалості робочого часу, аніж 40 годин на тиждень, коли укладають колективний договір. Якщо колективного договору не укладали, керівник підприємства, що не фінансують з бюджету, може встановити наказом меншу тижневу норму тривалості робочого часу працівникам. Цим роботодавець покращить умови трудових договорів порівняно із законодавством про працю, тому це не вважається порушенням трудового законодавства і відповідальності за це не буде.
Увага! Якщо 24 серпня визнано додатковим вихідним днем (днем, робота, в який не проводиться), то в серпні змінюється норма робочого часу!
Наприклад, для звичайного 5-денного робочого тижня з двома вихідними днями у суботу та неділю норма робочого часу у серпні 2026 року становить 21 робочий день (168 годин). Проте якщо роботодавець 24 серпня визнав додатковим вихідним днем, то за такою новою нормою буде 20 робочих днів (160 годин).
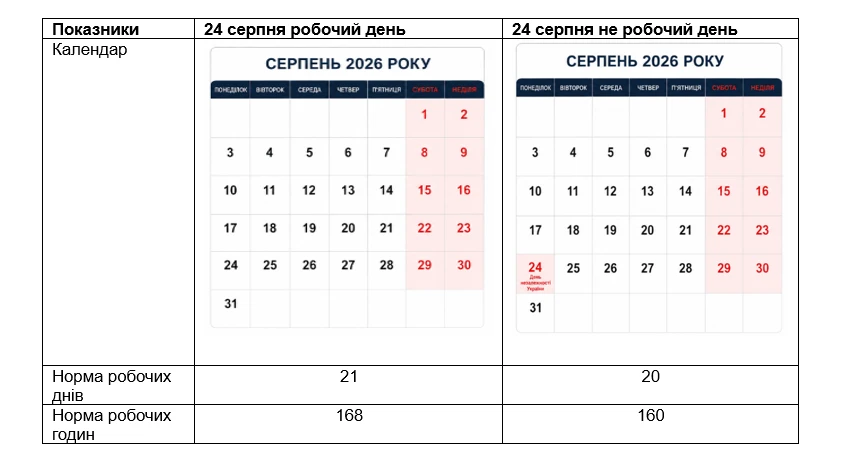
Головним у нарахуванні зарплати є те, що у разі визнання 24 серпня 2026 року неробочим днем, то норма робочого часу у серпні змінюється. І у разі якщо працівнику встановлено оклад, то у разі відпрацювання всіх днів за такою новою нормою, він має отримати свій повний оклад.
Оклад працівника 25000 грн. На підприємстві встановлений звичайний 5-денний робочий тиждень. У серпні 2026 року 24 серпня є додатковим вихідним днем згідно із наказом керівника підприємства.
Працівник відпрацював у серпні 20 р.днів. Тобто всі дні передбачені графіком роботи. У серпні працівнику буде нарахований оклад 25000 грн.
Ті ж самі умови, але працівник з 3 по 7 серпня перебував у відпустці без збереження зарплати і відпрацював 15 днів.
В даному випадку зарплата буде нараховуватися пропорційно відпрацьованому часу. Але оскільки місячна норма днів/годин змінилася, то саме її слід брати для розрахунку.
В серпні працівнику буде нарахований оклад в розмірі:
На нормативному рівні наказом Держкомстату від 05.12.2008 №489 затверджена тільки типова форма табелю обліку використання робочого часу П-5. В ній передбачені коди для позначення явок / неявок на роботу. Наприклад, робочі дні при повній зайнятості позначаються буквеним кодом «Р», неповний робочий час – кодом «РС», робота у вихідні, святкові дні – кодом «РВ». Про чому в Табелі фіксують фактично відпрацьований робочий час (години) у вихідний / святковий день.
Проте як ми з’ясували, зараз норми ст. 73 КЗпП не діють, тобто святкових днів немає. Кодом РВ відображають роботу у вихідний день. Тобто коли працівника спеціально залучили до роботи у вихідний чи неробочий для нього день.
У ситуації, що ми розглядаємо, працівникам встановили додатковий вихідний день. І якщо вони в цей день відпочивають, позначку РВ не застосовують.
Окремої позначки для вихідних днів не передбачено. Оскільки форма табелю має рекомендаційний характер, Ви можете обрати свій варіант для його позначення:
Увага! Якщо працівника спеціально залучили до роботи 24 серпня 2026 року, то в табелі проставляйте код РВ, зазначайте фактично відпрацьовані години в цей день і надайте компенсацію відповідно до ст. 72 КЗпП: інший день відпочинку або подвійну оплату
Статтею 5 Закону України «Про відпустки» від 15.11.1996 №504/96-ВР передбачено, що святкові та неробочі дні (стаття 73 КЗпП) при визначенні тривалості щорічних відпусток та додаткової відпустки працівникам, які мають дітей або повнолітню дитину – особу з інвалідністю з дитинства підгрупи А I групи (стаття 19 цього Закону), не враховуються. Але на час воєнного стану відповідно до ст. 6 Закону №2136 ця норма не застосовується.
Тобто зараз 24 серпня 2026 року не є святковим днем. Навіть якщо роботодавець визнав такий день не робочим, він не стає автоматично святковим днем. Святковим днем можуть визнати тільки на законодавчому рівні. Тому такий «додатковий» вихідний день буде не святковим, а днем, робота в який не проводиться.
Таким чином щорічна відпустка не продовжується на такий додатковий вихідний день.
Важливо! У разі встановлення додаткового вихідного дня, щорічна відпустка / соцвідпустка на дітей не продовжується
Працівнику надана відпустки тривалістю 24 календарних дні з 3 по 26 серпня 2026 року. На підприємстві 24 серпня визнано додатковим вихідним днем.
В даному випадку відпустки не буде продовжена. Відпустка тривалістю 24 календарних днів буде починатися 03.08.2026 р. і її останній день – 26.08.2026. Відповідно на наступний робочий день (27.08.2026) працівник має вийти на роботу, якщо такий день є дня нього робочим згідно з графіком роботи.
Відповідно до Порядку обчислення середньої заробітної плати, затвердженого постановою КМУ від 08.02.1995 №100 (далі – Порядок №100):
при обчисленні середньої зарплати для відпускних виключають святкові дні, передбачені ст. 73 КЗпП.
Водночас відповідно до ч. 6 ст. 6 Закону №2136 на час воєнного стану не діють, зокрема, положення ч. 3 ст. 67 та ст. 73 КЗпП. Тобто немає святкових (неробочих) днів у розумінні трудового законодавства і «не спрацьовує» перенесення святкового дня, якщо такий день припав на вихідний.
Якщо ж роботодавець визнав 24 серпня вихідним (неробочим) днем, то такий день автоматично не становиться святковим! Тому немає підстав для виключення таких днів із розрахункового періоду при обчисленні середньої зарплати.
Важливо! При обчисленні середньої зарплати для відпускних, додатковий вихідний день 24 серпня не буде виключатися із розрахунку
На підприємстві встановлений звичайний 5-денний робочий тиждень. У серпні 2026 року 24 серпня є додатковим вихідним днем згідно із наказом керівника підприємства. Працівнику з 1 вересня 2026 року надається щорічна відпустка тривалістю 24 к.дн. В розрахунковому періоді вересень 2025- серпень 2026 року нарахована зарплата склала 420 000 грн.
24 серпня 2026 року не є святковим днем, тому його не виключають із загальної кількості календарних днів розрахункового періоду.
Середня зарплата становить: 420 000 : 365 = 1150,68 (грн).
Сума відпускних: 1150,68 х 24 = 27616,32 (грн).
Ані святкові, ані вихідні дні не впливають на розрахунок середньої зарплати для лікарняних / декретних. Адже відповідно до п. 3 Порядку обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою КМУ від 26.09.2001 №1266 (далі – Порядок №1266), середня зарплата обчислюється шляхом ділення заробітної плати, на яку нарахований ЄСВ, на кількість календарних днів зайнятості у розрахунковому періоді без урахування календарних днів, не відпрацьованих з поважних причин.
Для звичайних роботодавців до поважних причин відносять:
Тобто вихідні, неробочі і навіть святкові дні (у мирний час) до поважних причин не відносяться і їх не виключають із розрахунку при обчисленні середньої зарплати за Порядком №1266.
Читайте більше:
Вихідний у День Незалежності України 24.08.2026: як оформити неробочим днем
Зарплата директору, який подав заяву і зник: кінцевий розрахунок
Оплата понаднормових годин, відпрацьованих за тимчасово відсутнього працівника
Доплати і надбавки працівникам: підстави і порядок запровадження
Як законно зменшити зарплатне навантаження у 2026 році
Копійки по заробітній, чи можна їх списати після звільнення працівників
Премії працівникам: чи є обмеження, як оформити, вплив на середню для лікарняних та відпускних
ФОП, який одночасно здійснює адвокатську діяльність як незалежний професіонал та є найманим працівником, може зіткнутися з питанням, чи потрібно сплачувати ЄСВ окремо за кожним статусом. ДПС роз’яснила правила для таких осіб залежно від того, чи є вони найманими працівниками та чи сплачує за них роботодавець ЄСВ у розмірі не менше мінімального внеску. Розбираємо, коли ФОП-адвокат звільняється від сплати ЄСВ за себе та чи виникає обов’язок сплачувати внесок двічі або тричі
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального
До робіт із зберігання та заправлення генераторів допускаються лише працівники, які досягли 18 років, пройшли медичний огляд, навчання та перевірку знань з охорони праці і електробезпеки. Вони повинні проходити первинний і періодичний інструктаж, стажування під керівництвом досвідчених працівників та користуватися засобами індивідуального захисту. Виконання робіт без належного навчання, допуску та посвідчень заборонене

Доходи фізособи від операцій з криптовалютою підлягають оподаткуванню ПДФО та військовим збором. ДПС зазначає, що залежно від джерела виплати та обставин дохід може розглядатися як іноземний або інший дохід і оподатковуватися за ставками 18% ПДФО та 5% військового збору. Водночас остаточний підхід залежить від конкретної ситуації та підтвердних документів
Нараховано зарплата працівнику особі з інвалідністю за вересень 2026 р. 8643,70 грн за 16 робочих днів. Решта 3603,15 грн лікарняні. Підприємство має право зарахувати такого інваліда до нормативу?

Використання генераторів під час блекаутів створює для роботодавців не лише технічні, а й трудові ризики. Неправильне розміщення генератора та потрапляння чадного газу в приміщення можуть становити загрозу життю і здоров’ю працівників та стати підставою для розслідування нещасного випадку або гострого професійного отруєння. Розбираємо, які обов’язки має роботодавець, коли працівник може відмовитися від небезпечної роботи та як діяти у разі погіршення здоров’я
Спадщина відкривається з моменту смерті особи або її оголошення померлою, і від цього часу починає діяти строк для її прийняття. Спадкоємці мають 6 місяців, щоб заявити свої права, а у випадку залежності від інших спадкоємців – 3 місяці з моменту їхньої відмови чи неприйняття. Пропуск строку тягне за собою втрату права на спадщину, але його можна відновити за згодою інших спадкоємців або через суд. Свідоцтво про право на спадщину оформлюється на кожного спадкоємця та підтверджує його частку у спадковому майні, а відсутність свідоцтва не позбавляє права на спадщину

Податкову знижку за навчання дитини може отримати один із батьків, навіть якщо саме він не зазначений у договорі з навчальним закладом. Визначальним є те, хто вказаний у документах, що підтверджують оплату навчання. Водночас у договорі мають бути зазначені дані дитини, яка безпосередньо здобуває освіту
Відповідно до нового експериментального проєкту, затвердженого постановою КМУ від 25.07.2024 №854 у ДПС впроваджується система управління податковими ризиками (комплаєнс-ризиками). Це означає, що податкова: аналізує внутрішні та зовнішні фактори, які можуть вплинути на сплату податків; визначає можливі ризики порушень; обирає способи реагування на ці ризики; постійно переглядає та оновлює інформацію про ризики; обмінюється даними, навчається і накопичує досвід для покращення своєї роботи
Для застосування РРО важливо правильно визначити, чи належить товар до виробів медичного призначення або лікарських засобів. До виробів медичного призначення відносять, зокрема, інструменти, прилади, пристрої, програмне забезпечення та матеріали, призначені для діагностики, лікування чи профілактики. Лікарськими засобами є речовини або їх комбінації, що застосовуються для лікування, профілактики, діагностики або впливу на фізіологічні функції людини
Верховний Суд змінив підхід до поновлення незаконно звільнених працівників. Суд не може поновити працівника на іншій рівнозначній посаді або зобов’язати роботодавця змінити штатний розпис, адже визначення штатної чисельності та організаційної структури належить до компетенції роботодавця. Водночас працівник має бути поновлений саме на тій роботі, яку він обіймав до незаконного звільнення. Головний висновок, як зазначає Держпраці, суд не може «вигадати» працівникові нову посаду

ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?

Сам факт роботи на критично важливому підприємстві не гарантує працівникові бронювання. У жовтні 2026 року потрібно перевіряти чинність критичного статусу роботодавця, зарплату працівника, доступний ліміт бронювання, а також чи не враховується військовозобов’язаний за іншим місцем роботи або іншою підставою для відстрочки. Розбираємо основні причини, через які працівник може не отримати бронювання, навіть якщо підприємство має статус критично важливого
В Україні пропонують запровадити нову програму підтримки педагогів – «Пакунок вчителя». Ініціатива передбачає одноразову допомогу молодим учителям на старті кар’єри та щорічні виплати педагогам із найнижчими доходами. Фіксованої суми поки немає: серед можливих варіантів називають 3 000 або 5 000 грн, а остаточні умови мають визначити після фінансових розрахунків
Платники податків при сплаті зобов’язань з податків, зборів, єдиного внеску та інших платежів повинні правильно заповнювати реквізит «Призначення платежу» у платіжній інструкції. Зокрема, необхідно вказувати «Код виду сплати» та «Додаткову інформацію запису» залежно від статусу платника та результатів перевірок податкових органів. Це допомагає уникнути помилок і забезпечує коректне зарахування платежів
Укртрансбезпека іноді штрафує власників вантажівок, хоча перевезення фактично здійснюють орендарі або користувачі за договором позички. Новий проєкт пропонує зробити тимчасовий реєстраційний талон обов’язковим – пояснюємо, чи вирішить це проблему та що показує судова практика
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок