Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
При заповненні податкового розрахунку бувають помилки. Яким чином їх виправити в Додатках 1, 5, 6 та 4ДФ? Чи є особливості коригування звітності залежно від типу («нова звітна» чи «уточнююча» форма)? Чи існують помилки, які взагалі не підлягають коригуванню? Поради для бухгалтерів наведені в статті нижче
Правила виправлення помилок в податковому розрахунку наведено у п. 3 розд. ІІ Порядку заповнення та подання податковими агентами Податкових розрахунків сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 13.01.2015 №4 (далі – Порядок №4), з урахуванням змін, внесених наказом Мінфіну від 07.05.2026 №243.
Виправлення помилок в додатках 5, 4ДФ та Д6 не залежить від виду та періоду її виправлення. Завжди усі помилки слід виправляти через ознаки «1» та/або «0» у відповідних графах додатків. Проте слід пам’ятати про основні правила виправлення помилок.
Правило 1. Якщо коригуємо помилку до закінчення строку подання податкового розрахунку, то подаємо «Новий звітний» розрахунок, якщо помилка виправляємо після – подаємо «Уточнюючий» податковий розрахунок.
Правило 2. В коригувальних звітах, як в новій звітній формі, так і в уточнюючій, зазначаємо лише ті дані, які підлягають коригуванню. Правильні дані не дублюємо.
Правило 3. Якщо інформацію показали помилково, то щоб видалити неправильний запис в Додатку 4ДФ у графі 10 слід проставити ознаку «1» – рядок на виключення. Якщо інформацію потрібно додати – в графі 10 проставляємо ознаку «0» – рядок на додавання.
Правило 4. Для того, щоб видалити неправильний запис у Додатку 5 у графі 20 ставимо «1», щоб додати правильний запис, – ставимо «0».
Правило 5. Для того, щоб видалити неправильний запис у Додатку 6 у графі 17 ставимо «1», щоб додати правильний запис, – ставимо «0».
Правило 6. Правила заповнення додатків 4ДФ, 5 та 6 з типом «Звітний новий» та «Уточнюючий» однаковий.
Правило 7. При виправленні помилок за періоди до 2025 року слід правильно вказати період виправлення. У п. 3 розділу ІІ Порядку №4 вказано, що для цілей коригування платником самостійно виявлених помилок за 2021–2024 роки вважати відповідними такі періоди:
Тобто при поданні уточнюючого Податкового розрахунку за періоди з 2021 по 2024 роки у реквізитній частині слід поставити позначку у полі 013 «Уточнюючий», а за реквізитом 02 «Звітний (податковий) період» вказати відповідний рік та місяць.
Наприклад, при виправленні помилок в Додатку 5 за 4 квартал 2024 року за 3 місяць у реквізитній частині уточнюючого Податкового розрахунку вказуємо рік «2024» та місяць «12».
Новим Порядком №4 передбачена можливість виправлення помилок у чисельності працівників. Так, п. 3 розд. ІІ Порядку № 4 передбачено:
Виправлення помилки у кількісних показниках, зазначених у рядках 091, 091.1, 092, 101 та 111 допускається тільки у Розрахунку ЮО із типом «Звітний новий» та здійснюється на підставі поданих Розрахунків ЮО з типом «Звітний» та «Звітний новий». Для виправлення помилки у кількісних показниках в необхідному рядку заповнюється новий показник, а рядки, які не потребують виправлення, – не заповнюються. Водночас такий Розрахунок ЮО має містити обов’язкові реквізити, визначені в рядках 01–05 та рядку 031.
Тобто якщо при заповненні податкового розрахунку була допущена помилка в показнику середньооблікової чисельності штатних працівників, в кількості працівників, яким нараховано зарплату тощо, то ці помилки можна виправити. Але зробити це потрібно до граничної дати подання звітності із розрахунком з типом «Звітний новий». Якщо до цього терміну ви не встигнете виправити помилку, в уточнюючому розрахунку відкоригувати такі показники не вийде.
Якщо говоримо про виправлення помилок в Додатку 4 ДФ, то тут слід керуватися такими приписами.
Припис №1. Розрахунок ЮО, сформований для виправлення помилок за звітний (податковий) та за попередній періоди, не має містити інших додатків, крім тих, у яких проводиться коригування (п. 3 розд. ІІ Порядку №4).
Припис №2. До уточнюючого 4ДФ пишемо лише ті дані, які потребують коригування. Правильні дані, що раніше подані й прийняті та які не потребують виправлення, до уточнюючого 4ДФ не вносять.
Припис №3. Для виправлення помилок, заповнюють рядки із зазначенням у графі 10 «Ознака (0, 1)» ознаки:
Припис №4. Не відображають суму штрафу та/або пені у 4ДФ.
Припис №5. Не заповнюють підсумковий рядок розділу І уточнюючого (звітного нового) 4ДФ. Відповідне роз'яснення є в категорії 103.25 ЗІР.
В Додатку 4ДФ за січень 2026 року забули показати виплати ФОПу. Помилку виявили в липні 2026 р.
Щоб виправити таку помилку слід сформувати Податковий розрахунок + Додаток 4ДФ до нього за січень 2026 року з типом уточнюючий (адже виправлення проводять після граничної дати подання податкового розрахунку). В уточнюючому додатку 4 ДФ потрібно додати тільки один рядок, з інформацією про нараховані та виплачені доходи ФОПу. Інші додатки та правильні рядки в додатку 4ДФ не формуємо. Пропущений рядок додаємо за допомогою ознаки «0» в графі 10.
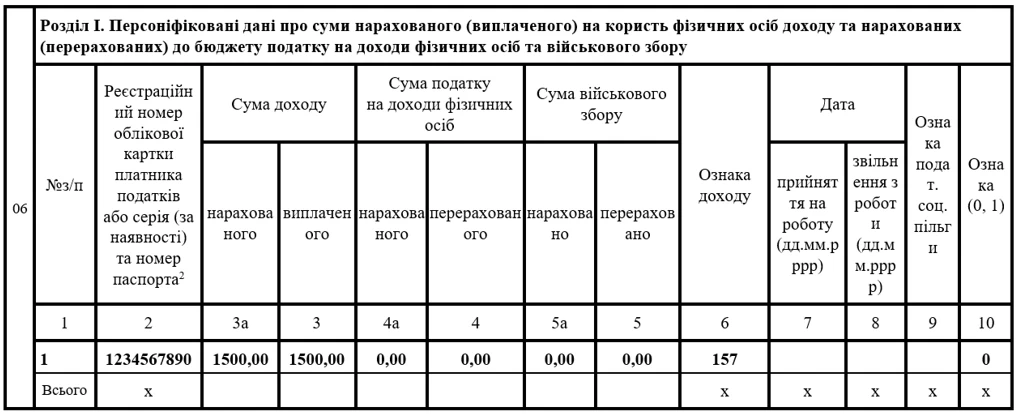
Рис. 1. Пропущений рядок в Додатку 4ДФ
В Додатку 4 ДФ за червень 2026 року зарплату показали із ознакою доходу 102 замість 101. Помилку виправляють 17.07.2026 р.
Виправлення помилки відбувається до граничного терміну подання податкового розрахунку за червень 2026 р. Тому коригування слід проводити через нову звітну форму. Щоб виправити таку помилку, в Додатку 4 ДФ слід заповнити два рядки. В першому рядку повністю дублюють інформацію, яка вже була подана до ДПС, і в графі 10 проставляють ознаку «1» – рядок на виключення. В другому рядку наново наводять вже правильну інформацію, і в графі 10 проставляють ознаку «0» – рядок на додавання.
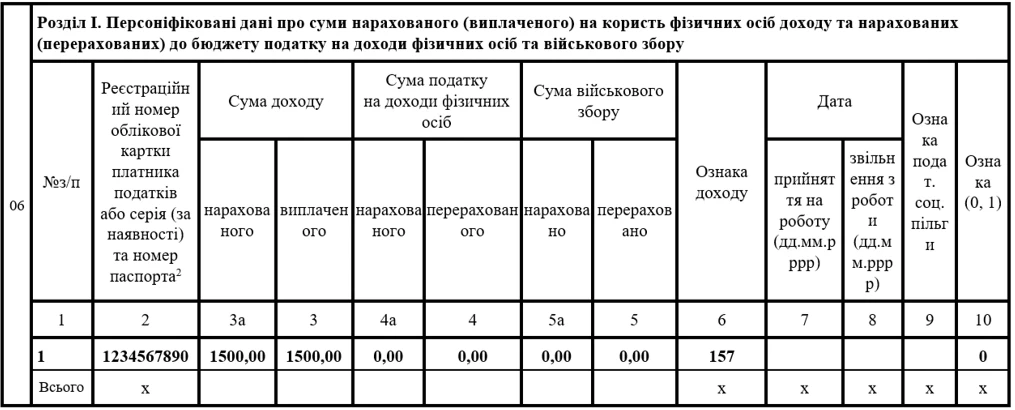
Рис. 2. Неправильна ознака доходу в Додатку 4ДФ
Виправити помилки у Додатку Д5 Податкового розрахунку можна наступним чином:
Виправлення можна робити по одній або декількох застрахованих особах одночасно. Але при цьому такі виправлення стосуються даних одного звітного місяця, адже уточнюючий чи новий звітний Розрахунок неможливо подати відразу за декілька місяців.
Механізм виправлення помилок однаковий для «Звітного нового» та «Уточнюючого» Додатку 5. Для виправлення даних у Додатку Д5 слід продублювати помилковий рядок із раніше поданого Д5 і у графі 20 вказати ознаку «1», у результаті чого такий рядок буде виключено із раніше поданого Д5. Для включення нового рядка його слід заповнити з правильними даними і у графі 20 вказати ознаку «0».
До несумових помилок відносяться помилки у персональних даних працівників (реквізити Д1), таких як:
Несумові помилки в Додатку 1 виправляються так само, як і для Додатку 4ДФ, Додатку 5, Додатку 6.
Правило 1. Помилки у реквізитах, що не стосуються сум доходів та / або ЄСВ, виправляються у Д1, з типом:
або
Правило 2. Податкові розрахунки, які коригуються заповнюють на підставі інформації з раніше поданих розрахунків і містять інформацію лише у рядках з реквізитами та сумами нарахованого ЄСВ, які уточнюються. Тобто рядки, в яких допущено помилку, повторюються повністю (у тому числі неправильні показники). Замість них в іншому рядку вписуються рядки з правильною інформацією.
Правило 3. Порядок виправлення несумових помилок в Додатку 1 однаковий як при поданні «нової звітної» форми, так і «уточнюючої» форми. А саме,
У липні 2026 р. виявили, що при складанні Д1 за січень 2026 по працівнику Марченко В.П. у графі 13 не вказано 10 календарних днів відпустки без збереження заробітної плати.
Для виправлення помилки подано Податковий розрахунок та Д1 за січень 2026 з типом «Уточнюючий». Виправлення здійснюються із застосуванням відповідної ознаки («0», «1») у графі 25 Додатку Д1. Потрібно продублювати помилковий рядок, вказавши як реквізитні дані, так і всі сумові показники, і у графі 25 вказати ознаку «1» (рядок на виключення). У наступному рядку вказуються всі правильні дані та у графі 25 зазначається ознака «0» (рядок на введення).
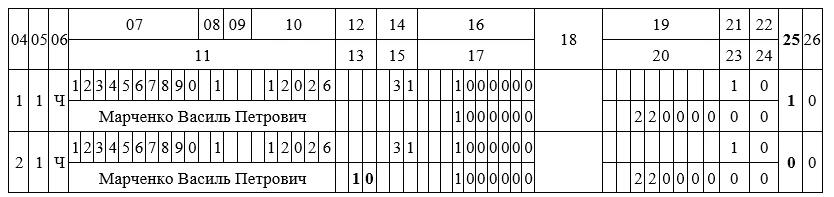
Рис. 3. В Додатку 1 в графі 13 не зазначено дні відпустки без збереження заробітної плати
До сумових помилок відносяться помилки, що виникли у зв’язку з неправильним відображенням бази нарахування ЄСВ, у т. ч. з неправильним:
Якщо в Додатку Д1 є сумова помилка, то перш ніж її виправляти слід з’ясувати, коли саме виправляється така помилка: до граничного терміну подання звітності чи після.
Річ у тім, що сумові помилки в Додатку Д1 виправляються за різними правилами залежно від періоду коригування.
Якщо виправляємо сумову помилку у звіті з типом «Звітний новий», то діємо так само, як і при виправленні несумових помилок – через ознаки «1» та «0» в графі 25.
Якщо ж, необхідно виправити сумові помилки після завершення звітного періоду, то виправляємо через тип нарахування (КТН) «2» або «3» в графі 9 Додатку 1. Причому слід мати на увазі, що:
Якщо виправляються сумові помилки за минулий звітний період, то відкориговані сумові показники щодо ЄСВ необхідно перенести до розд. І табличної частини Податкового розрахунку, а саме:
У березні 2026 року працівнику була нарахована зарплата 15000 грн (нарахований ЄСВ 15000 грн х 22% = 3300 грн). Проте в Додатку 1 в графі 16, 17 помилково показали 5000 грн, в графі 20 – 1100 грн. Помилку виправляємо в серпні 2026 року через подання Додатку 1 з типом «Уточнюючий».
У Додатку Д1 з типом «Уточнюючий» для виправлення помилки у сумових показниках, яка допущена у минулих звітних періодах, якщо треба донарахувати ЄСВ, слід заповнювати наступним чином:
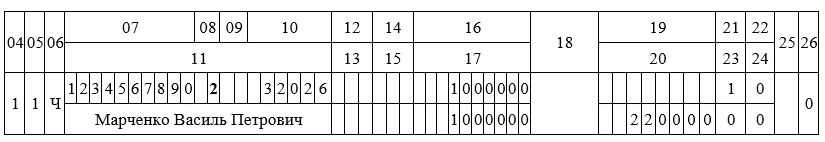
Рис. 4. Неправильно відображена зарплата та ЄСВ в Додатку 1
Працівник за основним місцем роботи в березні частину місяця був у неоплачуваній відпустці. Нарахована зарплата склала 5000 грн. Проте в Додатку 1 за березень не було донараховано ЄСВ до мінімального розміру. Таким чином не була відображена різниця між фактичною базою нарахування ЄСВ і МЗП в сумі 3647 грн і відповідно була занижена сума ЄСВ за серпень у розмірі 802,34 грн (3647 грн х 22%).
Помилку виявили у серпні 2026 року та виправили у Податковому розрахунку за липень 2026 року із застосуванням коду типу нарахувань 2 в графі 09. При чому у графі 10 потрібно указати період, за який проведено донарахування (03.2026), у графі 18 відображається додаткова база оподаткування ЄСВ, у графі 20 – сума ЄСВ, нарахована на таку додаткову базу.
Також донарахована сума ЄСВ у розмірі 802,34 грн переноситься із графи 20 Додатку 1 в рядки 4 та 4.1 розділу 1 табличної частини Податкового розрахунку.
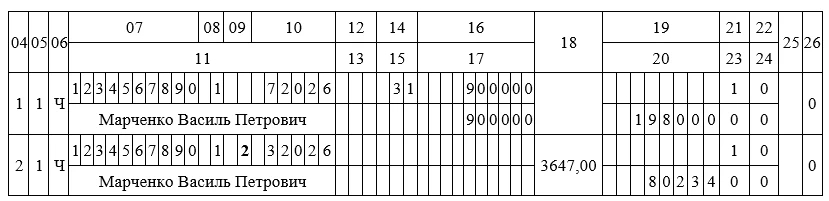
Рис. 5. Помилково не донараховали ЄСВ до мінімального розміру
В Додатку 1 за вересень нецільову благодійну допомогу, яка не є базою нарахування ЄСВ, помилково відобразили разом із зарплатою за цей місяць. Сума зарплати 9000 грн, допомоги – 4000 грн. В Додатку 1 за вересень в графі 16,17 показали суму 13000 грн, замість 9000 грн.
«Зменшити» суму ЄСВ можна через «Уточнюючий» чи через «Звітний». Для цього заповнюються:
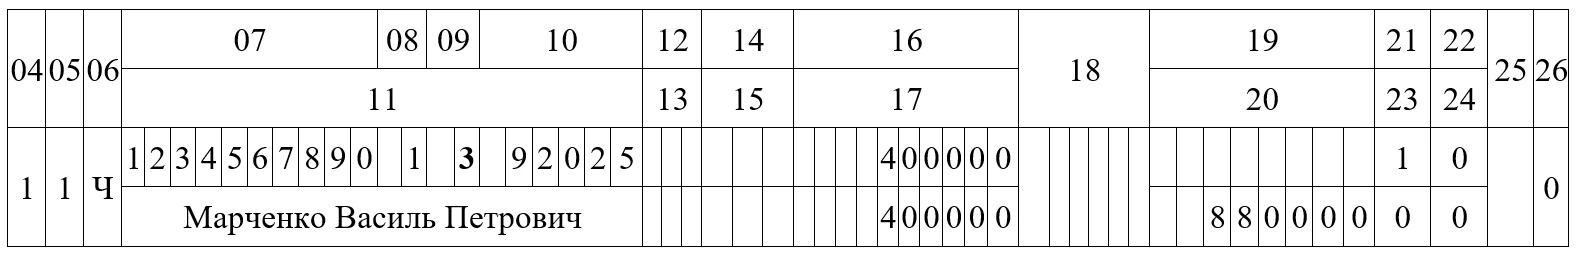
Рис. 6. В Додатку 1 помилково показали нецільову благодійну допомогу
Зверніть увагу! Якщо помилково визначено у минулих місяцях додаткову базу нарахування ЄСВ або завищено її розмір, то таку суму додаткової бази слід уносити до графи 18, суму зайво нарахованого ЄСВ – до графи 20. У графі 09 слід зазначити КТН «3». Адже не допускається внесення від’ємних значень з КТН «13» за минулі місяці!
Якщо в Податковому розрахунку за минулий звітний період допущено помилку і в сумах, і в реквізитах, то для виправлення помилок необхідно формувати окремо два Податкові розрахунки з типом «Уточнюючий» за один звітний період, а саме:
Увага! Сумові помилки виправляємо в другу чергу і при заповненні коригуючих рядків слід враховувати, що несумові помилки мають бути вже виправлені
Якщо у минулих звітних періодах не відобразили дані, тобто роботодавець забув зазначити відомості, що стосуються однієї або декількох осіб, або ж занизив їх (разом з тим в бухобліку база нарахування та ЄСВ зазначена правильно), то в Д1 з типом «Уточнюючий» виправлення провадиться через застосування коду типу нарахувань «2».
Також код типу нарахувань застосовується й тоді, коли в працівника не було доходів. Наприклад, працівник знаходився у відпустці без збереження зарплати і його не відобразили в Д1. Здавалось би, що помилка несумова, та в уточнюючому Д1 цього працівника «додаємо» з кодом типу нарахувань «2». Це прямо передбачено Порядком №4:
Якщо у Додатку Д1 з типом «Уточнюючий» платник єдиного внеску поза межами звітного (податкового) періоду при поданні включив відомості, що стосуються однієї або декількох застрахованих осіб, які не були вчасно внесені або збільшив їх, то таке збільшення проводиться у додатках стосовно застрахованих осіб із типом нарахувань 2.
В Додатку 1 за червень 2026 року забули показати мобілізованого працівника без сумових показників. Помилку виправили в липні 2026 після закінчення граничного строку подання.
В даній ситуації помилку виправляють через тип нарахування «2» в графі 9.
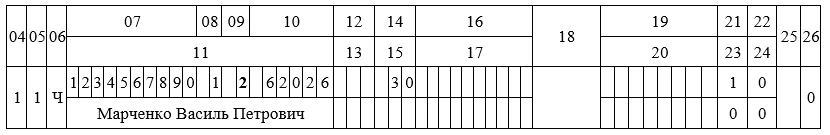
Рис. 7. Забули показати мобілізованого працівника без нарахованого доходу в Додатку 1
Виправлення такої помилки залежить від того, коли саме відбуватиметься виправлення помилки, до закінчення граничної дати подання звіту чи після.
По працівнику відобразили один рядок в Додатку Д1 за липень 2026 року, зазначивши основне місце роботи. Сума доходу складає 15000,00 грн та ЄСВ 3300,00 грн. Але працівник на підприємстві працює і за основним місцем роботи (повний робочий час, нарахована зарплата 10000 грн, ЄСВ 2200 грн) і за сумісництвом (неповний робочий час, нарахована зарплата 5000 грн, ЄСВ 1100 грн), тож інформацію слід було відображати двома рядками в Додатку Д1. Помилку виявили до закінчення граничного строку подання об’єднаного звіту за липень 2026 року.
Оскільки помилку виявили до закінчення граничного строку, виправлятимемо її через застосування ознаки «1» та «0» в Податковому розрахунку з типом «Звітний новий» за липень 2026 року. При цьому заповнимо три рядки (див. також рис. 8).
Рядок 1 повністю повторюємо з уже поданого та прийнятого звіту типу «Звітний» за липень 2026 року, тобто він буде містити таку інформацію:
Рядок 2 – нарахування за основною посадою:
Рядок 3 – нарахування за сумісництвом:
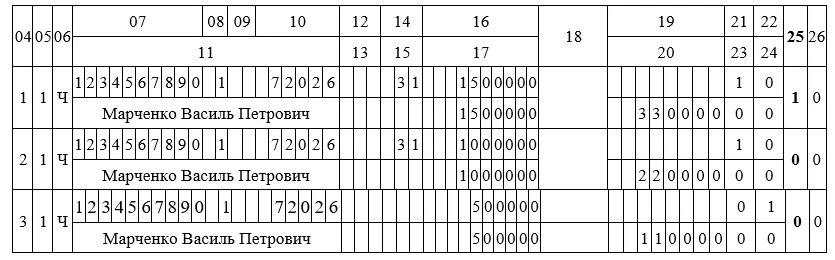
Рис. 8. Сумісництво показали в одному рядку із зарплатою за основним місцем роботи, якщо помилку виправляють до граничного терміну подання
По працівнику відобразили один рядок в Додатку Д1 за червень 2026 року, зазначивши основне місце роботи. Сума доходу складає 15000,00 грн та ЄСВ 3300,00 грн. Але працівник на підприємстві працює і за основним місцем роботи (повний робочий час, нарахована зарплата 10000 грн, ЄСВ 2200 грн) і за сумісництвом (неповний робочий час, нарахована зарплата 5000 грн, ЄСВ 1100 грн), тож інформацію слід було відображати двома рядками в Додатку Д1. Помилку виявили у серпні 2026 року.
Помилку виправляємо у серпні 2026, тобто після граничного терміну подання звітності. У цьому разі помилку слід виправити через застосування кодів типу нарахувань «2» та «3» в додатку Д1 з типом «Уточнюючий», адже маємо сумову помилку.
Перша помилка – завищена база за основним місцем роботи: мали показати нарахування 10000,00 грн та ЄСВ 2200,00 грн, а показали 15000,00 грн та ЄСВ 3300,00 грн. Тобто маємо завищення бази на 5000,00 грн та ЄСВ 1100,00 грн. Такі зайво нараховану зарплату та ЄСВ «знімаємо», використавши КТН «3» в графі 09 Додатку 1, зазначаючи при цьому:
Друга помилка – не показали зарплату (5000 грн) та ЄСВ (1100 грн) за сумісництвом. Тобто маємо заниження бази, яку «додаємо» через КТН «2» в графі 09 Додатку 1, зазначаючи:
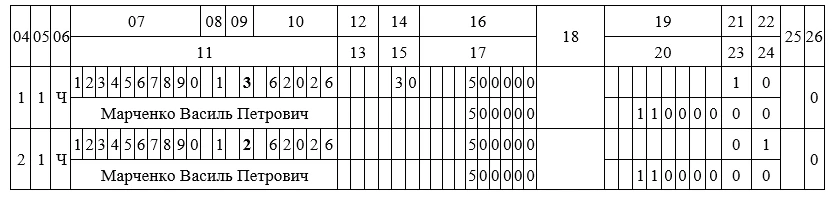
Рис. 9. Сумісництво показали в одному рядку із зарплатою за основним місцем роботи, якщо помилку виправляють після граничного терміну подання
Донарахування доходів, що включаються до бази нарахування ЄСВ або ж сторнування доходів для цілей нарахування ЄСВ – це НЕ помилка в Податковому розрахунку.
Відповідно до Порядку №4 якщо нарахування заробітної плати здійснюється за попередній звітний (податковий) період, зокрема у зв’язку з уточненням кількості відпрацьованого часу, виявленням помилок, суми донарахованої заробітної плати включаються до заробітної плати місяця, у якому були здійснені такі донарахування.
Тобто донарахована / сторнована сума уключається до фонду оплати праці того місяця, в якому проведено донарахування чи сторнування. Відповідно такі донараховані / сторновані суми відображають в одному рядку із зарплатою поточного місяця.
Читайте більше:
ТОП-10 ситуацій з виправлення помилок в Об'єднаній звітності
Приклади заповнення 4ДФ щомісячного Податкового розрахунку
Зміни в зарплатній звітності: нові ознаки доходів для форми 4ДФ
Помилки у зарплатній звітності: штрафи та рекомендації щодо коригування
6 жовтня 2026 року набрала чинності урядова постанова від 30.09.2026 №1214, якою затверджено Порядок надання одноразової цільової інвестиційної допомоги для забезпечення енергонезалежності суб'єктів мікропідприємництва та малого підприємництва. Чи можна отримати таку допомогу ФОПу 2 групи, у якого 2 найманих працівників, і що для цього потрібно?
Чи можна оголосити догану працівнику, який у загальному робочому чаті підрозділу нецензурно висловився на адресу керівника та систематично допускає образливі висловлювання щодо інших працівників, якщо Правилами внутрішнього трудового розпорядку передбачено обов’язок поважати колег, дотримуватися ділового етикету та не допускати дій, що принижують честь і гідність інших працівників? Який покроковий порядок оформлення дисциплінарного стягнення в такій ситуації та чи можна за повторні або систематичні порушення звільнити працівника?
Чи потрібно звіти про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю друкувати і зберігати у паперовому вигляді? Чи достатньо в електронному у форматі?
Уряд спростив процедури проведення рубок для облаштування оборонних рубежів та інженерних споруд у прикордонних районах. Документи для видачі лісорубного квитка за визначених умов розглядатимуть протягом 2 робочих днів, а в невідкладних випадках на територіях активних бойових дій та інших визначених прикордонних територіях підрозділи сил оборони зможуть проводити рубки без квитка
Кабмін оновив порядок присудження ступеня доктора філософії, уточнивши процедури захисту дисертацій, розгляду порушень академічної доброчесності та позбавлення наукового ступеня. Зокрема, заклад на рік втратить право утворювати разові ради та присуджувати ступінь за відповідною спеціальністю, якщо буде встановлено визначені порушення; самоплагіат може призвести до незарахування публікацій і відмови в захисті без права повторного подання тієї самої дисертації
У 2026 році окремі пенсіонери, які працювали за визначеними професіями в сільській місцевості та продовжують там проживати, можуть отримати 100% пільгу на житлово-комунальні послуги, тверде й рідке пічне паливо та скраплений газ. Для цього необхідно мати щонайменше 3 роки відповідного стажу, працювати на пільговій посаді на момент виходу на пенсію та відповідати критерію доходу
Законопроєкт №16012 має дозволити приватизацію неприватизованого житла, яке визнали аварійним через війну, щоб мешканці могли оформити право власності та претендувати на компенсацію. Окремо законопроєкт №11444 передбачає усунення правових перешкод для отримання компенсації за нерухомість на територіях, непридатних для життя
За повідомленням Данила Гетманцева готують законопроєкт, який має гарантувати повну щомісячну виплату пенсії, призначеної або перерахованої за рішенням суду, незалежно від фінансування погашення заборгованості за минулі періоди. Старі борги держави пропонують виплачувати окремо, у встановленому порядку, не зменшуючи поточну пенсію
Перехід на єдиний податок не позбавляє права виправити звітність з податку на прибуток. Юрособа, яка змінила систему оподаткування, може подати декларацію за період перебування на загальній системі: з позначкою «звітна» – якщо декларацію не подавали, або «уточнююча» – якщо потрібно виправити раніше задекларовані показники. Обмежень щодо подання такої звітності через перехід на іншу систему оподаткування ПКУ не встановлює
Роботодавець не має права вимагати виконання роботи, якщо вона становить загрозу життю чи здоров’ю. Пояснюємо, як діяти під час тривоги та яка відповідальність може загрожувати керівнику за нехтування безпекою працівників
Мінрозвитку оновило Перелік територій, на яких ведуться або велися бойові дії чи які перебувають під тимчасовою окупацією РФ. Зміни стосуються Донецької, Одеської, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 16 жовтня наказ вже чинний
ДПС пояснила, як формується показник рядка 3 розділу І Розрахунку ЮО або Розрахунку ФОП / НПД, якщо через округлення підсумкові значення не збігаються. Показник формується автоматично на підставі підсумкових значень графи 20 відповідного додатка Д1, а сума ЄСВ до сплати має відповідати показнику рядка 7
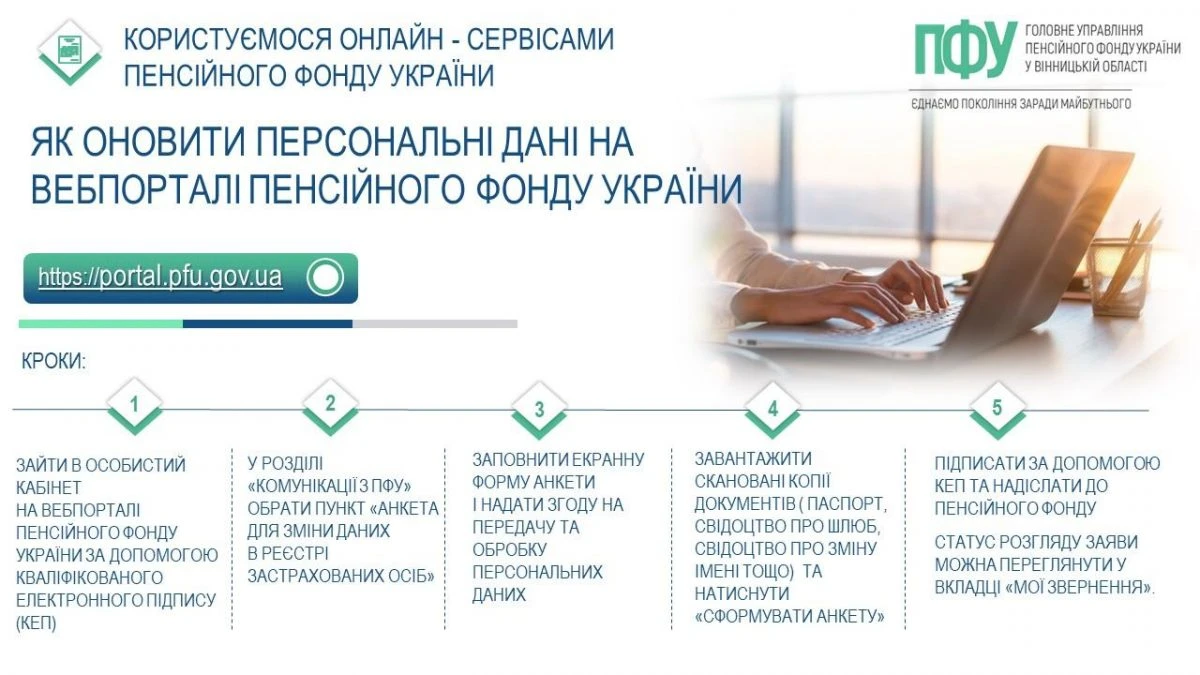
Пенсійний фонд України надає можливість оновити свої персональні дані в Реєстрі застрахованих осіб як особисто, так і дистанційно – через вебпортал ПФУ. Це зручно, особливо коли потрібно змінити прізвище, адресу чи інші відомості без відвідування сервісного центру. Для цього достатньо заповнити анкету, прикріпити сканкопії документів і підписати її КЕП
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Чи повинен ФОП мати печатку для ведення підприємницької діяльності? Чинне законодавство не встановлює такої вимоги. Печатка може використовуватися за бажанням підприємця, однак її відсутність не є порушенням і не обмежує право здійснювати господарську діяльність
З 16 жовтня діє оновлений Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
Операції з імпорту послуг підлягають валютному нагляду так само, як і імпорт товарів, а граничний строк розрахунків після авансової оплати під час воєнного стану становить 180 календарних днів. Податківці нагадали, які документи підтверджують отримання послуг та які механізми можуть допомогти уникнути відповідальності у разі затримки їх виконання
Якщо немає сертифіката ТПП, платник має нарахувати податкові зобов’язання за п. 198.5 ПКУ та зареєструвати зведену податкову накладну. Якщо сертифікат отримано пізніше, можна скласти розрахунок коригування та звести показники накладної до нуля. Як відобразити коригування в декларації з ПДВ – роз’яснила ДПС у листі від 09.10.2026 № 8353/К/99-00-24-03-03-09