☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Заява керівника про звільнення лежить у бухгалтера в шухляді два тижні, сам він не виходить на зв’язок, а зарплатний модуль чекає команди бухгалтера: нараховувати чи ні. Помилка коштує дорого в обидва боки. Заплатите зайве – доведеться пояснювати це власникам. А якщо не заплатите вчасно, то отримаєте штраф і виплатите середній заробіток за кожен день прострочення. Розберемо, коли платити, коли зупинити нарахування і як провести кінцевий розрахунок без помилок
Чи можна просто натиснути «стоп» у зарплатному модулі в день, коли директор приніс заяву?
Ні. Навіть якщо це звільнення «за власним» з відпрацюванням протягом двох тижнів. Заяву прийняли, а трудові відносини тривають, поки їх не припинили належним чином.
Для звичайного працівника все просто: минуло два тижні з дня подання заяви, і він вільний, наказ підписує уповноважена особа (ст. 38 КЗпП). З директором так не працює. Адже повноваження одноосібного виконавчого органу можуть бути припинені лише шляхом обрання нового одноосібного виконавчого органу або тимчасового виконувача обов'язків (ч. 13 ст. 39 Закону України від 06.02.2018 №2275-VIII «Про товариства з обмеженою та додатковою відповідальністю»). А це вже компетенція загальних зборів учасників, якщо йдеться про звичайне ТОВ. Сам директор ініціює процедуру: подає заяву, письмово скликає збори і чекає на протокол.
Верховний Суд у постанові від 19.01.2022 у справі №911/719/21 підтвердив цю логіку: директор не має самостійних повноважень вирішувати питання власного звільнення, тому зобов’язаний повідомити учасників і скликати збори у встановленому порядку. Ця логіка суду послідовно підтверджувалася рішеннями Верховного Суду протягом 2022–2026 років.
Тобто заява є лише початком процедури, а не її фіналом. Бухгалтерія орієнтується на дату з протоколу і наказу, виданого на підставі такого протоколу, на дані ЄДР, а не на дату, яку директор вписав собі в заяву чи навіть у власноручно підписаний наказ про припинення повноважень без відповідного протоколу загальних зборів (чи рішення єдиного учасника).
Розведіть ситуації, у яких директор перебуває між заявою і документально оформленим звільненням.
Стан справ | Що робити з нарахуванням | Коли кінцевий розрахунок |
Заява подана, зборів немає, директор фактично працює | Нараховуйте зарплату в повному обсязі | Рано, документів-підстав ще немає |
Заява подана, зборів немає, робота не виконується (підтверджено табелем) | Підстав для повної зарплати немає, крім випадків простою чи гарантій, передбачених законом або контрактом з керівником | Рано, чекайте протокол |
Збори ухвалили рішення, є протокол і наказ | Нараховуйте по дату звільнення | У день звільнення, без затримок |
Директор через суд домігся визнання трудових відносин припиненими | Нараховуйте по дату, вказану судом | У строк, визначений рішенням суду |
Директор фактично не виходить на зв’язок і не виконує обов’язки? Тоді підстав платити зарплату немає. Звичайно ж, за відсутності інших підстав, передбачених законом чи трудовим договором (простій, незаконне недопущення до роботи, гарантійні виплати тощо). Але це працює лише за одної умови: факт невиконання обов’язків задокументований.
Табель обліку робочого часу плюс акти і службові записки про фактичну відсутність директора – це саме та фіксація, яка потім вирішує спір на користь підприємства.
Важливо! Табель ведеться в реальному часі, а не заднім числом перед перевіркою чи судовим засіданням. Відмітки «нз» без службової записки, акту-фіксації і без документально підтверджених спроб зв’язку з директором можуть послабити вашу позицію у суді. Детальніше про це дивіться у необов’язковому для застосування, але корисному роз’ясненні територіального органу Держпраці від 29.07.2026
День звільнення вважається крайнім строком для всіх сум, належних директору з урахуванням специфіки ситуації (ст. 116 КЗпП). Законодавство і судова практика окреслює цей перелік: заробітна плата за фактично відпрацьований час, компенсація за невикористану відпустку, оплата періоду тимчасової непрацездатності, якщо вона припадає на відповідний період, і інші виплати, передбачені трудовим договором чи законодавством, наприклад, вихідна допомога.
Порахуйте компенсацію за відпустку окремо і уважно: у директора, який рідко йшов у відпустку роками, сума компенсації часто перевищує останню зарплату. Перед виплатою письмово повідомте директора про нараховані суми з розбивкою по видах, адже цього вимагає та сама ст. 116 КЗпП, і без письмового повідомлення розрахунок вважається проведеним неналежно.
Скільки днів затримки закон прощає?
Жодного. Законодавство не встановлює мінімального строку затримки, у межах якого відповідальність не настає. Порушенням вважається затримка навіть на добу чи дві за відсутності поважних причин, основна з яких прямо передбачена КЗпП: якщо працівник в день звільнення не працював.
Наслідок описує ст. 117 КЗпП: за час затримки компанія платить директору середній заробіток за весь період прострочення, аж до дня фактичного розрахунку, з обмеженням в шість місяців. Єдиний захист роботодавця – довести відсутність власної вини в затримці: наприклад, директор сам не з’явився отримати кошти, а компанія їх готувала. Суди водночас усе частіше застосовують принцип співмірності: якщо сума середнього заробітку стає явно непропорційною самій заборгованості, суд може її зменшити. Розраховувати на це заздалегідь не варто. Простіше не прострочувати.
Директор скликав збори письмово, а власники ігнорують запрошення тижнями? Це не звільняє бухгалтерію від обов’язку чекати належний документ, і водночас це не привід тримати директора в «підвішеному» стані роками. Вихід є, тільки не в бухгалтерії, а у директора. Якщо учасники не реагують на заяву і не проводять збори, директор звертається до суду з позовом про визнання трудових відносин припиненими з дати, яку встановить суд своїм рішенням. Зазвичай це буде дата, вказана керівником у заяві про звільнення, але не раніше дати, на яку скликалися загальні збори учасників.
Бухгалтеру в цей період варто письмово попередити власників про ситуацію окремою службовою запискою: параліч підпису рано чи пізно вдарить по звітності й платежах, і краще, щоб про це знали заздалегідь, а не постфактум.
Директор подав заяву і два тижні не виходить на зв’язок. Платити зарплату?
Так, поки немає протоколу зборів та наказу про звільнення на його підставі, трудові відносини тривають. Якщо факт невиконання обов’язків підтверджено табелем, підстав для повної зарплати за цей період немає. Але саму заяву (так само як і наказ на її підставі) як документ для зупинення нарахувань використовувати не можна.
Чи діє для директора звичайне правило «два тижні за власним бажанням» зі ст. 38 КЗпП?
Право подати таку заяву в директора є, але саме припинення повноважень все одно ухвалюють збори учасників.
Прострочили кінцевий розрахунок на один день. Це вже порушення?
Так. Мінімального строку, який закон прощає, немає. Компанія відповідає середнім заробітком за кожен день затримки до фактичної виплати. А також можливими штрафами з боку контролюючих органів.
Прострочення розрахунку триває вже кілька місяців. Скільки нараховувати за ст. 117 КЗпП?
Треба нарахувати середній заробіток за весь період, але не більше шести місяців (зміни до КЗпП від 2022 року). На практиці суд може зменшити суму, якщо вона явно непропорційна самій заборгованості, але це рішення суду, а не право бухгалтерії самостійно обмежити нарахування.
Читайте більше:
Доплату директору за виконання обов’язків бухгалтера не встановлюють
Чи може директор сам собі призначити премію наказом і підписати його
Як оплачувати виконання обов'язків директора його заступником
Директор без зарплати: коли це можливо і як правильно оформити
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
Бюджетні установи для внесення відомостей до реєстру страхувальників мають окрему процедуру підтвердження свого статусу, яка передбачає звернення до контролюючого органу та подання визначених документів. Це необхідно для коректного обліку платників ЄСВ та подальшого відображення установи в реєстрах ДПС
Комітет ВРУ рекомендував парламенту ухвалити в цілому законопроєкт №16036, який містить комплекс податкових пільг для аграріїв та землекористувачів. Як повідомив голова комітету Данило Гетманцев, документ дозволить сільгоспвиробникам зберегти статус платників єдиного податку 4 групи у 2027–2028 роках попри падіння обсягів реалізації. Крім того, зміни до Податкового кодексу встановлюють справедливий розрахунок мінімального податкового зобов’язання
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
Помилково подали податкову декларацію або надіслали її не до того контролюючого органу? Це не означає, що помилку неможливо виправити. Податковий кодекс передбачає різний порядок дій залежно від того, чи сплив граничний строк подання звітності. Головне – своєчасно подати правильний документ, щоб уникнути зайвих податкових зобов'язань
З 1 січня 2027 року в Україні набувають чинності нові правила для цифрових платформ (Закон №4903-IX), за якими продавцям із послугою OLX Доставка доведеться обов'язково проходити верифікацію через «Дію». Платформа виконуватиме функцію податкового агента: щорічно передаватиме дані про доходи користувачів до ДПС та автоматично утримуватиме податок 10% із суми продажів, що перевищує еквівалент 2000 євро на рік. Що зміниться для ФОП читайте далі у роз'ясненні від маркетплейсу
Податковий кодекс України дозволяє нараховувати податкову амортизацію на основні засоби, якщо вони використовуються у господарській діяльності платника податку. Тому якщо квартира належить ТОВ, здається в оренду з метою отримання доходу та амортизується у бухгалтерському обліку, підприємство має право враховувати податкову амортизацію такого об’єкта відповідно до вимог статті 138 ПКУ
З 1 грудня в Україні розпочнуться масштабні перевірки перевізників на відповідність вимогам бронювання військовозобов’язаних згідно з постановою КМУ №76 та галузевими критеріями Мінрозвитку (наказ №50). У разі виявлення порушень чи зловживань профільна комісія розглядатиме питання про позбавлення статусу критично важливого підприємства, що як наслідок потягне втрату всіх чинних бронювань працівників
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства

Подати заяву на допомогу «єЯсла» тепер можна онлайн через Портал Дія. Така можливість доступна жінкам, які повернулися до роботи на повний робочий день після того, як дитині виповнився рік. Водночас під час оформлення допомоги важливо враховувати, коли роботодавець подав звітність і чи оновилися відомості про зайнятість у Реєстрі застрахованих осіб. Розповідаємо, коли дані потрапляють до системи, що робити в разі відмови та як батькам оформити допомогу іншими способами
З 1 січня 2027 року запрацюють нові правила оподаткування доходів, отриманих через цифрові платформи. Маркетплейс Prom уже пояснив, як зміни вплинуть на продавців-ФОП, ТОВ і фізосіб без статусу підприємця. Зокрема, фізособи зможуть продавати товари з річним доходом до 100 000 грн за умови підтвердження особи через «Дію», а продавцям-ФОП і ТОВ потрібно пройти ідентифікацію
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
18 листопада 2026 року Комітет рекомендував Верховній Раді прийняти законопроєкт №16036 у другому читанні та в цілому. Документ передбачає зміни до Податкового кодексу щодо імплементації положень директиви ЄС ATAD. Серед важливих новацій – заборона податковій вимагати від платників документи та інформацію, які вже містяться в державних реєстрах і базах даних, доступних ДПС
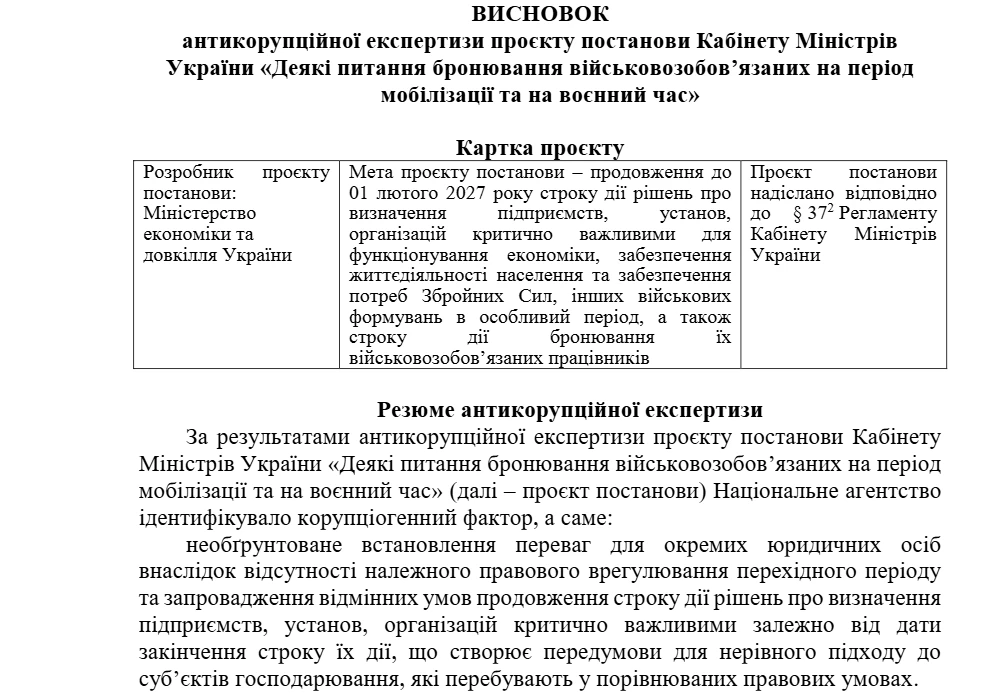
НАЗК виявило корупціогенний фактор у проєкті постанови Кабміну щодо продовження бронювання працівників та статусу критично важливих підприємств до 1 лютого 2027 року. За висновками антикорупційної експертизи, документ створює нерівні умови для бізнесу: автоматичне продовження поширюється лише на ті рішення, які будуть чинними на момент набрання постановою чинності, залишаючи за бортом компанії, чий статус сплив трохи раніше. Що пропонує НАЗК?
Підкажіть, будь ласка, якщо у податковій накладній ціна без ПДВ 333.333 грн, а у видатковій накладній без ПДВ 333.33 грн, з ПДВ 400,00 грн. Чи допустимо таке заповнення? Чи не втратимо ми податковий кредит?
Із 23 жовтня 2026 року набули чинності зміни до Податкового кодексу, передбачені Законом №4903-IX. Вони встановлюють нові правила контролю за доходами через цифрові платформи, розширюють підстави для перевірок операторів маркетплейсів і передбачають відповідальність за порушення вимог звітування. Водночас закон знижує ставку ПДФО з 18% до 5% для доходів фізосіб від оренди нерухомості поза цифровими платформами та запроваджує земельну пільгу для ділянок зі знищеною нерухомістю. Розглянемо, які податкові правила вже змінилися та кого вони стосуються
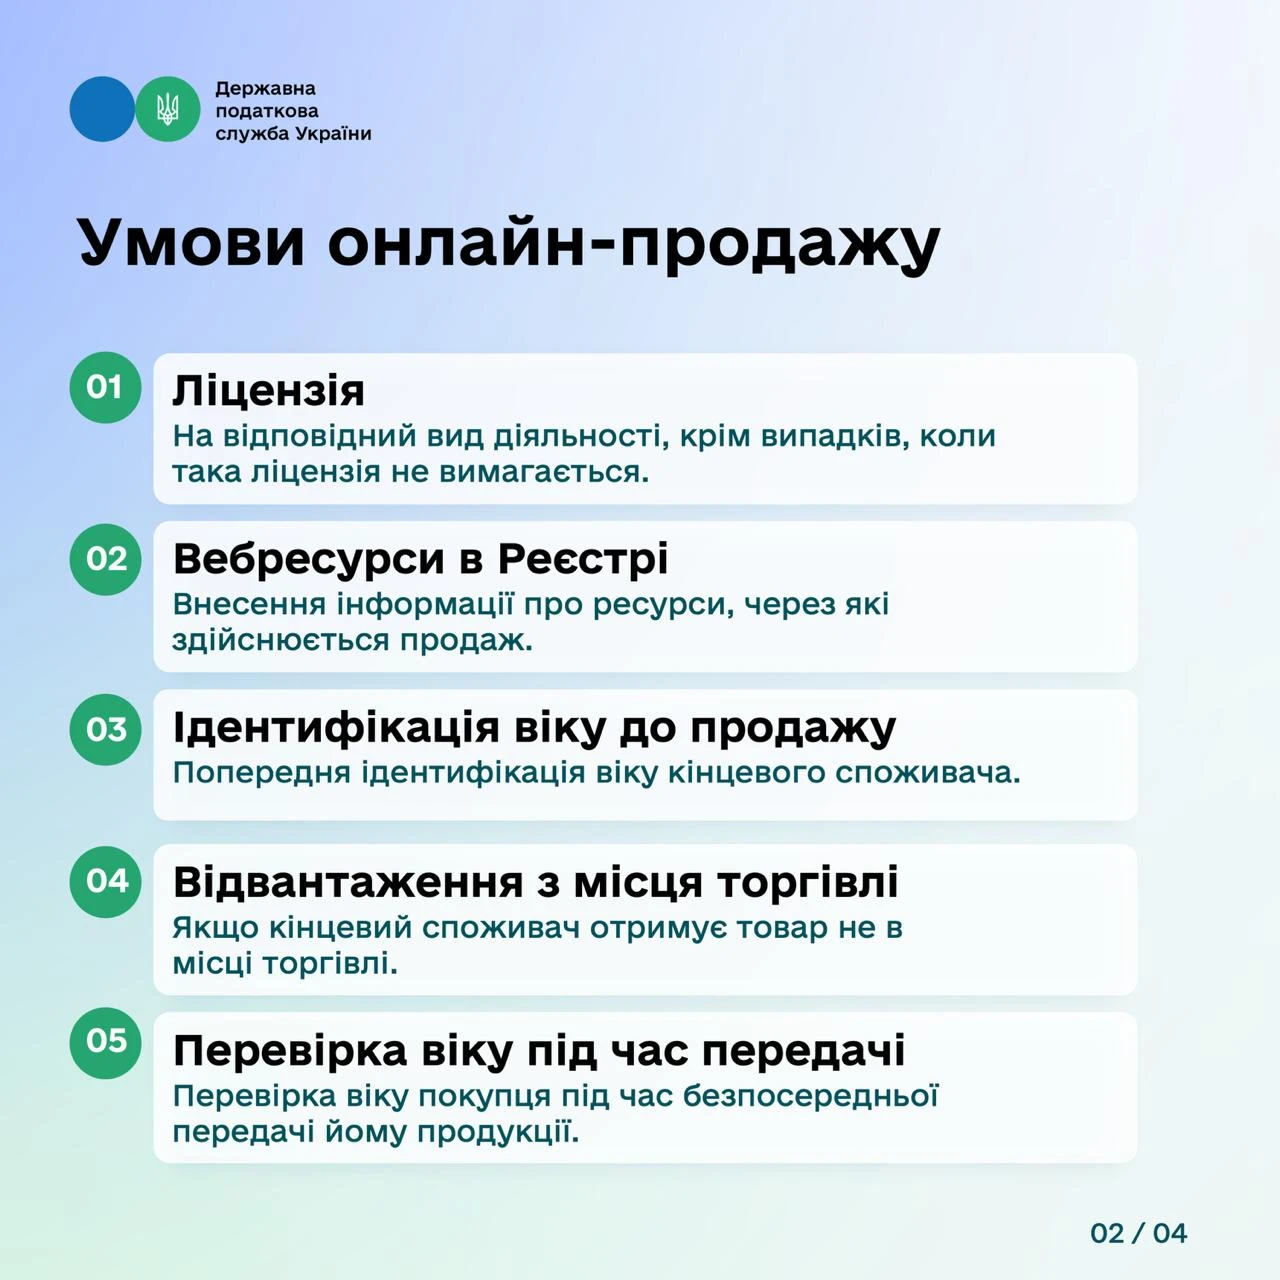
З 1 липня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Штрафи за помилки в чеках РРО/ПРРО можуть суттєво вдарити по бізнесу, навіть якщо вся виручка проведена через касу, а недолік не заважає ідентифікувати розрахункову операцію. Данило Гетманцев пропонує змінити підхід до фінансової відповідальності підприємців за такі порушення. Зокрема, встановити граничний штраф у розмірі однієї мінімальної зарплати за всі однотипні помилки, виявлені під час однієї перевірки. Відповідні поправки запропоновано до законопроєкту №16036, який готують до другого читання
Працівниця звільняється 23.11.2026. Базовий місяць – січень 2026. Відпрацювала 15 р. дн. по 2 годин в день, тобто 30 годин (неповний робочий день). Норма годин у листопаді 21 р. дн. х 8 годин = 168 годин. Нарахована зарплата з «повного» окладу 9100 грн за листопад - 1625 грн. Розрахунок індексації за листопад: 1625 х 7,6% / 168 години х 30 годин = 22,05 грн. Калькулятор індексації зарплати нарахував індексацію 45,17 грн. Яка сума правильна?

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання