☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
1С, BAS, хмарний сервіс чи нова вітчизняна розробка – питання зміни облікової програми для багатьох бухгалтерів стало особливо гострим. Але за організаційними питаннями криються і суто бухгалтерські: як оприбуткувати нову програму, коли списати стару і чи потрібно нараховувати ПДВ? Розбираємо всі ключові моменти: від вибору моменту переходу до конкретних бухгалтерських проведень
На сьогоднішній день дуже часто облікова програма на підприємстві виступає не лише джерелом бухгалтерських облікових даних, але й джерелом управлінського та фінансового обліку, базою для інших користувачів даних, які формують, наприклад даш-борди, зведену аналітику продаж по сегментах і т.д.
Однією з причин зміни облікової програми на підприємстві може бути управлінське рішення, коли керівник потребує від програми додаткових параметрів, як от:
Причиною зміни облікової програми також може бути відхід від ПЗ, яке перебуває під санкціями, забороною або підпадає під інші ризики регулятора.
В Україні діє офіційний публічний Перелік забороненого до використання програмного забезпечення та комунікаційного (мережевого) обладнання, який формує та веде Держспецзв'язку на основі санкційних рішень РНБО. До цього списку входять тисячі позицій російського походження, що створюють загрози національній безпеці та кіберзахисту.
03.08.2026 року Держспецзв’язку оновило даний Перелік. Пряма дія заборони стосується в першу чергу органів державної влади та місцевого самоврядування, військових формувань, державних підприємства та операторів критичної інфраструктури.
На сьогоднішній день приватний бізнес самостійно вирішує якою обліковою програмою користуватись і часто не переймається використанням тієї ж 1С чи BAS. З боку бухгалтерів сучасного бізнесу заборона чи обмеження у використанні такого зручного (як не крути) продукту часто викликає панічний страх і протест.
Причин цьому кілька:
Ще однією вагомою причиною небажання переходити на інші продукти криється в тому, що велика кількість ІТ-спеціалістів вміють писати обробки, доробки, розширювати функціонал даних програм під бажання замовника, роблячи цей продукт досить таки гнучким.
Проте, ми усі розуміємо, що еволюційний шлях завжди призводить до певних змін. І однією з таких змін може бути зміна облікової програми на підприємстві.
З чого почати бухгалтеру? Які контрольні точки аналізувати? На що звертати увагу?
Проте слід зазначити, що оновлення програмного забезпечення, інший ракурс чи погляд на фінансову та бухгалтерську аналітику дуже часто є тим критерієм, який сприяє свіжому погляду на певні бухгалтерські проблеми та шляхи їх вирішення.
Отже, якщо рішення про оновлення прийнято, облікова програма обрана, основні критичні моменти узгоджено, як правильно бухгалтеру це все відобразити в бухгалтерському обліку і на що звернути особливу увагу?
Як правило, саме рішення про придбання облікової програми не оформляється окремим розпорядженням чи наказом. Винятком можуть бути ситуації, коли такі рішення виносяться на розгляд власника (власників) та оформляються протоколом (рішенням), в тому числі і задля збереження конфіденційної інформації, узгодження фінансування такого переходу (інколи досить суттєвого). Отримавши документи на придбання певного програмного забезпечення, бухгалтеру слід відповісти на наступні запитання:
У випадку придбання облікової програми у власність відбувається придбання нематеріального активу з усіма наслідками: визначення рахунку обліку, як правило 125 або 127, встановлення строку корисного використання (з врахуванням податкових різниць по Податкового кодексу України, далі – ПКУ), наказ та акт введення в експлуатацію, встановлення відповідальної особи.
Щодо строків амортизації, то згідно з вашою обліковою політикою, ви визначаєте строк корисного використання НМА – облікової програми. Для високодохідників, які керуються положеннями ПКУ про податкові різниці, слід пам’ятати, що п. 136.3.4 щодо групи 5 НМА (авторське право та суміжні з ним права, комп’ютерні програми, програми для електронно-обчислювальних машин, компіляції даних (баз даних) крім тих, витрати на придбання яких визнаються роялті) визначає строк амортизації як такий, що
встановлюється відповідно до правовстановлюючого документа, але не менш як 2 роки. Якщо відповідно до правовстановлюючого документа строк дії права користування нематеріального активу не встановлено, такий строк корисного використання визначається платником податку самостійно, але не може становити менше двох та більше 10 років.
Первинними документами на введення облікової програми в експлуатацію будуть: Акт введення в експлуатацію та за необхідності наказ.
Введення в експлуатацію нової програми не означає автоматичного списання попередньої облікової програми, оскільки ви протягом року будете дуже активно нею користуватись, як мінімум, для визначення середньої зарплати працівників при розрахунку відпускних та лікарняних, а максимум ще 3-5 років для можливості надати запитувану інформацію на вимогу фіскальних органів.
По закінченню строків давності на проведення фіскальної перевірки, потрібно пересвідчитись, що програма фактично не використовується, усі необхідні звіти сформовано на окремих носіях (паперові, електронні), дані, які зберігаються понад 3-5 років (дані про зарплату, ТЦУ) перебувають на відповідальному зберіганні з можливістю доступу – аж тоді ми можемо говорити про списання (ліквідацію) старої облікової програми з необоротних активів підприємства.
Постійно діюча комісія, яка уповноважена приймати до обліку та виводити з експлуатації необоротні активи, після проведення огляду, аналізу та наявності підстав для списання, формує протокол про необхідність списання такого нематеріального активу з причин, наприклад, морального зносу, відсутності необхідності користування, застарілості, введення в експлуатацію та використання нової облікової програми тощо.
Бухгалтерські проведення при списанні нематеріального активу наступні:
І у випадку наявності залишкової вартості слід нарахувати умовне зобов’язання з ПДВ на суму такої залишкової вартості згідно з п. 198.5 ПКУ, якщо така облікова програма придбавалась з ПДВ. При цьому базою для нарахування ПДВ зобов’язання буде залишкова вартість на початок звітного місяця.
Що стосується податку на прибуток, то звертаю увагу на застосування п. 138.1 та п. 138.2 ст. 138 ПКУ щодо збільшуючої та зменшуючої податкової різниці, яка стосується саме залишкової вартості незамортизованого повністю НМА згідно з правилами п. 138.3 ст. 138 ПКУ.
Первинними документами по списанню (ліквідації) облікової програми будуть: наказ, протокол комісії, акт списання (ліквідації) НМА.
У випадку якщо підприємство не придбаває окремо облікову програму у власність, а користується правом користування таким ПЗ на хмарному сервісі, то класифікація таких платежів буде розцінена по-іншому.
Згідно з п. 14.1.225 ПКУ:
Роялті – будь-який платіж, в тому числі платіж, що сплачується користувачем об’єктів авторського права і (або) суміжних прав на користь організацій колективного управління, відповідно до Закону України від 15.05.2018 №2415-VIII «Про ефективне управління майновими правами правовласників у сфері авторського права і (або) суміжних прав», отриманий як винагорода за використання або за надання права на використання об’єкта права інтелектуальної власності, а саме на будь-які літературні твори, твори мистецтва або науки, включаючи комп’ютерні програми, інші записи на носіях інформації, відео- або аудіокасети, кінематографічні фільми або плівки для радіо- чи телевізійного мовлення, передачі (програми) організацій мовлення, інші аудіовізуальні твори, будь-які права, які охороняються патентом, будь-які зареєстровані торговельні марки (знаки на товари і послуги), права інтелектуальної власності на дизайн, секретне креслення, модель, формулу, процес, права інтелектуальної власності на інформацію щодо промислового, комерційного або наукового досвіду (ноу-хау).
При цьому:
Не вважаються роялті платежі, отримані:
як винагорода за використання комп’ютерної програми, якщо умови використання обмежені функціональним призначенням такої програми та її відтворення обмежене кількістю копій, необхідних для такого використання (використання «кінцевим споживачем»)
Фактично користування бухгалтерською програмою методом хмарного доступу чи онлайн доступу через веб-ресурс постачальника (без локального встановлення) – не будуть визнаватись роялті. Тоді основним критерієм класифікації такого права на користування НМА буде строк дії оплаченої підписки.
Якщо підприємство придбаває річну підписку (або не більше операційного циклу) доступу до програмного продукту – то таку операцію слід класифікувати як витрати майбутніх періодів з наступними бухгалтерськими проведеннями:
У випадку оплати доступу за довгостроковим контрактом, існує високий фіскальний ризик необхідності визнання права користування таким нематеріальним активом як окремого об’єкта НМА з відповідним нарахуванням амортизації.
Відповідні проведення в даному випадку будуть:
Щодо відшкодування ПДВ при придбанні облікової програми чи оплати послуг за користування доступом до програмного продукту, то жодних обмежень не встановлено. Платник має право скористатись безумовним правом на податковий кредит у випадку своєчасної реєстрації податкової накладної.
Шаблони та зразки документів:
Акт введення в експлуатацію інших необоротних матеріальних активів
Наказ про введення в експлуатацію нематеріального активу
Читайте більше:
Які ризики для ТОВ при використанні неліцензійної програми BAS
Чорний список програмного забезпечення: відповіді на головні запитання від Держспецзв’язку
«Чорний» список бухгалтерських програм: чи дійсно BAS під забороною
ШІ у кожен бізнес: стартує безоплатна програма від Google та Мінекономіки
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
Бюджетні установи для внесення відомостей до реєстру страхувальників мають окрему процедуру підтвердження свого статусу, яка передбачає звернення до контролюючого органу та подання визначених документів. Це необхідно для коректного обліку платників ЄСВ та подальшого відображення установи в реєстрах ДПС
Комітет ВРУ рекомендував парламенту ухвалити в цілому законопроєкт №16036, який містить комплекс податкових пільг для аграріїв та землекористувачів. Як повідомив голова комітету Данило Гетманцев, документ дозволить сільгоспвиробникам зберегти статус платників єдиного податку 4 групи у 2027–2028 роках попри падіння обсягів реалізації. Крім того, зміни до Податкового кодексу встановлюють справедливий розрахунок мінімального податкового зобов’язання
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
Помилково подали податкову декларацію або надіслали її не до того контролюючого органу? Це не означає, що помилку неможливо виправити. Податковий кодекс передбачає різний порядок дій залежно від того, чи сплив граничний строк подання звітності. Головне – своєчасно подати правильний документ, щоб уникнути зайвих податкових зобов'язань
З 1 січня 2027 року в Україні набувають чинності нові правила для цифрових платформ (Закон №4903-IX), за якими продавцям із послугою OLX Доставка доведеться обов'язково проходити верифікацію через «Дію». Платформа виконуватиме функцію податкового агента: щорічно передаватиме дані про доходи користувачів до ДПС та автоматично утримуватиме податок 10% із суми продажів, що перевищує еквівалент 2000 євро на рік. Що зміниться для ФОП читайте далі у роз'ясненні від маркетплейсу
Податковий кодекс України дозволяє нараховувати податкову амортизацію на основні засоби, якщо вони використовуються у господарській діяльності платника податку. Тому якщо квартира належить ТОВ, здається в оренду з метою отримання доходу та амортизується у бухгалтерському обліку, підприємство має право враховувати податкову амортизацію такого об’єкта відповідно до вимог статті 138 ПКУ
З 1 грудня в Україні розпочнуться масштабні перевірки перевізників на відповідність вимогам бронювання військовозобов’язаних згідно з постановою КМУ №76 та галузевими критеріями Мінрозвитку (наказ №50). У разі виявлення порушень чи зловживань профільна комісія розглядатиме питання про позбавлення статусу критично важливого підприємства, що як наслідок потягне втрату всіх чинних бронювань працівників
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства

Подати заяву на допомогу «єЯсла» тепер можна онлайн через Портал Дія. Така можливість доступна жінкам, які повернулися до роботи на повний робочий день після того, як дитині виповнився рік. Водночас під час оформлення допомоги важливо враховувати, коли роботодавець подав звітність і чи оновилися відомості про зайнятість у Реєстрі застрахованих осіб. Розповідаємо, коли дані потрапляють до системи, що робити в разі відмови та як батькам оформити допомогу іншими способами
З 1 січня 2027 року запрацюють нові правила оподаткування доходів, отриманих через цифрові платформи. Маркетплейс Prom уже пояснив, як зміни вплинуть на продавців-ФОП, ТОВ і фізосіб без статусу підприємця. Зокрема, фізособи зможуть продавати товари з річним доходом до 100 000 грн за умови підтвердження особи через «Дію», а продавцям-ФОП і ТОВ потрібно пройти ідентифікацію
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
18 листопада 2026 року Комітет рекомендував Верховній Раді прийняти законопроєкт №16036 у другому читанні та в цілому. Документ передбачає зміни до Податкового кодексу щодо імплементації положень директиви ЄС ATAD. Серед важливих новацій – заборона податковій вимагати від платників документи та інформацію, які вже містяться в державних реєстрах і базах даних, доступних ДПС
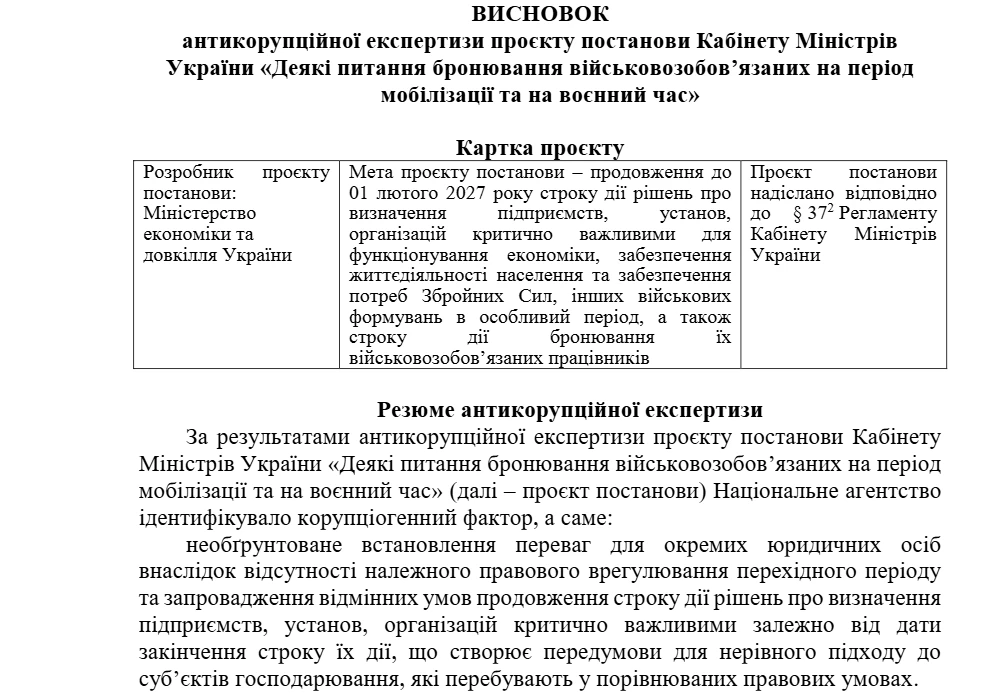
НАЗК виявило корупціогенний фактор у проєкті постанови Кабміну щодо продовження бронювання працівників та статусу критично важливих підприємств до 1 лютого 2027 року. За висновками антикорупційної експертизи, документ створює нерівні умови для бізнесу: автоматичне продовження поширюється лише на ті рішення, які будуть чинними на момент набрання постановою чинності, залишаючи за бортом компанії, чий статус сплив трохи раніше. Що пропонує НАЗК?
Підкажіть, будь ласка, якщо у податковій накладній ціна без ПДВ 333.333 грн, а у видатковій накладній без ПДВ 333.33 грн, з ПДВ 400,00 грн. Чи допустимо таке заповнення? Чи не втратимо ми податковий кредит?
Із 23 жовтня 2026 року набули чинності зміни до Податкового кодексу, передбачені Законом №4903-IX. Вони встановлюють нові правила контролю за доходами через цифрові платформи, розширюють підстави для перевірок операторів маркетплейсів і передбачають відповідальність за порушення вимог звітування. Водночас закон знижує ставку ПДФО з 18% до 5% для доходів фізосіб від оренди нерухомості поза цифровими платформами та запроваджує земельну пільгу для ділянок зі знищеною нерухомістю. Розглянемо, які податкові правила вже змінилися та кого вони стосуються
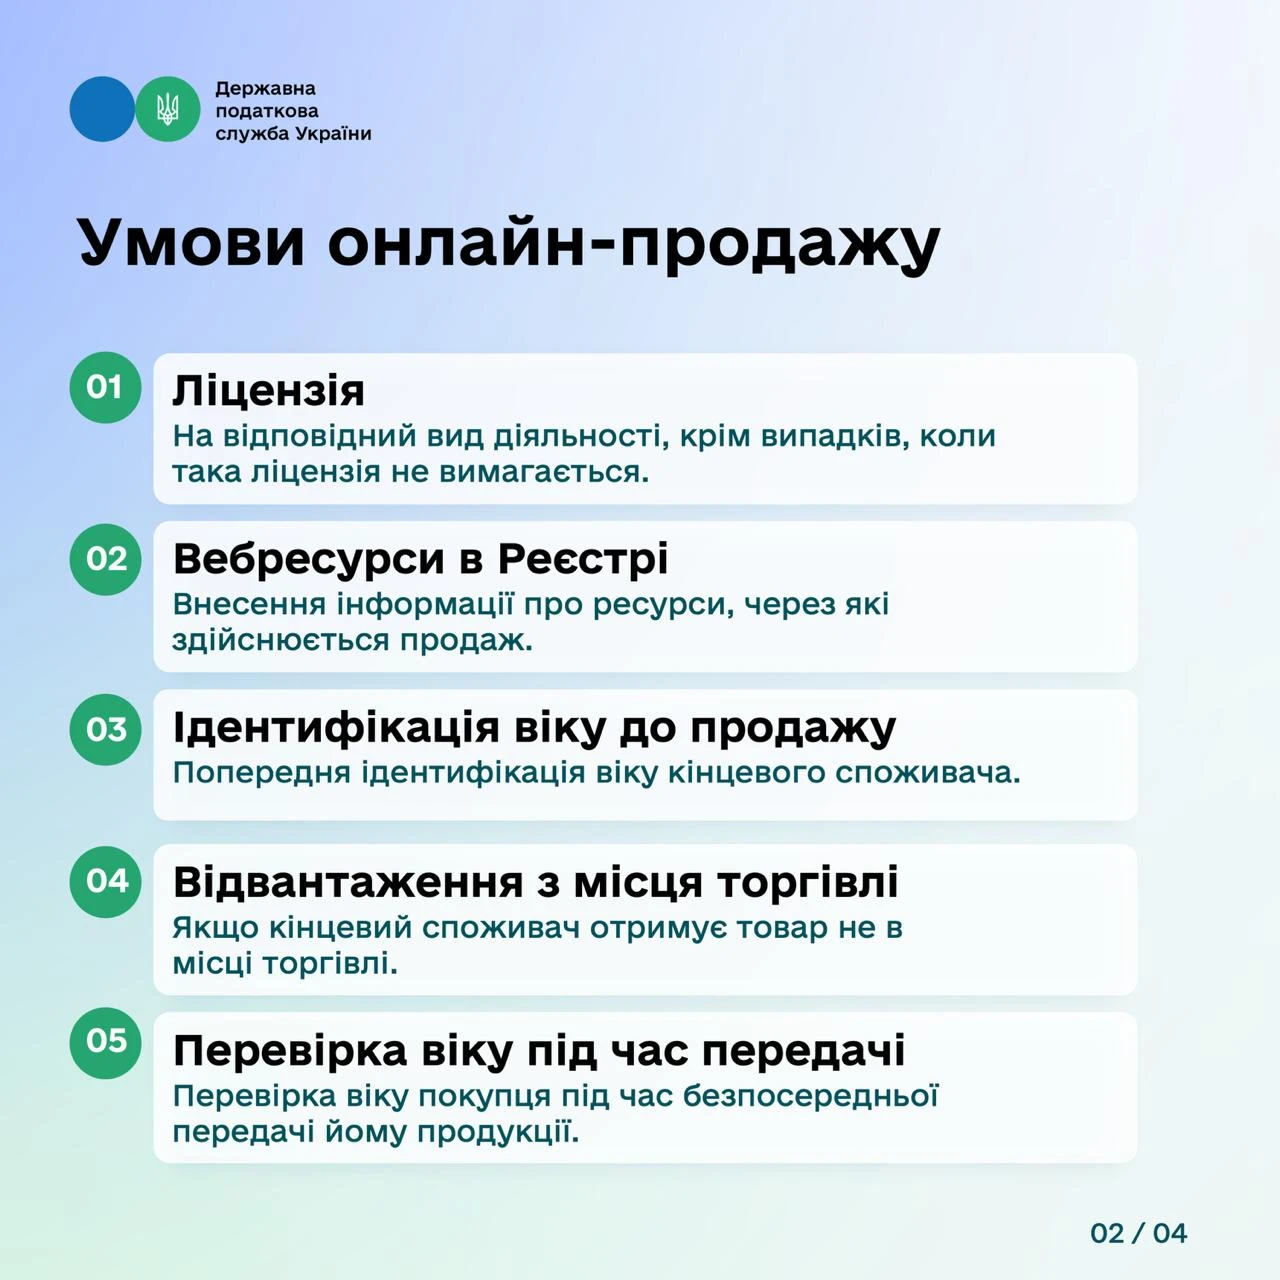
З 1 липня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Штрафи за помилки в чеках РРО/ПРРО можуть суттєво вдарити по бізнесу, навіть якщо вся виручка проведена через касу, а недолік не заважає ідентифікувати розрахункову операцію. Данило Гетманцев пропонує змінити підхід до фінансової відповідальності підприємців за такі порушення. Зокрема, встановити граничний штраф у розмірі однієї мінімальної зарплати за всі однотипні помилки, виявлені під час однієї перевірки. Відповідні поправки запропоновано до законопроєкту №16036, який готують до другого читання
Працівниця звільняється 23.11.2026. Базовий місяць – січень 2026. Відпрацювала 15 р. дн. по 2 годин в день, тобто 30 годин (неповний робочий день). Норма годин у листопаді 21 р. дн. х 8 годин = 168 годин. Нарахована зарплата з «повного» окладу 9100 грн за листопад - 1625 грн. Розрахунок індексації за листопад: 1625 х 7,6% / 168 години х 30 годин = 22,05 грн. Калькулятор індексації зарплати нарахував індексацію 45,17 грн. Яка сума правильна?

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання