

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Зміни у законодавстві
01.08.2026
Що очікувати у серпні
Серпень для бухгалтерів і підприємців – місяць, у якому помилка може коштувати грошей, статусу або навіть бронювання: стартують нові правила Об’єднаної звітності, змінюється підтвердження страхового стажу. Далі – нові ліміти для ФОП, дедлайни зі сплати податків, індексація зарплати та «інвалідний» внесок, для якого досі немає форми звіту. А ще й критичність до 10 серпня та перші кроки еАкцизу. Що саме зміниться у серпні, які дати не можна пропустити та де бухгалтеру варто бути особливо уважним – розбираємо у випуску
З 1 серпня – нова Об’єднана звітність: ФОП і юрособи переходять на нові форми
З 1 серпня 2026 року податкові агенти переходять на нові форми Об’єднаної звітності. Причому для ФОП та самозайнятих осіб і для юридичних осіб правила різняться, тому важливо не переплутати ані форму, ані звітний період. Зміни пов’язані з новими правилами звітування за ПДФО, військовим збором та ЄСВ, які діють із 2026 року.
Для ФОП та самозайнятих осіб звітним періодом є квартал, але Розрахунок подається з розбивкою за кожним місяцем кварталу.
І тут виникає перехідний момент.
До 1 серпня ФОПи подають звітність за місячною формою. Тобто за січень–червень 2026 року, якщо звітність ще не подана, використовується чинна на цей момент форма.
Після 1 серпня ФОПи вже подаватимуть Розрахунок за квартальною формою з розбивкою за місяцями. При цьому якщо ФОП уже подав Розрахунок за певний місяць за старою місячною формою, повторно подавати його за новою квартальною формою не потрібно. Якщо ж за якийсь місяць кварталу звітність за старою формою ще не подавалася, у новому квартальному Розрахунку потрібно буде відобразити саме цей період.
Зверніть увагу! ФОП із найманими працівниками має 2 опції щодо подання Податкового розрахунку з ПДФО, військового збору та ЄСВ:
- До 1 серпня 2026 року подати три окремі щомісячні Податкові розрахунки за кожен місяць ІІ кварталу – квітень, травень, червень.
- З 1 по 10 серпня 226 року подати новий квартальний Податковий розрахунок за ІІ квартал
Для юридичних осіб звітний період залишається місячним
Перший Розрахунок за новою формою юрособи подають за липень 2026 року – вже після набрання чинності новою формою. Граничний строк подання – 20 серпня 2026 року. J/F0500111 – електронний ідентифікатор нового Податкового розрахунку в Е-кабінеті.
Отже, серпень стане перехідним місяцем і для ФОП і для бухгалтерів юридичних осіб, тому особливо важливо не переплутати форму та період звітування. На курсі «Нова єдина квартальна звітність ФОП: як здати без помилок» ви зможете розібратися з усіма питання заповнення звіту
З 14 серпня ФОПам встановлять нові ліміти на перекази
З 14 серпня 2026 року для новостворених та неактивних ФОПів із підвищеним рівнем ризику діятимуть нові ліміти на перекази в межах України. Розмір обмеження залежатиме від групи єдиного податку.
Відповідні правила передбачені оновленим Меморандумом про забезпечення прозорості функціонування ринку платіжних послуг, який банки підписали 14 травня.
Для ФОПів, які підпадають під критерії новостворених або неактивних суб’єктів із підвищеним рівнем ризику, передбачені такі місячні ліміти на перекази:
- ФОП 1-ї групи – до 600 тис. грн на місяць;
- ФОП 2-ї та 3-ї груп – до 3 млн грн на місяць;
- юрособи – до 5 млн грн на місяць.
При цьому це не означає, що з 14 серпня кожному новому ФОПу автоматично встановлять ліміт або визнають його ризиковим.
Особливо уважно банки перевірятимуть:
- новостворені ФОПи;
- підприємці, які тривалий час не здійснювали діяльність, а потім різко відновили операції;
- бізнеси, у яких раптово зросли обороти;
- юридичні особи з ознаками так званих компаній-оболонок.
Водночас сам факт нещодавньої реєстрації ФОПа не робить його автоматично підозрілим. Для банку важливо, щоб операції відповідали заявленій бізнес-моделі, а обороти – реальній господарській діяльності.
До речі, обмеження планують поступово знижувати.
З 14 листопада 2026 року передбачені такі ліміти:
- ФОП 1-ї групи – до 400 тис. грн на місяць;
- ФОП 2-ї та 3-ї груп – до 1 млн грн на місяць;
- юрособи – до 2 млн грн на місяць.
При цьому для підприємців, які ведуть прозору діяльність, своєчасно сплачують податки, офіційно працевлаштовують працівників та можуть підтвердити економічний зміст своїх операцій, такі обмеження не мають застосовуватися лише через сам факт реєстрації чи відновлення діяльності.
На що звернути увагу бухгалтеру і підприємцю
Банкіри радять проводити всі операції через офіційний рахунок ФОПа, не передавати його іншим особам та заздалегідь подбати про документи, які підтверджують походження коштів і реальність господарських операцій. Це можуть бути договори, рахунки, акти, накладні та інші первинні документи.
Якщо бізнес почав швидко зростати і стандартного ліміту недостатньо, не варто штучно дробити платежі або розподіляти їх між різними рахунками. Такі дії, навпаки, можуть викликати додаткові запитання банку. Найбезпечніша модель – прозорий бізнес, офіційні обороти, сплата податків і можливість документально пояснити великі або нетипові операції.
Для звичайних фізичних осіб нові правила не передбачають змін. Для клієнтів із відповідним рівнем ризику зберігаються встановлені раніше ліміти карткових переказів:
- для клієнтів із високим ризиком – до 50 тис. грн на місяць;
- для клієнтів із середнім та низьким ризиком – до 100 тис. грн на місяць.
Отже, для підприємців головний сигнал на серпень – не просто стежити за лімітом, а бути готовим пояснити банку, звідки надходять кошти, чому зростає оборот і яку реальну господарську операцію він обслуговує.
ФОПам – важливі податкові дедлайни серпня: що сплатити та подати до 20 числа
Серпень – місяць важливих податкових дедлайнів для ФОП. Підприємцям потрібно не лише закрити ІІ квартал, а й не пропустити поточні платежі за серпень. Найбільше уваги – ФОП 3 групи, адже саме для них у серпні настають строки подання декларації та сплати податків за ІІ квартал.
Для ФОП 3 групи ключові дати такі:
- до 10 серпня включно – подати декларацію платника єдиного податку за півріччя 2026 року;
- до 19 серпня включно – сплатити єдиний податок за ІІ квартал;
- до 19 серпня включно – сплатити військовий збір за ІІ квартал за ставкою 1% від доходу.
Окремо зверніть увагу: військовий збір за ІІ квартал сплачується вже за новими бюджетними рахунками, тому перед оплатою варто перевірити актуальні реквізити.
Також ФОПам варто перевірити, чи виконані всі обов’язки щодо звітності за ІІ квартал, зокрема якщо виникав обов’язок подати Податковий розрахунок як податковому агенту.
Для ФОП 1 та 2 груп у серпні потрібно не забути про обов’язкові щомісячні платежі.
До 20 серпня включно потрібно сплатити:
- військовий збір за серпень – 864,70 грн;
- єдиний податок за серпень: 1 729,40 грн для ФОП 2 групи та 332,80 грн для ФОП 1 групи.
До 10 серпня, за потреби, подається декларація ФОП 1–2 групи.
Тут важливо враховувати, що для ФОП 1–2 групи декларація подається не щокварталу у звичайному порядку, а у випадках, передбачених ПКУ, зокрема за наявності підстав для звітування.
Для ФОП на загальній системі, які здійснюють роздрібну торгівлю пальним, серпень також має окремий дедлайн.
До 20 серпня включно потрібно сплатити авансовий внесок з ПДФО за серпень 2026 року.
Тож головне правило серпня для ФОП – не залишати податкові платежі та звітність на останній день і обов’язково перевірити актуальні реквізити перед сплатою.
Косметику поки можна продавати за старими правилами: уряд переніс дедлайн до 2027 року
Важлива новина для виробників, імпортерів, магазинів косметики та дистриб’юторів: уряд відтермінував запровадження нових вимог до косметичної продукції.
Постановою КМУ від 29.07.2026 №976 «Про внесення змін до постанови Кабінету Міністрів України від 20 січня 2021 р. № 65» дату набрання чинності новим Технічним регламентом на косметичну продукцію перенесено з 3 серпня 2026 року на 31 липня 2027 року.
Тобто бізнес отримав майже рік додаткового часу, щоб підготуватися до нових європейських вимог.
Причина переносу – необхідність дати ринку більше часу для підготовки. Зокрема, йдеться про:
- запуск Нотифікаційного порталу;
- підготовку технічної документації;
- адаптацію виробників та імпортерів до вимог Регламенту ЄС №1223/2009;
- практичне налаштування процедур контролю безпечності косметики.
Отже, 3 серпня 2026 року нові вимоги не запрацюють – їх застосування перенесено на 31 липня 2027 року.
Але є ще одна проблема – документи на безпечність.
Бізнес одночасно закликає спростити вимоги до оформлення Звіту про безпечність косметичної продукції (далі – ЗБКП).
Зокрема, імпортери можуть опинитися в ситуації, коли звіт уже підготовлений європейським виробником відповідно до вимог ЄС, але в Україні доводиться фактично оформлювати його повторно – українською мовою та з підписом українського експерта.
Це означає додаткові витрати та дублювання процедур.
Тому бізнес пропонує спростити визнання ЗБКП, підготовленого європейським експертом, без обов’язкового повторного перекладу та підписання в Україні. Повну процедуру підготовки українського звіту пропонують залишити для продукції, яка раніше не проходила контроль за вимогами Регламенту №1223/2009.
Що це означає для бізнесу?
Поспішати із переходом на нові правила до 3 серпня вже не потрібно. У бізнесу з’явився додатковий час для підготовки.
Водночас відкладати підготовку до літа 2027 року теж ризиковано. Варто стежити за запуском Нотифікаційного порталу, новими роз’ясненнями та остаточними правилами щодо документації.
Головне: дедлайн змінився – замість 3 серпня 2026 року нові вимоги мають запрацювати з 31 липня 2027 року.
Для передплатників Бухгалтерської платформи у серпні готуємо курс «Відновлення бухгалтерського обліку: від А до Я» з програмою якого ви можете ознайомитися за посиланням під відео
Індексація зарплати у серпні 2026: суми та як уникнути індексації
У серпні 2026 року суми поточної індексації зарплати залишаються такими самими, як у червні та липні.
Якщо базовий місяць – січень 2026 року, зарплату за серпень потрібно проіндексувати на 139,78 грн.
Якщо базовий місяць – лютий 2026 року, сума індексації становить 103,17 грн.
Для інших базових місяців індексація у серпні 2026 року не виникає.
Є і спосіб позбутися індексації. Якщо роботодавець підвищив оклад у липні, сума підвищення має бути не меншою за суму можливої індексації. Для працівника з базовим місяцем січень 2026 року – щонайменше 140 грн.
Якщо оклад у липні не підвищували, індексацію потрібно продовжувати нараховувати. За базового місяця січень 2026 року це 139,78 грн у серпні.
Отже, у серпні бухгалтеру потрібно перевірити базовий місяць і визначитися: або врахувати підвищення окладу, яке перекриває суму індексації, або продовжити її нарахування.
Щоб не витрачати час на розрахунки вручну, скористайтеся калькулятором індексації на Бухгалтерській Платформі №1. Він дозволяє швидко визначити суму індексації за потрібний період: достатньо вказати зарплату, базовий місяць та період нарахування
З 2 серпня – нові правила підтвердження страхового стажу
З 2 серпня 2026 року змінюється порядок підтвердження страхового стажу для призначення пенсії. Закон України від 09.04.2026 №4851-IX «Про внесення змін до Закону України «Про загальнообов’язкове державне пенсійне страхування» щодо підтвердження страхового стажу» (далі – Закон) спрощує підтвердження періодів роботи, коли необхідних відомостей немає в електронних системах.
Тепер відсутність даних у системі Пенсійного фонду не означатиме автоматичну втрату стажу. Якщо інформації, необхідної для призначення або перерахунку пенсії, немає, ПФУ має повідомити про це особу та запропонувати подати документи або інші підтвердження, якщо вони є.
Для періодів роботи до запровадження персоніфікованого обліку основним документом залишається трудова книжка.
Але якщо трудової книжки немає або в ній відсутні потрібні записи, стаж можна підтвердити іншими документами. Зокрема, це можуть бути документи, видані за місцем роботи, служби чи навчання, а також документи архівних установ.
Є й додатковий інструмент – державні електронні інформаційні системи та реєстри.
Для підтвердження трудової діяльності та інших періодів, що враховуються для пенсії, можуть використовуватися дані, зокрема:
- Державного реєстру фізичних осіб – платників податків;
- ЄДР юридичних осіб, ФОП та громадських формувань;
- інших державних баз даних та інформаційних систем.
Тобто якщо паперових документів немає, необхідні відомості можуть бути знайдені в державних реєстрах – якщо вони там збереглися.
Закон також передбачає важливе правило для працівників, за яких роботодавець має заборгованість зі сплати страхових внесків.
Період роботи може бути зарахований до страхового стажу для визначення права на пенсію, якщо роботодавець має борг із ЄСВ, але подав звітність, у якій за відповідний період нараховано внесок не менше мінімального.
Тобто сам факт несплати роботодавцем ЄСВ не обов’язково означає, що працівник втратить відповідний період страхового стажу для визначення права на пенсію.
Розмір пенсії в такому випадку визначатиметься виходячи з фактично сплачених внесків та відповідного страхового стажу.
А якщо документи про стаж взагалі не збереглися?
У такому випадку закон передбачає інші механізми підтвердження. Якщо необхідні документи не збереглися, стаж може підтверджуватися у порядку, встановленому Кабміном, або в судовому порядку.
«Інвалідний» норматив-2026: форми звіту досі немає, але внесок уже треба платити
Нова пастка для роботодавців у 2026 році: внесок на підтримку працевлаштування осіб з інвалідністю вже працює, а затвердженої форми звітності досі немає. У бухгалтера виникає цілком логічне запитання:
Як звітувати, якщо форми не існує? І чи можна не платити внесок, доки її не затвердять?
Відповідь: відсутність форми звіту не звільняє роботодавця від обов’язку розрахувати та сплатити внесок, якщо він є платником.
Отже, з 1 січня 2026 року роботодавці мають звітувати та сплачувати внесок на підтримку працевлаштування осіб з інвалідністю за новими правилами. Базовий звітний період – календарний квартал.
Звітність потрібно подавати до податкового органу протягом 40 календарних днів після закінчення кварталу, а сплачувати внесок – протягом 10 календарних днів після граничного строку подання звіту.
І саме тут виникає проблема: обов’язок звітувати вже є, строки вже визначені, штрафи передбачені, а самої форми звіту досі немає.
Для роботодавців, у яких за ІІ квартал 2026 року виник обов’язок зі сплати внеску, у серпні настають важливі строки:
- до 10 серпня 2026 року – граничний строк подання звітності за ІІ квартал;
- до 19 серпня 2026 року – граничний строк сплати внеску.
Тобто звітність і платіж мають різні дедлайни: спочатку звітуємо, потім сплачуємо.
Але як подати звіт 10 серпня, якщо затвердженої форми досі немає?
Саме це питання залишається найбільш проблемним для бухгалтерів.
Нагадаємо, що внесок виникає у роботодавців, які мають 8 і більше штатних працівників та не виконали норматив працевлаштування осіб з інвалідністю. Якщо норматив виконано – внесок не сплачується. Якщо середньооблікова кількість штатних працівників за квартал менша ніж 8 – внеску також немає.
Закон України від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні» передбачає штраф 170 грн за неподання, несвоєчасне подання або подання звітності не за встановленою формою.
Але, подати звіт за невстановленою формою технічно неможливо. Тому застосування штрафу саме за неподання звітності в ситуації, коли форму не затверджено, виглядає спірним. Водночас після затвердження форми роботодавцям варто бути готовими оперативно відзвітувати, щоб не отримати штраф уже через пропущений строк.
Якщо ж роботодавець є платником внеску, його потрібно розрахувати та сплатити незалежно від того, чи затверджено форму звітності.
Поки немає затвердженої форми та повного офіційного алгоритму звітування, роботодавцю важливо хоча б зафіксувати власний розрахунок суми внеску.
У цьому допоможуть:
- калькулятор нормативу робочих місць для осіб з інвалідністю;
- Excel-шаблон для розрахунку нормативу працевлаштування осіб з інвалідністю та суми внеску;
Такий розрахунок варто зберігати у внутрішніх документах, щоб у разі запитань можна було підтвердити, як саме визначали суму внеску до сплати.
До 10 серпня необхідно подати документи на критичність, щоб не втратити статус і бронювання
10 серпня 2026 року – важливий дедлайн для підприємств, які мають статус критично важливих. До цієї дати потрібно встигнути подати визначені документи для підтвердження статусу, інакше виникає ризик проблем із продовженням критичності та бронюванням працівників.
Уряд змінив правила підтвердження статусу критично важливих підприємств, завдяки чому вдалося уникнути автоматичної втрати бронювання з 1 вересня 2026 року.
Для спрощеного підтвердження статусу критично важливого підприємства необхідно подати два документи:
- довідку про розмір нарахованої середньої заробітної плати застрахованих осіб – працівників;
- податковий розрахунок.
Після подання цих документів рішення про визначення підприємства критично важливим продовжує діяти протягом встановленого строку.
Тобто підприємствам не потрібно чекати 1 вересня, щоб з’ясувати, чи збережеться статус. Ключове – встигнути виконати вимоги до 10 серпня.
Окремо варто звернути увагу підприємствам Києва. Вони почали отримувати повідомлення щодо необхідності підтвердження статусу критично важливих.
Якщо підприємство має такий статус, варто перевірити вхідну кореспонденцію та електронні канали зв’язку, чи не надійшов відповідний лист від КМДА.
Для збереження статусу необхідно до 10 серпня 2026 року подати визначений пакет документів до Київської міської військової адміністрації.
У підприємств, які не виконають вимоги у встановлений строк, можуть виникнути проблеми зі збереженням статусу критично важливого, а відповідно – і з бронюванням працівників.
Покроково про те, як подати документи на критичність за спрощеною процедурою розповідаємо на курсі «Все про нові правила бронювання-2026: критичність, зарплатний критерій, сумісники та ВОД», який ви можете подивитися за посиланням під відео ставши передплатником на Бухгалтерській платформі №1
Е-акциз: у серпні стартує тестування, а повний запуск – з листопада
Е-акциз виходить на фінішну пряму. У серпні 2026 року Мінцифри планує запустити тестове середовище системи з тестовими даними, щоб бізнес міг підготуватися до нових правил.
Е-акциз має замінити паперові акцизні марки на електронні з унікальним DataMatrix-кодом і забезпечити цифровий контроль руху алкоголю та тютюну – від виробника або імпортера до кінцевого споживача.
Для бізнесу це означатиме менше паперової роботи, автоматизацію процесів та прозоріший облік, а для легальних виробників – додатковий захист від контрафакту та недобросовісної конкуренції.
У жовтні планується відкрити реєстрацію користувачів, а повноцінний запуск еАкцизу запланований на 1 листопада 2026 року.
Робочі та вихідні дні у серпні 2026 року
У серпні 2026 року – 31 календарний день, 21 робочий та 10 вихідних. За 40-годинного робочого тижня норма робочого часу становить 168 годин.
Попри те, що 24 серпня – День Незалежності України, додаткового святкового вихідного цього дня не буде. Через дію воєнного стану норми ст. 73 Кодексу законів про працю щодо святкових і неробочих днів не застосовуються.
Тож 24 серпня є звичайним робочим днем, якщо роботодавець не вирішить встановити додатковий день відпочинку самостійно.
За потреби роботодавець може запровадити додатковий вихідний, скоротити робочий час або встановити гнучкий графік. Таке рішення потрібно належно оформити, зокрема відповідним наказом.
Шаблони та зразки документів:
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Відпустка, відпускні
01.11.2026
Можливість видання зведеного наказу про надання відпустки без збереження заробітної плати для декількох працівників у 2026 році
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Заборгованість
01.11.2026
Чи можуть забрати квартиру за комунальні борги: поріг підвищили до понад 430 тис. грн
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсія, соцпільги
01.11.2026
Пенсіонер виїхав із ТОТ на підконтрольну територію: чи потрібно проходити фізичну ідентифікацію
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Судова практика
01.11.2026
Засуджені за вбивство двох або більше осіб: КСУ підтвердив обмеження на УДЗ для військової служби
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Охорона праці
01.11.2026
Пологи під час повітряної тривоги: Уряд спрямував кошти на укриття у 84 медзакладах
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
Освіта
01.11.2026
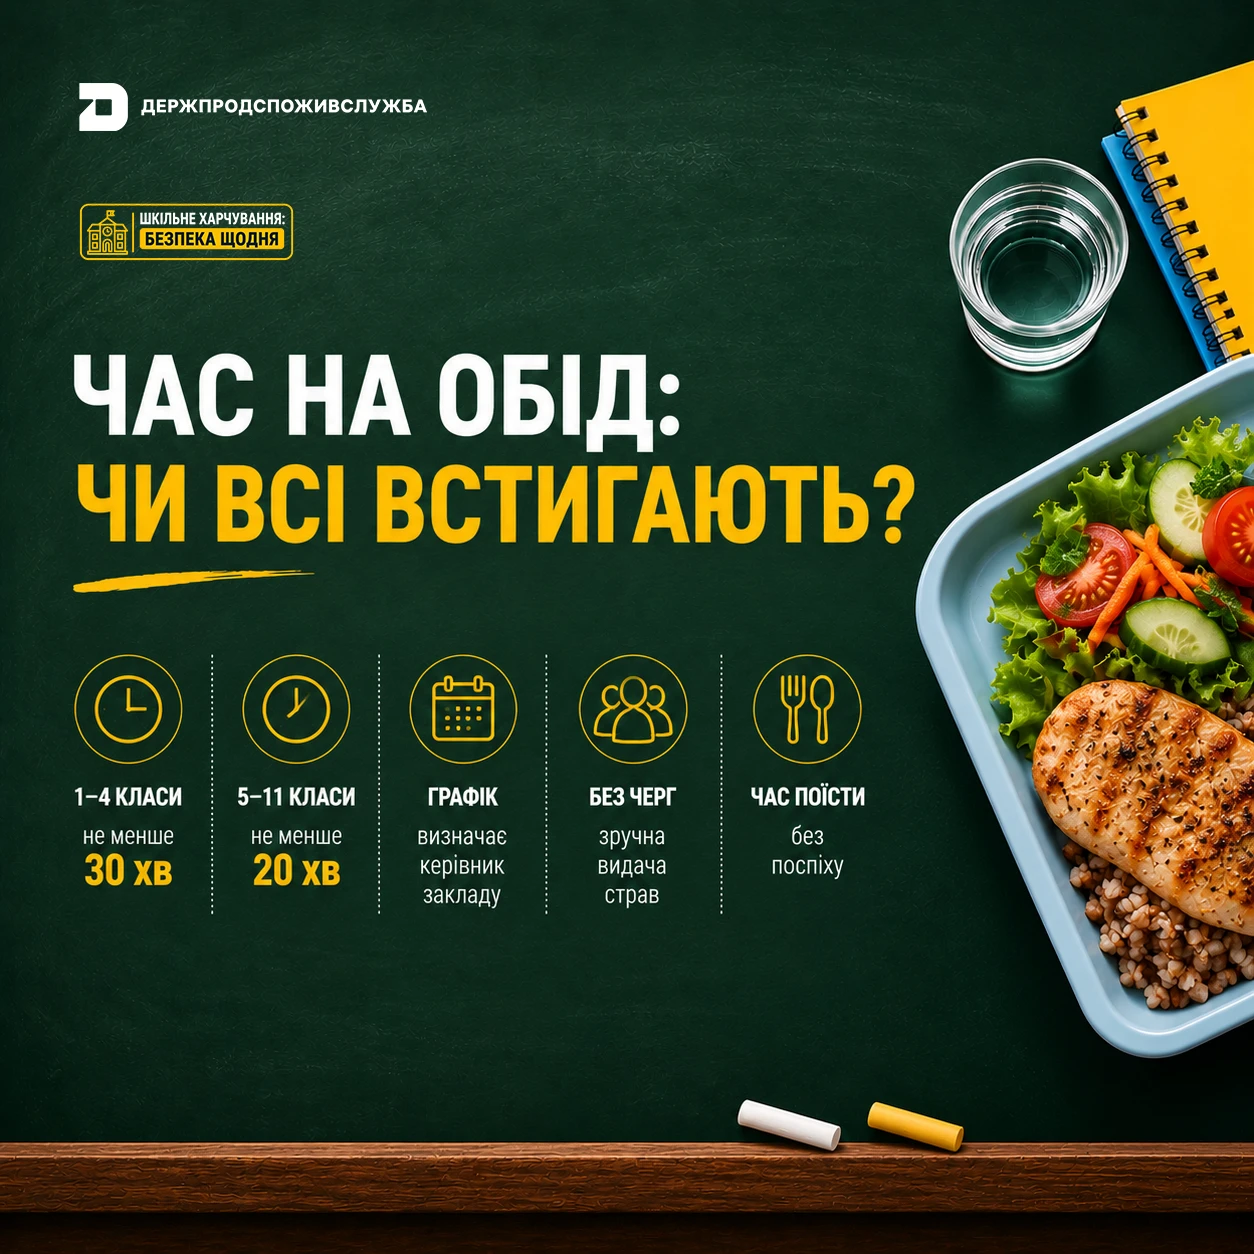
Шкільний обід без поспіху: скільки часу мають відвести на харчування учнів у 2026 році
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги

Перевірки, штрафи
31.10.2026
Перевірка лікарняних за 2016-2026 рр.: що можуть вимагати ревізори
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Оренда
31.10.2026
Оренда авто у фізособи: чи потрібно окремо оформлювати розрахунок ПДФО та військового збору
Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Судова практика
31.10.2026
Податки, арешт активів і корпоративні спори: доступний українською посібник ЄСПЛ для бізнесу
Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Торгівля, послуги
31.10.2026
Вартість таксі в Києві під час повітряних тривог обмежать: не більше ніж +75% до базового тарифу
Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Документообіг, первинні документи
31.10.2026
Військовослужбовець, якого оголосили померлим, виявився живим: як скасувати рішення суду
Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

Державний нагляд
31.10.2026
З 1 листопада 2026 року в Україні забороняють вилов риби у зимувальних ямах
З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Відстрочки, ВЛК
31.10.2026
ВС: отримання відстрочки від мобілізації не є зміною обстановки для звільнення від кримінальної відповідальності
Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Охорона праці
30.10.2026
Укриття для бізнесу під час тривог: хто перевірятиме безпечність приміщень і чи передбачена відповідальність
Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Єдиний податок
30.10.2026
Реклама на YouTube: податкова пояснила, як оподатковуються доходи ФОП у 2026 році
Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Судова практика
30.10.2026
ФОП має КВЕД на надання майна в оренду: чи звільняється він від сплати податку на промислові об'єкти
Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду


