

Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Індексація, компенсація
29.12.2025
Довгострокове страхування життя: як отримати податкову знижку з ПДФО за 2024 рік
Чинне законодавство дозволяє громадянам України брати участь у недержавному пенсійному страхуванні шляхом накопичення коштів у спеціалізованих установах – страхових компаніях, недержавних пенсійних фондах, банківських установах. При цьому фізичні особи – страхувальники мають право на отримання податкової знижки з податку на доходи фізичних осіб, тобто повернути собі частину коштів, витрачених на сплату страхових платежів за договором. Далі – докладніше про те, за яких умов можна отримати знижку за договором довгострокового страхування життя
- Підстави для податкової знижки
- Хто має право на податкову знижку
- Обмеження розміру податкової знижки
- Документальне підтвердження витрат
- Висновки
Підстави для податкової знижки
У пп. 166.3.5 Податкового кодексу України (далі – ПКУ) зазначено, що платник податку має право включити до податкової знижки суму своїх витрат, зокрема суми страхових платежів (страхових внесків, страхових премій), пенсійних внесків та вкладів, сплачених зокрема за договором довгострокового страхування життя.
ПКУ містить низку додаткових умов щодо видів страхування, за якими можна отримати додаткову пільгу з ПДФО. І ці умови варто враховувати для того, щоб повернути собі суми сплаченого в звітному 2024 році податку.
В пп. 14.1.52 ПКУ наведено визначення терміна «договір довгострокового страхування життя»:
договір довгострокового страхування життя – договір страхування життя строком на п'ять і більше років, який передбачає страхову виплату одноразово або у вигляді ануїтету, якщо застрахована особа дожила до закінчення терміну дії договору страхування чи події, передбаченої у договорі страхування, або досягла віку, визначеного договором. Такий договір не може передбачати часткових виплат протягом перших п'яти років його дії, крім тих, що здійснюються у разі настання страхових випадків, пов'язаних із смертю чи хворобою застрахованої особи або нещасним випадком, що призвело до встановлення застрахованій особі інвалідності I або II групи чи встановлення інвалідності особі, яка не досягла вісімнадцятирічного віку. При цьому платник податку – роботодавець не може бути вигодонабувачем за такими договорами страхування життя;
Отже, договір довгострокового страхування життя має відповідати умовам, вказаним у пп. 14.1.52 ПКУ. Враховувати такі умови щодо договору довгострокового страхування життя необхідно у зв’язку з тим, що п. 14.1 ПКУ передбачає, що поняття, які вживаються у ПКУ, мають те значення, яке визначено в цьому пункті.
Також обов’язковим для застосування податкової знижки є укладення такого договору із страховиком-резидентом.
Зрозуміло, що такий договір має бути укладено саме фізичною особою, а не іншою особою (приміром, її роботодавцем).
Хто має право на податкову знижку
Скористатися правом на податкову знижку можуть далеко не всі фізичні особи, адже положеннями пп.166.4.1 та 166.4.2 ПКУ передбачено, що податкову знижку може бути надано особі, яка відповідає таким ознакам:
- є резидентом України;
- має реєстраційний номер облікової картки платника податку (або відмітку в паспорті, якщо вона через свої релігійні переконання відмовилась від прийняття реєстраційного номера облікової картки платника податків);
- протягом звітного року отримувала заробітну плату, адже загальна сума податкової знижки обмежується сумою річного загального оподатковуваного доходу платника податку, нарахованого як заробітна плата, зменшеного на суму платежів, зазначених у п.164.6 ПКУ.
Зверніть увагу! Якщо платник податку до кінця податкового року, наступного за звітним, не скористався правом на нарахування податкової знижки за наслідками звітного податкового року, таке право на наступні податкові роки не переноситься (пп.166.4.3 ст.166 ПКУ)
Тож до 31 грудня 2025 року фізособа ще може отримати податкову знижку за 2024 рік. Однак це не стосується випадків, коли особа, яка хоче отримати податкову знижку, зобов’язана задекларувати доходи за звітний рік. У такому разі особа має подати Податкову декларацію про майновий стан і доходи до 1 травня року, наступного за звітним, а для отримання податкової знижки потрібно у складі декларації подати заповнити додаток Ф3.
Обмеження розміру податкової знижки
У пп. 166.3.5 ПКУ встановлено обмеження щодо суми витрат, які фізична особа – платник податку може включити до податкової знижки.
Розмір обмеження залежить від того, на користь кого здійснюється страхування, адже пп.166.3.5 ПКУ дозволяє включати до податкової знижки витрати на страхування як безпосередньо фізичної особи – платника ПДФО, так і членів його сім’ї першого ступеня споріднення, тобто страхування на користь її батьків, чоловіка або дружини, дітей, у тому числі усиновлених (пп. 14.1.263 ПКУ).
При цьому таке обмеження застосовується щодо витрат платника податку в розрахунку за кожний з повних чи неповних місяців звітного податкового року, протягом яких діяв договір страхування.
Отже, якщо фізична особа здійснює страхування на свою користь, то відповідно до пп. «а» пп. 166.3.5 ПКУ до податкової знижки включається сума граничного доходу, до якого застосовується податкова соціальна пільга (абзац перший пп. 169.4.1 ПКУ).
У 2024 році така сума становила 4 240 грн. Тобто якщо договір страхування діяв протягом 12 місяців 2024 року, то загальна сума витрат, які можуть бути включені до податкової знижки, становить 55 880 грн (4 240 грн × 12 міс.). Якщо платник здійснював витрати за кількома видами договорів страхування на свою користь, то зазначене обмеження застосовується за сукупністю всіх договорів.
А якщо фізична особа здійснювала страхування члена своєї сім’ї першого ступеня споріднення, то до податкової знижки включається сума в розмірі 50 відсотків суми граничного доходу, до якого застосовується податкова соціальна пільга, тобто, у 2024 році така сума становила 2 120 грн. Загальна річна сума витрат, які можуть включатися до податкової знижки, може становити 25 440 грн (2 120 грн × 12 міс.). При цьому обмеження також застосовується за сукупністю всіх договорів.
Приклад застосування обмеження для 2023 року було наведено у роз’ясненні ЗІР, категорія 103.06.05:
…якщо договір страхування життя, що передбачає сплату платником податків страхового платежу (страхового внеску, страхової премії) за рік у сумі 25000 грн, розпочинався 14 серпня 2023 року і платником податків у серпні 2023 року сплачено страховий платіж за рік у сумі 25000 грн (з 14.08.2023 по 13.08.2024), то з урахуванням норм п.п. «а» п.п. 166.3.5 ПКУ платник податку має право віднести на витрати суму фактичних витрат за 5 місяців дії договору у звітному податковому 2023 році, що не перевищує 18800,00 грн (3760,00 грн х 5 місяців). При страхуванні члена сім’ї платника податку першого ступеня споріднення за вищезазначеними умовами понесених витрат платник податку має право віднести на витрати суму, що не перевищує 9400,00 грн (3760,00 грн х 5 місяців х 50 відсотків).
Документальне підтвердження витрат
У пп. 166.2.1 ПКУ зазначено, що витрати, які включаються до податкової знижки, має бути підтверджено копіями:
- платіжних та розрахункових документів (зокрема, квитанцій, прибуткових касових ордерів);
- договорів, що ідентифікують продавця товарів (робіт, послуг) та їх покупця (отримувача).
У зазначених документах обов’язково повинна бути відображена вартість таких товарів (робіт, послуг) і строк їх продажу (виконання, надання).
Оригінали цих документів платник податку має зберігати протягом строку давності, встановленого ПКУ.
Отже, для отримання податкової знижки щодо витрат за договорами страхування подавати до органу ДПС за своєю податковою адресою пакет документів, який включає:
- Податкову декларацію про майновий стан і доходи за 2024 рік, у якій заповнити додаток Ф3, призначений для розрахунку суми податкової знижки з ПДФО.
- Довідку про суми нарахованої заробітної плати та суми утриманого ПДФО за звітний період (податковий рік) з місця роботи (основного та за сумісництвом (якщо таке є)).
- Копію договору добровільного страхування.
- Відповідні платіжні документи, які ідентифікують страховика і особу, яка звертається за податковою знижкою. ДПС у роз’ясненні ЗІР, категорія 103.06.05 звернула увагу на те, що у поданих документах обов'язково повинна бути відображена сума сплачених страхових внесків, дата сплати, прізвище платника, реквізити договору згідно з яким здійснюється така плата, відповідний договір (договір довгострокового страхування життя).
У разі страхування членів родини слід надати копії:
- свідоцтва про народження дитини (якщо страхування здійснено на користь дитини),
- свідоцтва про шлюб (у разі здійснення страхування на користь чоловіка (дружини));
- свідоцтва про народження особи, яка є страхувальником (у разі здійснення страхування на користь батьків цієї особи).
Втім, доцільно також мати оригінали всіх зазначених документів для того, аби інспектор міг переконатися в дійсності їх копій.
Зверніть увагу! У розділі VII Податкової декларації слід вказати реквізити банківського рахунку для перерахування коштів у разі повернення надміру утриманих (сплачених) сум податку під час застосування права на податкову знижку
Висновки
- Фізособа має право включити до податкової знижки суму страхових внесків, сплачених за договором довгострокового страхування життя.
- Скористатися податковою знижкою можна за умови, що фізособа протягом звітного року отримувала заробітну плату.
- Для отримання податкової знижки в частині витрат за договорами страхування за 2024 рік слід подати до органу ДПС за своєю податковою адресою пакет документів, який включає Податкову декларацію про майновий стан і доходи за 2024 рік (із додатком Ф3), довідку про суми отриманих доходів, копію договору страхування та документи, які підтверджують суми понесених витрат.
Шаблони та зразки документів:
Податкова декларація про майновий стан і доходи
Читайте більше:
Податкова знижка: як скористатися у 2025 році
Податкова знижка на навчання: хто має право і як її отримати
ПДВ
21.10.2026
Зміна митної вартості імпортних товарів через судове рішення: у якому періоді коригувати ПДВ
Державна податкова служба України надала роз'яснення щодо порядку відображення в податковій звітності коригування податкового кредиту з ПДВ у разі скасування рішення митниці про коригування митної вартості товарів у судовому порядку
Податкова та фінзвітність
21.10.2026
Декларація для ФОП: коли подавати після зміни системи та припинення діяльності у 2027 році
ФОП, що перейшов із загальної системи на спрощену, а потім припинив діяльність, має подати декларацію про майновий стан і доходи до 1 травня наступного року, включивши всі види доходів та інформацію про ЄСВ
Судова практика
21.10.2026
Відсутність реквізитів ТТН не скасовує штраф за перевантаження: рішення суду
Чи можна скасувати штраф Укртрансбезпеки за перевантаження вантажівки через відсутність номера та дати товарно-транспортної накладної (ТТН)? П’ятий апеляційний адміністративний суд у постанові від 25.09.2026 у справі №400/1463/26 став на бік контролюючого органу та залишив у силі штраф у розмірі 51 000 грн. Суд дійшов висновку, що відсутність окремих реквізитів ТТН сама по собі не перешкоджає ідентифікації перевізника, якщо його чітко зазначено в документі
Звільнення, скорочення
21.10.2026
Звільнення під час відпустки або лікарняного у 2026 році: з ініціативи роботодавця та працівника
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
РРО / ПРРО, фіскальні чеки
21.10.2026
Оплата сертифікатом: як відобразити у фіскальному чеку РРО у 2026 році
У фіскальному чеку в рядку 18 необхідно вказати форму оплати «Безготівкова», а в рядку 19 – засіб оплати «Сертифікат». Податківці також роз'яснили, що сертифікат є окремим засобом оплати, а не авансом або знижкою
Відстрочки, ВЛК
21.10.2026
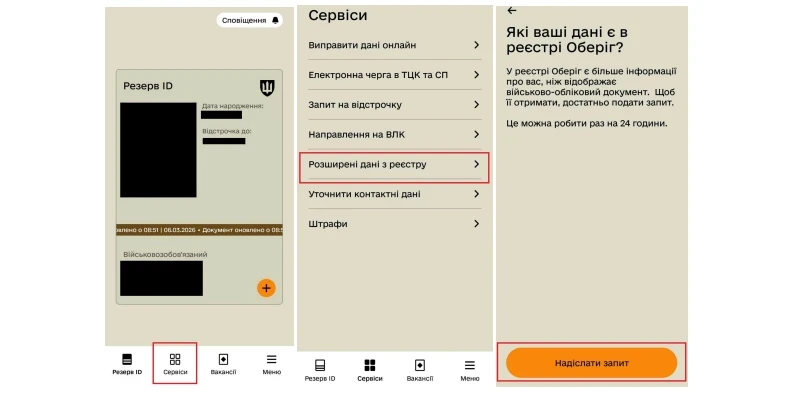
«До завершення мобілізації» у «Резерв+»: чому варто перевірити дату відстрочки
Позначка «до завершення мобілізації» у «Резерв+» не означає, що відстрочка діє безстроково. За роз’ясненням адвоката Дар’ї Тарасенко, наразі за такою відміткою мається на увазі строк до 30 жовтня 2026 року. Щоб дізнатися точну дату, військовозобов’язаним варто сформувати розширений витяг із реєстру «Оберіг» у застосунку
Державний нагляд
21.10.2026
Детінізація економіки: уряд визначив першочергові заходи проти тіньових схем
Уряд визначив першочергові заходи для детінізації економіки та протидії незаконним схемам. Серед пріоритетів – запровадження електронного документообігу, електронного контрактингу й інвойсування, посилення контролю за використанням гуманітарної допомоги та боротьба з нелегальним обігом тютюнових виробів. Ефективність роботи оцінюватимуть насамперед за фіскальним ефектом у коротко- та середньостроковій перспективі. Розповідаємо, які напрями контролю визначила міжвідомча робоча група
Документообіг, первинні документи
21.10.2026
Документи для отримання КЕП у ДПС: що потрібно працівникам підприємства
Працівникам органів влади та держустанов для отримання КЕП у надавача ДПС необхідно підготувати пакет документів: реєстраційну картку, установчі документи, ідентифікаційні та підтверджуючі дані особи – залежно від статусу заявника
Особи з інвалідністю
21.10.2026
Права осіб з інвалідністю на роботі посилюються: законопроєкт рекомендовано Комітетом
У Верховній Раді зареєстровано законопроєкт №14389, який пропонує суттєво оновити підхід до забезпечення розумного пристосування для осіб з інвалідністю у сфері праці. Документ розширює обов’язки роботодавців, чітко визначає критерії допустимої відмови та закріплює пріоритетну роль самої особи з інвалідністю у визначенні необхідних заходів. Також законопроєкт передбачає механізми компенсації та дотацій як для роботодавців, так і для ФОПів та осіб, що здійснюють незалежну професійну діяльність
Особи з інвалідністю
21.10.2026
Норматив працевлаштування осіб з інвалідністю рахують щокварталу: Держпраці роз’яснила правила 2026 року
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
Військовий облік
21.10.2026
Посилення відповідальності за ухилення від мобілізації: законопроєкт планують розглянути у ВРУ
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
Перевірки, штрафи
21.10.2026
Документальна перевірка ФОП: коли подавати документи та чи можна подати копії
а нормами Податкового кодексу України, підприємець зобов’язаний після початку перевірки надати документи, пов’язані з її предметом, зокрема первинні документи, договори, накладні та банківські виписки. Водночас податківці мають право отримувати належним чином засвідчені копії документів у передбачених ПКУ випадках, а для їх витребування встановлено окремі строки. Розглянемо, коли ФОП має надати документи для планової або позапланової перевірки, які документи підготувати та чи обов’язково надавати оригінали
Податкова та фінзвітність
21.10.2026
Додаток АМ і основні засоби: хто і як має показати результати інвентаризації
Податківці пояснили, які платники податку на прибуток мають заповнювати таблицю про результати інвентаризації основних засобів у Додатку АМ. Йдеться про підприємства оборонної сфери, які прийняли рішення застосовувати мінімально допустимі строки амортизації в передбаченому ПКУ випадку та провели відповідну інвентаризацію
Військовий облік
21.10.2026
Законопроєкт №16164: як спростять зняття з військового обліку знищених і пошкоджених авто
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Е-сервіс
21.10.2026
Як подати скаргу на ППР онлайн двома способами: роз'яснення ДПС
Платники податків можуть оскаржити податкове повідомлення-рішення або інше рішення контролюючого органу без відвідування податкової. ДПС нагадала, що скаргу можна подати в електронній формі через Електронний кабінет або на офіційну електронну адресу служби за умови дотримання вимог законодавства щодо електронного документообігу та електронних довірчих послуг
Заробітна плата
21.10.2026
З 1 січня 2027 року зарплати військових зростуть: правку Бюджетного комітету винесуть на розгляд ВРУ
Бюджетний комітет Верховної Ради підтримав правку №1279 до проєкту Державного бюджету на 2027 рік, яка передбачає збільшення грошового забезпечення військовослужбовців. Конкретний відсоток підвищення поки не визначено, а для реалізації ініціативи правку ще мають підтримати в сесійній залі, після чого Уряд повинен буде внести відповідні зміни до своєї постанови. Розповідаємо, що відомо про можливе підвищення зарплат військовим та які ще бюджетні й податкові рішення обговорюють під час підготовки держбюджету на 2027 рік
Неприбуткова діяльність
21.10.2026
Набули або втратили статус неприбутковості: яку звітність подавати протягом року
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
Е-сервіс
21.10.2026
З 22:00 23.10.2026 до 08:00 26.10.2026 року державні реєстри і Дія не працюватимуть
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

Єдиний податок
21.10.2026
Як ТОВ 3 групи визнати дохід у валюті, якщо частину коштів продали, а частина залишилась на рахунку
ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?