

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Згідно з Податковим кодексом України, прощена кредиторська заборгованість, що виникла у ФОП, включається до його оподатковуваного доходу. Якщо борг прощено вже не підприємцю, він оподатковується за іншими правилами
Чи включається до доходу ФОП – платника ЄП сума кредиторської заборгованості перед юридичною особою, яка не повернута протягом 12 місяців та по якій ЮО прийнято рішення про її списання?
Відповідно до частини першої ст. 605 Цивільного кодексу України, зобов’язання припиняється внаслідок звільнення (прощення боргу) кредитором боржника від його обов’язків, якщо це не порушує прав третіх осіб щодо майна кредитора.
Правові засади застосування спрощеної системи оподаткування, обліку та звітності, а також справляння єдиного податку встановлено розділом XIV Податкового кодексу України (далі – ПКУ).
Згідно з пп. 1 п. 292.1 ПКУ, доходом платника єдиного податку є для фізичної особи – підприємця – дохід, отриманий протягом податкового (звітного) періоду в грошовій формі (готівковій та/або безготівковій); матеріальній або нематеріальній формі, визначеній п. 292.3 ПКУ.
При цьому, до доходу не включаються отримані такою фізичною особою пасивні доходи у вигляді процентів, дивідендів, роялті, страхові виплати і відшкодування, доходи у вигляді бюджетних грантів, а також доходи, отримані від продажу рухомого та нерухомого майна, яке належить на праві власності фізичній особі та використовується в її господарській діяльності.
Враховуючи викладене, оскільки кредиторська заборгованість фізичної особи – підприємця перед юридичною особою виникла внаслідок проведення господарської діяльності, то дохід у вигляді списаної вказаної заборгованості включається до складу загального оподатковуваного доходу фізичної особи – підприємця та оподатковується у порядку, визначеному, зокрема, розділом XIV ПКУ
Водночас, якщо прощення зазначеної заборгованості здійснюється кредитором вже фізичній особі, яка втратила статут суб’єкта господарювання, то дохід у вигляді прощеної кредиторської заборгованості включається до загального місячного (річного) оподатковуваного доходу фізичної особи та оподатковується за загальними правилами, встановленими ПКУ для платників податку – фізичних осіб.
Джерело: ЗІР, Категорія: 107.01.03
Довідники на тему:
Заборонені види діяльності (КВЕД) для 1–3 груп єдиного податку
Дозволені види діяльності (КВЕД) для ФОП 1 групи єдиного податку
Дозволені види діяльності (КВЕД) для ФОП 2 групи єдиного податку
Читайте більше:
Які обмеження на реєстрацію платників єдиного податку
Єдиний податок: які кошти не потрібно декларувати як дохід ФОП
У статті розглянемо, хто, щодо яких доходів та коли має сплачувати ПДФО, за якими ставками та чи є пільги зі сплати цього податку. Зупинимось також на порядку розрахунку податку на доходи фізичних осіб, особливостях його декларування для різних категорій платників та відповідальності за несплату чи несвоєчасну сплату
Законопроєкт №15397, який готують до другого читання, передбачає нові вимоги до облаштування, утримання та контролю за укриттями. Серед пропозицій – щомісячні перевірки, встановлення відеоспостереження за бюджетні кошти та заборона використовувати готові укриття для побутових і культурних потреб. Також планують уточнити обов’язки співвласників багатоквартирних будинків: обстеження підземних приміщень і можливість включати витрати на облаштування та утримання укриттів у плату за управління будинком – за рішенням співвласників
КМУ постановою від 21 жовтня 2026 року №1306 визначив тарифні розряди для працівників ДУ «Центр клінічної якості та безпеки МОЗ України». Для керівника, начальників відділів, завідувачів секторів і фахівців установи встановлено відповідні тарифні розряди за Єдиною тарифною сіткою. Крім того, під час визначення граничних посадових окладів застосовуватиметься додатковий коефіцієнт підвищення 3
Хочемо проводити річну інвентаризацію. ТОВ має лише директора. Але має договір із консалтинговою фірмою, яка надає послуги бухобліку. Чи можуть працівники консалтингової фірми бути у складі інвентаризаційної комісії, та як це оформити?
З метою оподаткування податком на доходи фізичних осіб вартості земельної ділянки, як об’єкта подарунку (спадщини), застосовується оціночна вартість, яка визначається за допомогою експертної грошової оцінки земельної ділянки
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому

Учасники бойових дій мають право на дострокову пенсію за віком: чоловіки – після досягнення 55 років за наявності щонайменше 25 років страхового стажу, жінки – з 50 років за стажу не менше 20 років. Таку пенсію можуть призначити незалежно від того, чи продовжує людина працювати або проходити військову службу. Також законодавство передбачає право на достроковий вихід на пенсію для окремих категорій членів сімей загиблих захисників

Державна податкова служба надала роз'яснення щодо специфіки оподаткування, подання звітності та підтвердження легальності доходів ФОП третьої групи єдиного податку, які призвані на військову службу під час мобілізації, але продовжують провадити господарську діяльність та отримувати дохід
Питання щодо дотримання вимог Повітряної тривоги : 1. Чи потрібно, щоб працівники, які працюють дистанційно, були запрошені на нараду/збори колективу, для ознайомлення під підпис з наказом про порядок роботи під час тривог та інструкціями? 2. Діяльність підприємства знаходиться за двома адресами, в одному місці працюють структурні підрозділи, за іншою адресою працює адмінкорпус. Як потрібно правильно організувати оформлення документів і ознайомлення працівників і робітників під підпис з Наказами про порядок роботи під час тривог? 3. Адмінкорпус працює в офісі, який розташований в бізнес -центрі( в якому укриття немає), як оформити документи в такому випадку і чи потрібно організовувати укриття до 04.12? 4. Чи є інформація, щодо дотримання технічних норм при створенні на території підприємства спеціальних зон (наприклад, правило «двох стін» або укріплені внутрішні приміщення без вікон)?
Е–лікарняний є основним документом, що підтверджує тимчасову непрацездатність працівника. Він формується на основі електронного медичного висновку лікаря та відображається в особистому кабінеті роботодавця на вебпорталі Пенсійного фонду України. Оплата е–лікарняного здійснюється після набуття ним статусу «Готовий до сплати», зазвичай через 7 днів після відкриття
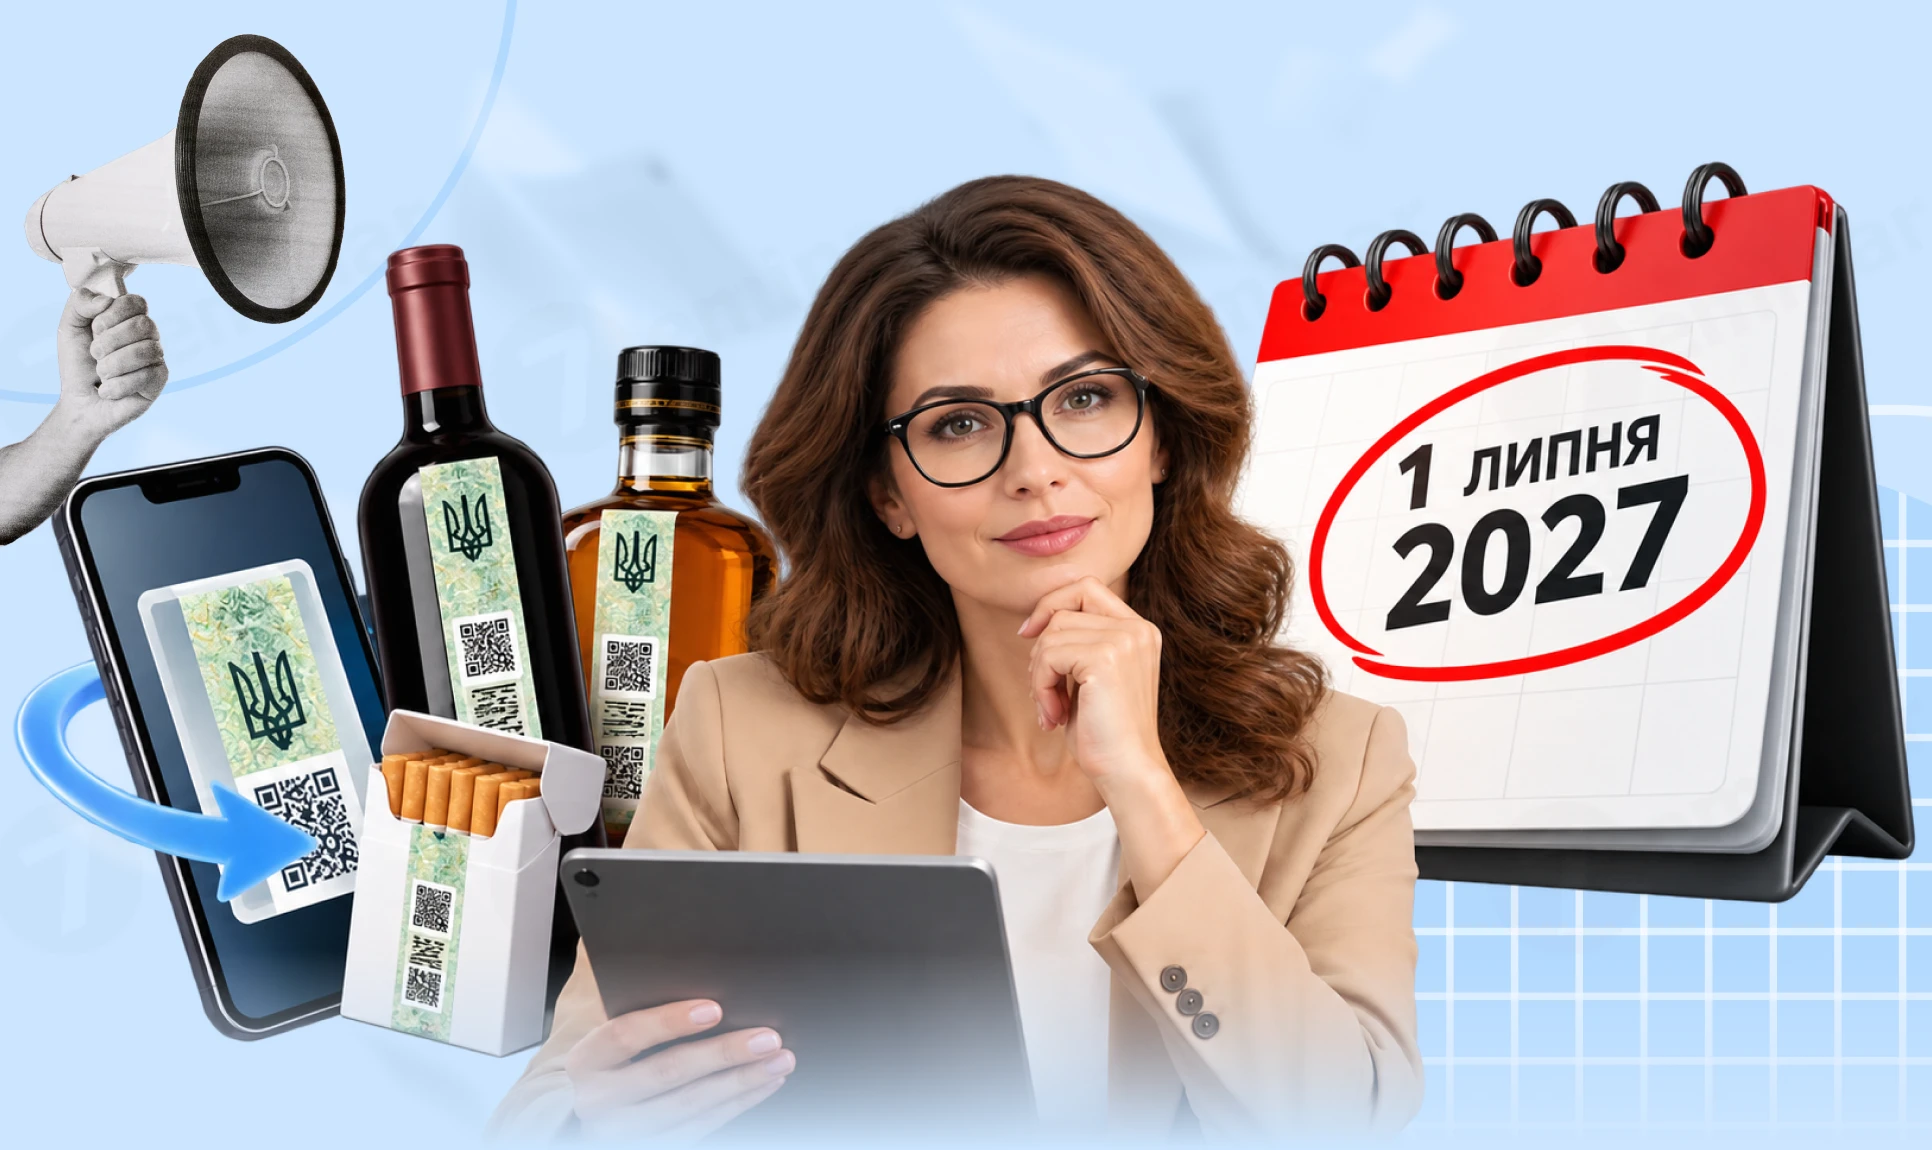
Запуск еАкцизу знову переносять. Спочатку повноцінне запровадження Електронної системи планували з 1 січня 2026 року. Законом України від 03.12.2025 №4698-IX (далі – Закон №4698) цей строк перенесли на 1 листопада 2026 року. Тепер прийнятий 13.10.2026 Закон за законопроєктом №15532 від 21.08.2026 передбачає другу зміну дати запуску – на 1 липня 2027 року. Станом на 17.10.2026 у картці законопроєкту №15532 зазначено статус «Готується на підпис». Нові строки ще не набрали чинності. Нижче розглядаємо строки, передбачені прийнятим документом; до набрання ним чинності діють попередні норми
Чи потрібно утримувати ПДФО з вартості спецодягу, якщо працівник звільняється та не повертає його роботодавцю? За нормами Податкового кодексу України вартість спеціального та форменого одягу, наданого працівнику в тимчасове користування, за загальним правилом не включається до оподатковуваного доходу. Проте якщо працівник припиняє трудові відносини й не повертає спецодяг, спецвзуття або інші засоби індивідуального захисту, граничний строк використання яких ще не настав, їхня вартість включається до місячного оподатковуваного доходу працівника
Підприємство отримує та оплачує послуги з охорони, водопостачання. Якою датою постачальник повинен виписати ПН: датою оплати чи останнім днем місяця, якщо оплата проводиться в поточному місяці за поточний місяць?
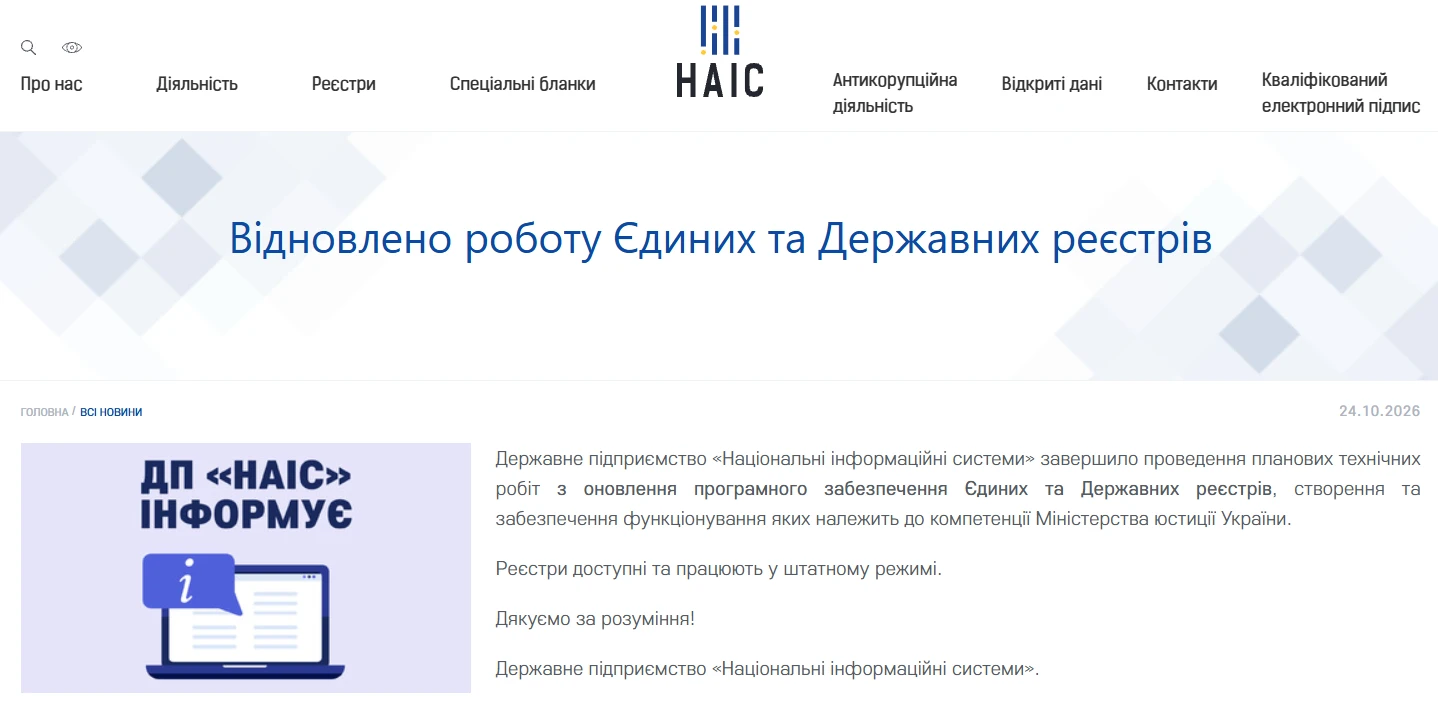
Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працювали через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням. За повідомленнями НАІС і Дії доступ до послуг відновлено
Доопрацьована редакція змін до правил бронювання та визначення критично важливих підприємств, ухвалена Урядом 23 жовтня, суттєво відрізняється від проєкту від 9 жовтня. Зокрема, граничний рівень бронювання для ОПК та енергетики підвищили з 85% до 95%, а запропоноване зниження квоти для підприємств тепло-, водопостачання та поводження з відходами прибрали. Водночас уточнили повноваження й строки роботи Координаційного центру, підстави для відмови та скасування статусу критично важливого підприємства. Розглянемо ключові відмінності двох редакцій
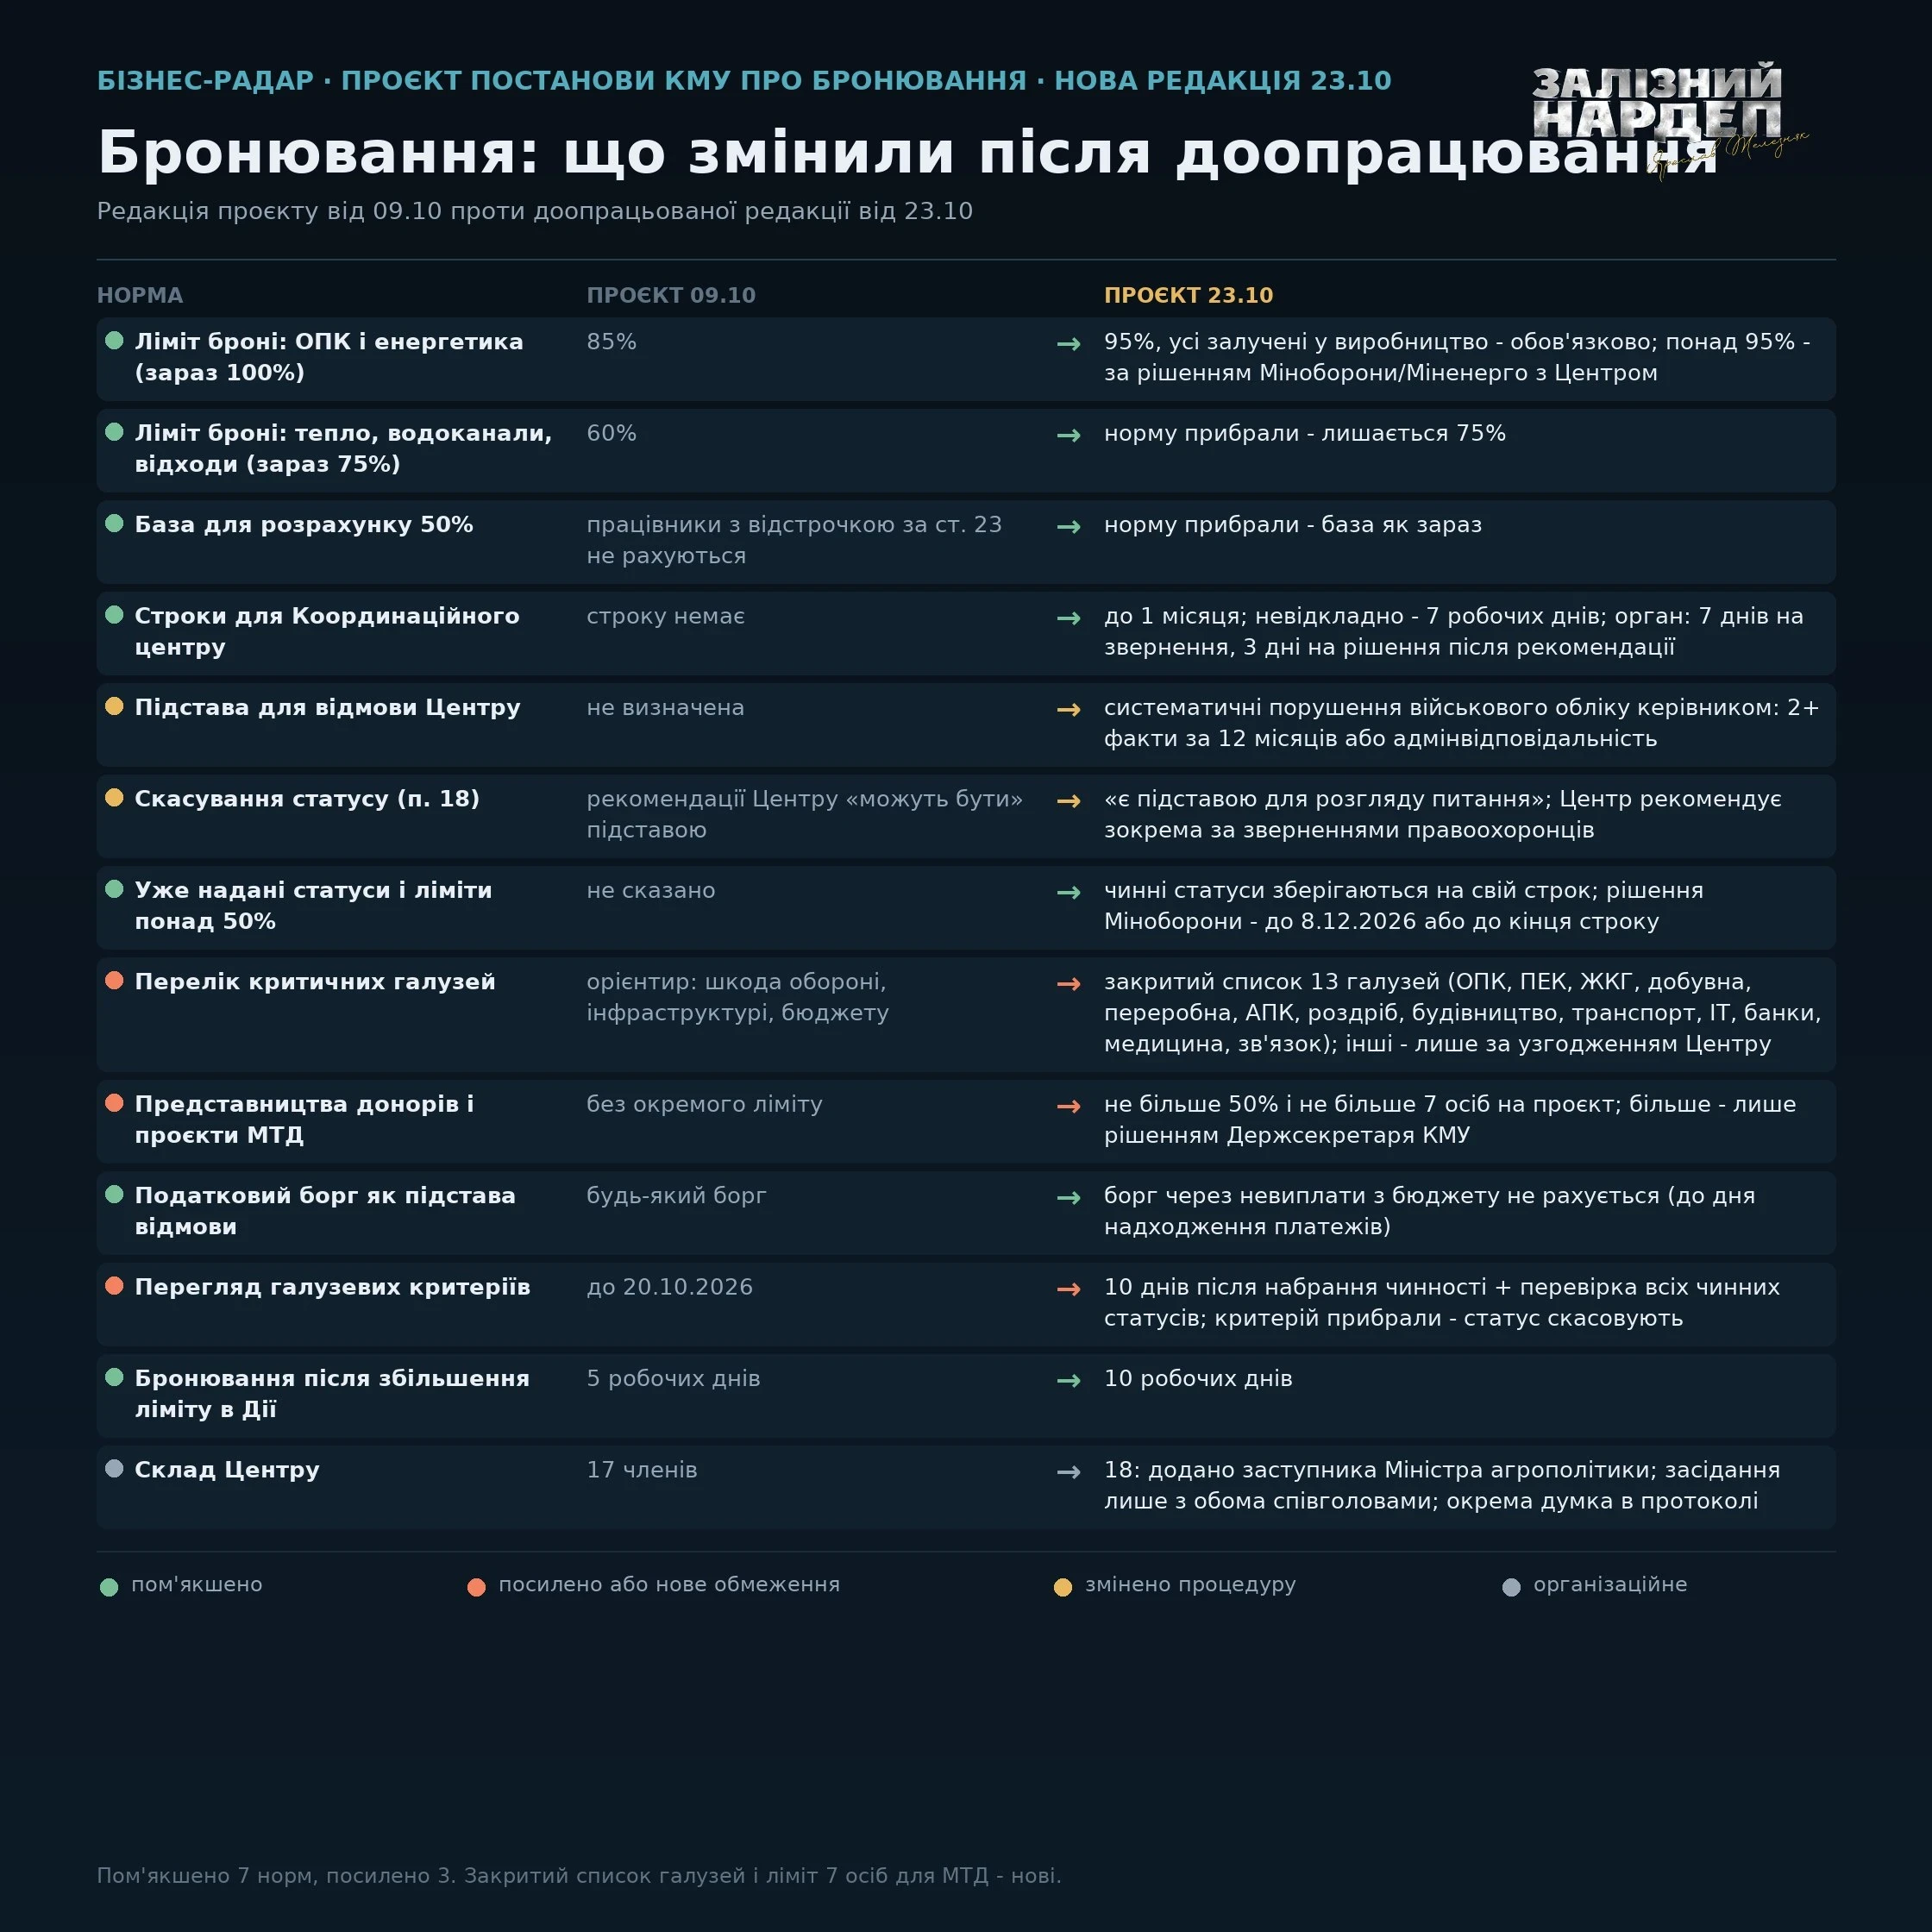
Уряд змінює правила бронювання працівників і визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів після набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Їх погоджуватиме новостворений Координаційний центр з організації бронювання. Раніше наданий статус критично важливого підприємства не скасовуватимуть автоматично, однак якщо критерій, за яким його отримали, буде скасовано, підприємство може втратити цей статус. Розповідаємо, що це означає для бізнесу та на що звернути увагу