


AI-Консультант вже в документах!
Є запитання про заповнення та подання документів? AI-Консультант допоможе!
Повернулися документальні позапланові перевірки, у тому числі ті, які розпочинаються, якщо платник не надасть відповідь на законний запит податкового органу. У цій статті розглянемо, який запит податківців є правомірним, як та коли на нього відповідати
Порядок листування платників податків та ДПС визначений у ст. 42 Податкового кодексу України (далі – ПКУ). Так, платники податків, які звітують в електронній формі та / або пройшли онлайн електронну ідентифікацію в Електронному кабінеті, можуть листуватись з контролерами засобами електронного зв’язку в електронній формі. Але мають бути дотримані вимоги:
та
Платникам, які подали заяву про бажання отримувати документи через Електронний кабінет, документ надсилають в Електронний кабінет і одночасно надсилають платнику податків на його електронну адресу (адреси) інформації про вид документа, дату та час його надіслання в Електронний кабінет.
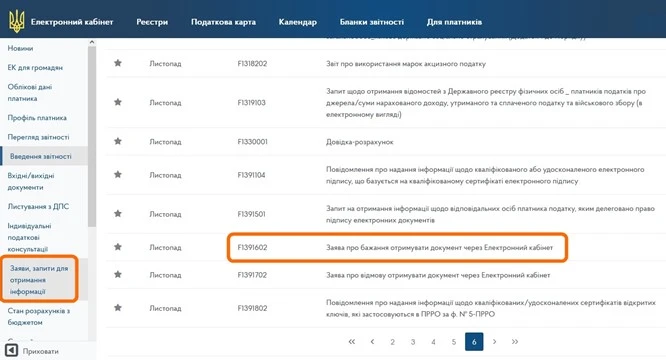
Заяву про бажання отримувати документи через Електронний кабінет подають за допомогою меню «Заяви, запити для отримання інформації» Електронного кабінету:
Верховний Суд (далі – ВС) у постанові від 04.07.2024 у справі № 520/5841/21 вказав:
передумовою використання контролюючим органом способу листування з платником податків шляхом надіслання йому документів засобами електронного зв`язку в електронній формі є подання платником податків відповідної заяви про бажання отримувати документи через Електронний кабінет. За відсутності такої заяви, контролюючий орган повинен надсилати відповідні документи платнику податків в порядку, встановленому п. 42.5 ПКУ.
Тобто, якщо платник податків не подав заяву про бажання отримувати документи через Електронний кабінет, ДПС надсилає документи за адресою (місцезнаходженням, податковою адресою) платника рекомендованим листом з повідомленням про вручення або особисто вручають платнику податків (його представнику).
Отже, якщо платник подав таку заяву, то має відповісти на законний (такий, що відповідає вимогам законодавства) електронний запит податківців. Водночас відповідно до пп. 73.3.2 ПКУ, запит вважається належним чином врученим, якщо його надіслано у порядку, визначеному ст. 42 ПКУ.
Документальну позапланову перевірку проводять на підставі наказу керівника (його заступника або уповноваженої особи) ДПС та за наявності підстав для її проведення.
Водночас наказ про проведення документальної позапланової перевірки на підставі підпунктів 78.1.1, 78.1.4 ПКУ видають, якщо на письмовий запит податківців, в якому зазначаються порушення платника, платник не відповідає протягом 15 робочих днів з дня, наступного за днем отримання запиту.
Наприклад, якщо отримали запит 18.11.2024, то відлік починається з 19.11.2024. Тож, останнім днем для подання відповіді податківцям буде 09.12.2024.
Як вже зазначали, запит вважається належним чином врученим, якщо його надіслано відповідно до ст. 42 ПКУ. Якщо запит складено з порушенням вимог, визначених абзацами першим-п’ятим п. 73.3 ПКУ, платник податків звільняється від обов’язку відповідати на такий запит (пп. 73.3.4 ПКУ).
Нагадуємо, що податківці мають право звернутися до платників податків із письмовим запитом про надання інформації (вичерпний перелік та підстави надання якої встановлено законом), необхідної для виконання покладених на податкові органи функцій, завдань та її документального підтвердження.
Такий запит повинен містити:
Як вказав ВС у постанові від 11.04.2024 у справі №815/2596/17 (далі – постанова ВС від 11.04.2024) вказані приписи ПКУ дають підстави для висновку про те, що запит органу ДПС про надання відповідної інформації платником податків, повинен визначати конкретні підстави. Тобто мають бути чітко окреслені обставини, які відповідно до п. 73.3 ПКУ є умовою, за якої податковий орган може звернутися із таким запитом. Без повідомлення вказаних фактів платник податків позбавлений об`єктивної можливості надати вмотивовані пояснення та їх документальне підтвердження.
Направлення відповідного запиту про надання пояснень та їх документального підтвердження є юридичним фактом, з настанням якого законодавець пов`язує подальшу реалізацію податковим органом свого права на проведення документальної позапланової перевірки.
Якщо виходити з практики, то на запит без переліку запитуваної інформації, все ж таки краще відповісти.
Втім, знову ж таки згадуємо вище наведену постанову ВС від 11.04.2024, де було вказано, що без повідомлення вказаних фактів платник податків позбавлений об'єктивної можливості надати вмотивовані пояснення та їх документальне підтвердження. Схожу правову позицію було висловлено ВС і у постанові від 14.05.2024 у справі №813/4007/17.
Проте платнику варто вказати, що він хотів би надати пояснення або копії відповідних документів, але відсутність переліку інформації, яку би хотів перевірити податковий орган, позбавляє платника можливості виконати свій податковий обов’язок. Адже, податковий орган має чітко вказати підстави та перелік надсилання запиту, щоб платник міг надати належні пояснення та їх документальне підтвердження, що стосуються предмету запиту.
Як було сказано вище, на запит, навіть якщо його було складено з порушенням вимог п. 73.3 ПКУ, все ж таки краще відповісти.
У відповіді потрібно вказати:
Нагадуємо, що штрафи, що передбачені п. 121.2 ПКУ, можуть бути застосовані лише та виключно якщо такий запит складено у відповідності до приписів ст. 73 ПКУ.
Зверніть увагу, що вже починається формуватися нова судова практика. Так, Запорізький окружний адміністративний суд у рішенні від 16.04.2024 у справі №280/1598/24 (рішення набрало законної сили) вказав на те, що у відповіді на запит контролюючого органу, платником не було спростовано податкову інформацію контролюючого органу щодо можливого порушення платником вимог податкового законодавства України, а навпаки підтверджено факт не реєстрації акцизних накладних. За таких обставин, суд дійшов висновку, що контролюючий орган, з огляду на зміст отриманої від платника відповіді на запит, мав право на призначення податкової перевірки на підставі приписів пп.78.1.1 ПКУ.
Щодо строків надання відповіді на запит, то вони передбачені у пп. 73.3.3 ПКУ. Є два строки для надання відповіді:
Разом із тим є один важливий момент. За пп. 20.1.14 та п. 85.4 ПКУ при проведенні перевірок, ревізори мають право отримувати у платників податків належним чином завірені копії первинних фінансово-господарських, бухгалтерських та інших документів, що свідчать про приховування (заниження) об'єктів оподаткування, несплату податків, зборів, платежів, порушення вимог іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи. Такі копії повинні бути засвідчені підписом платника податків або його посадової особи та скріплені печаткою (за наявності).
Відповідний запит на отримання копій документів повинен бути поданий податківцями не пізніше ніж за 5 робочих днів до дати закінчення перевірки.
Якщо надасте відповідь на такий запит під час перевірки, то це може бути розцінене, як визнання провини.
Читати більше:
Коли подавати та як оформити заперечення до акта податкової перевірки
Запит ДПС: мало трудових ресурсів
Перевірки ДПС під час воєнного стану
Мораторій є, а перевірки тривають: що дозволено ДПС у 2025 році
У вас є «працівники» на ЦПД – начувайтесь: ТЦК, ДПС і Держпраці перевіряють разом
ДПС вимагає пояснити причину збитків компанії: як відповісти
Звіти за І та ІІ квартал 2026 року про норматив працевлаштування осіб з інвалідністю подаємо не пізніше 9 листопада 2026 року. З яким типом форми їх подавати: «Звітний» чи «Уточнюючий»?

Законопроєкт №15433 передбачає запровадження часткової компенсації вартості самостійно придбаного автомобіля для осіб з інвалідністю внаслідок війни: на першому етапі – для I групи, надалі – для II групи. Комітет Верховної Ради рекомендував включити законопроєкт до порядку денного та за результатами першого читання прийняти його за основу

Чек або інший розрахунковий документ підтверджує факт придбання товару, тому його варто отримувати та зберігати разом із гарантійним талоном і технічною документацією. Якщо чек втрачено, споживач може зібрати інші документи та відомості, що підтверджують покупку, і звернутися до продавця з відповідною вимогою

Якщо мати дітей померла, батько може отримувати допомогу на дітей як один із батьків, який сам їх виховує, за умови що він не отримує пенсію у зв’язку з втратою годувальника чи передбачені законом інші виплати

Понад 88% кіберінцидентів в Україні у першому півріччі 2026 року припали на шкідливе програмне забезпечення, соціальну інженерію, зараження та компрометацію систем. CERT-UA зазначає, що зловмисники дедалі частіше використовують фальшиві вебсторінки, легітимні платформи та месенджери, щоб замаскувати атаки й обійти кіберзахист

Пасажири потягів мають дотримуватися правил перевезення, зокрема мати квиток і не перевищувати встановлену норму ручної поклажі. За порушення передбачені штрафи – від 17 грн за перевищення ваги багажу до 2500 грн за безквитковий проїзд, а безплатно пасажир може перевозити до 36 кг ручної поклажі за встановлених умов

З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 2 вересня 2026 року №11

Директор при укладенні договорів та зустрічей з клієнтами, проводять такі зустрічі у ресторані. Чи можна витрати, понесені у ресторані, відносити на витрати (як, наприклад, представницькі), які будуть зменшувати фінансовий результат до оподаткування? Якщо можна, то які підтверджуючи документи необхідно мати?

ФОП 2 група – стоматологія. Прийшов пацієнт і вимагає надати всі чеки за минулі періоди, коли проводилось лікування (2025–2026 роки). Чи правомірна вимога? Чи може ФОП відмовити? Чи є зобов'язання ФОП надавати за запитом дублікати чеків і якщо є, то за який період?

Деякі українські пенсіонери у 2026 році можуть отримувати доплату до пенсії у розмірі 1 297,50 грн на місяць. Розповідаємо, хто має право на надбавку за утримання непрацездатних членів сім’ї, які умови потрібно виконати та як оформити виплату через Пенсійний фонд

У разі зміни особистих чи організаційних даних, зазначених у кваліфікованому сертифікаті електронного підпису, необхідно невідкладно скасувати чинний сертифікат та отримати новий. Такий крок обов’язковий для забезпечення актуальності інформації та запобігання ризикам, пов’язаним із використанням електронних довірчих послуг

Юрособа на єдиному податку не платник ПДВ хоче сплачувати підписку ОпенАІ Чат Джіпіті. Чи буде проблемною підв'язка до корпоративної картки? Чи виникне необхідність щомісяця нараховувати та сплачувати ПДВ ще й подавати потрібно якийсь розрахунок по ПДВ? яким чином краще спростити дане рішення?

Працівниця, увільнена від роботи у зв’язку з прийняттям на військову службу за контрактом, не подала заяву про виплату компенсації за додаткову відпустку працівникам, які мають дітей, протягом місяця, в якому була увільнена від роботи. Чи втрачає вона право на додаткову відпустку? Відповідь надає Держпраці

ДПС роз'яснила порядок включення платників до переліку ризикових та наголосила: підставою не можуть бути податкові накладні, зареєстровані понад 180 днів тому. Також визначено, яку інформацію обов'язково має містити рішення комісії

Пільга з ПДВ, передбачена п. 197.15 Податкового кодексу України, поширюється на будівельно-монтажні роботи з будівництва доступного житла та житла, що будується за державні кошти, а також за визначених умов — на капітальний ремонт і реконструкцію житла за бюджетного фінансування. Чи поширюється режим звільнення від оподаткування ПДВ на операції з виконання ремонтних робіт інженерних мереж, електричних мереж/електрощитових житлових будинків та на операції з виконання ремонтних робіт асфальтового покриття прибудинкових територій та внутрішньо квартальних проїздів ДПС відповідає нижче

ФОП на загальній системі може врахувати у складі підприємницьких витрат кошти, сплачені за комунальні послуги для власного або орендованого приміщення. Водночас для цього мають бути виконані низка умов: приміщення має використовуватися у господарській діяльності, договори на комунальні послуги укладаються безпосередньо з ФОП, а він є їх споживачем і самостійно оплачує послуги виконавцю. ДПС наголошує, що право на включення таких сум до витрат оцінюється в кожній конкретній ситуації з урахуванням підтвердних документів





