


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Процедура проставлення апостиля передбачає можливість подання документів через представника, однак вимагає правильного оформлення заяви. Важливо коректно заповнити як реквізити заявника, так і табличну частину із даними документів. Окрему увагу слід приділити зазначенню отримувача, країни використання документів та контактної інформації. Невідповідність або помилки в заяві можуть стати підставою для відмови у проставленні апостиля
Апостиль проставляється за зверненням особи, яка підписала документ, або за заявою фізичної чи юридичної особи, у тому числі через представника (п. 5 Правил проставлення апостиля на офіційних документах, затверджених спільним наказом від 17.03.2023 №125/209/293/139/999/5).
Як заповнити заяву на проставлення апостиля представником
У правому куті Заяви (зокрема у разі подання її представником юридичної особи (далі – представник)) зазначається інформація згідно з відомостями Єдиного державного реєстру юридичних осіб, ФОП та громадських формувань, а саме:
У табличній частині Заяви представник зазначає:
У полях Заяви:
Обов'язкові реквізити заяви
Під текстом Заяви проставляється дата подання з особистим підписом представника, його прізвище, ім’я та по батькові (за наявності).
До Заяви додається:
або
Джерело: ДПС
Читайте більше:
В яких випадках ДПС відмовляє у проставленні апостиля
Як оформити довіреність за кордоном
Податки та апостиль: фіскальна пастка у роботі з іноземцями
В Україні запрацював оновлений Електронний реєстр апостилів
Для виправлення помилок у сумах ЄСВ платнику потрібно подати Розрахунок ФОП/НПД з типом «Уточнюючий» та зазначити лише ті додатки, дані в яких коригуються. Порядок заповнення передбачає окремі рядки для донарахування, додаткового утримання та зменшення сум єдиного внеску. Відповідні показники Розрахунку визначаються на підставі даних Додатка ФІЗ-Д1, зокрема із застосуванням кодів типу нарахувань 2 та 3

Український бізнес може замінити російське програмне забезпечення на вітчизняні цифрові рішення для комунікацій, продажів, e-commerce, кібербезпеки, HR та бухгалтерського обліку. Серед таких продуктів — Ringostat, NetHunt, Хорошоп, SOC Prime, PeopleForce та ISpro, які закривають різні потреби компаній. Перехід на український софт дає змогу не лише відмовитися від продуктів країни-агресора, а й посилити цифрову незалежність бізнесу. Додаткові варіанти українських сервісів можна шукати на Маркетплейсі цифрових рішень Дія.Бізнес та IT Ukraine

В Україні підтвердження трудового стажу залежить від періоду роботи: до 1 січня 2004 року – за даними паперової трудової книжки, після 1 січня 2004 року – через дані реєстру застрахованих осіб. З 2021 року працює електронна трудова книжка, яка дозволяє оцифрувати інформацію про всі періоди трудової діяльності. Для цього необхідно подати скановані копії паперових книжок до Пенсійного фонду України до 10 червня 2026 року. Водночас відсутність оцифрованих даних не впливає на набуте право на страховий стаж

Верховний Суд звернув увагу на важливість дотримання процедури призначення планової податкової перевірки, зокрема правил оприлюднення плану-графіка. Суд зазначив, що недотримання контролюючим органом встановлених строків і вимог до оприлюднення плану може свідчити про незаконність самої перевірки. У такому разі її результати та прийняті на їх підставі податкові повідомлення-рішення можуть не мати правових наслідків. Тому під час оскарження ППР суди мають першочергово перевіряти законність призначення та проведення перевірки, а вже потім – податкові порушення по суті

ДПС роз’яснила, чи може суб’єкт господарювання продовжувати зберігати пальне, якщо строк дії дозволу на виконання робіт підвищеної небезпеки сплив під час воєнного стану. Податківці зазначили, що за умови автоматичного продовження такого дозволу відповідно до законодавства його закінчення не є підставою для припинення дії ліцензії на зберігання пального. Водночас копія дозволу або декларація відповідності матеріально-технічної бази є обов’язковим документом при отриманні відповідної ліцензії

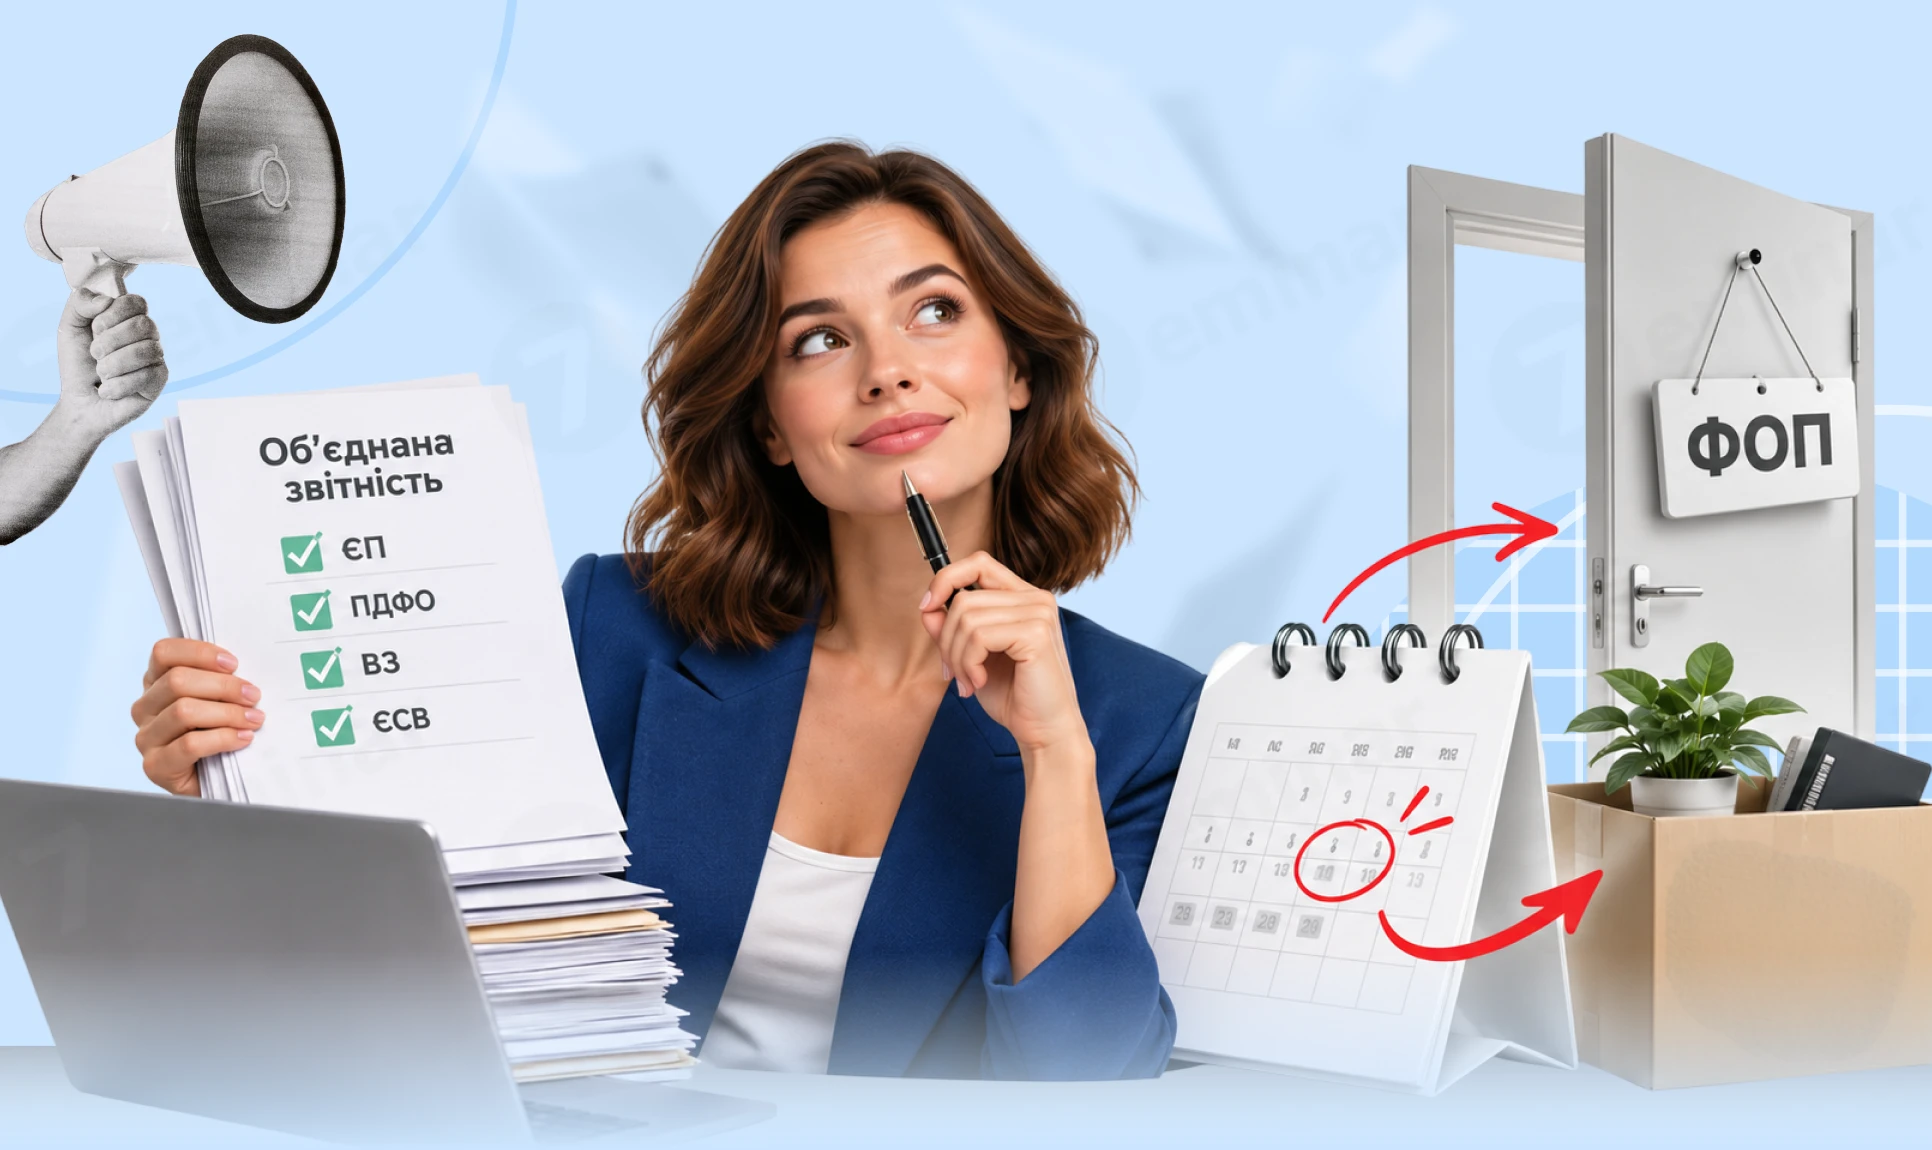
ФОП-роботодавець припинив підприємницьку діяльність посеред кварталу 2026 року – коли подавати останню Об’єднану звітність? Розбираємо ситуацію на прикладі припинення ФОП у серпні 2026 року, пояснюємо, що означає завершення процедури припинення та чому звітність за ІІІ квартал можна подати у загальний строк – до 9 листопада 2026 року включно
Національне кваліфікаційне агентство оприлюднило проєкт професійного стандарту «Обліковець з реєстрації бухгалтерських даних». Документ визначає трудові функції, професійні та цифрові компетентності, а також вимоги до освіти й підтвердження кваліфікації. Серед ключових напрямів – робота з первинною документацією, облік ТМЦ і коштів, проведення інвентаризацій та використання сучасних цифрових систем. Проєкт також передбачає можливість працевлаштування за низкою суміжних посад, зокрема касира, асистента бухгалтера, комірника та табельника
Товариство на загальній системі оподаткування постраждало внаслідок ворожого обстрілу. Для відбудови адмінприміщення були закуплені металопластикові конструкції вартістю 200 тис. грн (без ПДВ). Як правильно зробити бухгалтерську проводку: віднести до затрат чи на модернізацію (збільшення вартості) майна?
Печатка для ФОП не є обов’язковою – підприємець сам вирішує, чи використовувати її у своїй діяльності. Відмовлятися від печатки, відновлювати втрачену або взагалі не виготовляти її можна без повідомлення податкової. Водночас вимагати печатку від ФОП лише через його статус не мають права ані контрагенти, ані державні органи. Окремі правила діють для КЕП: у разі втрати електронного підпису його потрібно негайно скасувати
Кожен ліцензіат в Повідомленні надає інформацію про ті адреси вебсайтів, URL-адреси, доменні імена, IP-адреси, мобільні додатки та мережеві адреси, через які саме ним здійснюється продаж або пропонування до продажу пива (крім безалкогольного), алкогольних, слабоалкогольних напоїв, тютюнових виробів, електронних сигарет, рідин, що використовуються в електронних сигаретах, пристроїв для споживання тютюнових виробів без їх згоряння шляхом електронної торгівлі
Керівник прийняв рішення для забезпечення безпеки клієнтів і співробітників наклеїти бронеплівку на вікна фасаду приміщення. Якими документами оформити таку операцію і чи вважатиметься це поліпшенням ОС чи витратами періоду?
Чи є порушенням оплата роботи працівника у 100% розмірі, коли працівник перебував в укритті і не виконував свої обов'язки? Чи є особливості оподаткування такої оплати? Як убезпечити керівника, якщо працівники самовільно вирішують залишатись працювати в приміщенні, не зважаючи на наказ керівника у випадку повітряної тривоги пройти в укриття?
Роздрукований військово-обліковий документ із «Резерв+» має таку саму юридичну силу, як і документ у паперовій формі, тому засвідчувати його у нотаріуса не потрібно. Автентичність такого документа, зокрема роздруківки, перевіряють за QR-кодом, який має бути цілим, достатньо контрастним і придатним для зчитування

21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою

Якщо після реєстрації зведеної податкової накладної за п. 199.1 ПКУ платник виявив помилку в обсязі постачання, її виправляють шляхом складання розрахунку коригування. У РК показники помилкового рядка зазначають зі знаком «–», а виправлені дані – новим рядком із новим порядковим номером. При цьому важливо правильно заповнити графи 1.2, 2.1, 2.2 та 3, а також зберегти відповідний тип причини, зазначений у податковій накладній
На підприємстві нема укриття, куди б мали спускатись працівники під час повітряної тривоги. За скільки метрів від підприємства має бути укриття, щоб підприємство могло написати наказ, що працівники мають туди рушати під час тривоги?
В Україні оновлюють Національний класифікатор професій та систему кваліфікацій, щоб наблизити їх до міжнародних і європейських стандартів. У межах проєкту проаналізовано близько 9 200 записів Класифікатора професій, підготовлено пропозиції щодо усунення дублювань та неактуальних позицій, а також запущено цифрову версію Єдиного реєстру кваліфікацій. Наступним кроком стане зіставлення українських професійних кваліфікацій із європейською класифікацією ESCO