


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Торгівля, послуги
26.06.2026
Повернення та обмін товарів: бухгалтерські проведення
Операції з повернення та обміну товарів потребують від бухгалтера чіткого розуміння того, як коригуються дохід, ПДВ-зобов'язання та собівартість залежно від конкретних обставин. Особливо це актуально у роздрібній торгівлі, де облік торгової націнки додає окремий рівень складності. Цей матеріал охоплює сім типових ситуацій – від оптового повернення до роздрібного обміну неякісного товару на іншу модель – і дає готові рішення з проводками та розрахунками
- Ситуація 1. Облік повернення товарів у оптовій торгівлі
- Ситуація 2. Облік заміни товарів неналежної якості товарів у оптовій торгівлі
- Ситуація 3. Облік повернення товару належної якості у роздрібній торгівлі
- Ситуація 4. Облік повернення товару неналежної якості у роздрібній торгівлі
- Ситуація 5. Облік заміни якісних товарів у роздрібній торгівлі
- Ситуація 6. Облік заміни неякісних товарів у роздрібній торгівлі на аналогічний
- Ситуація 7. Облік заміни неякісних товарів у роздрібній торгівлі на інший
Ситуація 1. Облік повернення товарів у оптовій торгівлі
ТОВ «Вікторія», платник податку на прибуток та ПДВ відвантажив товар оптом покупцю за договірною вартістю 120 000 грн в т.ч. ПДВ (20%) – 20 000 грн. Собівартість реалізованого товару – 70 000 грн. Через місяць 20% вартості поставки покупець повернув та оплатив лише фактично поставлені товари.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Відвантажили товари покупцеві та визнали дохід | 361 | 702 | 120 000 |
2 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 20 000 |
3 | Списали собівартість реалізованих товарів | 902 | 281 | 70 000 |
4 | Повернули товари та відкоригували дохід (120 000 грн × 20%) | 704 | 361 | 24 000 |
5 | Зменшили податкове зобов’язання з ПДВ на підставі розрахунку коригування до податкової накладної (РК до ПН) | 641 | 704 | 4000 |
6 | Відкоригували методом «сторно» собівартість товарів (70 000 грн × 20%) | 902 | 281 | 14 000 |
7 | Отримали оплату від покупця (120 000 грн – 24 000 грн) | 311 | 361 | 96 000 |
Ситуація 2. Облік заміни товарів неналежної якості товарів у оптовій торгівлі
ТОВ «Вікторія», платник податку на прибуток та ПДВ відвантажив товари оптом за договірною вартістю – 180 000 грн у т.ч. ПДВ (20%) – 30 000 грн на умовах наступної оплати. Собівартість реалізованих товарів – 120 000 грн. Під час оприбуткування товарів покупець виявив часткову невідповідність якості, який замінили на аналогічний – 60 000 грн в т.ч. ПДВ (20%) – 10 000 грн. Собівартість товарів – 45 000 грн. Продавець задовольнив вимогу покупця.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Відвантажили товари покупцеві та визнали дохід | 361 | 702 | 180 000 |
2 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 30 000 |
3 | Списали собівартість реалізованих товарів | 902 | 281 | 120 000 |
4 | Оприбуткували повернений товар та відкоригували собівартість реалізації методом «сторно» | 902 | 281 | 45 000 |
5 | Повернули товари та відкоригували дохід | 704 | 361 | 60 000 |
6 | Зменшили податкове зобов’язання з ПДВ на підставі розрахунку коригування до податкової накладної | 641 | 704 | 10 000 |
7 | Відвантажили товар належної якості | 361 | 702 | 60 000 |
8 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 10 000 |
9 | Списали собівартість реалізованих товарів | 902 | 281 | 45 000 |
10 | Отримали оплату від покупця | 311 | 361 | 180 000 |
Ситуація 3. Облік повернення товару належної якості у роздрібній торгівлі
ТОВ «Вікторія», платник податку на прибуток та ПДВ роздрібному покупцю реалізували товари договірною вартістю 5400 грн у т.ч. ПДВ (20%) – 400 грн з оплатою готівку. Собівартість реалізації товарів – 3500 грн, торгова націнка – 1900 грн. Через пару днів товар повернув покупець, через невідповідність розміру/кольору. Обмін на аналогічний товар не здійснювали через відсутність. Покупцеві повернули кошти.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували товари покупцю готівкою та визнали дохід від продажу | 308 | 702 | 5400 |
2 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 400 |
3 | Списали собівартість реалізованих товарів | 902 | 282 | 3500 |
4 | Списали торгову націнку | 285 | 282 | 1900 |
5 | Повернули товар та відкоригували дохід від продажу | 704 | 361 | 5400 |
6 | Відкоригували податкове зобов’язання з ПДВ на підставі зареєстрованого РК до ПН | 641/пдв | 704 | 400 |
7 | Видали готівку покупцеві | 361 | 308 | 5400 |
8 | Відкоригували собівартість реалізованих товарів методом «сторно» | 902 | 282 | 3500 |
9 | Відкоригували торгову націнку методом «сторно» | 285 | 282 | 1900 |
Ситуація 4. Облік повернення товару неналежної якості у роздрібній торгівлі
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізувало роздрібному покупцю товар договірною вартістю 8400 грн в т.ч. ПДВ (20%) – 1400 грн з оплатою готівкою. Собівартість реалізованих товарів – 6100 грн, торгова націнка – 2300 грн. Через 14 днів покупець виявив недоліки у товарі. Кошти за неякісний товар повернули. На дату повернення товару та грошових коштів ціна на товари зросла та склала – 9000 грн в т.ч. ПДВ (20%) – 1500 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували товари покупцю готівкою та визнали дохід від продажу | 308 | 702 | 8400 |
2 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 1400 |
3 | Списали собівартість реалізованих товарів | 902 | 282 | 6100 |
4 | Списали торгову націнку | 285 | 282 | 2300 |
5 | Повернули товар та відкоригували дохід від продажу | 704 | 361 | 8400 |
6 | Відкоригували собівартість реалізованих товарів методом «сторно» | 902 | 282 | 6100 |
7 | Відкоригували торгову націнку методом «сторно» | 285 | 282 | 2300 |
8 | Передали на склад неякісний товар | 281 | 282 | 6100 |
9 | Списали торгову націнку | 285 | 282 | 2300 |
10 | Нарахували оподатковуваний дохід покупцеві (9000 грн – 8400 грн)* | 93 | 685 | 600 |
11 | Утримали ПДФО із доходу покупця (600 грн × 18%) | 685 | 641/пдфо | 108 |
12 | Утримали ВЗ із доходу покупця (600 грн × 5%) | 685 | 642 | 30 |
13 | Відобразили суму різниці, що підлягає доплаті (600 грн – 108 грн – 30 грн) | 685 | 361 | 462 |
14 | Виплатили готівкою покупцеві відшкодування вартості товару за новою ціною з урахуванням утриманих ПДФО та ВЗ (8400 грн + 462 грн) | 361 | 308 | 8862 |
15 | Відкоригували податкове зобов’язання з ПДВ на підставі зареєстрованого РК до ПН | 641/пдв | 704 | 1400 |
16 | Сплатили ПДФО | 641/пдфо | 311 | 108 |
17 | Сплатили ВЗ | 642 | 311 | 30 |
Примітка *При виплаті покупцю грошової компенсації за повернений неякісний товар у покупця виникне дохід у сумі, що дорівнює різниці між новою (збільшеною) ціною товару на момент повернення і ціною на момент купівлі. Дохід включіть до загального місячного оподатковуваного доходу покупця-фізособи на підставі пп. «г» пп. 164.2.17 Податкового кодексу України, як додаткове благо та оподаткуйте ПДФО (18%) та ВЗ (5%) | ||||
Ситуація 5. Облік заміни якісних товарів у роздрібній торгівлі
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізувало роздрібному покупцю товар «А» договірною вартістю – 3300 грн в т.ч. ПДВ (20%) – 550 грн з оплатою готівкою. Собівартість реалізованого товару – 2000 грн, торгова націнка – 1300 грн. Через день покупець повернув товар, як такий що не відповідав за розміром/кольором. Оскільки аналогічного товару не було, покупець обрав натомість іншу модель товару «Б» договірною вартістю – 3900 грн у т.ч. ПДВ (20%) – 650 грн. Собівартість реалізації нового товару – 2400 грн, торгова націнка – 1500 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували товари «А» покупцю готівкою та визнали дохід від продажу | 308 | 702 | 3300 |
2 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 550 |
3 | Списали собівартість реалізованих товарів «А» | 902 | 282 | 2000 |
4 | Списали торгову націнку за товарами «А» | 285 | 282 | 1300 |
5 | Відобразили повернення товару «А» та повернення готівки | 704 | 308 | 3300 |
6 | Відкоригували податкове зобов'язання з ПДВ на підставі зареєстрованої у ЄРПН РК до ПН | 641/пдв | 704 | 550 |
7 | Відкоригували собівартість реалізованих товарів «А» методом «сторно» | 902 | 282 | 2000 |
8 | Відкоригували торгову націнку за товаром «А» методом «сторно» | 285 | 282 | 1300 |
9 | Реалізували покупцеві товар «Б» та визнали дохід | 308 | 702 | 3900 |
10 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 650 |
11 | Списали собівартість реалізованих товарів «Б» | 902 | 282 | 2400 |
12 | Списали торгову націнку за товарами «Б» | 285 | 282 | 1500 |
Ситуація 6. Облік заміни неякісних товарів у роздрібній торгівлі на аналогічний
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізувало роздрібному покупцю товар «А» договірною вартістю – 300 грн в т.ч. ПДВ (20%) – 50 грн з оплатою готівкою. Собівартість реалізованого товару – 180 грн, торгова націнка – 120 грн. Через три дні покупець виявив, що товар неякісний і замінив товар на аналогічний якісний.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували товари покупцю готівкою та визнали дохід від продажу | 308 | 702 | 300 |
2 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 50 |
3 | Списали собівартість реалізованих товарів | 902 | 282 | 180 |
4 | Списали торгову націнку | 285 | 282 | 120 |
5 | Відобразили повернення товару та повернення готівки | 704 | 361 | 300 |
6 | Відкоригували податкове зобов'язання з ПДВ на підставі зареєстрованої у ЄРПН РК до ПН | 641/пдв | 704 | 50 |
7 | Відкоригували собівартість реалізованих товарів методом «сторно» | 902 | 282 | 120 |
8 | Відкоригували торгову націнку методом «сторно» | 285 | 282 | 120 |
9 | Реалізували покупцеві якісний товар та визнали дохід | 361 | 702 | 300 |
10 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 50 |
11 | Списали собівартість реалізованих товарів | 902 | 282 | 180 |
12 | Списали торгову націнку | 285 | 282 | 120 |
Ситуація 7. Облік заміни неякісних товарів у роздрібній торгівлі на інший
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізувало роздрібному покупцю товар «А» договірною вартістю – 12 000 грн в т.ч. ПДВ (20%) – 2000 грн з оплатою платіжною карткою. Собівартість реалізованого товару – 8100 грн, торгова націнка – 3900 грн. Через три дні покупець виявив, що товар неякісний і замінив товар на інший – товар «Б». Неякісний товар прийняли від покупця, а відшкодували його вартість грошовими коштами. На момент повернення товару «А» вартість зросла до 12 600 грн.
Вартість реалізації товару «Б» – 13 200 грн у т.ч. ПДВ (20%) – 2200 грн. Собівартість реалізації – 9 000 грн, торгова націнка – 4200 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували товар «А» покупцю та визнали дохід від реалізації | 333 | 702 | 12 000 |
2 | Нарахували податкове зобов'язання з ПДВ | 702 | 641/пдв | 2000 |
3 | Списали собівартість реалізованих товарів «А» | 902 | 282 | 8100 |
4 | Списали торгову націнку за товарами «А» | 285 | 282 | 3900 |
5 | Отримали оплату | 311 | 333 | 12 000 |
6 | Відобразили повернення товару «А» та повернення готівки | 704 | 361 | 12 000 |
7 | Відкоригували собівартість реалізованих товарів «А» методом «сторно» | 902 | 282 | 8100 |
8 | Відкоригували торгову націнку за товаром «А» методом «сторно» | 285 | 282 | 3900 |
9 | Отримали неякісний товар «А» на склад | 281 | 282 | 8100 |
10 | Списали торгову націнку за товаром «А» | 285 | 282 | 3900 |
11 | Нарахували покупцю оподатковуваний дохід (12 600 грн – 12 000 грн) | 93 | 685 | 600 |
12 | Утримали ПДФО (600 грн × 18%) | 685 | 641/пдфо | 108 |
13 | Утримали ВЗ (600 грн × 5%) | 685 | 642 | 30 |
14 | Відобразили суму різниці, яку повинен доплатити покупець (600 грн – 108 грн – 30 грн) | 685 | 361 | 462 |
15 | Видали оплату покупцю на відшкодування вартості товару за новою збільшеною ціною з урахуванням утриманих ПДФО і ВЗ (12 000 грн + 462) | 361 333 | 333 311 | 12 462 12 462 |
16 | Відкоригували податкове зобов'язання з ПДВ на підставі зареєстрованої у ЄРПН РК до ПН | 641/пдв | 704 | 2000 |
17 | Сплатили ПДФО | 641/пдфо | 311 | 108 |
18 | Сплатили ВЗ | 642 | 311 | 30 |
19 | Реалізували покупцеві товар «Б» та визнали дохід від продажу | 333 | 702 | 13 200 |
20 | Нарахували податкове зобов'язання з ПДВ | 702 | 641/пдв | 2200 |
21 | Списали собівартість реалізованих товарів «Б» | 902 | 282 | 9000 |
22 | Списали торгову націнку за товарами «Б» | 285 | 282 | 4200 |
23 | Отримали оплату | 311 | 333 | 13 200 |
Читайте більше:
Як порахувати 14 днів для повернення товару при інтернет торгівлі
Шість золотих правил безпечного повернення коштів клієнтам
Чек на повернення товару: чи обов’язковий при банківському переказі
Повернення акційного товару: що говорить законодавство
Повернення товару, якщо його ціна змінилася
Чи підлягає обміну або поверненню акційний товар
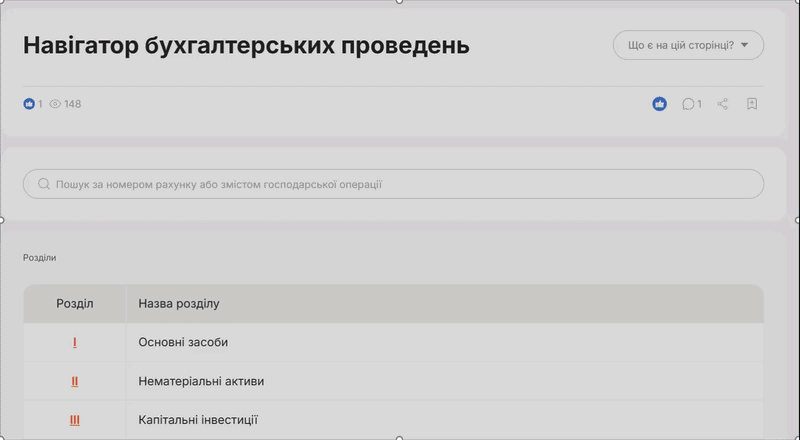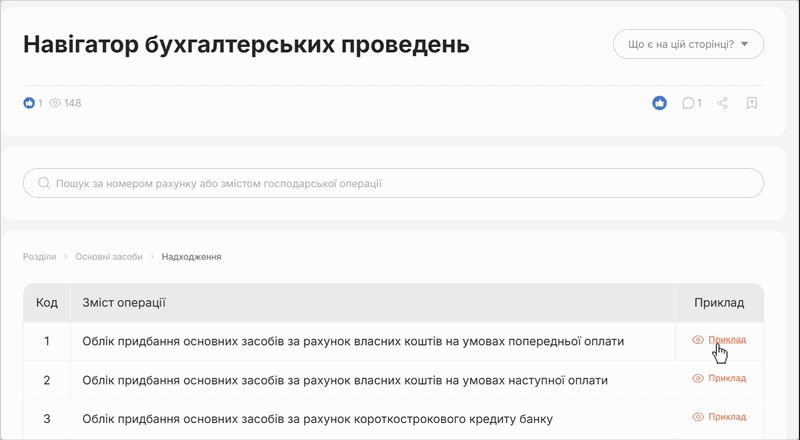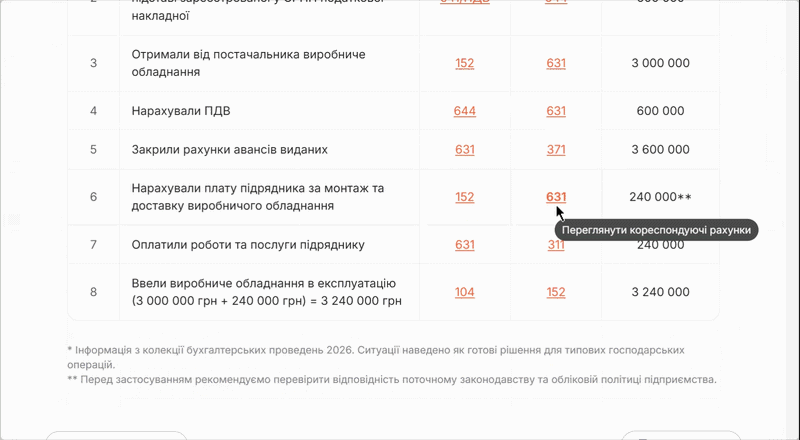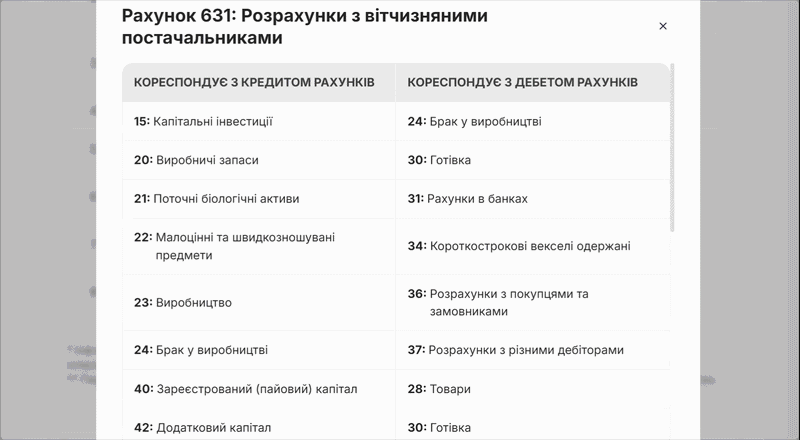
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
Документообіг, первинні документи
04.10.2026
Чи можна кадрові документи підписувати чорною і синьою ручкою одночасно: чи буде штраф
Чи не буде порушенням ведення кадрових документів, якщо в погодженні наказу відповідальні особи будуть ставити підпис ручкою синього і чорного кольору в одному погодженні?
Освіта
04.10.2026
ДПА скасують, математику зроблять предметом на вибір: Комітет ВРУ визначився із вступом-2027
Комітет Верховної Ради з питань молоді і спорту рекомендував прийняти за основу альтернативний законопроєкт №15440-1 щодо вступної кампанії 2027 року. Запропонована модель передбачає обов’язкове тестування з української мови та історії України, а третій предмет вступник обиратиме самостійно
Е-сервіс
04.10.2026
Житло для ВПО обліковуватимуть у єдиному реєстрі: запуск системи планують у 2027 році
У 2027 році планують запустити загальнодержавний реєстр житла для внутрішньо переміщених осіб, який міститиме дані про житлові об’єкти та їх використання і буде інтегрований із базою даних ВПО. Система має допомогти державі та громадам точніше визначати потребу в соціальному житлі, планувати його відновлення чи будівництво та залучати фінансування, при цьому управління житловим фондом залишатиметься за громадами
Працевлаштування, переведення
04.10.2026
Відмова через рік народження: як довести вікову дискримінацію та куди звертатися
Вікова дискримінація може проявлятися не лише у відмові в працевлаштуванні, а й у доступі до навчання, послуг, професійного розвитку чи участі у програмах. Розповідаємо, як відрізнити дискримінаційне обмеження від законної вікової вимоги, які докази варто зібрати та куди звертатися для захисту своїх прав
Державний нагляд
04.10.2026
Родичі працюють в одному держоргані: які обмеження діють для державних службовців
Закон України «Про запобігання корупції» забороняє державним службовцям мати близьких осіб у прямому підпорядкуванні або бути їм прямо підпорядкованими. Водночас кандидат на посаду має повідомити про всіх близьких осіб, які вже працюють у відповідному державному органі, навіть якщо його призначення не призведе до прямого підпорядкування між ними
Транспорт у діяльності
04.10.2026
Протерміноване посвідчення водія: хто може їздити без обміну та коли потрібні іспити у 2026 році
Під час воєнного стану в Україні можна керувати авто з першим посвідченням водія, строк дії якого закінчився, а також протягом року після припинення чи скасування воєнного стану. Під час обміну враховуються порушення, вчинені протягом перших 2 років: до 2 порушень – без іспитів, 3 і більше – після успішного складання теоретичного та практичного іспитів


Особи з інвалідністю
03.10.2026
Звіт з працевлаштування осіб з інвалідністю за 1 та 2 квартал 2026: «звітний» чи «уточнюючий»
Звіти за І та ІІ квартал 2026 року про норматив працевлаштування осіб з інвалідністю подаємо не пізніше 9 листопада 2026 року. З яким типом форми їх подавати: «Звітний» чи «Уточнюючий»?

Цільове фінансування
03.10.2026
120 тис. грн на авто для ветеранів та ветеранок з інвалідністю: законопроєкт №15433 рекомендують прийняти за основу
Законопроєкт №15433 передбачає запровадження часткової компенсації вартості самостійно придбаного автомобіля для осіб з інвалідністю внаслідок війни: на першому етапі – для I групи, надалі – для II групи. Комітет Верховної Ради рекомендував включити законопроєкт до порядку денного та за результатами першого читання прийняти його за основу

Торгівля, послуги
03.10.2026
Загубили чек на товар: чи можна його повернути та як підтвердити покупку
Чек або інший розрахунковий документ підтверджує факт придбання товару, тому його варто отримувати та зберігати разом із гарантійним талоном і технічною документацією. Якщо чек втрачено, споживач може зібрати інші документи та відомості, що підтверджують покупку, і звернутися до продавця з відповідною вимогою

Пенсія, соцпільги
03.10.2026
Допомога на дітей одинокій матері: чи може її отримувати батько після смерті дружини
Якщо мати дітей померла, батько може отримувати допомогу на дітей як один із батьків, який сам їх виховує, за умови що він не отримує пенсію у зв’язку з втратою годувальника чи передбачені законом інші виплати

Е-сервіс
03.10.2026
Кіберінциденти у І півріччі 2026 року: CERT-UA назвала основні способи атак
Понад 88% кіберінцидентів в Україні у першому півріччі 2026 року припали на шкідливе програмне забезпечення, соціальну інженерію, зараження та компрометацію систем. CERT-UA зазначає, що зловмисники дедалі частіше використовують фальшиві вебсторінки, легітимні платформи та месенджери, щоб замаскувати атаки й обійти кіберзахист

Державний нагляд
03.10.2026
Відсутність квитка за 250 грн може обернутися штрафом 2500 грн: за що карають пасажирів потягів
Пасажири потягів мають дотримуватися правил перевезення, зокрема мати квиток і не перевищувати встановлену норму ручної поклажі. За порушення передбачені штрафи – від 17 грн за перевищення ваги багажу до 2500 грн за безквитковий проїзд, а безплатно пасажир може перевозити до 36 кг ручної поклажі за встановлених умов

Бронювання, критичність
02.10.2026
12-18 жовтня ДАР призупинить подання заявок на критичність агропідприємств: що зміниться
З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 2 вересня 2026 року №11

Витрати діяльності
02.10.2026
Директор підписує договори з клієнтами в ресторані: чи можна поставити на витрати
Директор при укладенні договорів та зустрічей з клієнтами, проводять такі зустрічі у ресторані. Чи можна витрати, понесені у ресторані, відносити на витрати (як, наприклад, представницькі), які будуть зменшувати фінансовий результат до оподаткування? Якщо можна, то які підтверджуючи документи необхідно мати?

РРО / ПРРО, фіскальні чеки
02.10.2026
Пацієнт вимагає дублікати чеків за кілька років: чи можна відмовити
ФОП 2 група – стоматологія. Прийшов пацієнт і вимагає надати всі чеки за минулі періоди, коли проводилось лікування (2025–2026 роки). Чи правомірна вимога? Чи може ФОП відмовити? Чи є зобов'язання ФОП надавати за запитом дублікати чеків і якщо є, то за який період?


