

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
ГУ ДПС у Рівненській області під час «гарячої лінії» роз’яснила особливості застосування спрощеної системи оподаткування для платників єдиного податку третьої групи. Зокрема, наголошено на обов’язку своєчасно повідомляти про зміну видів діяльності та наслідках порушення цих вимог
16.04.2026 у ГУ ДПС у Рівненській області відбулася «гаряча лінія». Найбільше звернень стосувалося особливостей застосування спрощеної системи оподаткування. Зокрема, платників цікавило, у які строки юридична особа – платник єдиного податку третьої групи повинна повідомляти про зміну видів діяльності.
Фахівець органу ДПС пояснила:
для забезпечення актуальності даних у реєстрі платників єдиного податку юридична особа зобов’язана подати заяву про внесення змін не пізніше останнього дня кварталу, в якому відбулися такі зміни.
Якщо ж суб’єкт господарювання здійснює діяльність, не зазначену в реєстрі, він повинен перейти на загальну систему оподаткування з першого числа місяця, наступного за звітним періодом, у якому здійснювалися такі види діяльності.
Під час «гарячої лінії» також було наголошено:
у разі виявлення контролюючими органами порушень вимог, визначених Податковим кодексом України, реєстрація платника єдиного податку третьої групи може бути анульована.
Таке рішення:
Повторно обрати спрощену систему оподаткування суб’єкт господарювання зможе лише після закінчення чотирьох послідовних кварталів.
Джерело: ДПС
Читайте більше:
ФОП і «спрощенка»: як відмовитися та коли це обов’язково
Декларація єдинника 3 групи ФОП і юрособи за 1 квартал 2026 року
Бартерні операції для платників єдиного податку IV групи: позиція податківців
ФОП на ЄП: чи можна передавати нерухомість у позичку понад встановлені площі
Внесення заощаджень на рахунок ФОП не є доходом ФОП: погоджена позиція ДПС та Мінфіну незмінна
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності

Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн
У 2027 році сплата ЄСВ для фізичних осіб-підприємців залишається обов'язковою, проте суми внесків суттєво зміняться через зростання мінімальної заробітної плати. У статті розглянемо, якими будуть нові розміри єдиного внеску, хто має право на пільги та в які терміни потрібно сплачувати ЄСВ у 2027 році
28 жовтня 2026 року Верховна Рада прийняла у ІІ читанні законопроєкт №16013, спрямований на посилення захисту громадян від шахрайства з платіжними інструментами та банківськими рахунками. Документ передбачає кримінальну відповідальність за незаконне отримання доступу до рахунків, використання чужих платіжних даних, а також передачу рахунків та платіжних інструментів для вчинення злочинів. Зміни покликані протидіяти поширенню так званих дроп-рахунків, які використовують у шахрайських та інших злочинних схемах
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального
З 1 січня 2026 року діють нові правила підтримки працевлаштування осіб з інвалідністю. Роботодавці, у яких середньооблікова кількість працівників становить 8 і більше осіб, мають виконувати норматив робочих місць для працевлаштування осіб з інвалідністю або сплачувати відповідний внесок. Його розмір залежить від середньомісячної зарплати та кількості невиконаних нормативних місць. Водночас закон передбачає винятки для окремих роботодавців і зменшення внеску на період воєнного стану. Розглянемо, хто має сплачувати внесок, як його розрахувати та хто звільняється від сплати
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Серед ключових показників – нові розміри прожиткового мінімуму для різних соціальних і демографічних груп населення. Від цього показника залежить не лише розмір окремих соціальних виплат, а й податкова соціальна пільга, граничний дохід для її застосування та неоподатковувана благодійна допомога
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт про Держбюджет на 2027 рік, де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Документ передбачає підвищення мінімальної заробітної плати вже з 1 січня 2027 року до 9 546 грн, що автоматично вплине на десятки важливих фінансових показників. Зміняться розміри ЄСВ, трудових штрафів, лімітів доходу для ФОП-єдинників, ставок єдиного податку та військового збору, а також порядок індексації зарплати. Водночас працівники зможуть побачити, скільки фактично отримають «на руки» після сплати податків, а роботодавці – як зростуть їхні витрати на оплату праці. Розглянемо, які ключові зміни можуть чекати бізнес і працівників у 2027 році
У законопроєкті про Держбюджет-2027, ухваленому Верховною Радою в першому читанні, передбачено основні соціальні стандарти на 2027 рік. Зокрема, з 1 січня 2027 року мінімальна зарплата має становити 9 546 грн, а посадовий оклад працівника І тарифного розряду ЄТС – 3 819 грн. Також визначено розмір прожиткового мінімуму та правила індексації зарплати. Розглянемо, які показники закладено в бюджетний законопроєкт і що вони означають для роботодавців та працівників
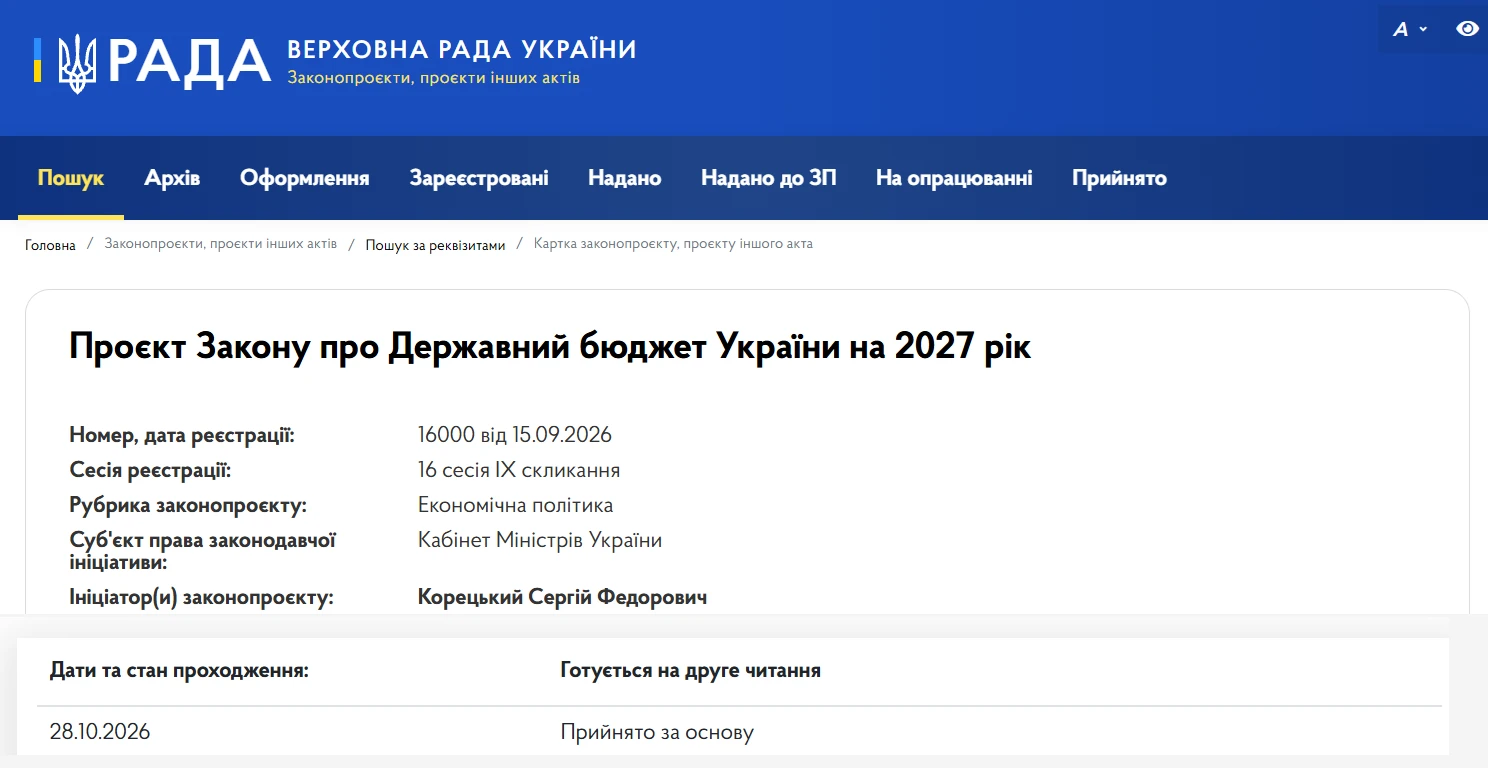
У 2027 році зміняться розміри мінімальних і максимальних аліментів на дітей, якщо відповідні показники будуть затверджені в Держбюджеті. Проєкт бюджету передбачає підвищення прожиткового мінімуму для дітей до 6 років до 3 124 грн, а для дітей від 6 до 18 років – до 3 895 грн. Відповідно, гарантований мінімум аліментів становитиме 50% прожиткового мінімуму, а граничний максимальний розмір – 10 прожиткових мінімумів. Розмір аліментів залежатиме також від того, як його визначено рішенням суду, виконавчим документом або договором між батьками
Прогнозне підвищення мінімальної заробітної плати до 9 546 грн з 1 січня 2027 року вплине не лише на оплату праці, а й на розміри фінансових санкцій для роботодавців. Оскільки більшість трудових штрафів прив'язані до мінімальної зарплати, їх суми автоматично зростуть. Зокрема, за неоформленого працівника роботодавцю може загрожувати штраф понад 95 тис. грн. Також збільшаться санкції за порушення строків виплати зарплати, мінімальних державних гарантій та інших вимог трудового законодавства