Звіт по квоті 4%, звітність 9 місяців, ПДВ і блокування ПН/РК і не тільки!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР РОЗПОЧАВСЯ!
Лікарняні та декретні
23.02.2026
Занижені лікарняні: як виправити помилку та отримати доплату від ПФУ
Помилки у нарахуванні лікарняних – річ неприємна, але не критична. Якщо ви виявили, що працівнику було виплачено меншу суму лікарняних, ніж потрібно було, то панікувати не варто. Головне – з’ясувати причину та дотримуватися алгоритму виправлення помилки і отримання додаткового фінансування від Пенсійного фонду
- Причини помилкового нарахування лікарняних
- Документальне оформлення перерахунку та бухгалтерський облік
- Подання корегуючої заяви-розрахунку до Пенсійного фонду
- Оподаткування донарахованої суми та звітність
- Висновки
Причини помилкового нарахування лікарняних
Найчастіше причина неправильного нарахування лікарняних криється в неправильних вихідних даних. Типовими причинами є помилки у визначенні страхового стажу працівника, що безпосередньо впливає на розмір лікарняних, помилки при визначенні розрахункового періоду або при обчисленні середньої заробітної плати.
Якщо помилка була допущена при визначенні страхового стажу, то кадровик або інша відповідальна особа має підготувати доповідну записку на ім’я уповноваженого із соціального страхування, де вказує правильні дані. Доцільно також отримати нову довідку за формою ОК-5 або ОК-7 для підтвердження правильного страхового стажу. Це може зробити сам працівник або роботодавець через кабінет страхувальника на порталі ПФУ.
Документальне оформлення перерахунку та бухгалтерський облік
На підставі отриманих даних уповноважений приймає нове рішення, у якому фіксує правильний страховий стаж і вказує правильний відсоток для нарахування допомоги на основі уточненого стажу.
Якщо на підприємстві немає уповноваженого із соціального страхування і рішення про оплату лікарняного приймає керівник підприємства, то він має видати відповідний наказ про перерахунок і доплату суми лікарняних.
Рішення уповноваженого із соціального страхування (або наказ керівника) разом із доповідною запискою передають у бухгалтерію. На підставі цих документів бухгалтер робить новий розрахунок, складає бухгалтерську довідку про донарахування лікарняних. У ній чітко вказується причина донарахування (наприклад, зміна відомостей щодо страхового стажу відповідно до довідки ОК-5) та точна сума доплати.
Припустимо, що зі стажем усе гаразд і він вірно вказаний у рішенні уповноваженого із соціального страхування, але була допущена помилка при розрахунку середньої зарплати. У такому випадку бухгалтер повинен зробити перерахунок середньої зарплати та суми допомоги і скласти бухгалтерську довідку.
Суму донарахування потрібно провести в бухобліку в тому місяці, у якому було проведено таке донарахування. Наприклад, якщо помилку виявили і виправили у лютому, то донарахована сума відображається в бухобліку також у лютому.
Втомилися щоразу згадувати, як рахувати лікарняні чи декретні? Спробуйте Калькулятор середня зарплата – лікарняні, який сам підбере розрахунковий період і врахує страховий стаж. Просто введіть дані – і одразу отримаєте готовий результат із можливістю зберегти або роздрукувати
Подання корегуючої заяви-розрахунку до Пенсійного фонду
Різницю в оплаті тимчасової непрацездатності за перші 5 днів хвороби підприємство виплачує самостійно у найближчий термін. А от для отримання суми допомоги від Пенсійного фонду потрібно провести корегування у заяві-розрахунку, яку було подано раніше з помилковими даними. Всі корегування відбуваються шляхом створення нової заяви-розрахунку з ознакою «Корегуюча» на вебпорталі електронних послуг Пенсійного фонду.
При формуванні корегуючої заяви-розрахунку для отримання додаткового фінансування від Пенсійного фонду оберіть тип «Корегування зменшення». У листку непрацездатності, який з'явиться на екрані, у полі «Сума (в гривнях з копійками) (всього)» введіть повну правильну суму.
Якщо причиною помилки були неправильні відомості про страховий стаж працівника, то потрібно також обрати опцію «Корегування несумових параметрів» і внести виправлену інформацію в поле, де вказується страховий стаж.
В полі «Причина розбіжності суми» потрібно вказати причину корегування.
Підписана і відправлена корегуюча заява-розрахунок набуває статусу «В опрацюванні» і після її прийняття спеціалістами Фонду вона набуває статусу «Прийнято».
Після того, як Пенсійний фонд перерахує гроші на окремий рахунок роботодавця, їх необхідно видати працівниці.
Оподаткування донарахованої суми та звітність
Вся сума донарахованих лікарняних оподатковується податком на доходи фізичних осіб за ставкою 18% та військовим збором за ставкою 5%. Також донарахована сума включається до бази нарахування ЄСВ.
Суму доплати лікарняних відображають в додатках Д1 та 4ДФ до Податкового розрахунку того місяця, у якому фактично були проведені такі донарахування у бухобліку.
Однак у Д1 лікарняні показуємо з прив’язкою до місяців хвороби, за які проводимо донарахування. Тобто, у графі 10 вказуємо місяць і рік, за які донараховано лікарняні. Водночас у графі 12 вже не потрібно вказувати кількість днів тимчасової непрацездатності
Не забувайте, що протягом 30 календарних днів з дати зарахування страхових коштів на окремий рахунок та набуття заявою-розрахунком статусу «Оплачено» в особистому кабінеті страхувальника необхідно надіслати до Пенсійного фонду повідомлення про виплату коштів застрахованим особам.
Адже своєчасність подання повідомлень про виплату коштів застрахованим особам – це одне із ключових питань, яке контролюється Пенсійним фондом з метою відбору страхувальників для подальших планових або позапланових перевірок.
Висновки
- Якщо працівнику виплачена занижена сума лікарняних, то слід встановити причини помилки і документально оформити перерахунок і доплатити працівнику різницю.
- Донарахування відображається в бухгалтерському обліку в місяці нарахування доплати. Для отримання фінансування від Пенсійного фонду подається корегуюча заява-розрахунок із зазначенням правильних сум.
- Сума донарахування включається до бази ПДФО, військового збору та ЄСВ і відображається у додатках Д1 та 4ДФ до Податкового розрахунку у періоді донарахування у бухобліку.
Шаблони та зразки документів:
Наказ про перерахунок суми допомоги за листком непрацездатності
Читайте більше:
Заява-розрахунок лікарняних на порталі ПФУ
Поважні причини для виключення днів з розрахунку лікарняних 2026
Лікарняні: призначення та виплата допомоги
Електронний лікарняний 2026: від створення до оплати
Мінікурси на тему:
Завищили лікарняні? Готуйте пояснення і повертайте кошти ПФУ
Перехідні лікарняні, декретні та відпускні: що врахувати з 1 січня
Заява-розрахунок для лікарняних: заповнюємо та подаємо за новими правилами
Документообіг, первинні документи
08.10.2026
Наказ про преміювання: чи потрібно ознайомлювати працівника під підпис
Чи потрібно ознайомлювати працівників із наказами про одноразову премію та зміну розміру надбавки за престижність? Так, в обох випадках роботодавець має довести відповідні накази до відома працівників під підпис із зазначенням дати. Це пов’язано як із правилами роботи з кадровими наказами, так і з обов’язком роботодавця інформувати працівників про умови оплати праці
Документообіг, первинні документи
08.10.2026
Видаткова накладна для ФОП 2 групи: чи обов’язкова при інтернет-торгівлі
ФОП 2 група на єдиному податку здійснює інтернет-торгівлю (основний КВЕД 47.91). Покупці сплачують за товар як по передоплаті, так і накладним платежем. Чи обов'язково в посилку з товаром вкладати паперову видаткову накладну, чи можна її направити в електронному вигляді на електронну пошту покупцю?
Кадрова робота
08.10.2026
Працівниця працює на декретному місці: чи повинен роботодавець повідомити про вакансію
Працівниця, яка працює на декретному місці за строковим трудовим договором, також має право претендувати на безстрокове працевлаштування. Держпраці нагадує: роботодавець зобов’язаний повідомляти таких працівників про вакансії, що відповідають їхній кваліфікації та передбачають можливість укладення безстрокового трудового договору
Інше
08.10.2026
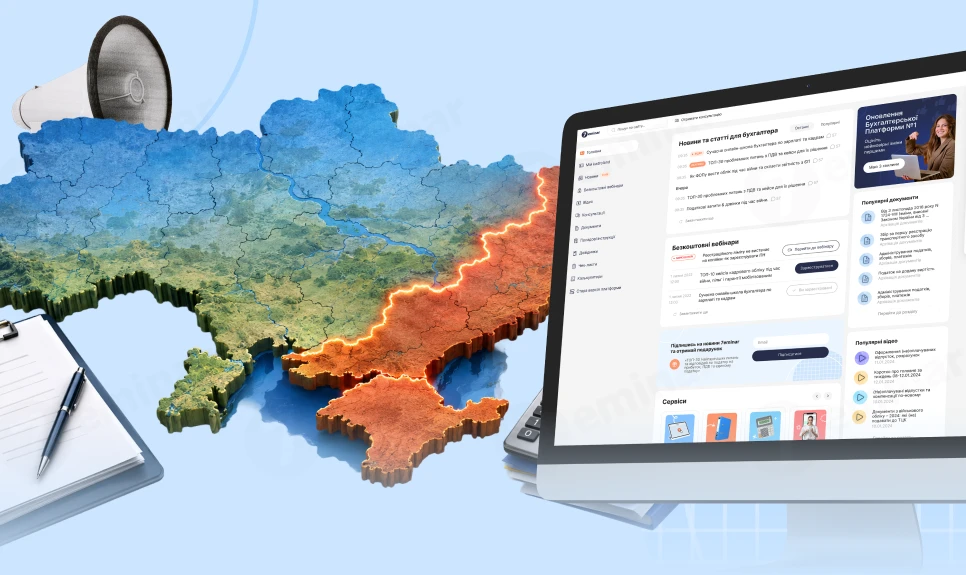
Перелік територій бойових дій та окупованих територій: швидкий пошук населених пунктів і всі зміни 2026 року
У вересні 2026 року наказом Мінрозвитку від 15.09.2026 №1984 було внесено зміни у Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, який активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
ІТ, Дія Сіті, Дефенс Сіті
08.10.2026
Гіг-контракт із нерезидентом: роз'яснення від ДПС щодо оподаткування для резидентів Дія Сіті
Державна податкова служба надала детальні роз’яснення щодо специфіки оподаткування, нарахування єдиного внеску та звітування у ситуації, коли резиденти Дія Сіті залучають до роботи гіг-спеціалістів, які є громадянами України, але податковими резидентами Великої Британії, а послуги фактично надаються за межами України
Інше
08.10.2026
Виїзд чоловіків за кордон для супроводу у 2026 році: що буде, якщо не повернутися вчасно
Чоловіки віком від 23 до 60 років, які виїхали за кордон як супроводжуючі осіб з інвалідністю, дітей з інвалідністю чи осіб, які потребують постійного догляду, мають повернутися в Україну не пізніше за особу, яку супроводжували. Водночас законодавство наразі не встановлює окремої відповідальності за порушення цієї вимоги. Розбираємо, кого стосується правило, чи можуть не впустити в Україну та які наслідки можуть виникнути під час наступного виїзду
Відпустка, відпускні
08.10.2026
Щорічна відпустка за основним місцем та внутрішнім сумісництвом: чи обов’язково одночасно і як оформити
Чи обов’язково надавати щорічну відпустку одночасно за основним місцем роботи та за внутрішнім сумісництвом? Чи потрібно в такому разі оформлювати два окремі накази?
ПДВ
08.10.2026
Надміру отримані кошти повернули наступного дня: що з ПДВ і податковою накладною
Якщо покупець помилково перерахував товариству кошти понад суму фактично наданих послуг, така сума враховується під час визначення податкових зобов’язань з ПДВ. Податкова накладна складається на дату отримання коштів, у тому числі з урахуванням помилково сплаченої суми, якщо між сторонами є договірні відносини щодо надання послуг. Якщо надміру отримані кошти повертаються покупцю, постачальник має скласти розрахунок коригування до податкової накладної на дату повернення. Зменшити податкові зобов’язання можна після реєстрації такого розрахунку коригування в ЄРПН отримувачем коштів

ПДФО
08.10.2026
Перший продаж земельної ділянки: чи діє звільнення від ПДФО та військового збору
Перший продаж земельної ділянки сільськогосподарського призначення фізособою може не оподатковуватися ПДФО та військовим збором. ДПС нагадує: звільнення діє, зокрема, для ділянок, безпосередньо отриманих у власність у результаті приватизації, виділення земельного паю в натурі або у спадщину. Важливо, що для успадкованої землі вимога про перебування у власності понад три роки не застосовується
ПДВ
08.10.2026
Підстави для нарахування сум ПДВ, що відносяться до податкового кредиту у 2026 році
При постачанні товарів або послуг продавець зобов'язаний скласти ПН, зареєструвати її в ЄРПН та надати покупцю за його вимогою. ПН, зареєстрована в ЄРПН, є підставою для віднесення сум податку до ПК покупцем
Аліменти
08.10.2026
Як заповнити 4ДФ при стягненні боргу приватним виконавцем: роз’яснення ДПС
Як відображати у Додатку 4ДФ суми, які підприємство перераховує приватному виконавцю за постановою про стягнення коштів із доходів боржника? ДПС роз’яснила порядок заповнення 4ДФ залежно від того, чи стягується загальна сума боргу, окремо основний борг, витрати та винагорода виконавця або лише винагорода. Також важливо врахувати, чи надав приватний виконавець довідку за формою №34-ОПП для визначення порядку оподаткування його винагороди
Перевірки, штрафи
08.10.2026
Вся інформація про бізнес-партнерів Е-кабінет: як її переглянути в інфографіці від ДПС
Платник податків може отримати інформацію про бізнес–партнерів у приватній частині Е–кабінету, попередньо отримавши згоду від них на доступ до податкової інформації. Згода оформлюється в розділ «Згода» меню «Налаштування» приватної частини Е–кабінету. Також для перевірки надійності партнера доступний електронний сервіс «Дізнайся більше про свого бізнес-партнера» на вебпорталі ДПС
Кадрова робота
08.10.2026
«Інші доручення керівника»: чи можна вимагати від працівника будь-яку роботу
Де закінчуються трудові обов’язки працівника та чи може роботодавець доручити йому будь-яке завдання? Важливо розмежовувати конкретизацію трудової функції та фактичне доручення іншої роботи. Розбираємо алгоритми для роботодавця і працівника: що перевірити в трудовому договорі та посадовій інструкції, коли потрібне додаткове оформлення й оплата та чи можна прописати обов’язок виконувати «інші доручення керівника»
Заробітна плата
08.10.2026
Пеня за затримку зарплати та право не працювати: законопроєкт №9510 готується до другого читання
Законопроєкт №9510, який готується до другого читання, пропонує посилити захист працівників у разі затримки зарплати та неплатоспроможності роботодавця. Зокрема, після затримки понад 15 календарних днів працівнику можуть надати право тимчасово припинити роботу, а також передбачити пеню за прострочення та компенсацію у разі банкрутства роботодавця

Заробітна плата
08.10.2026
Виплата зарплати працівнику з особистої картки ФОП: які наслідки
ФОП 2 група протягом вересня переказував кошти зі свого підприємницького рахунку на особисту картку. 07.10.2026 на виплату зарплати працівнику коштів не вистачило. Чи може ФОП сплатити зарплату працівнику з особистої картки? Які наслідки?
Ліцензії та дозволи
08.10.2026
Продаж алкоголю та тютюну за новою адресою: чи потрібна нова ліцензія, – пояснює ДПС
Ліцензія на роздрібну торгівлю алкоголем, тютюновими виробами або рідинами для електронних сигарет прив’язана до конкретного місця провадження діяльності. Якщо суб’єкт господарювання переносить торгівлю на нову адресу, чинна ліцензія не переноситься автоматично – на нове місце потрібно отримати окрему ліцензію. Розбираємо правила ліцензування та плату за такі ліцензії
Інше
08.10.2026
Перелік ТОТ оновлюється у жовтні: наказ від 15.09.2026 №1984
Мінрозвитку оновило Перелік територій, на яких ведуться або велися бойові дії чи які перебувають під тимчасовою окупацією РФ. Зміни стосуються Донецької, Одеської, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 8 жовтня наказ ще не набрав чинності