🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Зміни у законодавстві
09.02.2026
Мікро, малий, середній, великий бізнес: нові критерії – 2026
У 2026 році можуть змінитися правила, за якими визначають розмір бізнесу – мікро, малий, середній чи великий. Уряд схвалив законопроєкт №15001 «Про внесення змін до деяких законів щодо визначення суб’єктів підприємництва». Він передбачає зміни до закону про розвиток і державну підтримку малого та середнього бізнесу в Україні, а також до закону про особливості регулювання діяльності певних юридичних осіб у перехідний період та об’єднань юридичних осіб. Відповідний законопроєкт пропонує оновити критерії та наблизити їх до європейських стандартів, зокрема до Рекомендації №2003/361/ЄС. Це означає нові фінансові межі та інший підхід до класифікації підприємств. Розберімося, що саме планують змінити, як це може вплинути на бізнес і на що варто звернути увагу вже зараз
- Основні критерії класифікації бізнесу
- Порівняння: чинні критерії / нові критерії – 2026
- Особливості для бізнесу без фінансової звітності
- Обмеження для підприємств із державною участю
- Групи компаній і консолідована звітність
- Що це означає для бізнесу
Головна ідея змін – зробити українські правила визначення мікро-, малого та середнього бізнесу більш зрозумілими та такими, що відповідають європейській практиці. Це допоможе уніфікувати підходи до класифікації підприємств, спростити співпрацю з міжнародними партнерами та забезпечити більш прозорий розподіл державної підтримки й програм розвитку бізнесу.
Основні критерії класифікації бізнесу
Законопроєкт №15001 пропонує визначати категорію підприємства за трьома показниками:
- Середня кількість працівників – в еквіваленті повної зайнятості за календарний рік.
- Чистий дохід від реалізації продукції (товарів, робіт, послуг) – за звітний рік.
- Балансова вартість активів – станом на кінець року.
Для віднесення до певної категорії підприємство повинно відповідати критерію щодо чисельності працівників і щонайменше одному з фінансових показників (дохід або активи). Європейський досвід показує, що торгові компанії часто мають великий оборот при невеликих активах, а виробничі – навпаки. Тому врахування і доходу, і активів дає точнішу оцінку реальної потужності бізнесу. Підприємство зможе самостійно обирати, який фінансовий показник – дохід чи активи – використовувати для визначення свого статусу.
Порівняння: чинні критерії / нові критерії – 2026
Наразі категорію підприємства визначають за трьома показниками: балансовою вартістю активів, чистим доходом від реалізації продукції (товарів, робіт, послуг) та середньою кількістю працівників за рік, що передує звітному. Для встановлення належності до певної групи достатньо відповідності щонайменше двом із трьох критеріїв у будь-якому поєднанні – одночасне виконання всіх показників не вимагається. Якщо ж усі три параметри відповідають одній категорії, це лише додатково підтверджує правильність визначення розміру підприємства.
Законопроєкт 2026 року пропонує змінити фінансові межі та уточнити підхід до визначення категорій відповідно до європейських стандартів.
Мікропідприємства
Наразі до мікропідприємств відносять суб’єктів із активами до 350 тис. євро, доходом до 700 тис. євро та середньою кількістю працівників до 10 осіб.
За новими правилами пропонується: до 9 працівників та до 2 млн євро доходу або активів. Тобто фінансові межі суттєво зростають, але гранична кількість працівників дещо зменшується (з 10 до 9).
Фактично це найменші компанії та частина ФОПів, які ведуть облік та подають фінансову звітність.
Таблиця 1
Порівняльна таблиця критеріїв мікропідприємств: чинні / нові (Законопроєкт №15001)
Критерій | Чинні правила (на сьогодні) | Нові критерії (Законопроєкт №15001) |
Середня кількість працівників | До 10 осіб включно | До 9 осіб |
Чистий дохід від реалізації | До 700 тис. євро включно | До 2 млн євро |
Балансова вартість активів | До 350 тис. євро включно | До 2 млн євро |
Малий бізнес
Чинні критерії: активи до 4 млн євро, дохід до 8 млн євро, працівники – до 50 осіб.
Нові критерії: до 49 працівників і до 10 млн євро доходу або активів. Фінансові показники підвищуються, а кількість працівників уточнюється – замість «до 50 включно» пропонується «не більше 49».
Ця категорія охоплює значну частину українських компаній у сфері послуг, виробництва та торгівлі.
Таблиця 2
Порівняльна таблиця критеріїв малого бізнесу: чинні / нові (Законопроєкт №15001)
Критерій | Чинні правила (на сьогодні) | Нові критерії (Законопроєкт №15001) |
Середня кількість працівників | До 50 осіб включно | До 49 осіб |
Чистий дохід від реалізації | До 8 млн євро включно | До 10 млн євро |
Балансова вартість активів | До 4 млн євро включно | До 10 млн євро |
Середній бізнес
Сьогодні середніми вважаються підприємства з активами до 20 млн євро, доходом до 40 млн євро та чисельністю до 250 працівників.
У законопроєкті: до 249 працівників, дохід – до 50 млн євро, активи – до 43 млн євро. Отже, фінансові межі збільшуються, а кількісний критерій працівників уточнюється аналогічно іншим категоріям.
Це вже більш масштабні компанії, які можуть працювати у кількох регіонах або мати розвинену корпоративну структуру.
Таблиця 3
Порівняльна таблиця критеріїв середнього бізнесу: чинні / нові (Законопроєкт №15001)
Критерій | Чинні правила (на сьогодні) | Нові критерії (Законопроєкт №15001) |
Середня кількість працівників | До 250 осіб включно | До 249 осіб |
Чистий дохід від реалізації | До 40 млн євро включно | До 50 млн євро |
Балансова вартість активів | До 20 млн євро включно | До 43 млн євро |
Великий бізнес
Чинні правила: підприємства з активами понад 20 млн євро, доходом понад 40 млн євро та понад 250 працівників.
За новим підходом великими визнаватимуться всі суб’єкти, які не відповідають критеріям мікро-, малого або середнього бізнесу.
Тобто підприємства, що перевищують встановлені пороги за чисельністю, доходом або активами. Категорія визначатиметься за принципом виключення.
Таблиця 4
Порівняльна таблиця критеріїв великого бізнесу: чинні / нові (Законопроєкт №15001)
Критерій | Чинні правила (на сьогодні) | Нові критерії (Законопроєкт №15001) |
Середня кількість працівників | Понад 250 осіб | Усі підприємства, які не відповідають критеріям мікро-, малого або середнього бізнесу (визначення за принципом виключення) |
Чистий дохід від реалізації | Понад 40 млн євро | |
Балансова вартість активів | Понад 20 млн євро |
Особливості для бізнесу без фінансової звітності
Для підприємств, які не зобов’язані вести бухгалтерський облік і не подають фінансову звітність, визначення категорії відбуватиметься трохи інакше. У їхньому випадку не враховують баланс активів – достатньо орієнтуватися лише на чисельність працівників та рівень доходу. Це спрощує класифікацію і дозволяє таким компаніям легше визначити свій статус.
Обмеження для підприємств із державною участю
Законопроєктом вводиться правило, яке вже діє в ЄС: підприємства, у яких 25 % і більше статутного капіталу належить державі або органам місцевого самоврядування, не можуть вважатися мікро-, малими або середніми. Є невеликі винятки – для малих громад із бюджетом до 10 млн євро та населенням менше 5 000 осіб.
Мета такого обмеження – не допустити, щоб державні компанії користувалися пільгами та підтримкою, призначеною для приватного малого бізнесу.
Групи компаній і консолідована звітність
Законопроєкт запроваджує європейський підхід до визначення розміру підприємства в складі групи. Якщо компанія:
- контролює інші підприємства
або
- перебуває під контролем іншої компанії,
її категорія визначатиметься з урахуванням консолідованої фінансової звітності всієї групи як однієї економічної одиниці. Це дозволяє уникнути штучного дроблення бізнесу для збереження статусу МСП і робить класифікацію більш прозорою та справедливою.
Що це означає для бізнесу
- Перегляд статусу компанії. Через підвищені фінансові пороги частина підприємств може змінити свою категорію – наприклад, залишитися в межах малих і середніх підприємств або перейти до великого бізнесу.
- Вплив на державну підтримку. Статус підприємства визначає доступ до грантів, пільг і програм фінансування, тому зміна категорії може вплинути на ці можливості.
- Аналіз корпоративної структури. Групи компаній повинні оцінити консолідовані фінансові показники, щоб правильно визначити свій статус.
- Планування росту. Підприємствам варто враховувати нові межі при формуванні бюджету, кадровій політиці та стратегічному розвитку, щоб оптимально спланувати свій розвиток.
Читати більше:
Розмірні категорії підприємств у 2026 році: мікро, мале, середнє чи велике
Перехід з мікро на мале підприємство: коли та як починати нарахування резервів
Мікропідприємство чи мале підприємство: за якою формою подавати фінансову звітність
Нові критерії для визначення мікро-, малого, середнього та великого бізнесу: законопроєкт


Військовий облік
12.09.2026
ТОВ не веде військовий облік взагалі: як будуть рахувати штраф за порушення
Маємо ТОВ, де не ведеться військовий облік взагалі. Розуміємо, що при перевірці буде штраф від 34000 до 59500 грн. Питання в тому, чи може бути збільшений штраф за кожне порушення, чи це максимальний 59500,00 грн?

Індексація, компенсація
12.09.2026
Дітям ветеранів компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році
Дітям ветеранів і ветеранок компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році. Для отримання компенсації потрібно звернутися до закладу освіти, після чого підтвердити сертифікат у Дії протягом 20 календарних днів

Державний нагляд
12.09.2026
Замовлення торта онлайн: Держпродспоживслужба нагадала про вимоги до продавців у 2026 році
Замовляючи торт через інтернет, варто перевірити, чи зареєстрований продавець як оператор ринку харчових продуктів, та дізнатися склад і умови зберігання продукції. Якщо продавець є звичайною фізособою, а не суб’єктом господарювання, Держпродспоживслужба не має правових підстав для перевірки такого продавця

Е-сервіс
12.09.2026
Єдиний реєстр арбітражних керуючих: Мін’юст пояснив, як користуватися базою
Єдиний реєстр арбітражних керуючих містить основні відомості про фахівців та їхню діяльність. Розповідаємо, як за допомогою реєстру знайти потрібного арбітражного керуючого та перевірити інформацію про нього

Е-сервіс
12.09.2026
1 копійка замість 10 грн: провайдерам здешевили доступ до опор для розвитку інтернету
Вартість доступу провайдерів до електричних опор знижено з 10 грн до символічної 1 копійки, щоб стимулювати розбудову швидкісних інтернет-мереж у віддалених населених пунктах. Нові умови можуть відкрити можливість підключення для мешканців 1 043 населених пунктів, які досі не мають домашнього інтернету

Пенсія, соцпільги
12.09.2026
Дострокова пенсія матерям дітей з інвалідністю: ПФУ назвав умови призначення у 2026 році
Матері, які виховували дитину з інвалідністю або тяжкохвору дитину до шестирічного віку, за визначених законом умов мають право на дострокову пенсію за віком. Для матері необхідно досягти 50 років і мати не менше 15 років страхового стажу, для батька – відповідно 55 років та 20 років стажу

ПДВ
11.09.2026
ПДВ можуть підвищити до 21–21,5%: у Мінекономіки обговорюють фонд підтримки бізнесу
У Мінекономіки обговорюють створення окремого фонду для підтримки бізнесу, на фінансування програм якого потрібно близько 6 млрд грн; одним із можливих джерел називають підвищення ПДВ з 20% до 21–21,5%, однак рішення поки не ухвалене. За концепцією Мінекономіки, фонд може запрацювати у січні 2027 року та компенсувати бізнесу збитки основних засобів у межах до $10 млн на одну юридичну особу

Особи з інвалідністю
11.09.2026
Менше 8 працівників або виконаний норматив: чи потрібно подавати Звіт (ЗІР від ДПС ще чинний!)
Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу
Військовий облік
11.09.2026
Жінки-офіцери – у третій групі Списків: Міноборони пояснило правила військового обліку
Жінок-офіцерів під час ведення персонального військового обліку слід включати до третьої групи Списків, а не до першої. Саме таку позицію надало Міністерство оборони у відповідь на запит експертки Галини Казначей щодо відображення військовозобов’язаних жінок офіцерського складу


ПДФО
11.09.2026
Фіндопомога (позика) для «незалежника» у 2026 році: чи оподатковується
Ні, така сума не є об’єктом оподаткування. Водночас якщо сума поворотної фінансової допомоги не повертається протягом строку дії договору, то вона включається до складу доходів фізичної особи та оподатковується за правилами, встановленими для платників податків – фізичних осіб

Створення суб'єкта, зміни
11.09.2026
Повернення фізичній особі внеску до статутного капіталу у 2026 році: дії фізособи і юрособи
Інвестиційний прибуток фізичної особи від операцій із цінними паперами, деривативами та корпоративними правами включається до оподатковуваного доходу, якщо для нього не передбачено звільнення. Фінансовий результат таких операцій платник визначає самостійно за підсумками календарного року та відображає у річній декларації про майновий стан і доходи. Окремі правила діють і при поверненні внеску до статутного капіталу: вихід учасника, зменшення статутного капіталу або ліквідація юридичної особи прирівнюються до продажу інвестиційного активу. Водночас юрособа-емітент відображає таку виплату фізособі у 4ДФ за ознакою доходу «112», а сам інвестиційний результат розраховує вже фізична особа

Екологічний податок
11.09.2026
З якого періоду сплачувати екоподаток за автономні котли у 2026 році
СГ, що використовують автономні системи опалення, є платниками екологічного податку за фактичні викиди і подають декларацію вперше за квартал, у якому такі викиди виникли, незалежно від дозволу на викиди


Єдиний податок
11.09.2026
Кошти від девелопера за суперфіцій: як оподатковується дохід платника єдиного податку, – ДПС
Отримання підприємством – платником єдиного податку коштів від девелопера за користування земельною ділянкою на умовах суперфіцію має податкові наслідки. Доходом юрособи є не лише плата за надання землі у користування, а й отримані компенсації витрат та податків, які оподатковуються єдиним податком третьої групи. Водночас передача земельної ділянки девелоперу може призвести до втрати права на пільгу із земельного податку

Перевірки, штрафи
11.09.2026
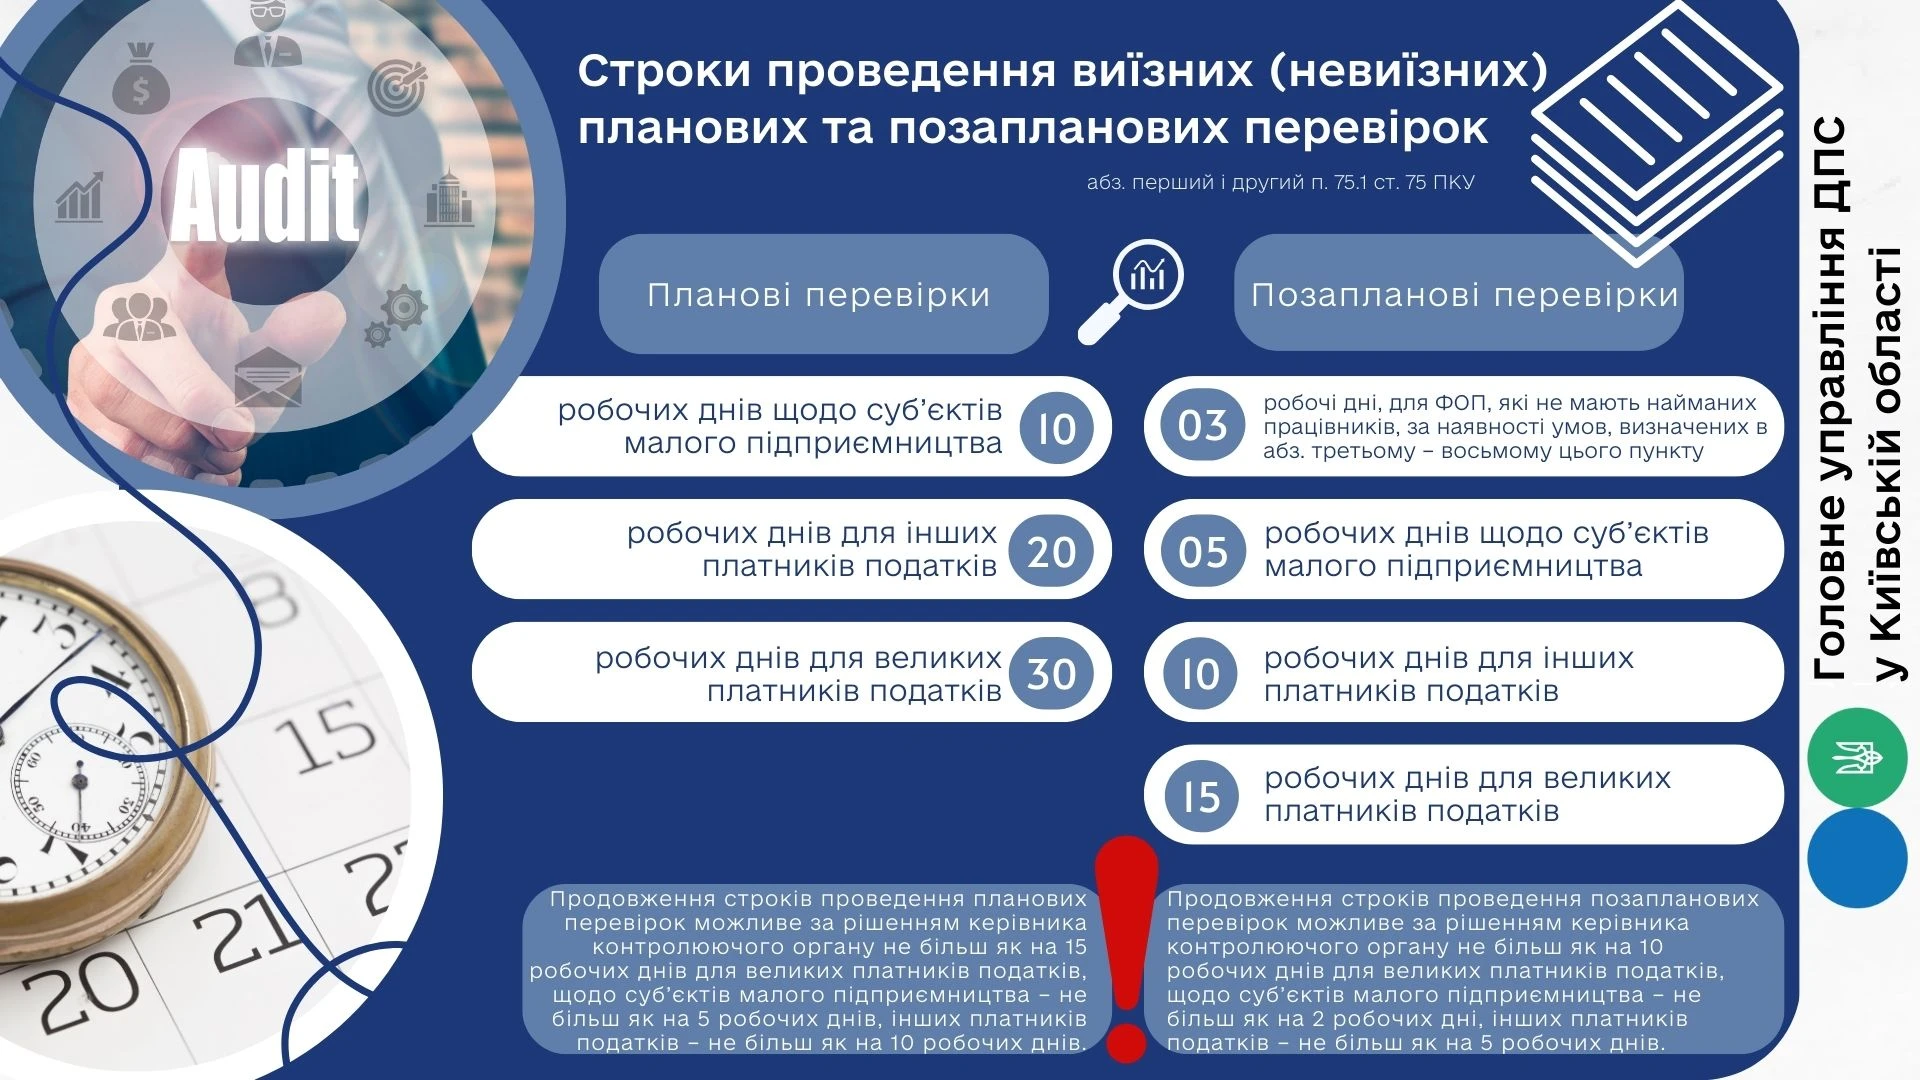
Планові та позапланові податкові перевірки– 2026: строки для різних платників
Тривалість перевірок залежить від типу платника податків: для великих платників встановлено до 30 днів, для малого бізнесу – до 10 днів, а для фізичних осіб-підприємців – до 5 днів, з можливістю продовження за рішенням керівника податкового органу. Позапланові перевірки також мають обмеження за строками та проводяться за певних умов, встановлених ПКУ