зараз в етері
Безкоштовний вебінар: ФОП на фініші 2026 року: податкові ризики, річні ліміти, ліквідаційна звітність та нові правила оподаткування-2027

Особливості заповнення Розрахунку у разі звільнення працівника без нарахування та виплати доходу

Якщо в місяці звітного кварталу, в якому відбулося звільнення працівника, йому не нараховувався та не виплачувався дохід, то в додатку 4ДФ відомості про такого звільненого працівника не вказуються та графа 8 «Дата звільнення з роботи» не заповнюється

3895

Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати

Згідно з п. 4 розд. IV до Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затверджене наказом Мінфіну від 13.01.2015 №4, у розділі І додатка 4 «Відомості про суми нарахованого доходу, утриманого та сплаченого податку на доходи фізичних осіб та військового збору» (далі – додаток 4ДФ) передбачений рядок 06, де у графі 8 «Дата звільнення з роботи» проставляється дата звільнення фізичної особи з роботи (число, порядковий номер місяця, рік).


Графа 8 заповнюється лише на тих фізичних осіб, які були звільнені у звітному періоді за місцем роботи, на якому вони отримували дохід у вигляді заробітної плати, або звільнені до початку звітного періоду, але отримували доходи у звітному періоді.


Для тих фізичних осіб, які не змінювали місця роботи у звітному періоді, графа 8 не заповнюється.


У разі неодноразового прийняття фізичної особи на роботу і її звільнення з роботи у звітному місяці про таку особу потрібно заповнювати стільки рядків, скільки разів інформація про зміну місця роботи особи зустрічається у звітному місяці.


Враховуючи викладене, якщо в звітному періоді, в якому відбулося звільнення працівника, йому не нараховувався та не виплачувався дохід, то в додатку 4ДФ до Розрахунку відомості про такого звільненого працівника не вказуються та графа 8 «Дата звільнення з роботи» не заповнюється.


Джерело: ДПС

3895

3

2

2

3

3

17

Стаття
Охорона праці
20.11.2026

ДСНС не надала конкретних розрахунків щодо облаштування безпечного простору

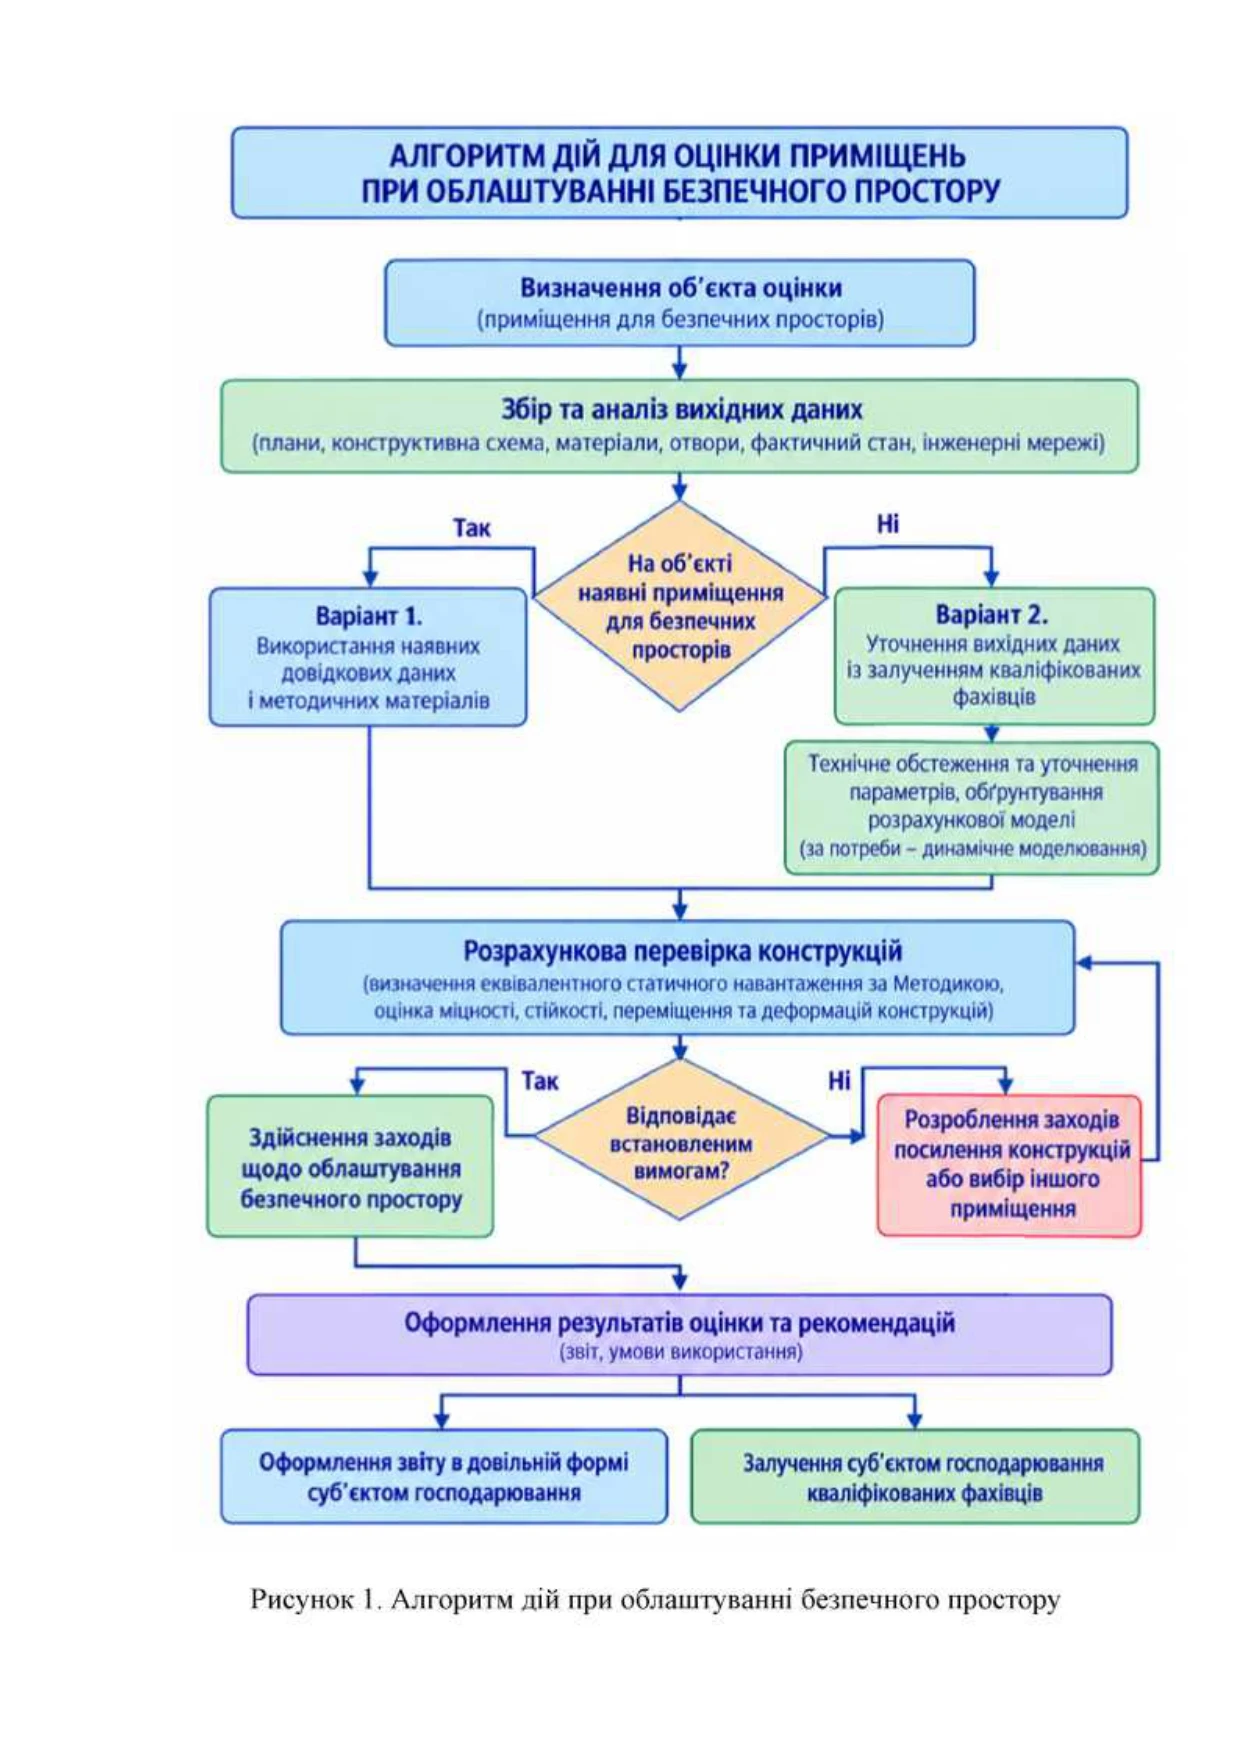
ГУ ДСНС України у Київській області роз’яснило, хто має визначати показник максимального надлишкового тиску вибуху, необхідний для оцінки захисних властивостей приміщень та облаштування безпечного простору. Підприємство звернулося до ДСНС із проханням надати такий показник для конкретної торговельно-логістичної будівлі у Київській області та роз’яснити можливість облаштування в ній безпечного простору. У відповіді від 19 листопада 2026 року ГУ ДСНС зазначило, що відповідно до постанови КМУ від 04.09.2026 №1092 суб’єкти господарювання у визначених випадках мають облаштовувати безпечні простори у приміщеннях, будівлях або спорудах, які не належать до споруд подвійного призначення або у складі яких немає безпечного простору

основне зображення для ДСНС не надала конкретних розрахунків щодо облаштування безпечного простору
1

10

21

51218

4

6488

3

17

1

13

5

904

3

117

5

3423

7

208

3

10

3

644

6

3214

3

80

4

98

4

215

2

15

5

318