


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Верховний Суд зазначив, що наявність у штаті бухгалтера не позбавляє підприємство права укладати договори на бухгалтерські послуги з ФОП. Укладання таких договорів не свідчить про нереальність господарських операцій. Довести таку нереальність має податковий орган
Верховний Суд (далі – ВС) в постанові від 05.06.2025 у справі №160/25897/21 досліджував декілька епізодів нібито встановлених податківцями порушень, здійснених Товариством, що були зафіксовані в акті планової виїзної документальної перевірки. Зокрема, йшлося про «зайві» бухгалтерські послуги, що були придбані у двох ФОП.
Суди попередніх інстанцій установили, що між ТОВ (Замовник) і ФОП-1 (Виконавець) укладені договори про надання бухгалтерських послуг, відповідно до умов яких Замовник дає завдання, а Виконавець приймає на себе зобов`язання по наданню бухгалтерських послуг за плату.
Пунктами 3.2, 3.3. вказаних договорів зазначено, що здавання послуг Виконавцем та приймання їх результатів Замовником оформлюється актом здавання-приймання наданих послуг, у якому зазначається вартість роботи, який підписується повноважними представниками сторін не пізніше наступного робочого дня після фактичного надання послуг. Підписання акту виконаних робіт представником Замовника є підтвердженням відсутності претензій з його боку.
ТОВ отримало бухгалтерські послуги, а саме:
Матеріали справи містять акти приймання-передачі наданих послуг.
Бухгалтерські послуги Товариство отримувало і на підставі укладених відповідних договорів з ФОП-2.
Виконання вказаних договорів підтверджується актами приймання-передачі наданих послуг.
Відмовляючи в задоволенні позовних вимог в цій частині спору, суди попередніх інстанцій врахували позицію контролюючого органу, а саме:
ВС переглянувши судові рішення в межах доводів та вимог касаційної скарги платника податків, які стали підставою для відкриття касаційного провадження, перевіривши правильність застосування судами норм матеріального і процесуального права, визнав необґрунтованими та безпідставними висновки судів попередніх інстанцій в цій частині спору, які ґрунтуються:
ВС вказав, що ведення поточної бухгалтерії на підприємстві – обов`язкова функція кожної компанії, так само, як і вчасне та повне звітування про результати підприємницької діяльності.
Директор позивача у своїх поясненнях, долучених до матеріалів справи, пояснював, що специфіка ведення бухгалтерського та складського обліку аптек полягає у великому обсязі номенклатури товарів та поділ ліків на групи, у т.ч. за вимогами податкового законодавства (ставка ПДВ 7% або 20%).
З ФОП-1 та ФОП-2, як з бухгалтерами, які мають досвід роботи з фармацевтичними компаніями, ТОВ співпрацювало приблизно з 2014 року.
Відповідно до частини четвертої статті 8 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» для забезпечення ведення бухгалтерського обліку підприємство самостійно з дотриманням вимог цього Закону обирає форми його організації:
Отже, Товариство самостійно обирає форму організації бухгалтерського обліку, в тому числі користуватися послугами спеціаліста за цивільно-правовими договорами
Тобто, доводи податкового органу щодо наявності у шатному розписі вакансії бухгалтера/головного бухгалтера:
Суди попередніх інстанцій при дослідженні цих господарських операцій врахували виключно доводи податкового органу, які побудовані на інформації, отриманої з баз даних податкового органу щодо зазначених підприємців (зокрема, щодо подачі звітності ФОП-1, її участь в інших суб`єктах господарювання тощо), проте не прийняли до уваги те, що:
норми податкового законодавства не ставлять у залежність достовірність даних податкового обліку платника податків від дотримання податкової дисципліни його контрагентами, якщо цей платник (покупець) мав реальні витрати у зв`язку з придбанням товарів (робіт, послуг), призначених для використання у його господарській діяльності.
При цьому, в акті перевірки відсутні посилання щодо суттєвих недоліків первинних документів, складених внаслідок отримання позивачем бухгалтерських послуг та/або щодо відсутності змін в структурі активів, зобов`язань та у власному капіталі позивача, а суди попередніх інстанцій таких обставин не установили.
Отже, ВС погодився з доводами Товариства про те, що первинні документи:
За таких обставин, касаційна скарга платника податків в цій частині була задоволена.
Отже, ВС підтримав правову позицію платника податків (позивача), фактично сформувавши судову практику щодо можливості платниками податків залучати сторонніх спеціалістів для ведення бухгалтерського обліку
Джерело: постанова ВС від 05.06.2025 у справі №160/25897/21
Читайте більше:
Судова практика КАС ВС: ключові рішення серпня 2025
Оподаткування під час війни: огляд судової практики КАС ВС
Клінінгові послуги: чому податкова не має права вказувати на завищені ціни
Велика Палата визначилась з термінами судового оскарження ППР: 1-3-6 місяців
ВС: податківці безпідставно визнали заправку у вихідні додатковим благом для працівників
Роботодавець не має права вимагати виконання роботи, якщо вона становить загрозу життю чи здоров’ю. Пояснюємо, як діяти під час тривоги та яка відповідальність може загрожувати керівнику за нехтування безпекою працівників
Мінрозвитку оновило Перелік територій, на яких ведуться або велися бойові дії чи які перебувають під тимчасовою окупацією РФ. Зміни стосуються Донецької, Одеської, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 16 жовтня наказ вже чинний
ДПС пояснила, як формується показник рядка 3 розділу І Розрахунку ЮО або Розрахунку ФОП / НПД, якщо через округлення підсумкові значення не збігаються. Показник формується автоматично на підставі підсумкових значень графи 20 відповідного додатка Д1, а сума ЄСВ до сплати має відповідати показнику рядка 7
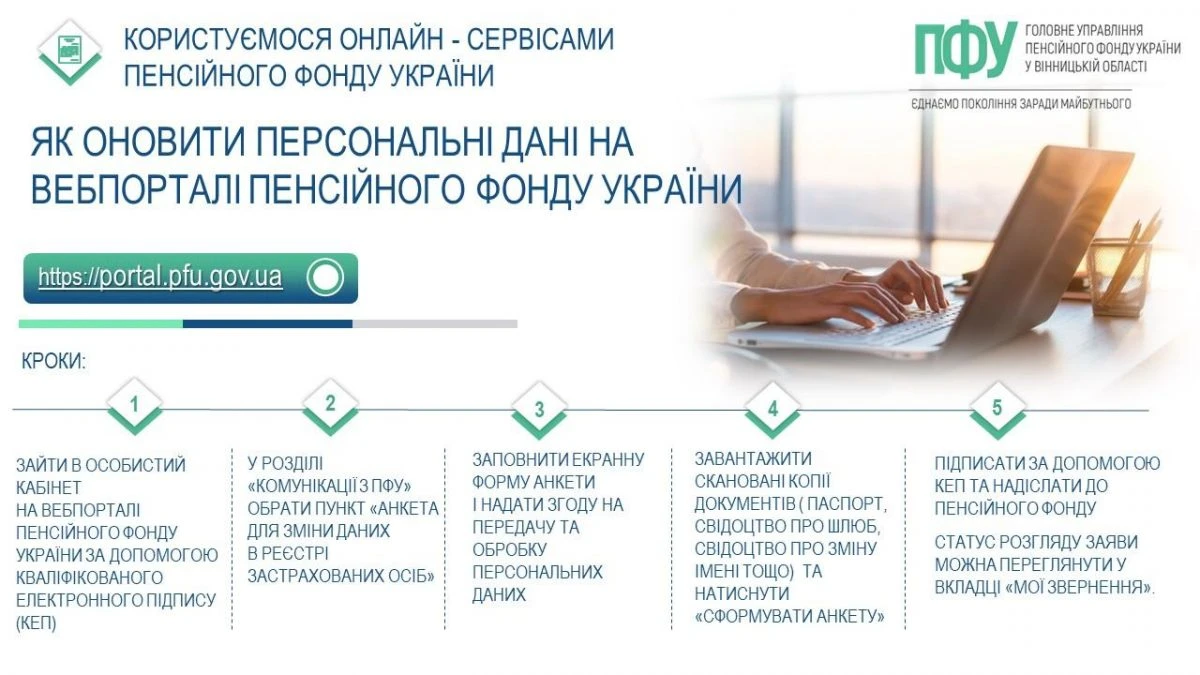
Пенсійний фонд України надає можливість оновити свої персональні дані в Реєстрі застрахованих осіб як особисто, так і дистанційно – через вебпортал ПФУ. Це зручно, особливо коли потрібно змінити прізвище, адресу чи інші відомості без відвідування сервісного центру. Для цього достатньо заповнити анкету, прикріпити сканкопії документів і підписати її КЕП
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Чи повинен ФОП мати печатку для ведення підприємницької діяльності? Чинне законодавство не встановлює такої вимоги. Печатка може використовуватися за бажанням підприємця, однак її відсутність не є порушенням і не обмежує право здійснювати господарську діяльність
З 16 жовтня діє оновлений Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
Операції з імпорту послуг підлягають валютному нагляду так само, як і імпорт товарів, а граничний строк розрахунків після авансової оплати під час воєнного стану становить 180 календарних днів. Податківці нагадали, які документи підтверджують отримання послуг та які механізми можуть допомогти уникнути відповідальності у разі затримки їх виконання
Якщо немає сертифіката ТПП, платник має нарахувати податкові зобов’язання за п. 198.5 ПКУ та зареєструвати зведену податкову накладну. Якщо сертифікат отримано пізніше, можна скласти розрахунок коригування та звести показники накладної до нуля. Як відобразити коригування в декларації з ПДВ – роз’яснила ДПС у листі від 09.10.2026 № 8353/К/99-00-24-03-03-09
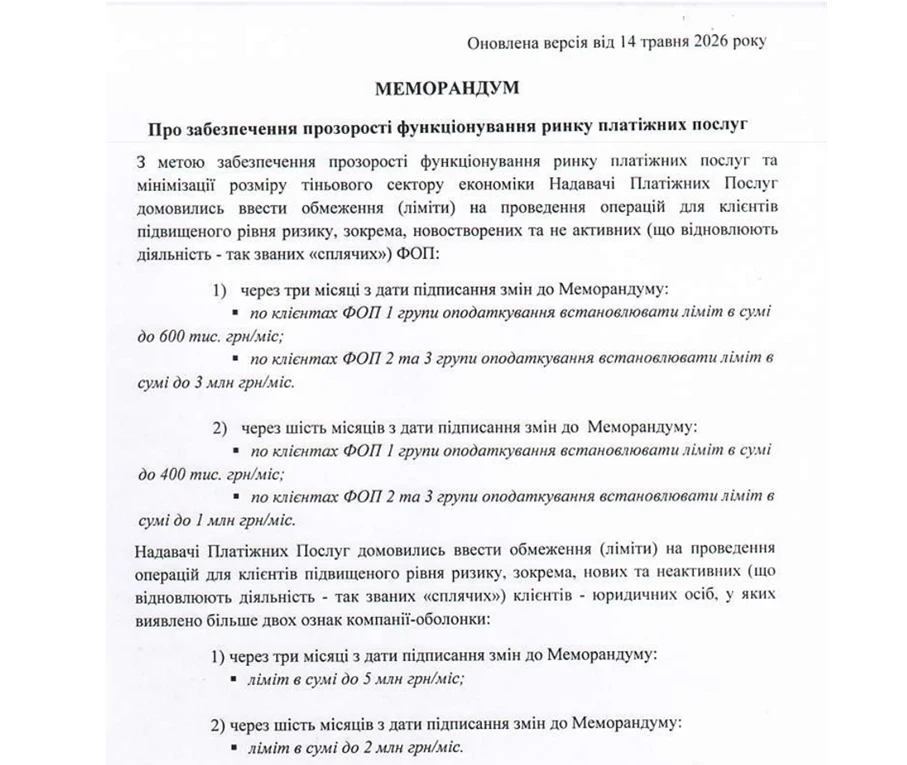
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Державна податкова служба України надала детальну індивідуальну податкову консультацію щодо оподаткування ПДВ операцій з утворення та реалізації виробничого металобрухту підприємствами, які виготовляють готову продукцію (зокрема, кабельно-провідникову)
Померла працівниця отримувала пенсію по інвалідності. До кого звертатися доньці із заявою про допомогу на поховання – до роботодавця, який оформлює заяву-розрахунок до ПФУ, чи безпосередньо до ПФУ?
Заяву на відстрочку через ЦНАП можуть зупинити лише з визначених законодавством підстав. Однак на практиці виникла проблема з військовозобов’язаними, які перебувають на обліку в релокованих ТЦК, що юридично обслуговують непідконтрольні території. Харківський окружний адміністративний суд розглянув цю ситуацію та визнав зупинення руху заяви правомірним
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Водночас Данило Гетманцев наголошує: реформа має забезпечити не косметичні зміни, а конкретні результати – гідні пенсії, фінансову стійкість системи, прозорі правила та розвиток пенсійних накопичень. Якими мають бути нові підходи до пенсійного забезпечення?
Уряд переглядає правила бронювання працівників від мобілізації через зловживання 100% квотою та можливе штучне збільшення штатів. Зокрема, планують оцінити чинний поріг бронювання та критерії критичності підприємств. Водночас для критично важливих підприємств оборонного й енергетичного секторів радикальних змін не прогнозують. Остаточні правила ще не затверджені. Про це прем’єр-міністр Сергій Корецький заявив під час години запитань до уряду у Верховній Раді 16 жовтня
Для вчителів затверджено нові схеми посадових окладів, які збільшують гарантовану частку зарплати та впливають на її загальний розмір. Також збережено щомісячну доплату 2600 грн для педагогів на прифронтових територіях. Нагадаємо, у 2026 році зарплати освітян підвищували двічі: на 30% із січня та ще на 20% із вересня
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 16.10.2026 з 20:00 до 22:00. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами