☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ВС роз’яснив, що подання позову приватним виконавцем в інтересах боржника є підставою для повернення заяви або залишення її без розгляду. Велика Палата ВС підтвердила, що виконавець може діяти лише в інтересах стягувача, а не боржника
У постанові від 10.09.2025 у справі №367/252/24, Велика Палата Верховного Суду (далі – ВП ВС) дійшла висновку:
Якщо ж позов пред’явлено в інтересах боржника, то позовна заява підлягає поверненню заявникові без відкриття провадження у справі, а якщо це встановлено після відкриття провадження у справі, то такий позов підлягає залишенню без розгляду. Ухвали суду першої інстанції, які перешкоджають подальшому провадженню у справі (зокрема, про повернення заяви позивачеві), після їх перегляду в апеляційному порядку є предметом касаційного оскарження незалежно від результату їх перегляду судом апеляційної інстанції.
За обставинами справи, під час виконання рішення суду про стягнення боргу з боржниці приватний виконавець виявив, що вона не має власного майна для погашення заборгованості.
Водночас, було встановлено, що під час перебування у шлюбі, подружжя набуло у власність земельну ділянку та житловий будинок, які були зареєстровані за чоловіком. Після настання строку повернення суми позики між подружжям було укладено шлюбний договір, за умовами якого набуте в період шлюбу майно є особистою власністю того з подружжя, за ким зареєстроване. Після розірвання шлюбу чоловік подарував земельну ділянку й житловий будинок дочці сторін.
На думку приватного виконавця, такі договори укладені боржником на шкоду кредитору з метою запобігання зверненню стягнення на майно, тобто є фраудаторними, що й стало підставою для подання позову про визнання правочинів недійсними та визначення частки боржниці у спільному майні
Суд першої інстанції повернув позовну заяву приватного виконавця в інтересах боржниці з тих підстав, що Закон України від 02.06.2016 №1404-VIII «Про виконавче провадження» не передбачає повноважень державного або приватного виконавця на звернення до суду з позовом в інтересах стягувача або боржника у виконавчому провадженні. Апеляційний суд задовольнив апеляційну скаргу приватного виконавця, ухвалу суду першої інстанції скасував, а справу направив для продовження розгляду до суду першої інстанції.
Переглядаючи судові рішення у справі, ВП ВС звернула увагу, що виконавець під час здійснення виконавчого провадження має не особистий, а виключно службовий інтерес, який полягає у виконанні покладених на нього державою посадових обов’язків і досягненні такого результату, за якого судове рішення буде виконаним.
Діяльність виконавця обумовлюється необхідністю підтримання принципів законності й верховенства права, а не інтересом конкретного учасника виконавчого провадження. Забезпечення найбільш сприятливої ситуації для досягнення виконання судового рішення відповідає не лише інтересам суспільства, яке, безумовно, зацікавлене в підтриманні правопорядку в державі, а й майновим чи немайновим інтересам стягувача у виконавчому провадженні.
Тому, виконавець вправі звернутися до суду з позовами про визначення частки боржника у спільному майні та про оспорення фраудаторного правочину саме в інтересах стягувача (а не боржника) у виконавчому провадженні
Водночас пред’явлення виконавцем позову в інтересах боржника має наслідком або повернення позовної заяви заявникові на підставі п. 4 ч. 4 ст. 185 Цивільного процесуального кодексу України (далі – ЦПК України), або (якщо провадження вже відкрите) залишення її без розгляду на підставі п. 2 ч. 1 ст. 257 ЦПК України.
Отже, суд першої інстанції зробив правильний висновок про повернення виконавцю поданої ним позовної заяви в інтересах боржниці.
У цьому контексті, дійшовши висновку про скасування постанови апеляційного суду та залишення в силі ухвали суду першої інстанції, ВП ВС підтвердила можливість перегляду в касаційному порядку ухвали суду першої інстанції про повернення позивачеві заяви, скасованої постановою апеляційного суду, з направленням справи для продовження розгляду до суду першої інстанції.
При цьому, ВП ВС наголосила, що ухвали суду першої інстанції, перелік яких міститься у п. 2 ч. 1 ст. 389 ЦПК України, після їх перегляду в апеляційному порядку є предметом касаційного оскарження незалежно від результату їх перегляду судом апеляційної інстанції
Джерело: ВС
Читайте більше:
ВС роз'яснив: повернення виконавчого документа не завжди знімає арешт з майна
Порядок виконання виконавчого провадження на тимчасово окупованих територіях
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
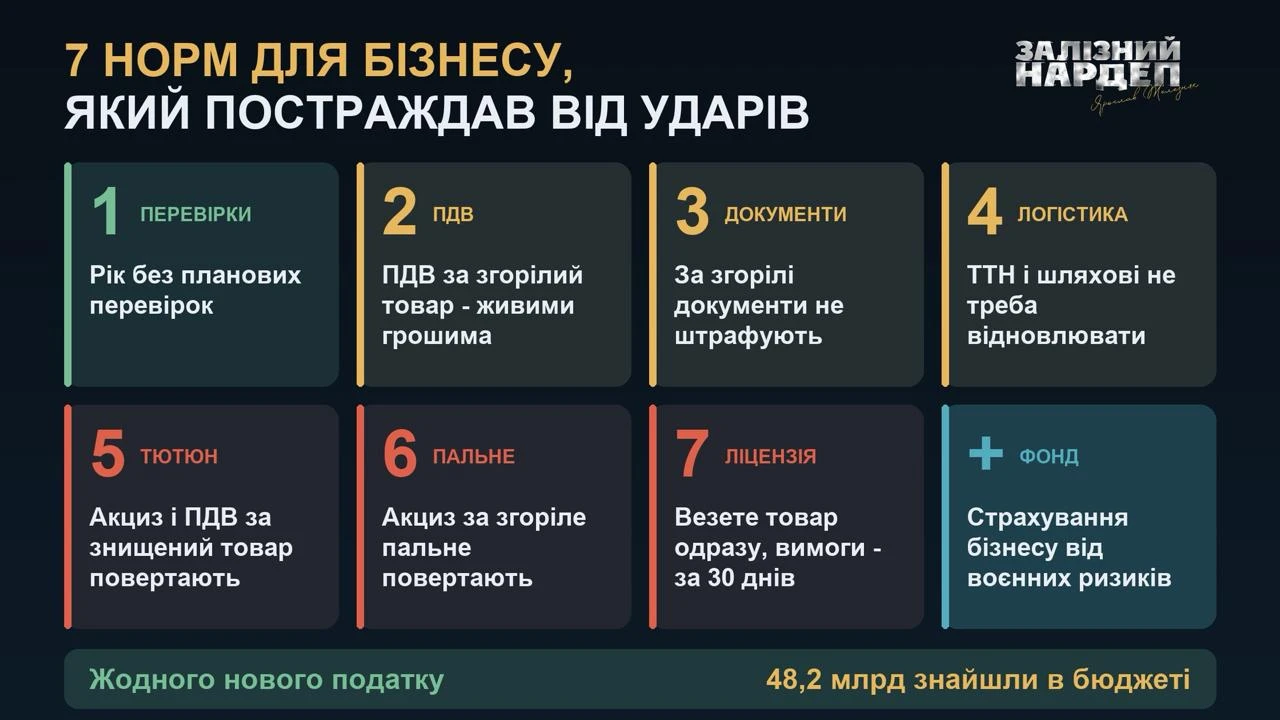
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
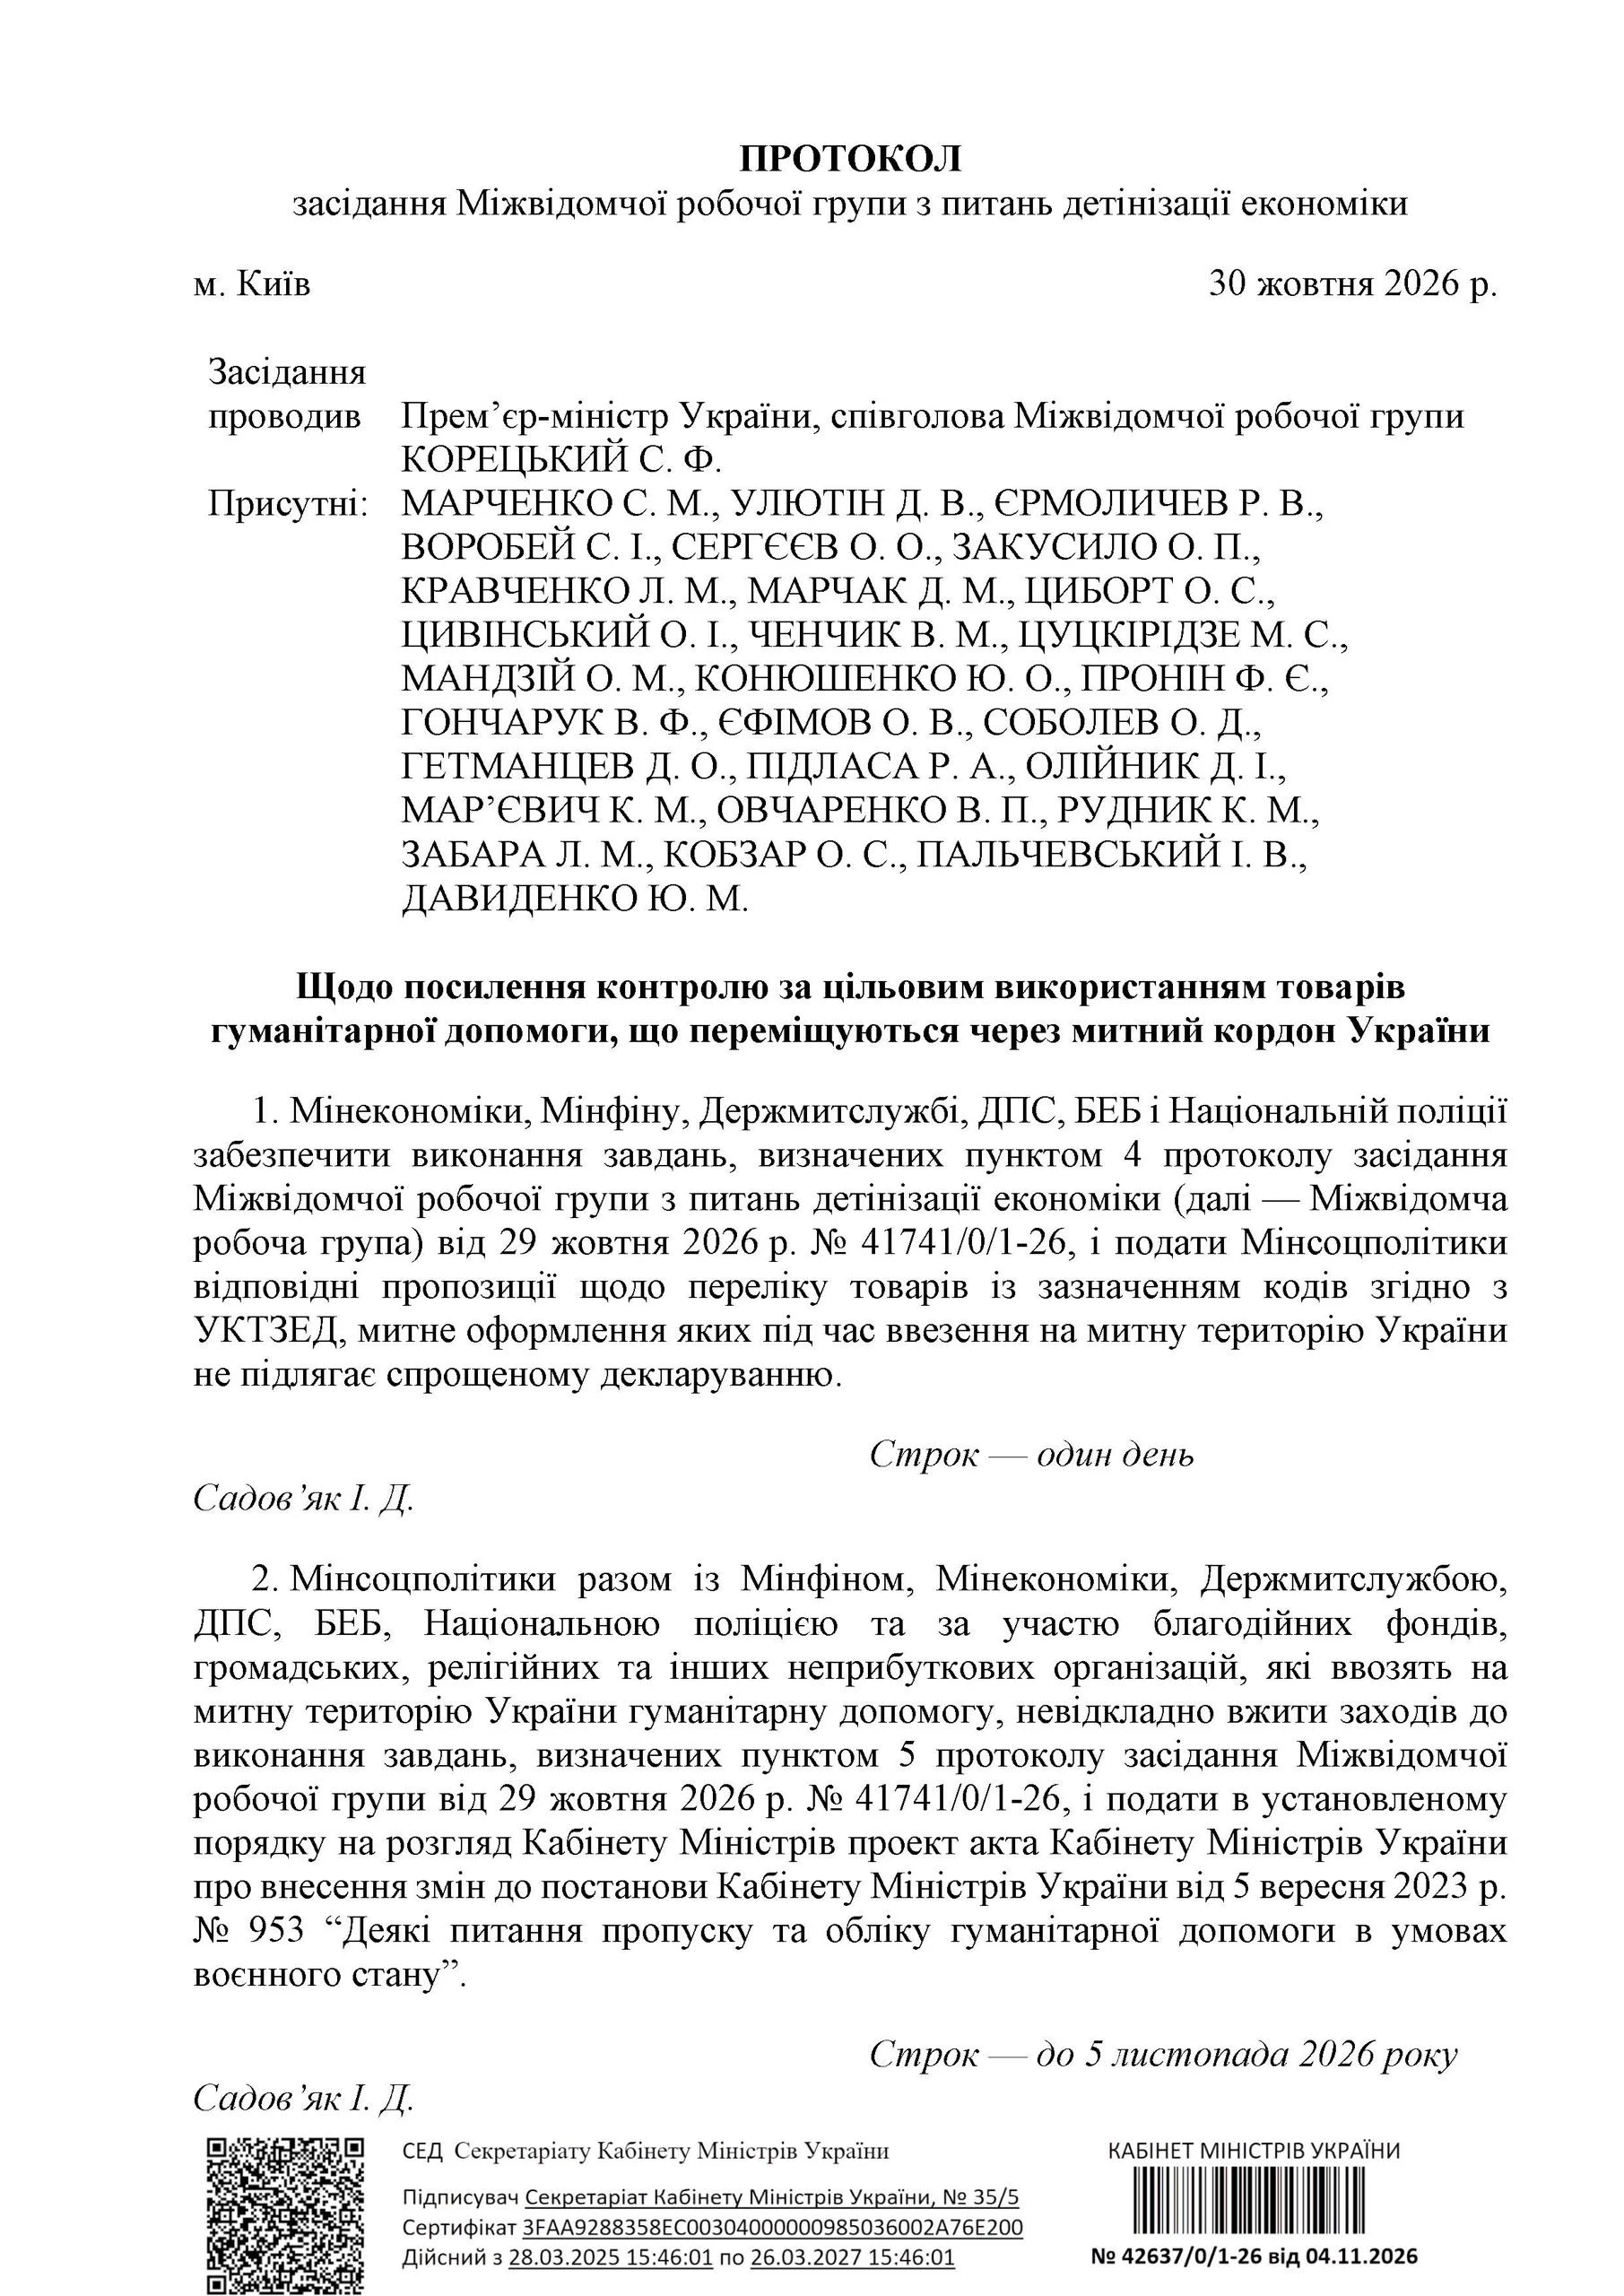
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
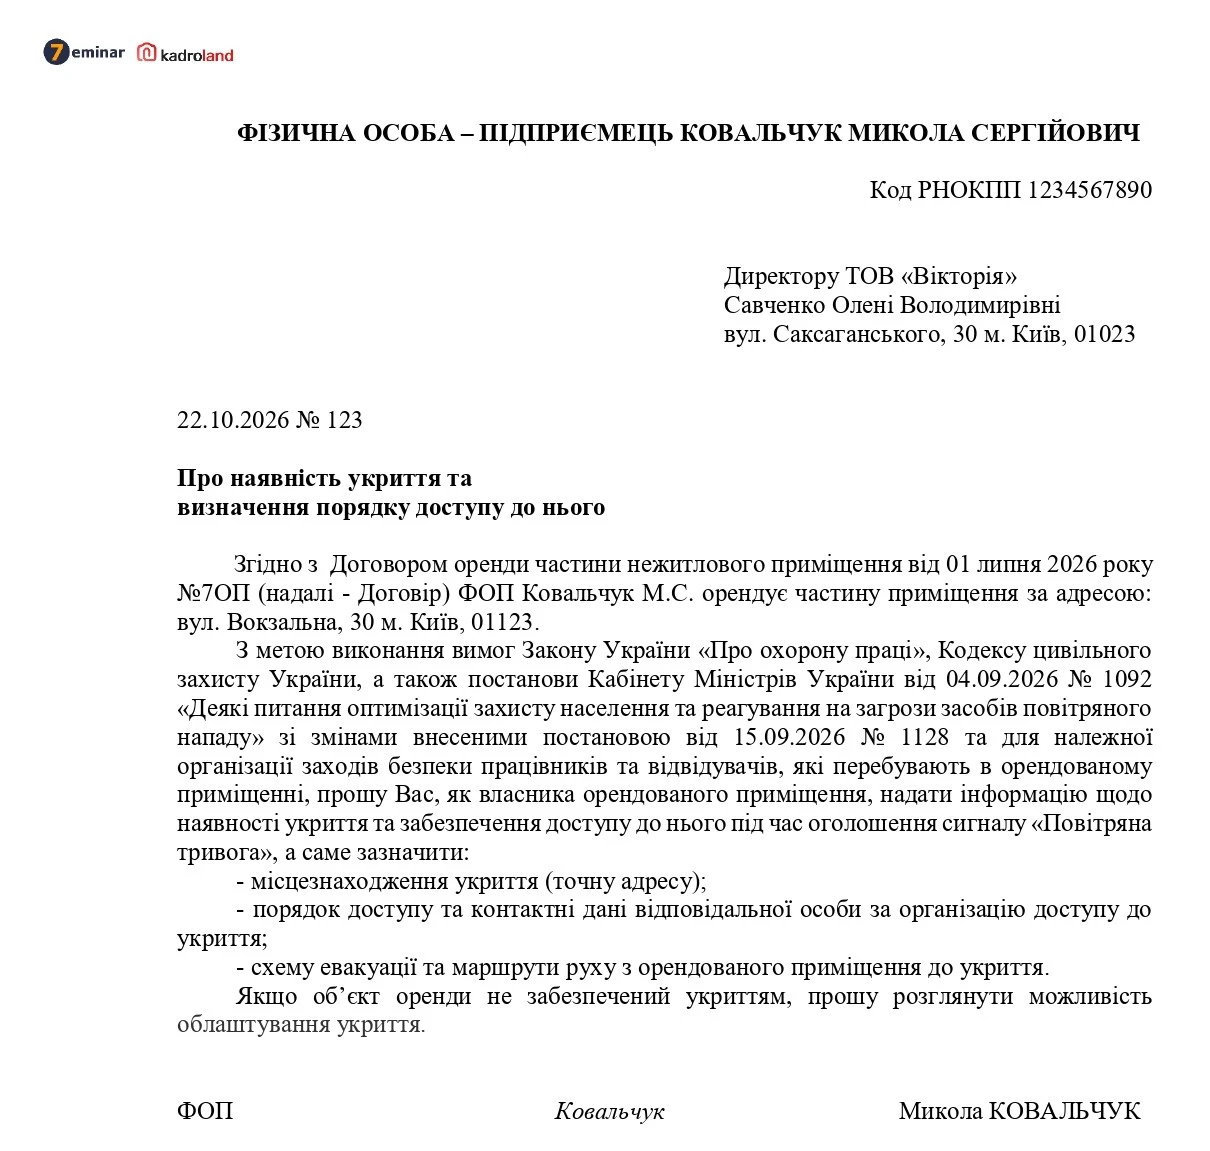
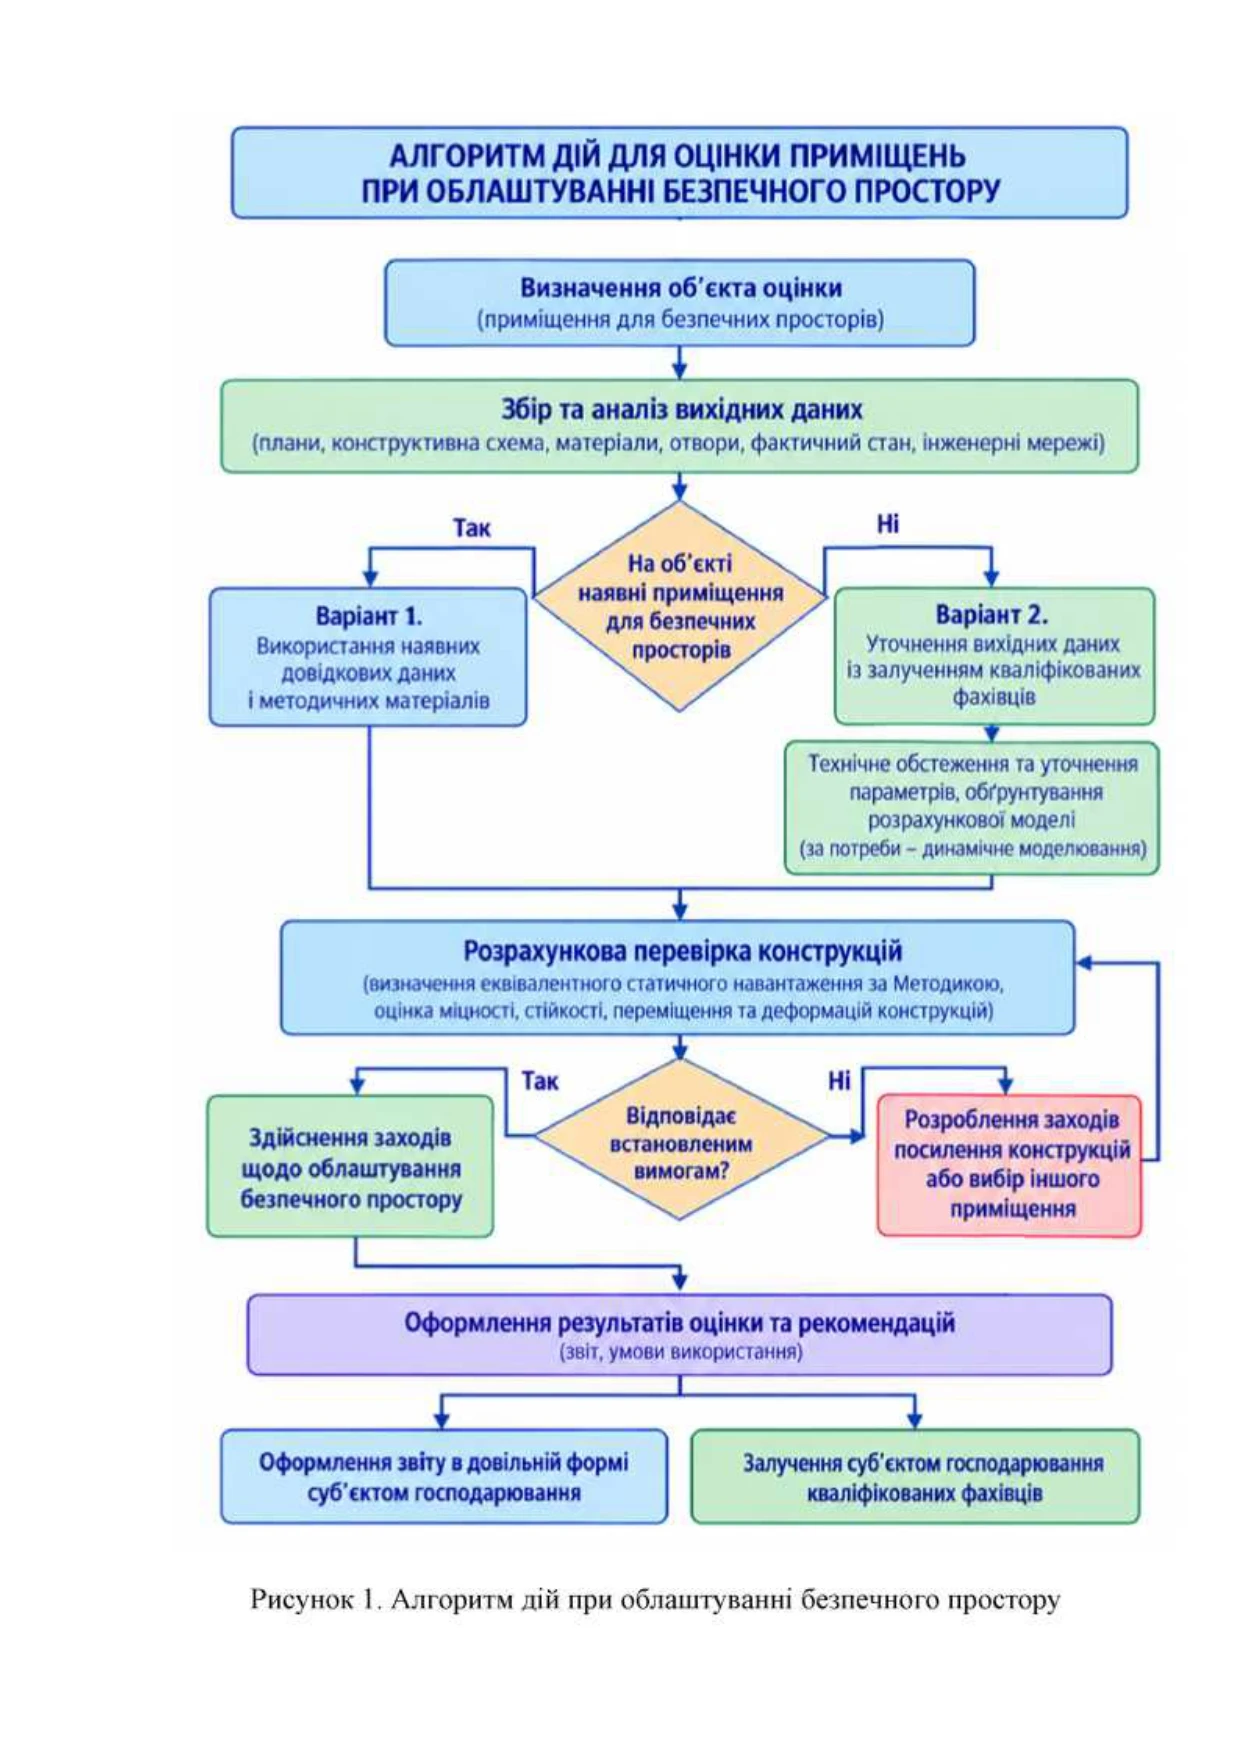
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку
31 жовтня для більшості військовозобов’язаних завершилась дія чинної відстрочки від мобілізації. Закінчення строку автоматично впливає на електронний військово-обліковий документ (Е-ВОД), і працівники повинні оновити дані у «Резерв ІD». Роботодавці, у свою чергу, зобов’язані внести зміни до списків персонального військового обліку протягом 5 днів