

🚨План комплексних перевірок оприлюднено!
Перевірте, чи є Ваше підприємство в списках перевірок на 2027 рік!
Працівник звільняється 31.03, але з 26 по 31 березня перебуває на лікарняному. Чи потрібно виплачувати лікарняні в цьому випадку, якщо статус «готовий до сплати» буде отриманий після звільнення?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Так, лікарняні потрібно виплатити, навіть якщо працівник вже звільнений.
Адже страховий випадок настав, ще коли працівник перебував в трудових відносинах, тобто він є застрахованою особою і має право на страхові виплати у зв'язку із тимчасовою непрацездатністю. Проте нарахований такий лікарняний буде вже у квітні, що не є помилкою.
Лікарняний лист вважається офіційно виданим тільки після набуття статусу «готовий до сплати» на порталі ПФУ. Відповідно до п. 3 розд. ІІ Порядку видачі (формування) листків непрацездатності в Електронному реєстрі листків непрацездатності, затвердженому наказом МОЗ від 17.06.2021 №1234, цей статус з'являється через сім днів після закриття лікарняного. Отже, у вашому випадку лікарняний стане «готовим до сплати» вже після звільнення працівника.
Згідно зі ст. 24 Закону України від 23.09.1999 №1105-XIV «Про загальнообов'язкове державне соціальне страхування», страхувальник має ухвалити рішення про призначення допомоги або відмову не пізніше 10 робочих днів з дня надходження лікарняного. Після цього бухгалтерія повинна нарахувати лікарняні та подати заяву-розрахунок до ПФУ протягом 5 робочих днів.
Таким чином, лікарняний стане готовим до сплати тільки після звільнення працівника. Відповідно нарахований він буде у квітні. Проте таке нарахування та виплата лікарняного після звільнення працівника не є порушенням вимоги про остаточний розрахунок.
Тому працівник має надати заяву про звільнення, а роботодавець видає відповідний наказ. Також в день звільнення роботодавець зобов’язаний видати працівникові копію наказу (розпорядження) про звільнення, письмове повідомлення про нараховані та виплачені йому суми (ст. 116 Кодексу законів про працю, далі – КЗпП) та провести з ним розрахунок у строки, визначені статтею 116 КЗпП. На вимогу працівника потрібно внести належні записи про звільнення до трудової книжки, що зберігається у працівника (ст. 47 КЗпП).
Отже, при звільненні потрібно здійснити остаточний розрахунок, а саме виплатити зарплату за відпрацьовані дні та компенсацію за невикористану відпустку. Однак лікарняні, які будуть нараховані після звільнення, не є частиною цього розрахунку.
Слід також врахувати, що після звільнення підприємство не є страхувальником і платником страхових внесків для працівника. Тому лікарняні, виплачені після звільнення, не є базою нарахування єдиного соціального внеску (далі – ЄСВ). Відповідно, такі суми не відображаються у додатку 1 звіту з ЄСВ, але мають бути показані у додатку 4ДФ із ознакою доходу 127.
Отже, ви зобов’язані виплатити лікарняні, оскільки страховий випадок настав ще під час трудових відносин, а працівник має право на страхові виплати. Нарахування та виплата лікарняних у квітні не є порушенням
Джерело: 7еminar
Читайте більше:
Заява-розрахунок лікарняних на порталі ПФУ
Розрахунок при звільненні: чекліст для бухгалтера
Приклади заповнення 4ДФ щомісячного Податкового розрахунку
Помилки в розрахунку лікарняних та декретних: алгоритм виправлення
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
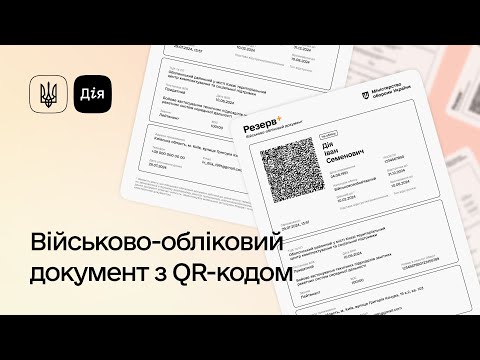
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?
На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?
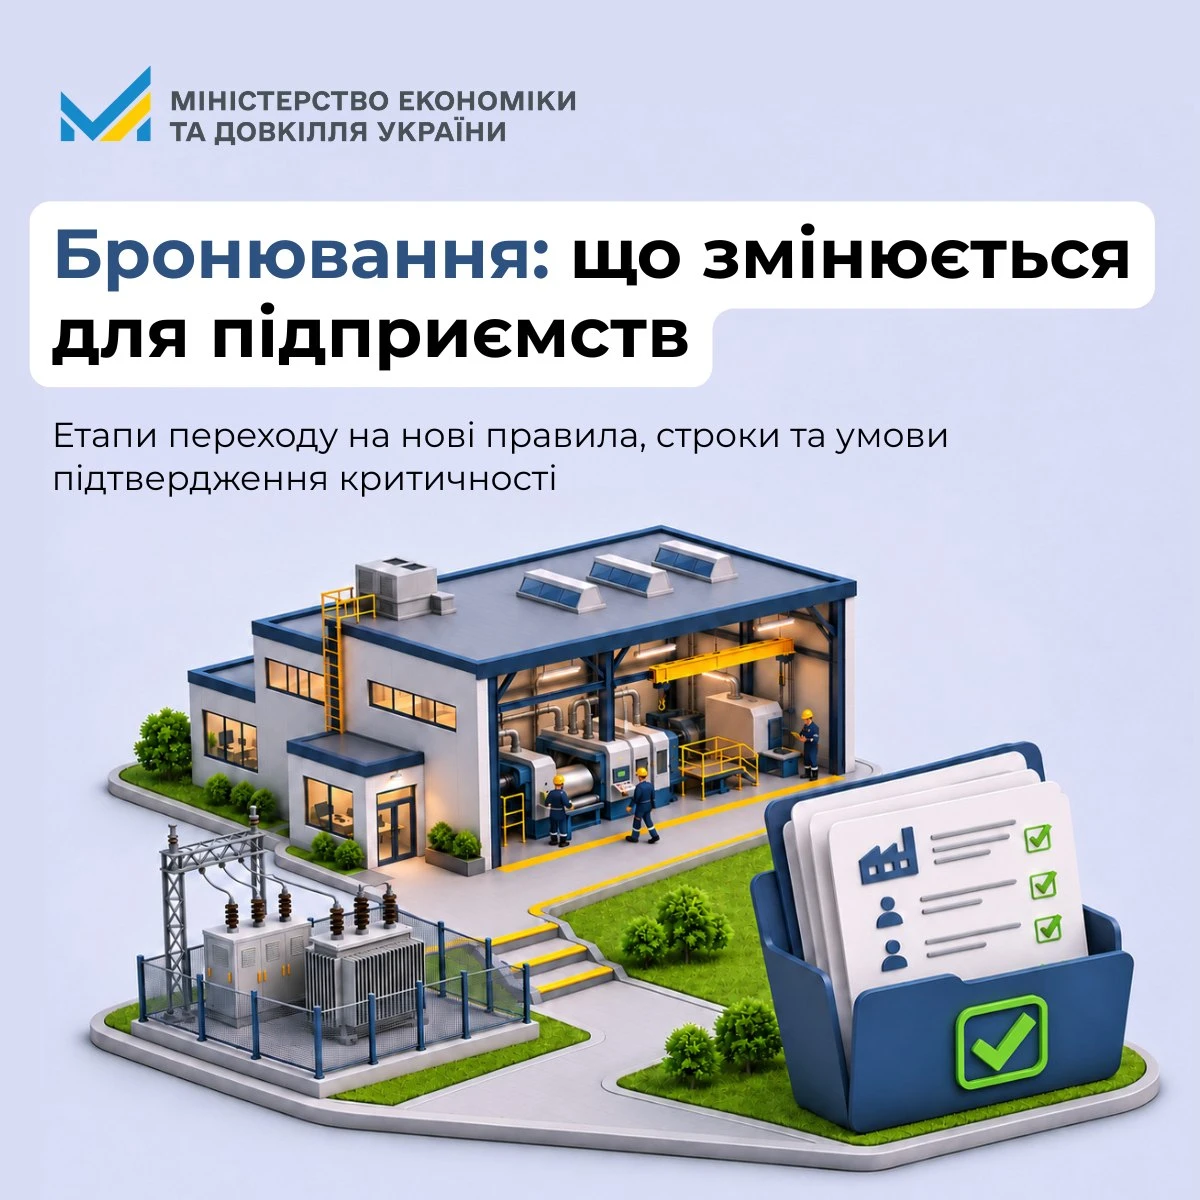
Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці
На платформі ІТ-студій Дія.Освіта запрацювала ШІ-менторка, інтегрована в уроки інформатики для учнів 1–11 класів. Вона допомагає розібратися зі складними завданнями, підказує алгоритми та навчає формулювати запити до штучного інтелекту, але не виконує роботу замість школяра
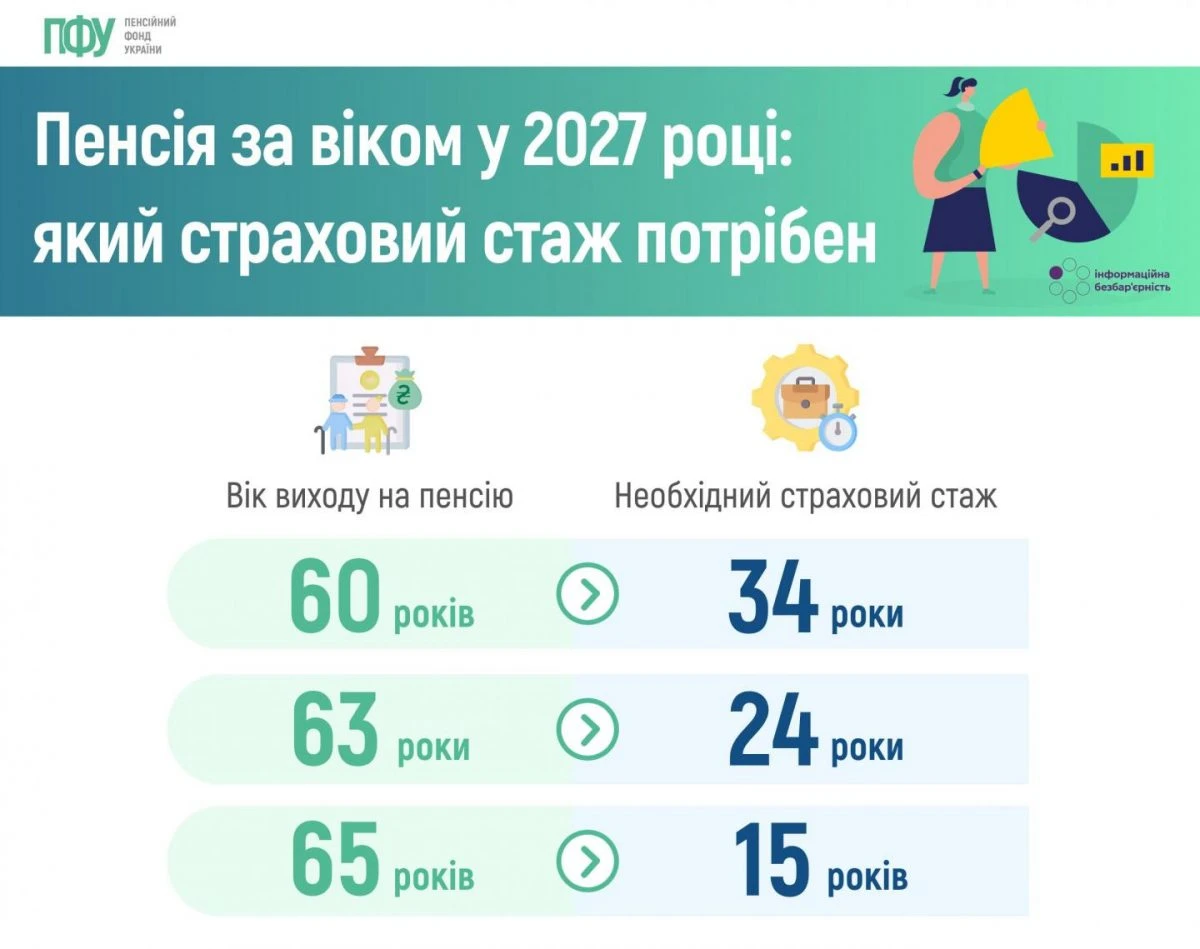
Пенсійний фонд у картці нагадав вимоги до страхового стажу для призначення пенсії за віком у 2027 році. Зокрема, для виходу на пенсію після досягнення 60 років потрібно буде мати не менше 34 років стажу. Для виходу на пенсію у 63 та 65 років потрібний менший стаж
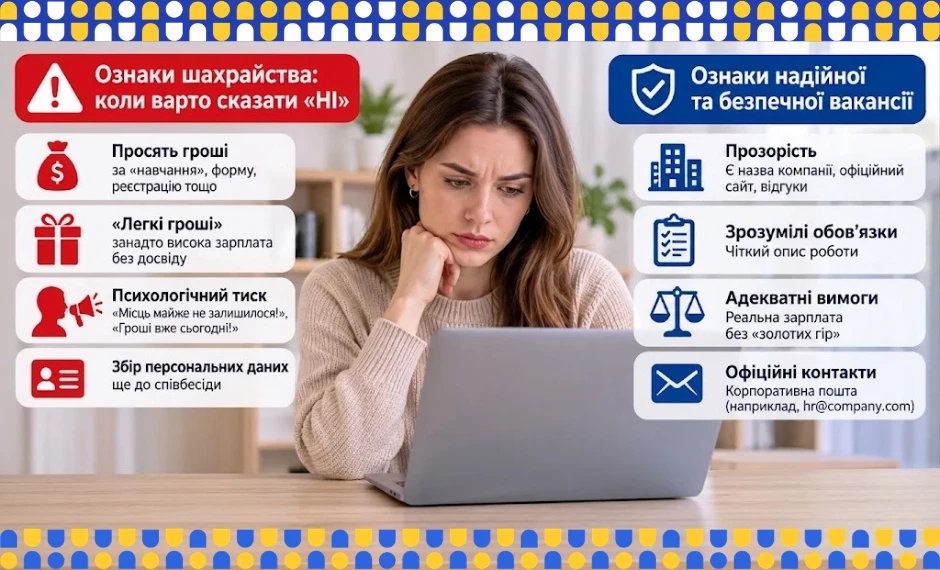
Під час пошуку роботи можна натрапити не лише на шахрайські вакансії, а й на пропозиції, пов’язані з ризиком примусової праці. Держпраці нагадує, які ознаки мають насторожити кандидата, як перевірити роботодавця та чому не варто платити за працевлаштування або передавати особисті дані до співбесіди
Уряд поповнив статутний капітал Фонду енергоефективності на 630 млн грн, що дасть змогу відновити прийом заявок на участь у програмах «Енергодім» та «ВідновиДІМ». Наразі Фонд очікує необхідних погоджень від ЄС і міжнародних партнерів. Втім, ОСББ вже можуть визначити потреби будинків і підготуватися до подання документів
Мінекономіки та представники Єврокомісії обговорили впровадження Нітратної директиви ЄС, яка передбачає захист поверхневих і підземних вод від забруднення нітратами із сільськогосподарських джерел. Законопроєкт №11486, який запроваджує європейські підходи до використання добрив і запобігання забрудненню вод, уже підтримано ВРУ у першому читанні
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки
Припинення юридичної особи – це не лише формальне рішення власників, а комплексна процедура з чіткими етапами, строками та обов’язками. Від правильності дій на кожному з них залежить відсутність претензій з боку кредиторів і контролюючих органів