☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
На період воєнного стану призупинялася подача звітів по таксономії фінансової звітності. Зараз відновлено строки подання звітності до Держстату, яку необхідно подати до 05.10.2025. Чи стосується цей строк подачі звітів у форматі XBRL до Центру збору фінансової звітності (ЦЗФЗ)? Чи можна поки не подавати звіти у форматі iXBRL? Який штраф передбачено за затримку подачі звітності до ЦЗФЗ?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь 🕵️:
Подання фінансової звітності у форматі XBRL до Центру збору фінансової звітності (ЦЗФЗ) регулюється окремими нормативними документами та не підпадає під ті ж строки, що фінансова звітність до Держстату.
Відповідно до Закону України від 03.03.2022 №2115-IX «Про захист інтересів суб'єктів подання звітності та інших документів у період дії воєнного стану або стану війни» (далі – Закон №2115) та інших нормативних актів, фінансова звітність у форматі XBRL має бути подана протягом трьох місяців після припинення чи скасування воєнного стану. Це визначено пунктом 4-2 частини 1 Закону №2115, який передбачає обов'язковість оприлюднення річної фінансової звітності у строки, визначені законодавством.
Однак, варто зазначити, що норми п. 13 ч. 1 Закону №2115, які регламентують подання звітності до органів статистики, не поширюються на звітність у форматі iXBRL. Це пояснюється тим, що така звітність подається до спеціального органу – Центру збору фінансової звітності (далі – ЦЗФЗ), а не безпосередньо виробникам офіційної статистики.
Проте, треба зазначити, що фінансова звітність складена за МСФЗ у форматі XBRL є складовою частиною регулярних звітів емітентів цінних паперів (в т.ч. акціонерних товариств) до НКЦПФР.
При цьому Рішенням НКЦПФР від 26.09.2025 № 28/21/2946/К03 визначені наступні правила подання регулярної інформації емітентів цінних паперів:
Отже, емітенти цінних паперів (в т.ч. акціонерні товариства), які подають регулярну інформацію в НКЦПФР, мають подати всі звіти у вказані вище строки. Нагадаємо, що у складі річної звітності емітента є і річна фінансова звітність, яка подається в форматі XBRL до Центру збору фінансової звітності.
Додатково див. повідомлення на сайті НКЦПФР.
Інші підприємства (не емітенти цінних паперів), які складають фінзвітність за МСФЗ, подають її до ЦЗФЗ протягом трьох місяців після завершення воєнного стану.
Що стосується штрафів за затримку подачі звітності у форматі XBRL, то вони передбачені за порушення порядку оприлюднення фінансової звітності на сайті підприємства, а не за її неподання до ЦЗФЗ.
Відповідно до статті 163-16 Кодексу України про адміністративні правопорушення, штраф за порушення порядку оприлюднення фінансової звітності становить:
👌 Сервіс «Особистий Консультант» – це письмові безлімітні швидкі відповіді (від 15 хвилин) на професійні питання. Отримайте доступ до сервісу, оформивши передплату у пакетах «Професіонал», «Преміум».
Джерело: 7еminar
Читайте більше:
Не всі подають квартальну фінансову звітність: аргументи для керівника та контрагентів
Проміжна фінзвітність (квартальна/піврічна/за 9 місяців): хто складає і на що звернути увагу
Щоквартальна звітність, ЄСВ-пільги, «підакцизна» зарплата. Зміни для бізнесу вже з жовтня 2025 року
Постанова КМУ №1328 змінила правила бронювання для підприємств оборонно-промислового комплексу. Базовий ліміт становить 95%, однак можливість бронювати понад цей показник, зокрема до 100%, збереглася – за окремим рішенням Міноборони та погодженням через Координаційний центр. Водночас працівники, безпосередньо залучені до виробничих процесів, підлягають обов’язковому бронюванню. Розповідаємо, які ризики та першочергові кроки варто врахувати підприємствам ОПК
Податківці роз’яснили, що суб’єкти господарювання можуть зберігати пальне виключно для власного споживання або промислової переробки у тарі об’ємом до 60 літрів без отримання ліцензії. У такому випадку повідомляти контролюючий орган не потрібно, а відсутність повідомлення не є підставою для застосування штрафів за зберігання пального без ліцензії

Отримали документ через Електронний кабінет і роздрукували його? Важливо знати: паперова роздруківка електронного документа не стає його оригіналом. Юридичну силу має електронний примірник з обов’язковими реквізитами та належним електронним підписом. Розглянемо, коли електронний документ вважається оригіналом, чи можуть існувати кілька оригіналів і в яких випадках електронна форма не допускається
Ми раніше проводили медогляди працівників, але списки до Держпраці не подавали. Протягом якого часу Держпраці може накласти штраф за таке порушення? Якщо ми цього року подамо списки належним чином у відповідні строки, для нас це спонукає перевірку Держпраці і накладання штрафу? До Держпраці потрібно подавати списки всіх працівників, чи тільки тих, які працюють зі шкідливими умовами праці?
ФОП прийняв працівника на основне місце роботи з повною ставкою, не поцікавившись його трудовою книжкою, а працівник своєю чергою не заперечував стосовно цього, хоча вже мав основне місце роботи. Це з'ясувалося лише через 3 місяці. Яка відповідальність чекає ФОПа за такі дії?
Після несвоєчасного подання об’єднаного звіту за І квартал 2026 року податківці складають на ФОП протоколи за ч. 1 ст. 163-4 КУпАП і передають матеріали до суду. На прикладах трьох судових рішень розглянемо, коли підприємцю призначають штраф, коли обмежуються усним зауваженням, а коли закривають провадження через закінчення строків притягнення до адміністративної відповідальності
ДПС роз’яснила порядок відображення виплат у зв’язку з тимчасовою втратою працездатності, які самозайнята особа отримує від Пенсійного фонду України. Такі суми відображаються за ознакою доходу «127»: у графах 3а та 3 зазначають нарахований і фактично виплачений дохід, у графах 4а, 4, 5а та 5 – відповідно нараховані й перераховані ПДФО та військовий збір
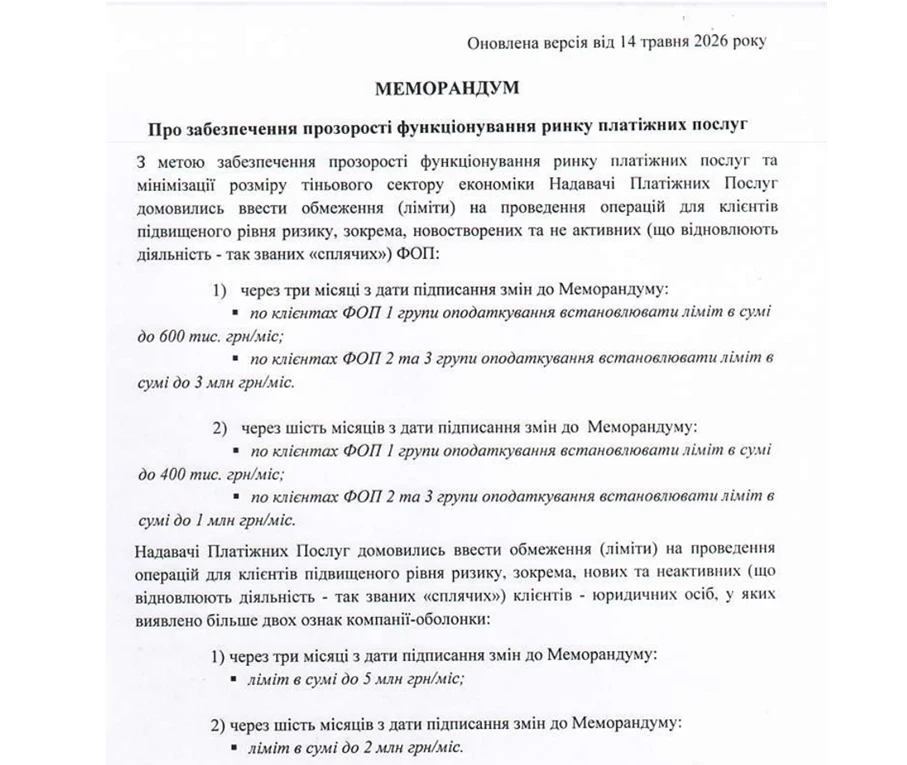
Банки посилюють єдність підходів до фінмоніторингу та контролю операцій клієнтів. Як зміняться ліміти на операції для бізнесу з 14 листопада, кого стосуватимуться оновлені підходи та на які операції підприємцям і компаніям варто звернути особливу увагу?
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Від початку роботи у вересні 2025 року Офіси податкових консультантів надали понад 226 тис. консультацій, з них 185,6 тис. – за січень–жовтень 2026 року. Майже 99% опитаних позитивно оцінили якість обслуговування, а мережа консультаційних пунктів наразі налічує 20 Офісів та 93 онлайн-пункти
ДПС роз’яснила, як оподатковувати орендну плату за нежитлове приміщення за жовтень 2026 року після зміни ставки ПДФО з 23 жовтня. Якщо орендодавцю – фізичній особі дохід нараховано 31 жовтня, орендар як податковий агент застосовує ставку 5% до всієї суми орендної плати, не розподіляючи її за днями користування приміщенням
ДПС роз’яснила порядок заповнення додатка 4ДФ до Розрахунку ЮО та додатка ФІЗ-4ДФ до Розрахунку ФОП/НПД щодо фізичних осіб, які через релігійні переконання відмовилися від РНОКПП. Якщо в ID-картці такої особи у відповідному полі проставлено слово «відмова», у звітності зазначають дев’ятизначний номер паспорта
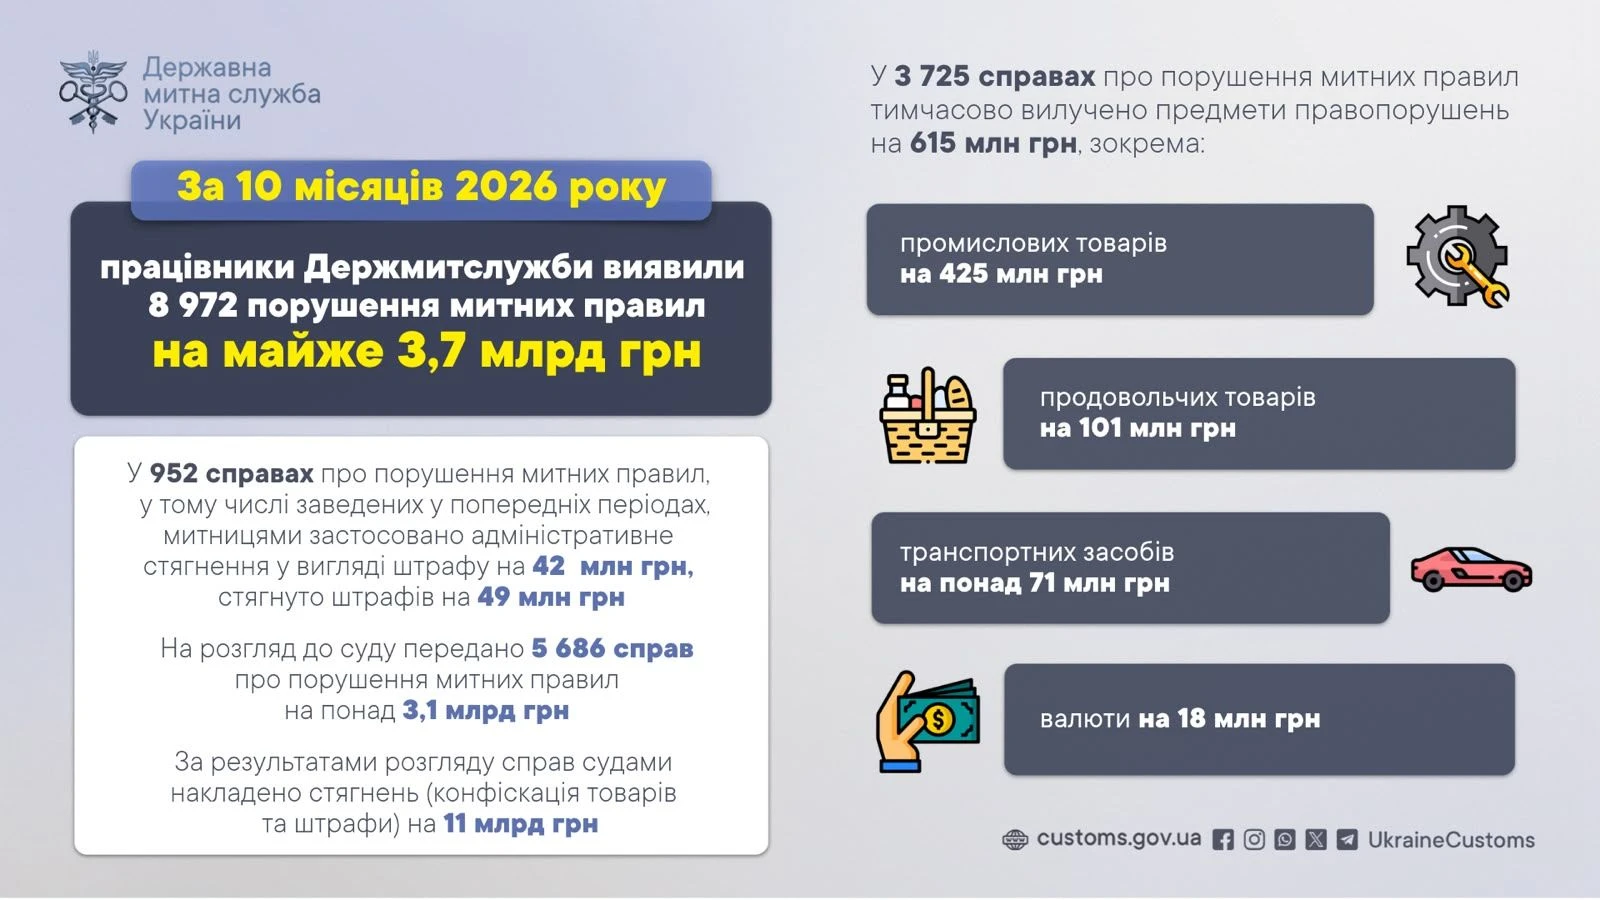
Кількість виявлених порушень митних правил збільшилася на 11% порівняно з аналогічним періодом минулого року. У 3725 справах тимчасово вилучено предмети правопорушень на 615 млн грн, а за результатами судового розгляду справ, зокрема заведених у попередні періоди, накладено стягнень на 11 млрд грн
ДПС роз’яснила, як оподатковується допомога по вагітності та пологах, отримана ФОП від Пенсійного фонду України, та чи може підприємець продовжувати роботу під час дії листка непрацездатності. Такі виплати не включаються до підприємницького доходу, не оподатковуються ПДФО та військовим збором, а здійснення господарської діяльності за умови дотримання вимог спрощеної системи не заборонено
Верховний Суд роз’яснив умови звільнення працівника за систематичне невиконання трудових обов’язків за пунктом 3 частини першої статті 40 КЗпП. Новий дисциплінарний проступок не обов’язково має бути таким самим, як попередній: достатньо чинного попереднього стягнення та нового доведеного винного порушення без поважних причин
ДПС роз’яснила, чи потрібно роботодавцю відображати в додатку 4ДФ або ФІЗ-4ДФ кошти, сплачені працівником ФОПу за послуги під час відрядження. Оскільки роботодавець лише компенсує працівнику витрати на відрядження, відображати таку оплату в зазначених додатках він не зобов’язаний
КГС ВС розглянув спір щодо оскарження рішення загальних зборів ТОВ, які уточнили дату звільнення директорки та визначили її статус до цієї дати, хоча окремого питання про відсторонення в порядку денному не було. Верховний Суд пояснив, що сама відмінність формулювань не свідчить про порушення: вирішальним є те, чи розглянули збори нове самостійне питання, яке спричинило окремі правові наслідки
ДПС роз’яснила, за якою ознакою доходу податковому агенту відображати в додатку 4ДФ до Розрахунку ЮО державну допомогу у вигляді мікрогранту на створення або розвиток бізнесу. Відповідно до Довідника ознак доходів фізичних осіб, державна допомога, яку ФОП отримує з бюджетів та фондів, відображається за ознакою доходу «157»
ДПС надала ІПК щодо сплати єдиного внеску фізичною особою – підприємцем третьої групи за період відпустки у зв’язку з вагітністю та пологами. Податківці зазначили, що відповідно до норм, які діяли до 1 жовтня 2025 року, ЄСВ із допомоги по вагітності та пологах сплачується за рахунок коштів державного бюджету, але не менше мінімального страхового внеску