


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Податкова служба надала роз'яснення для неприбуткових організацій, які втратили гуманітарну допомогу через військові дії. У разі знищення майна, його вартість слід відобразити в Додатку ГД до Звіту як розподілену гуманітарну допомогу, замінивши реквізити акта передачі на реквізити акта про знищення
Неприбуткова організація отримала гуманітарну допомогу від нерезидента у вигляді запчастин, що використовуються як сировина для виготовлення безпілотних літальних апаратів (дронів). Ця сировина була передана на умовах давальницької сировини товариству з обмеженою відповідальністю (ТОВ) для її переробки та виготовлення дронів. Після виготовлення дрони мали бути повернуті неприбутковій організації, а надалі безоплатно передані військовій частині.
У результаті ракетного удару було зруйновано виробничі потужності ТОВ, у тому числі знищено обладнання, виготовлену продукцію та сировину, що перебувала на переробці.
З боку неприбуткової організації постає питання щодо належного документального підтвердження та подальшого звітування за сировиною, яка є гуманітарною допомогою, перебувала на переробці на умовах давальницької сировини, і була знищена внаслідок ракетного удару. На момент знищення зазначена сировина, відповідно до вимог бухгалтерського обліку, обліковувалась на балансі неприбуткової організації.
Як відобразити у звітності неприбуткової організації факт втрати гуманітарного вантажу?
Податківці вказали, що правові, організаційні, соціальні засади отримання, надання, оформлення, розподілу і контролю за цільовим використанням гуманітарної допомоги визначаються в Законі України від 22.10.1999 №1192-XIV «Про гуманітарну допомогу» (далі – Закон №1192).
Вони проаналізували вимоги частини четвертої ст. 11 Закону №1192, п. 133.4 Податкового кодексу України, наказу Мінфіну від 17.06.2016 №553, та вказали на таке.
Для цілей податкового обліку:
Форма Звіту передбачає заповнення лише тих показників, які відображають особливості діяльності неприбуткової організації залежно від закону, що регулює діяльність відповідної неприбуткової організації.
Зокрема, такі доходи, як надходження у вигляді безповоротної фінансової допомоги, добровільних пожертвувань, милосердя тощо, у тому числі благодійної та гуманітарної допомоги, відображаються відповідно у рядках 1.6, 1.6.1, 1.6.2 ГД, 1.6.3 частини І Звіту.
Видатки (витрати) неприбуткової організації у вигляді безповоротної фінансової допомоги, добровільних пожертвувань, милосердя тощо, у тому числі, зокрема, благодійна допомога та гуманітарна допомога, відображаються відповідно у рядках 2.4, 2.4.1, 2.4.2 ГД, 2.4.3 частини І Звіту.
Інформація щодо операцій з гуманітарною допомогою відображається у додатку ГД до рядків 1.6.2 ГД, 2.4.2 ГД та 3.1 ГД Звіту (далі – додаток ГД до Звіту). Додаток ГД до Звіту подають неприбуткові організації, що є отримувачами та набувачами гуманітарної допомоги
Залишок нерозподіленої гуманітарної допомоги на початок звітного (податкового) року зазначається у відповідному розділі І додатка ГД до Звіту.
У разі отримання гуманітарної допомоги неприбуткова організація (отримувач чи набувач) таку гуманітарну допомогу відображає, зокрема:
Розділ IV «Гуманітарна допомога, використана не за цільовим призначенням, за звітний (податковий) рік» додатка ГД до Звіту заповнюється у разі розподілу гуманітарної допомоги не за цільовим призначенням, або у разі відсутності бухгалтерського обліку отримання та цільового використання гуманітарної допомоги із відображенням інформації у графах 2 – 7. Сумарне значення показників графи 7 розділу IV додатка ГД до Звіту переноситься у рядок 3.1 ГД частини ІІ Звіту
При цьому, форма Звіту передбачає визначення податкового зобов’язання з податку на прибуток підприємств неприбутковою організацією у частині ІІ Звіту за операціями нецільового використання активів, у тому числі гуманітарної допомоги, та не враховує форс-мажорні обставини, пов’язані зокрема зі знищенням майна під час воєнного стану на території України.
У разі необхідності, платник податків може подати разом з податковою декларацією, що передбачено п. 46.4 ПКУ, доповнення до такої декларації, які складені за довільною формою, що вважатиметься невід'ємною частиною податкової декларації. Таке доповнення подається з поясненням мотивів його подання. Платник податків, який подає звітність в електронній формі, подає таке доповнення в електронній формі.
Отже, отримувачам (набувачам) гуманітарної допомоги, які є неприбутковими організаціями, та втратили під час дії воєнного стану на території України майно у вигляді гуманітарної допомоги у зв’язку з ворожими обстрілами, і факт такої втрати підтверджено відповідними документами у законодавчо встановленому порядку, рекомендується:
відобразити такі втрати у розділі ІІІ «Розподілено гуманітарну допомогу за цільовим призначенням за звітний (податковий) рік» додатка ГД до Звіту із зазначенням у графі 9 замість дати та номеру акта передачі гуманітарної допомоги реквізитів відповідного акта про знищення гуманітарної допомоги, складеного на підставі підтверджуючих документів, з поданням пояснень та доповнень до такого Звіту, які складені за довільною формою, що вважатиметься невід’ємною частиною Звіту.
Джерело: Лист ДПС від 27.08.2025 №921/2/99-00-21-01-01-02
Читайте більше:
Підприємство знищене ракетою: перші кроки після обстрілу
Знищення майна через пряме влучання: як оформити втрати правильно
Прилетіло по бізнесу: як підтвердити неможливість виконання податкових обов’язків
Підприємство зруйноване або пошкоджене через обстріл: як оформити працівників
Орендований основний засіб знищено внаслідок прильоту: дії бухгалтера у 2026 році
Документи знищено внаслідок ракетного обстрілу: коли діють положення пп. 69.28 ПКУ
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Бухгалтери повідомляють про випадки неприйняття декларацій з ПДВ із причиною «Нецілісний пакет», хоча всі необхідні документи та позначки були сформовані належним чином. Частина платників після повторного подання отримала квитанції про прийняття, однак у деяких випадках друга квитанція надійшла вже після граничного строку. На цьому тлі виникає питання, чи можуть платникам нарахувати штраф за несвоєчасне подання звітності та як довести, що причиною затримки був технічний збій. Експерти радять зберігати квитанції, листування та офіційні повідомлення ДПС, які можуть підтвердити технічні проблеми
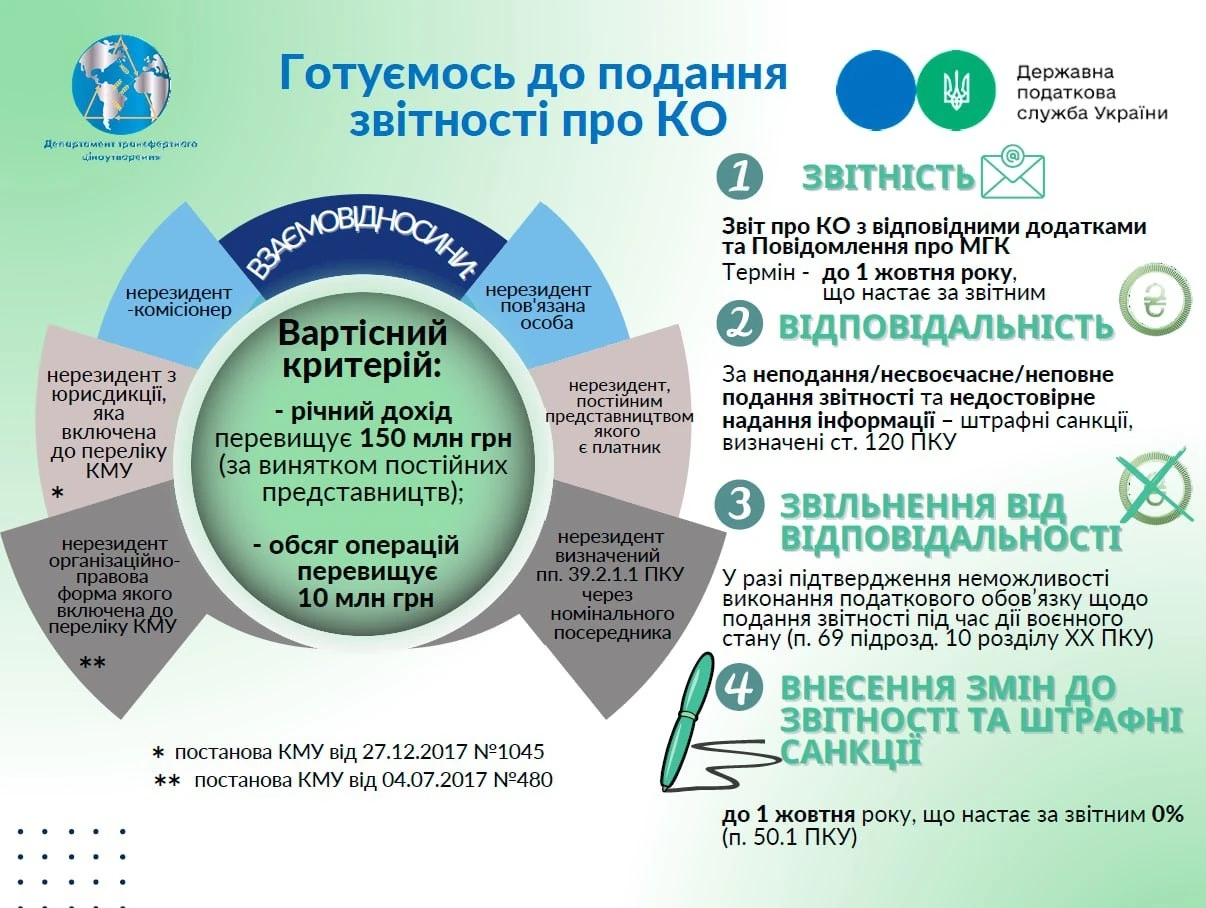
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року
Пенсійний фонд України може перевіряти доходи пенсіонерів під час призначення житлових субсидій, пільг на оплату комунальних послуг та окремих видів соціальної допомоги. Така перевірка не стосується призначення самої пенсії – інформація про доходи потрібна для визначення права людини на додаткову державну підтримку. ПФУ може запитувати відомості про доходи та підтвердні документи, зокрема й у пенсіонерів, які перебувають за кордоном та отримують там пенсію
Податковий статус українців, які тривалий час живуть за кордоном, визначається не лише кількістю днів перебування в Україні. Значення мають постійне житло, центр життєвих інтересів, сімейні та економічні зв’язки, а за наявності подвійного резидентства – положення відповідної міжнародної угоди. Під час вебінару експерти також звернули увагу на проблеми підтвердження зміни резидентства, виконання обов’язків щодо КІК та використання довідок і документів як доказів. Водночас Мінфін працює над оновленням законодавчих правил визначення податкового резидентства, зокрема обговорюється роль критерію 183 днів
Наше під-во хоче підписати Договір з новим клієнтом. Перевіряємо його через opendatabot. «Компанія знаходиться в «чорному» списку АМКУ з 27.03.2026». Що це означає? Які наслідки для нас, якщо ми будемо працювати з таким клієнтом? Наскільки небезпечно?
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
ДПС роз’яснила порядок застосування штрафних санкцій у разі виявлення під час камеральної перевірки заниження податкового зобов’язання з єдиного податку ФОП – платником єдиного податку третьої групи. Штраф застосовується відповідно до пунктів 123.1–123.3 Податкового кодексу України, у тому числі якщо суму єдиного податку платник фактично сплатив у повному обсязі

Розбираємо правила складання загального графіка та окремого графіка «чорнобильських» відпусток для подання до ПФУ. Розповідаємо, кого включати, які дані зазначити та чому графік «чорнобильських» відпусток на 2027 рік потрібно подати до ПФУ не пізніше 30 жовтня 2026 року

Пенсійний фонд України підготував проєкт постанови «Про затвердження Порядку призначення та здійснення страхових виплат деяким категоріям застрахованих осіб». Документ спрямований на те, щоб гарантувати отримання законних виплат тим громадянам, які не можуть реалізувати своє право через звичайних роботодавців у зв'язку з війною, ліквідацією підприємств чи іншими форс-мажорними обставинами
Застосунок «Резерв+» дає змогу швидко перевірити, чи перебуваєте на військовому обліку. Якщо після авторизації в застосунку сформувався військово-обліковий документ, це означає, що відповідна інформація є в реєстрі «Оберіг». Водночас наявність документа не гарантує, що всі відомості в ньому актуальні та без помилок. Тому після формування документа варто перевірити зазначені дані та за потреби виправити неточності
Роботодавці, в холодний період року, зобов'язані забезпечувати умови для обігріву працівників, надавати спеціальні перерви для відпочинку та забезпечувати засоби індивідуального захисту. Додатково, слід проводити попередні та періодичні медичні огляди працівників, які працюють у несприятливих умовах. Такі заходи дозволяють уникати професійних захворювань та забезпечувати безпечні умови праці
ДПС повідомила, що основна сума поворотної фінансової допомоги, наданої фізичній особі або фізичній особі – підприємцю, відображається у додатку 4ДФ за ознакою доходу «197». У разі повернення такої допомоги застосовується ознака доходу «153»
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Підприємство, яке з 1 жовтня 2026 року переходить із загальної системи оподаткування на єдиний податок 3 групи, має правильно визначити останній звітний період з податку на прибуток. Податкова декларація з податку на прибуток подається за звітний період, що передує кварталу переходу на спрощену систему оподаткування (тобто за 9 місяців 2026 року) протягом 40 днів після закінчення цього періоду. Із моменту переходу на єдиний податок підприємство звільняється від нарахування та сплати податку на прибуток
ДПС роз’яснила, як підтвердити дату отримання покупцем розрахунку коригування до податкової накладної, що передбачає зменшення суми компенсації. ПКУ не встановлює окремого документа чи універсального механізму фіксації такої дати, тому самі дані комерційної програми, зокрема Medoc, не визначені як беззаперечний доказ. Водночас під час обміну через сервіс SWinED ДПС фіксує факт отримання розрахунку коригування покупцем, а платник може подавати й інші документи та відомості на підтвердження дати отримання
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування