


Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Платники єдиного податку третьої групи зобов'язані здійснювати розрахунки за товари, роботи або послуги виключно у грошовій формі — готівковій або безготівковій, включаючи електронні гроші. Бартерні операції для них заборонені, відповідно до вимог ПКУ
Податківці інформують, що платники єдиного податку третьої групи повинні здійснювати розрахунки за відвантажені товари (виконані роботи, надані послуги) виключно в грошовій формі – готівковій або безготівковій (у тому числі з використанням електронних грошей). Така вимога встановлена п. 291.6 Податкового кодексу України (далі – ПКУ)
Бартерна (товарообмінна) операція – це господарська операція, яка передбачає проведення розрахунків за товари (роботи, послуги) у негрошовій формі в рамках одного договору (п.п. 14.1.10 ПКУ).
Джерело: ДПС
Матеріали на тему:
Які платники єдиного податку можуть бути платниками ПДВ
16 червня – граничний термін подання заяви для переходу на спрощену систему оподаткування
Зміна системи оподаткування протягом року: що потрібно знати юридичним особам
Стаття пояснює, хто з платників податків зобов’язаний подавати повідомлення про участь у міжнародній групі компаній (МГК), коли саме це потрібно робити та які умови мають бути виконані. Розглянуто строки подання, порядок заповнення форми, особливості електронної подачі та відповідальність за порушення. Матеріал буде корисним бухгалтерам і юристам компаній, які входять до міжнародних бізнес-груп
Покупцем був оплачений товар, оформлене відвантаження і відправлено «Новою поштою», вночі внаслідок ракетного обстрілу товар було знищено в депо «Нової пошти». «Нова пошта» компенсує вартість страхування товару. Чи включається ця сума компенсації в оподатковуваний дохід ФОП 2 групи на єдиному податку?
Український бізнес запрошують оцінити можливе підвищення ставки ПДВ на 1% у зв’язку із запуском програми страхування воєнних ризиків. Йдеться про механізм First Loss, у межах якого підприємства зможуть претендувати на державну компенсацію до $10 млн для відновлення критично важливих активів. СУП збирає думки підприємців, щоб сформувати консолідовану позицію бізнесу щодо запропонованої моделі фінансування та її впливу на компанії
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального
У 2026 році подарунковий сертифікат вартістю до 2 161,75 грн можна отримати без ПДФО та військового збору. Якщо подарунок дорожчий, оподатковується лише сума перевищення, причому податки утримує компанія, яка надала сертифікат
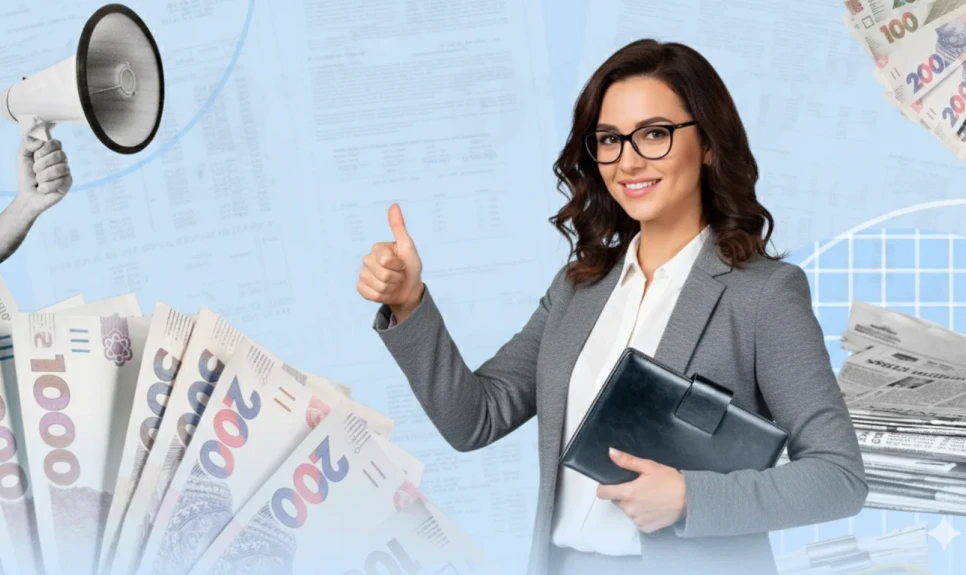
Мінфін оновив Порядок застосування Загального стандарту звітності (CRS), розширивши його на цифрові фінансові продукти. Зміни, затверджені наказом від 15.06.2026 №316, набирають чинності з 1 липня 2026 року та передбачають оновлення правил належної перевірки, звітності та обміну інформацією про фінансові рахунки. Новий підхід, відомий як CRS 2.0, враховує розвиток електронних грошей, цифрових валют центральних банків і віртуальних активів
Як провести інвентаризацію, якщо МВО на лікарняному, підприємство не працює або активи на окупованій території? Розбираємо відповідальність за нестачі, оформлення документів, оприбуткування надлишків та інші практичні ситуації
При заповненні в статистику звіту 1-ПВ в рядку 1040 рекомендують не враховувати кількість мобілізованих працівників, а для рядка 091 Об'єднаної звітності рекомендують включати (при поданні звітності є попередження, що в рядку 091 «Середньооблікова кількість штатних працівників за звітний період» перевищує дані в рядку 092). Чи повинні рядки 1040 та 091 співпадати? Чи потрібно включати мобілізованих у рядок 1040 та 091?
Працівник-іноземець, який працевлаштований на підставі дозволу та посвідки на тимчасове проживання в Україні. Чи має право такий працівник скористатися довготривалою відпусткою без збереження заробітної плати, орієнтовно на 2 місяці? Чи можна такого працівника переводити за його згодою на неповну ставку (0,25)? Які є ризики для працівника-іноземця? Які є ризики для компанії?
Військовий облік гіг-спеціалістів у Дія Сіті має свої особливості, адже гіг-контракт не є трудовим договором. Чи потрібно резиденту Дія Сіті вимагати військово-обліковий документ, включати гіг-спеціаліста до списків військового обліку та подавати відомості до ПФУ? І головне – чи можна забронювати гіг-спеціаліста у 2026 році та що робити, якщо на нього надійшло розпорядження від ТЦК та СП? Розбираємо всі ключові правила, обов’язки та ризики для резидента Дія Сіті
Неприбуткова організація, яка виплачує дохід на користь нерезидента, повинна утримати та сплатити до бюджету податок з доходів нерезидента. Разом зі Звітом про використання доходів вона подає Декларацію з податку на прибуток із заповненими рядком 23 ПН та додатком ПН; інші показники Декларації та додатки не заповнюються і не подаються
Безоплатна передача товарів або основних засобів органу місцевого самоврядування не вважається операцією з постачання для цілей оподаткування ПДВ, тому податкові зобов’язання не нараховуються. Якщо майно придбали без ПДВ і податковий кредит не формували, зобов’язання за п. 198.5 ПКУ також не виникають
Мін’юст пояснив, як змінити відомості про керівника в ЄДР, якщо він фактично втратив зв’язок із роботодавцем. Підставою може бути рішення суду про припинення трудових відносин, після чого в ЄДР можна зазначити статус «Керівник відсутній»
У ПЗ «ПРРО ДПС» на Android, iOS та Windows можна імпортувати дані довідника «Номенклатура» з «ПРРО Каса» за допомогою файлу у форматі .csv. Під час імпорту можна обрати один із 2 режимів: замінити наявні записи імпортованими або доповнити ними чинний довідник
ДПС роз’яснила, за якою ознакою доходу в додатку 4ДФ до Розрахунку ЮО відображається виплата учаснику-нерезиденту у зв’язку зі зменшенням статутного капіталу, викупом корпоративних прав або виходом зі складу товариства. Якщо така виплата призводить до зменшення нерозподіленого прибутку юридичної особи, її відображають за ознакою доходу «109» як дивіденди, крім дивідендів, що не змінюють пропорцій (часток) участі
Жовтень 2026 року принесе низку важливих змін для бухгалтерів, кадровиків та бізнесу. Зібрали для вас головні новації місяця: оновлення законодавства, важливі строки, зміни у військовому обліку, звітності, податках та інші події, які потрібно врахувати у роботі. Перевірте, що зміниться вже з 1 жовтня та які дії не можна пропустити