

Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Суб’єкти господарювання, які здійснюють розрахунки через РРО або ПРРО та виконують функції податкового агента зі справляння туристичного збору, повинні проводити розрахункові операції на повну суму послуги з урахуванням такого збору. Водночас туристичний збір не є окремим товаром чи послугою, тому його некоректно включати до вартості проживання або відображати у рядках, призначених для ПДВ чи акцизного податку. ДПС рекомендує зазначати суму туристичного збору в фіскальному чеку окремою позицією без застосування до неї ПДВ
Чи необхідно СГ, що здійснює розрахунки через РРО та/або ПРРО, відображати в касовому чеку суму сплаченого туристичного збору?
Суб’єкти господарювання, які здійснюють розрахункові операції в готівковій та/або в безготівковій формі (із застосуванням електронних платіжних засобів, платіжних чеків, жетонів тощо) при продажу товарів (наданні послуг) у сфері торгівлі, громадського харчування та послуг, а також операції з приймання готівки для виконання платіжної операції, зокрема, зобов’язані:
Це правило поширюється і на випадки, коли до вартості послуги входить туристичний збір. Покупець має отримати розрахунковий документ встановленої форми, у паперовому або електронному вигляді, включаючи можливість ідентифікації чека за QR-кодом.
Враховуючи викладене, при здійсненні розрахунку за надання туристичної послуги слід проводити розрахунок на повну суму вартості послуги, до якої входить і туристичний збір
Водночас, в програмному забезпеченні «ПРРО ДПС», яке надається Державною податковою службою на безоплатній основі, на даний час не реалізована функція програмування туристичного збору. При цьому, інші виробники (комерційні) програмних забезпечень можуть забезпечувати таку функцію.
Яким чином СГ, які здійснюють розрахунки через РРО та / або ПРРО під час здійснення ними функцій податкового агента зі справляння туристичного збору, повинні відображати в фіскальному чеку суму сплаченого збору?
Туристичний збір не є товаром чи послугою, а тому включення інформації про нього до назви послуги з тимчасового розміщення особи у місцях проживання (ночівлі) та / або відображення у рядках визначених для податку на додану вартість (рядок 21) та акцизного податку є некоректним.
Також, для цілей застосування Закону №265, некоректним є включення туристичного збору до складу вартості послуг з тимчасового розміщення особи у місцях проживання (ночівлі), оскільки для платників ПДВ сума утриманого ними відповідно до ПКУ туристичного збору у складі послуги, у фіскальних чеках збільшуватиметься на розмір відповідної ставки податку на додану вартість.
Враховуючи викладене вище, ДПС рекомендує платникам податків під час здійснення ними функцій податкового агента зі справляння туристичного збору проводити такі операції шляхом відображення їх окремою позицією в фіскальному чеку (шляхом окремого заповнення рядка 11), на яку не мають поширюватись вимоги щодо обчислення та відображення податку на додану вартість. Водночас, відображення інформації про туристичний збір у текстових полях для коментарів фіскального чека не є належним виконанням вимог Закону №265
Джерело: ДПС, ЗІР, категорія 109.10
Статті на тему:
Касові документи: як заповнити (зі зразками)
Робота з РРО: початок та кінець зміни
Як зареєструвати ПРРО у Електронному кабінеті
Нові реквізити нової форми фіскального чека: яким має бути ідеальний чек з 1 березня
ТОП-5 найпідступніших помилок РРО / ПРРО
Подання Заяви за ф. №20-ОПП: хто і коли подає, що включається, штрафи за неподання
Оновлена форма №20 - ОПП: що змінилося і кого це торкнеться
Шаблони та зразки документів:
Оплата надурочних робіт має чіткі законодавчі правила, яких роботодавець зобов’язаний дотримуватися. Розмір виплат залежить від системи оплати праці та режиму обліку робочого часу. При цьому всі надурочні години оплачуються у підвищеному розмірі, а заміна грошової компенсації відгулом заборонена
У статті розбираємо, як правильно коригувати зарплату, якщо працівник був на лікарняному, а табель обліку робочого часу вже «закритий». Експерт пояснив: коли потрібно робити коригуючий табель і як його оформити; як сторнувати зайво нараховану зарплату та нарахувати лікарняні; нюанси відображення сторнованої зарплати у звітності: додатки 4ДФ та 1; приклади розрахунків і покрокова інструкція для бухгалтерів
Закриття зарплатного місяця охоплює не лише розрахунок зарплати, а й перевірку кадрових документів, податків, ЄСВ, утримань і звітних показників. Пропонуємо вашій увазі чекліст із 15 пунктів, який допоможе знайти розбіжності до виплати коштів і подання Податкового розрахунку з ЄСВ, податку на доходи та військового збору
Військовозобов'язаний на внутрішнє звіряння не надає актуальний Резерв+. Які дії відповідальної особи та які наслідки для відповідальної особи та директора?
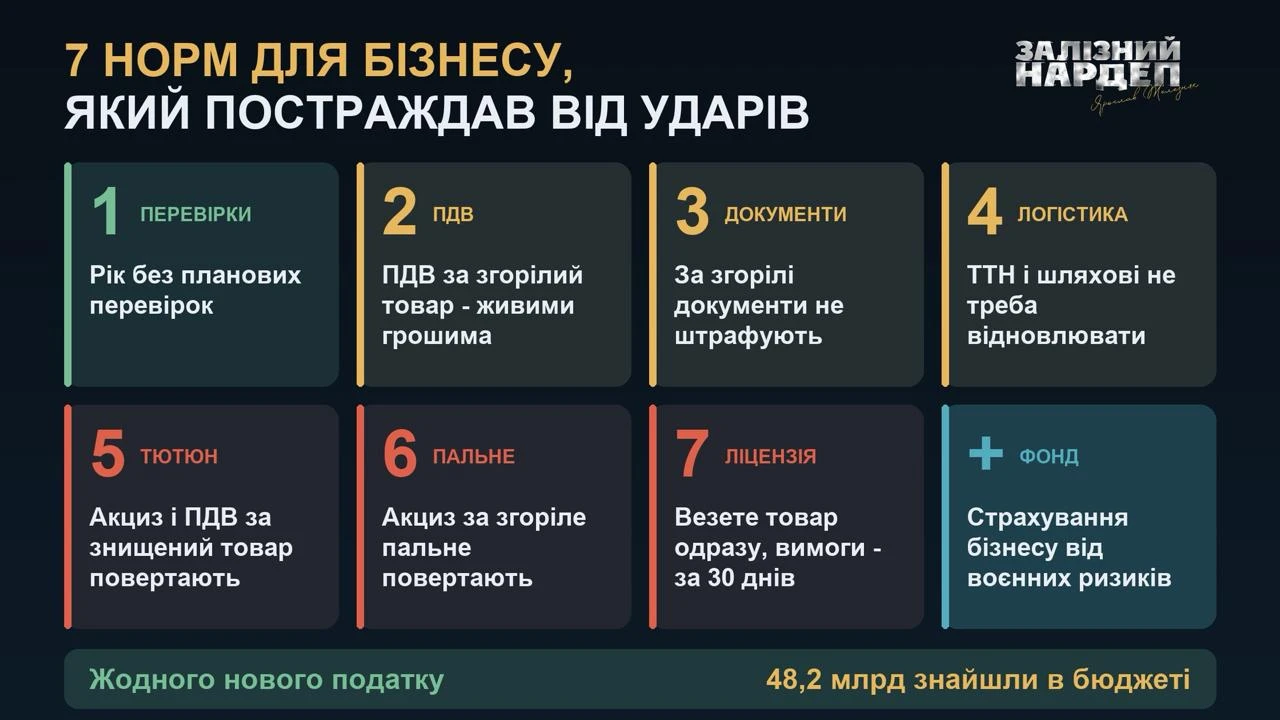
Нардеп Ярослав Железняк із командою готує законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
У ВРУ зареєстрували законопроєкт №16158, який передбачає спеціальні правила підтвердження показників податкової звітності для платників податків і податкових агентів, які постраждали від обстрілів та втратили первинні документи. Пропонується дозволити зберігати задекларовані витрати, податковий кредит з ПДВ та інші показники без відповідних документів, а також запровадити мораторій на документальні перевірки за визначені податкові періоди. Водночас платники, які безпідставно скористаються спеціальними правилами, нестимуть відповідальність
Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Під час відновлення або переобладнання орендованої інфраструктури орендар може тимчасово демонтувати, перенести та повторно змонтувати власне обладнання, а орендодавець – компенсувати витрати на ці роботи. Розглянемо також умови формування податкового кредиту та застосування п. 198.5 ПКУ
Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год
Здійснюємо оплату за послуги із надання доступу до сервісу Cloudflare 2500 доларів США з корпоративної картки. Чи підлягає оподаткуванню така оплата, якщо провайдер є резидентом і у випадку якщо є нерезидентом? Як правильно провести по обліку та необхідні документи?
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Як скласти номенклатуру справ структурного підрозділу на 2027 рік: визначити структуру, нумерацію розділів та індекси справ, хто відповідає за підготовку документа і до якого строку його потрібно оформити. Розбираємо правила формулювання заголовків, строки зберігання документів та наводимо зразок номенклатури справ відділу діловодства
ДПС роз’яснила, що сума поворотної фінансової допомоги, яку фізична особа – резидент України отримує назад у тому самому розмірі, не включається до її загального місячного (річного) оподатковуваного доходу. Водночас якщо особа зобов’язана подавати декларацію про майновий стан і доходи з інших підстав, слід враховувати вимоги п. 179.2 ПКУ щодо зазначення в ній відповідних доходів
За даними БЕБ, у 2024–2025 роках мережа магазинів м’ясної продукції використовувала 130 підконтрольних ФОП для штучного розподілу доходів і зменшення податкових зобов’язань. Завдані державі збитки на суму понад 23,5 млн грн відшкодовано в повному обсязі, а матеріали кримінального провадження скеровано до суду з клопотанням про звільнення головного бухгалтера від кримінальної відповідальності
За операціями з постачання товарів і послуг, оплачених бюджетними коштами, податкові зобов’язання з ПДВ виникають на дату зарахування коштів на банківський рахунок постачальника. Тому якщо покупець перерахував кошти в один день, а постачальник отримав їх наступного, податкову накладну складають саме на дату зарахування
Товарний чек часто використовують підприємці, які продають товари та хочуть підтвердити факт продажу й отримання коштів. Але чи є він розрахунковим документом, за якою формою він має бути оформлений та чи може він вважатися підтвердним документом для підзвітної особи. Розглянемо докладно