Декретні для сумісниці: не застосовують «гарантію мінімального розміру»
Допомога по вагітності та пологах має бути не нижчою за мінімальний розмір лише за основним місцем роботи. Фахівці ПФУ наголосили, якщо працівниця отримує декретні ще й за сумісництвом, доплата до рівня «мінімалки» не передбачена
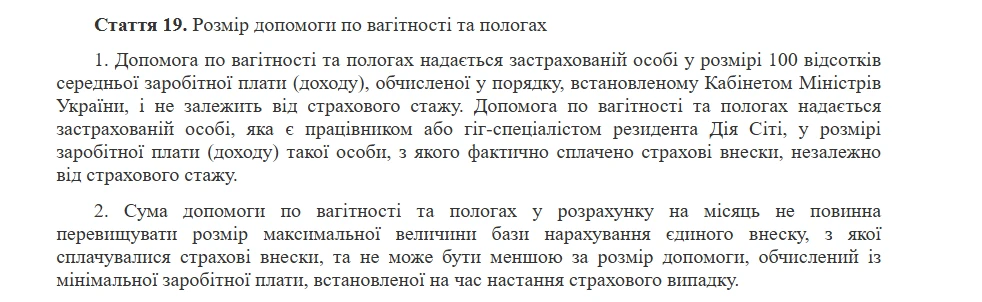
Пенсійний фонд України у листі від 24.03.2025 №11448-13434/У-03/8-2800/25 роз'яснив особливості нарахування допомоги по вагітності та пологах для сумісниць. Гарантія щодо виплати допомоги у розмірі не меншому за мінімальну заробітну плату застосовується виключно за основним місцем роботи згідно з нормами Закону України №1105-XIV.
При розрахунку декретних за сумісництвом доплата до мінімального розміру не здійснюється, оскільки норма статті 19 Закону №1105 вже реалізована за основним місцем працевлаштування. У такому разі роботодавцю необхідно контролювати лише поріг максимальної суми допомоги.
Якщо фактична середньоденна заробітна плата сумісниці є нижчою за максимальну, допомога обчислюється виходячи з фактичного заробітку. Це означає, що для сумісників діє загальний порядок розрахунку без застосування мінімальної гарантії, передбаченої для основного місця роботи.
Допомога по вагітності та пологах за основним місцем роботи на підставі листка непрацездатності надається з урахуванням норм частини другої статті 19 Закону України від 23.09.1999 №1105-XIV «Про загальнообов'язкове державне соціальне страхування» (далі - Закон №1105).
Тобто у розмірі не меншому, ніж розмір мінімальної заробітної плати, встановленої на час настання страхового випадку.
Якщо застрахована особа також працює за сумісництвом, допомога по вагітності та пологах надається за місцем роботи за сумісництвом, при цьому доплата до суми допомоги по вагітності та пологах до розміру мінімальної заробітної плати не здійснюється. Оскільки за даним страховим випадком норма частини другої статті 19 Закону №1105 буде реалізована за основним місцем роботи.
Тобто, за словами ПФУ, гарантія мінімального розміру допомоги по вагітності та пологах діє для розрахунку за основним місцем роботи працівниці. Тому при обчисленні допомоги сумісниці контролюйте поріг максимальної суми. Якщо фактична середньоденна нижча за максимальну, то розраховуйте допомогу з фактичної середньоденної зарплати
Джерело: лист ПФУ від 24.03.2025 №11448-13434/У-03/8-2800/25