ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Платники ПДВ вже знають, що незабаром запрацюють зміни до Порядку заповнення податкових накладних та розрахунків коригування (далі – ПН, РК) і, відповідно, будуть викладені в новій редакції форми ПН та РК. Тож розглянемо, що саме зміниться у формах та порядку їх заповнення та коли потрібно застосовувати нові форми
Відповідні зміни затверджені наказом Мінфіну від 09.08.2024 №400 (далі – наказ №400). Також до наказу №400 внесені зміни наказом Мінфіну від 28.08.2024 №418.
Наказ №400 набирає чинності з 1 числа місяця, що настає за місяцем його офіційного опублікування.
Документ офіційно опубліковано у виданні «Офіційний вісник України» від 25.09.2024. Таким чином, наказ №400 набере чинності з 1 жовтня 2024 року.
Адже відповідно до п. 3 Порядку заповнення податкової накладної (затверджений наказом Мінфіну від 31.12.2015 №1307; далі – Порядок № 1307) ПН підлягають реєстрації в ЄРПН за формою, чинною на день такої реєстрації.
Оновлення форм ПН та РК пов’язане із введенням режиму експортного забезпечення ПДВ при постачанні сільськогосподарської продукції. Проте нові форми потрібно застосовувати усім платникам ПДВ, а не тільки тим, на кого поширюється режим експортного забезпечення. Окрім того, є важливі зміни, які стосуються усіх платників ПДВ.
Розглянемо, що саме змінилось у формах ПН / РК.
У заголовній частині ПН та РК з’явилося нове поле «Інформація про операцію з вивезення товарів за межі митної території України».
У цьому полі слід зазначати:
Це поле слід заповнювати тільки в ПН, які оформлюють на операції з експорту товарів. Причому нові реквізити мають зазначати не тільки платники, на яких поширюється режим експортного забезпечення, але й усі експортери.
У розділі Б ПН замість графи 3.2 «ознаки імпортованого товару» додали дві підграфи – 3.2.1 «імпорт» та 3.2.2 «власна сільськогосподарська продукція».
У графі 3.2.1 потрібно буде ставити позначку «Х» у разі постачання товару, ввезеного на митну територію України. При цьому така позначка проставляється на всіх етапах постачання такого товару (не тільки безпосередньо імпортером). Тобто, по суті, ця графа замінила графу 3.2.
Графу 3.2.2 мають заповнювати (проставляти позначку «X») тільки постачальники, які реалізують сільськогосподарську продукцію власного виробництва (фактично виробники сільгосппродукції). При цьому цю графу слід заповнювати як при постачанні такої продукції як на митній території України, так у разі вивезення за межі митної території України у митному режимі експорту. Але це стосується тільки продукції, на яку поширюється режим експортного забезпечення. Нагадаємо, перелік такої продукції наведений у ст.19-2 Закону України від 16.04.1991 №959-XII «Про зовнішньоекономічну діяльність».
Відразу зазначимо, що у разі постачання товарів / послуг на митній території України, порядок заповнення ПН практично не змінився. Зміни більше направлені на заповнення експортних ПН.
Так, однією із головних змін до порядку заповнення ПН / РК є те, що у ПН, які складаються на експорт товарів, має зазначатися та одиниця виміру, яка зазначена у митній декларації.
Заповнення ПН, на які поширюється режим експортного забезпечення
Особливості обкладення ПДВ операцій з експорту товарів, до яких застосовується режим експортного забезпечення, визначено в новому п. 97 підрозд. 2 розд. XX ПКУ.
Докладно з особливостями режиму експортного забезпечення ПДВ ви можете ознайомитися у відео.
Для довідки. Режим експортного забезпечення ПДВ ще не запрацював. Адже незважаючи на те, що норми Закону України від 09.05.2024 №3706-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей експорту окремих видів товарів у період дії воєнного стану» (далі – Закон №3706), яким передбачене введення такого режиму, набули чинності ще 1 липня цього року. Проте на практиці він запрацює тільки після того, як Кабмін видасть відповідне розпорядження, а також будуть затверджені відповідні підзаконні документи (п. 5 Прикінцевих та перехідних положень Закону №3706).
Так, відповідно до пп. 97.1 підрозд. 2 розд. XX ПКУ платник ПДВ, який експортує сільгосппродукцію, на яку поширюється режим експортного забезпечення (після того, як він запрацює, звісно), повинен буде до дня подання МД скласти ПН на експорт такої продукції та зареєструвати її в ЄРПН.
Причому така ПН складається окремо на кожний вид продукції, тобто за кожним кодом УКТ ЗЕД має бути виписана окрема ПН.
Заголовна частина ПН заповнюється так:
У табличній частині розділу Б:
Також п. 24 Порядку №1307 визначено особливості складання РК до такої ПН.
Так, у разі складання РК до ПН у випадках, визначених пп. «б» та «в» пп. 97.4 підрозд. 2 розд. ХХ ПКУ, у верхній лівій частині такого РК у полі «Інформація про операцію з вивезення товарів за межі митної території України:» зазначаються дата та номер МД, за якою здійснено експорт сільгосппродукції.
Таблична частина РК заповнюватиметься так:
При цьому якщо РК складався на підставі пп. «б» пп. 97.4 підрозд. 2 розд. ХХ ПКУ (тобто з метою приведення показників ПН у відповідність до показників МД без зміни ставки податку), то скласти ще один РК можна тільки у випадках, передбачених пп. «в» пп. 97.4 підрозд. 2 розд. ХХ ПКУ (тобто за необхідності зміни ставки та суми податку).
Нові правила заповнення ПН із типом причини «13»
Також визначені нові правила заповнення ПН, яка складається у зв’язку з використанням придбаних товарів / послуг, у негосподарській діяльності відповідно до п. 198.5 ПКУ. Це ПН із типом невидачі покупцю 13. Відповідні зміни внесені до п. 16 Порядку № 1307.
Нагадаємо, ця ПН зажди є зведеною (проставляється відповідна позначка у верхньому лівому куті ПН). У такій ПН змінено порядок заповнення графи 2 (найменування товару / послуги). Тепер тут слід окрім дати і порядкового номера «вхідних» ПН, потрібно зазначати ще й опис (номенклатуру) товарів / послуг постачальника.
У зв’язку з цим змінюється підхід і до заповнення інших граф цієї ПН. Так, у гр. 4 (одиниця виміру) в такій ПН потрібно буде зазначати одиницю виміру товару / послуги, яка була зазначена у вхідній ПН.
Також потрібно буде заповнювати графи 3.1, 3.2.1, 3.3, 5 – 9 (зараз вони не заповнюються).
Шаблони документів:
Розрахунок коригування кількісних і вартісних показників до податкової накладної ( з 01.10.2024)
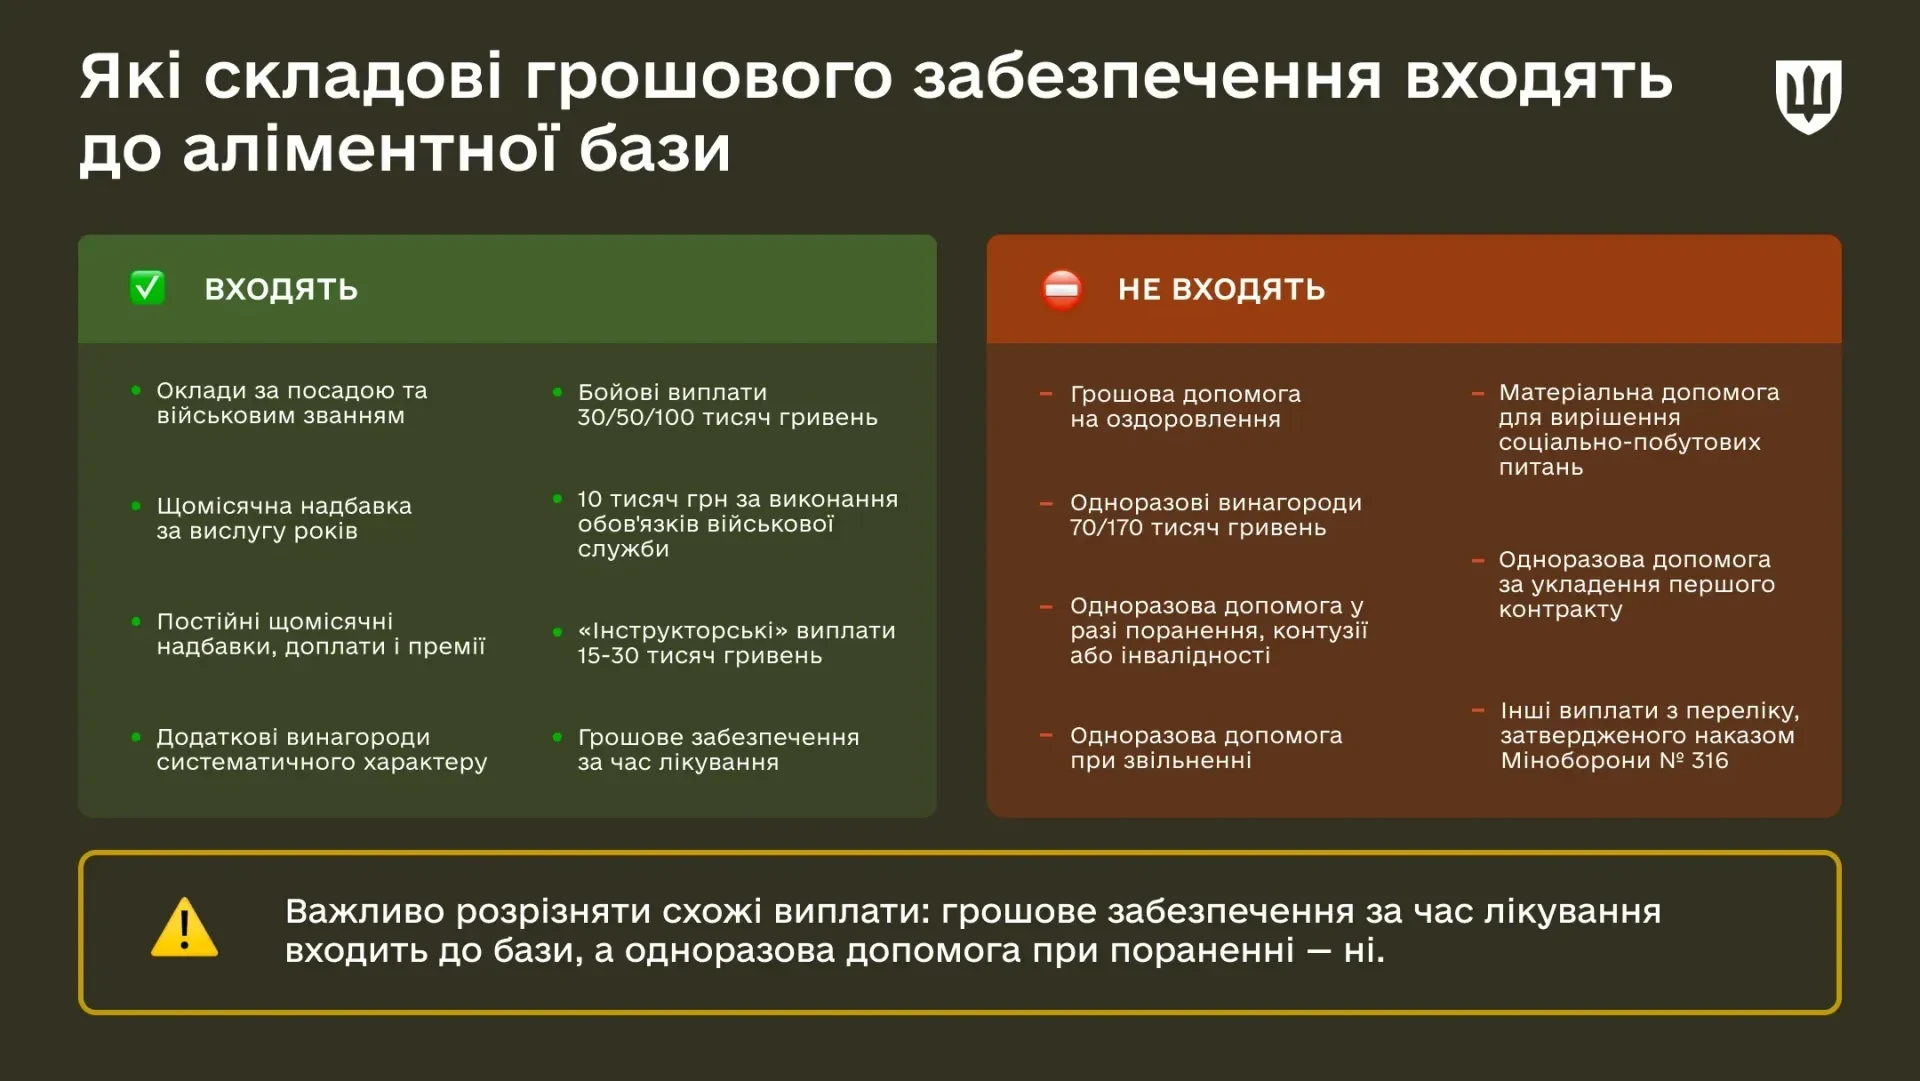
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня

ФОП, який зареєструвався вже під час проходження військової служби за мобілізацією, також може скористатися звільненням від сплати єдиного податку та військового збору. ДПС підтвердила: вирішальне значення має те, чи був підприємець зареєстрований платником єдиного податку та проходив військову службу на дату набрання чинності Законом №4505-IX. Крім того, податкова роз’яснила порядок скасування нарахованих платежів і строки виконання ПДВ-зобов’язань мобілізованими ФОП. Розглянемо, на які пільги може розраховувати підприємець і що потрібно врахувати
Під час призначення житлової субсидії враховують середньомісячний сукупний дохід домогосподарства, однак період для його обчислення залежить від дати звернення та початку опалювального чи неопалювального сезону. До розрахунку включають зарплату, пенсію, соціальні виплати, стипендії та інші доходи, але для окремих виплат діють особливі правила. Зокрема, пенсію враховують за спеціально визначений місяць, а деякі види допомоги – у фактично отриманому розмірі. Розглянемо, які доходи впливають на розмір субсидії та як їх обчислюють на практичних прикладах
Верховна Рада ухвалила закон, який розширює перелік видів гуманітарної допомоги та коло її отримувачів і набувачів на період воєнного стану. Зокрема, гуманітарну допомогу зможуть отримувати підприємства залізничного транспорту, адміністрації морських портів, державні стивідорні компанії та окремі суб’єкти господарювання для забезпечення роботи пожежно-рятувальних підрозділів. Також розширюється перелік транспорту, техніки, обладнання та запчастин для підтримки автобусних маршрутів і міського електротранспорту. Розглянемо, хто зможе отримувати таку допомогу та на які потреби її дозволять використовувати