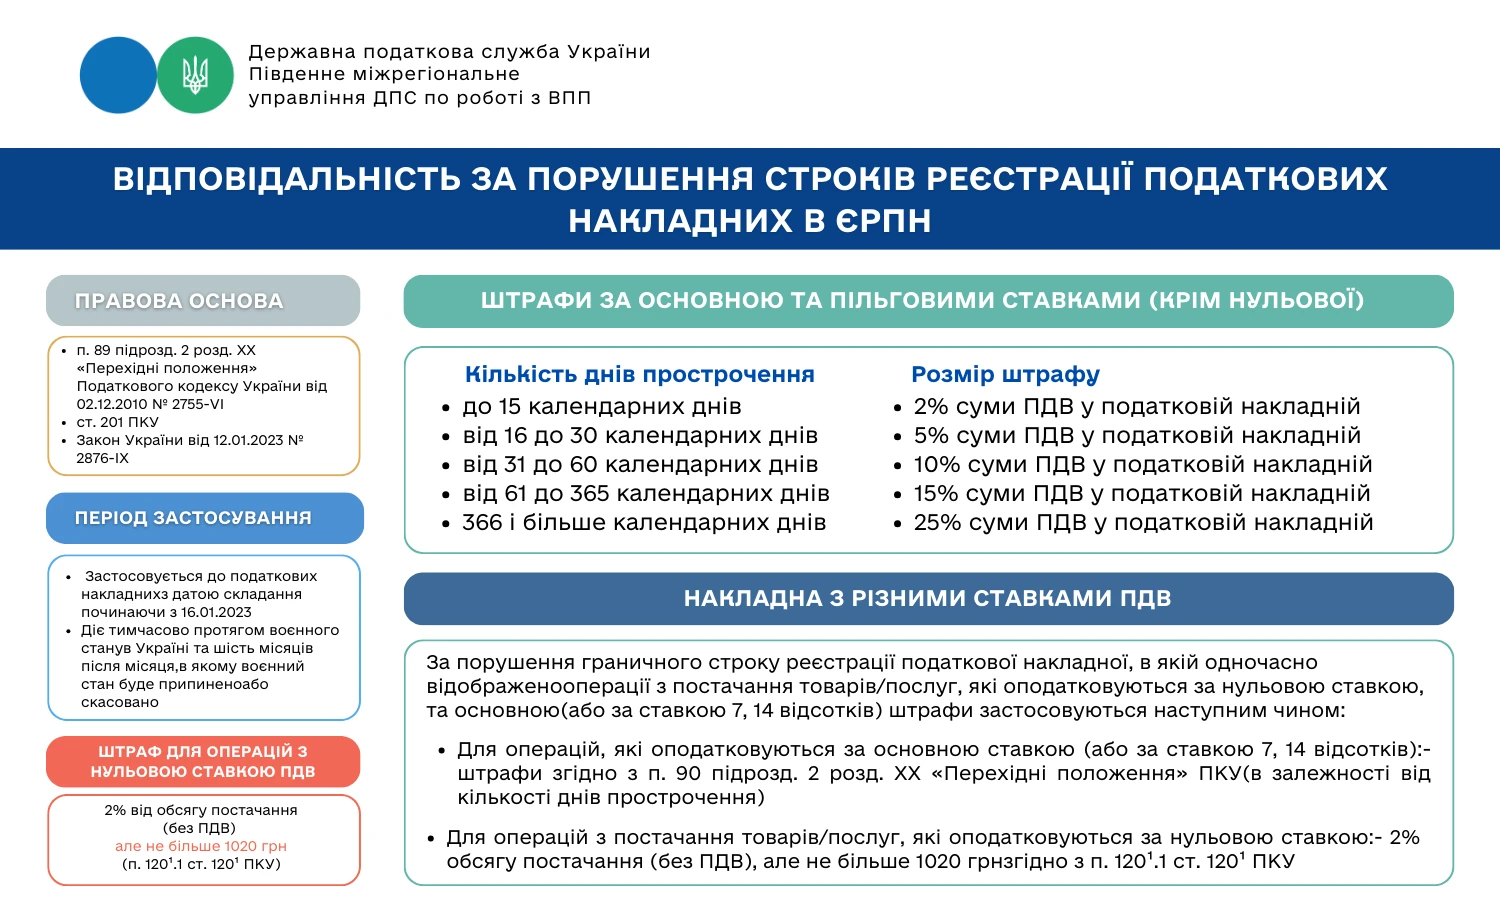
Реєстрація податкових накладних у Єдиному реєстрі податкових накладних має чіткі граничні строки. Якщо їх порушити, податківці застосовують штрафи: від 2% до 25%
Розмір штрафу за несвоєчасну реєстрацію податкової накладної в ЄРПН безпосередньо залежить від тривалості прострочення та суми ПДВ. Згідно з роз'ясненнями ДПС, за затримку до 15 днів передбачено штраф у розмірі 2% від суми ПДВ, від 16 до 30 днів — 5%, від 31 до 60 днів — 10%, від 61 до 365 днів — 15%, а за прострочення понад 366 днів — 25%.
Для операцій, що оподатковуються за нульовою ставкою ПДВ, встановлено окремий штраф у розмірі 2% від суми постачання без урахування ПДВ, проте сума стягнення не може перевищувати 1020 гривень. У разі наявності в одній накладній операцій з різними ставками ПДВ, штрафні санкції розраховуються окремо для кожної частини згідно з відповідними правилами.
Граничні терміни реєстрації документів регулюються Податковим кодексом України та діють з урахуванням особливостей воєнного стану. Податківці рекомендують платникам суворо дотримуватися встановлених строків, щоб уникнути фінансових втрат.
Які строки реєстрації?
Граничні терміни визначені Податковим кодексом України та діють тимчасово на період воєнного стану і ще шість місяців після його завершення.
Які штрафи за прострочення?
Сума штрафу залежить від кількості днів прострочення та суми ПДВ у податковій накладній: