☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Перевірки, штрафи
17.03.2025
Банки перевірятимуть бізнес жорсткіше: фіктивні документи, блокування рахунків, банківська таємниця!
Банки готуються ще прискіпливіше перевіряти бізнес, і тепер їм офіційно рекомендували звертати особливу увагу на справжність документів. Виписки, фінансова звітність, платіжні інструкції та навіть господарські договори – усе під мікроскопом фінмоніторингу. Нацбанк зобов’язав банки виявляти фіктивні документи та аналізувати компанії за критеріями ризику. Якщо це молодий бізнес, змінені власники або мало операцій, слід бути готовим до додаткових питань. А ще клієнта можуть змусити підписати згоду на розкриття банківської таємниці перед іншими банками
- Рекомендації НБУ щодо виявлення банками фіктивних документів
- Операції, що потрапляють під увагу фінмоніторингу
- Заходи, що вживаються банками в разі виявлення підозрілих документів та операцій
- Наслідки для клієнта, який не зміг довести реальність операції, або надав неправдиву інформацію
- Нюанси відкриття нових рахунків
- Розширення кола суб'єктів, які мають право на доступ до банківської таємниці
- Висновки
Рекомендації НБУ щодо виявлення банками фіктивних документів
5 березня 2025 року Національний банк України надіслав банкам лист №25-0009/16834, у якому надав рекомендації як виявити фіктивні документи, які надають клієнти на запит банку з метою здійснення належної перевірки. Такі рекомендації є обов’язковими для врахування банками, зокрема, під час виконання ними функцій суб’єкта первинного фінансового моніторингу.
У листі зазначено, що під час перевірок було виявлено випадки надання клієнтами фальшивих виписок з рахунків, фінансової звітності та платіжних інструкцій, які нібито підтверджують господарську діяльність або сплату обов'язкових платежів. Такі дії створюють високі ризики використання банків для відмивання коштів або фінансування тероризму.
Операції, що потрапляють під увагу фінмоніторингу
Банки перевіряють усіх клієнтів, проте особливо ретельно моніторять:
- нових клієнтів – під час відкриття рахунку або початку співпраці;
- юридичних осіб з коротким періодом діяльності (менше 6 місяців);
- компанії-оболонки – організації без реальної господарської діяльності;
- різкі зміни у фінансових потоках – якщо компанія раптово починає проводити великі транзакції без логічного пояснення;
- операції на незвично великі суми – наприклад, покупка валюти на великі суми та негайний переказ за кордон без товарної поставки;
- випадки змін бенефіціарних власників або директорів компанії без зрозумілих причин;
- операції без очевидного економічного змісту – наприклад, регулярні перекази між пов’язаними компаніями без реальних товарних поставок.
Особливо ретельно банки аналізують документи клієнтів, а саме:
- виписки за рахунками (надані документи порівнюють із тими, що отримують безпосередньо з банківських систем);
- фінансову звітність компаній (перевіряють її в офіційних реєстрах та системах на зразок YouControl);
- платіжні інструкції, що підтверджують сплату податків, оренди, комунальних платежів тощо;
- господарські договори (щодо наявності суперечливої інформації, наприклад, реквізитів рахунків, які відкрилися після підписання договору);
Також банки цікавлять пов’язані операції. З цією метою вони здійснюють наступні дії:
- перевіряють, чи співпадають фінансові потоки з діяльністю компанії;
- аналізують, чи були зміни в контрагентах, дирекції або кінцевих власниках.
Крім того, відстежується також обсяг та частота транзакцій, а саме:
- операції на значні суми, які не відповідають звичним фінансовим потокам клієнта;
- регулярні великі платежі в інші країни без відповідної економічної діяльності.
Заходи, що вживаються банками в разі виявлення підозрілих документів та операцій
Якщо банк підозрює, що клієнт надав підроблені документи або здійснює операції, які можуть бути пов’язані з відмиванням коштів, він може вжити таких заходів:
- подати запит про надання додаткових документів – наприклад, первинні документи на товар чи підтвердження операцій;
- призупинити операцію – банк може тимчасово зупинити переказ коштів і запросити додаткові пояснення;
- заблокувати рахунок – якщо підозри не знімаються, банк може призупинити обслуговування клієнта;
- розірвати договір з клієнтом – якщо є серйозні порушення, банк може повністю відмовитися від співпраці;
- передати інформацію в Державну службу фінансового моніторингу (ДСФМ) – якщо банк вважає операції незаконними, він зобов’язаний повідомити про це відповідні органи.
Наслідки для клієнта, який не зміг довести реальність операції, або надав неправдиву інформацію
Банк може заблокувати рахунок, отже клієнт не зможе користуватися своїми коштами. Крім того, застосовуються і інші заходи впливу, а саме:
- відмова у проведенні платежів – банк може зупиняти окремі операції;
- розірвання договору з банком – якщо ризики високі, банк може закрити рахунок клієнта;
- передача даних у фінансовий моніторинг – інформація про підозрілі операції надходить до державних органів, що може призвести до перевірок або навіть кримінального переслідування.
Нюанси відкриття нових рахунків
Також, у майбутньому у клієнта можуть виникнути проблеми у відкритті нових рахунків, адже банки можуть обмінюватися інформацією про ненадійних клієнтів.
Тож уже в найближчий час бізнесу в разі звернення до банку слід готуватися до посиленої перевірки справжності виписок за рахунками, відкритими в інших банках, фінансової звітності, а також платіжних інструкцій та інших документів на підтвердження здійснення господарської діяльності, включаючи господарські договори.
Під час звернення до банківської установи від клієнта можуть вимагати підписати згоду на розкриття банківської таємниці в іншому банку, у тому числі стосовно відомостей щодо руху коштів за рахунками. Таку згоду НБУ рекомендує банкам додати до умов договору банківського обслуговування або оформляти і надавати клієнтам для підпису, як окремий документ.
Розширення кола суб'єктів, які мають право на доступ до банківської таємниці
НБУ оприлюднив для громадського обговорення проєкт змін до Правил зберігання, захисту, використання та розкриття банківської таємниці, затверджених постановою Правління НБУ від 14.07.2006 №267. Ці зміни розроблені у зв'язку з прийняттям Закону України від 19.12.2024 №4174-IX щодо окремих питань розкриття банківської таємниці. Цей закон доповнює статтю 62 Закону Про банки і банківську діяльність, який надає нотаріусам право отримувати інформацію, що містить банківську таємницю, для вжиття заходів з метою встановлення опіки над майном фізичної особи, яка визнана безвісно відсутньою, або особи, зниклої безвісти за особливих обставин.
Проєкт змін до Правил зберігання, захисту, використання та розкриття банківської таємниці передбачає врегулювання порядку розкриття інформації, що становить банківську таємницю, на запити:
- нотаріусів;
- посадових осіб органів місцевого самоврядування, уповноважених на вчинення нотаріальних дій;
- консульських установ.
Це розширення кола суб'єктів, які мають право на доступ до банківської таємниці, спрямоване на забезпечення належного виконання ними своїх обов'язків у випадках, передбачених законодавством. Проєктом передбачено, що розкриття інформації, яка становить банківську таємницю, здійснюватиметься на підставі письмового запиту від відповідних суб'єктів.
Такий запит має містити обґрунтування необхідності отримання інформації та посилання на нормативно-правові акти, які надають право на її отримання. Банки зобов'язані забезпечити конфіденційність отриманої інформації та використовувати її виключно для цілей, визначених у запиті.
Висновки
- Фінансовий моніторинг у банках стає жорсткішим, що підвищує ризики для клієнтів. Банки ретельно перевіряють документи, фінансові потоки та операції, щоб запобігти незаконному використанню фінансової системи.
- Підозрілі операції можуть бути зупинені банком, а клієнтам доведеться надавати додаткові документи. У деяких випадках можливе навіть розірвання відносин з клієнтом.
- Для уникнення проблем варто дотримуватися прозорості у фінансових операціях, уважно оформлювати документи та швидко реагувати на запити банку. Це допоможе уникнути санкцій і забезпечити стабільну роботу бізнесу.
- Запропоновані зміни до правил розкриття банківської таємниці спрямовані на баланс між конфіденційністю даних клієнтів та необхідністю їх розкриття в окремих випадках, передбачених законодавством.
- Зміни також забезпечують захист прав осіб, визнаних безвісно відсутніми або зниклими безвісти, дозволяючи нотаріусам та іншим уповноваженим особам отримувати необхідну фінансову інформацію для вжиття відповідних заходів.
Військовий збір
11.11.2026
Терміни сплати військового збору: якщо дохід нараховано, але не виплачено
Якщо податковий агент нарахував оподатковуваний дохід, але не виплатив його платнику податку, військовий збір, який підлягає утриманню з цього доходу, повинен бути перерахований до бюджету не пізніше 30 календарних днів, наступних за місяцем нарахування доходу
ПДФО
11.11.2026
Податок за перший продаж авто зросте до 18% з 1 січня 2027 року: закон прийнято!
Продаж автомобіля може оподатковуватися за новими правилами: законопроєкт №16037-д запроваджує правило 183 днів для застосування нульової ставки при першому продажу та 5% – при другому. Якщо авто перебувало у власності менше 183 днів, дохід пропонують оподатковувати за ставкою 18%. Також із 1 січня 2027 року для податкових накладних при постачанні транспортних засобів стане обов’язковим зазначення VIN-коду
Податок на прибуток
11.11.2026
Імпорт товарів за договором комісії у 2026 році: чи потрібно включати транзитні кошти в дохід
Державна податкова служба України надала індивідуальну податкову консультацію щодо порядку відображення в бухгалтерському та податковому обліку коштів, які надходять комісіонеру від клієнтів (комітентів) на закупівлю імпортного товару та сплату митних платежів
Перевірки, штрафи
11.11.2026
Які штрафи за неподання, або несвоєчасне подання податкових декларацій у 2026 році
Податківці пояснили, якою буде відповідальність за неподання або несвоєчасне подання платником податків податкової звітності (крім звіту про контрольовані операції та / або документації з трансфертного ціноутворення, тощо) відповідно до ст. 120 ПКУ (від 340 до 1020 грн)

Податкова та фінзвітність
11.11.2026
Немає показників у додатках до декларації з прибутку: чи подавати їх
Чи потрібно подавати разом із декларацією з податку на прибуток усі додатки, навіть якщо операцій для їх заповнення не було? ДПС пояснює: додатки, у яких відсутні показники, подавати не потрібно. Водночас фінансова звітність є невід’ємною частиною декларації, а інформацію про додатки, які фактично подаються, слід зазначити у відповідній таблиці декларації
Податкова та фінзвітність
11.11.2026
Перша і друга квитанції про прийняття е-документа: коли надходять в кабінет
Перша квитанція надходить платнику протягом двох годин з моменту отримання електронного документа ДПС або протягом перших двох годин наступного операційного дня. Друга квитанція формується не пізніше наступного робочого дня після першої квитанції та підтверджує прийняття або відхилення документа. Якщо перша квитанція не надійшла, документ вважається не отриманим контролюючим органом

Відпустка, відпускні
11.11.2026
150 днів невикористаної відпустки за сім років: чи можна виплатити компенсацію, – пояснює ФПУ
Чи може працівник отримати грошову компенсацію за 150 календарних днів невикористаної щорічної основної відпустки, накопичених за сім років? Законодавство дозволяє компенсувати невикористані дні щорічної відпустки без звільнення лише за умови фактичного використання працівником не менше 24 календарних днів відпустки за відповідний робочий рік. Виплата компенсації за всі накопичені дні замість надання відпустки суперечить установленим гарантіям права на відпочинок
Бронювання, критичність
11.11.2026
Бронювання аграріїв на паузі: коли Мінагрополітики відновить розгляд заявок
Мінагрополітики тимчасово призупинило ухвалення рішень про визначення агропідприємств критично важливими. Причина – перегляд галузевих критеріїв відповідно до постанови КМУ №1328. Станом на 11 листопада Міністерство очікує на рішення Координаційного центру щодо оновлених критеріїв. Після їх затвердження та державної реєстрації наказу розгляд заявок відновлять. Окремо врегулюють заявки, погоджені в Державному аграрному реєстрі після оприлюднення постанови №1328
Лікарняні та декретні
11.11.2026
Паперові лікарняні у 2026 році: коли їх можуть оформлювати
Попри впровадження електронних лікарняних, паперові листки непрацездатності залишаються чинними у визначених законодавством випадках. Вони можуть оформлюватися через технічні збої, відсутність доступу до електронної системи охорони здоров’я або за рішенням лікарсько-консультативної комісії. На підставі правильно оформленого паперового лікарняного працівник має право на отримання допомоги по тимчасовій непрацездатності. Роботодавцю важливо перевіряти коректність оформлення такого документа та належним чином заповнювати його зворотний бік перед поданням до оплати
РРО / ПРРО, фіскальні чеки
11.11.2026
Неправильна форма оплати в чеку: як виправити помилку без порушень
Помилково провели оплату карткою замість готівки або неправильно зазначили суму через РРО/ПРРО? У таких випадках недостатньо просто скасувати операцію: потрібно скласти акт із зазначенням помилкової суми та реквізитів чека. Після цього слід провести правильну розрахункову операцію та видати покупцю чек. ДПС також нагадує, коли дозволено застосовувати «сторно» та чому для звичайного скасування помилкових сум ця операція заборонена
Відпустка, відпускні
11.11.2026
Як відпустка без збереження зарплати зменшує дні щорічної відпустки
Кожний працівник має право на щорічну основну відпустку. Проте не завжди така відпустка буде належати повної тривалості. Адже до відпускного стажу включаються не всі періоди трудових відносин. Особливо це стосується відпусток без збереження зарплати. Яким чином неоплачувані відпустки впливають на тривалість щорічної відпустки та як правильно визначити належну кількість днів, розповімо нижче
Пільги
11.11.2026
Як отримати податкову знижку після виплати середнього заробітку за вимушений прогул: ІПК від ДПС
Працівника поновили на роботі за рішенням суду у 2025 році та виплатили середній заробіток за час вимушеного прогулу за 2021–2025 роки. Чи можна скористатися податковою знижкою за ці минулі роки або перенести раніше понесені витрати на 2026 рік?
Державний нагляд
11.11.2026
Державна допомога бізнесу: законопроєкт №15437 ухвалено в ІІ читанні
ВРУ ухвалила в другому читанні законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги
Податок на прибуток
11.11.2026
Податок на прибуток банків у 50% продовжать на 2027 рік: Закон прийнято
Верховна Рада підтримала в другому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
Готівкові кошти, розрахунки
11.11.2026
Кому закриють доступ до банківської таємниці? Рада ухвалили законопроєкт №15555 у ІІ читанні
Верховна Рада прийняла в другому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
Готівкові кошти, розрахунки
11.11.2026
Розкриття банківської таємниці за новими правилами: законопроєкт прийнято у ІІ читання
Верховна Рада 11 листопада прийняла у ІІ читанні законопроєкт №15555. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
ПДВ
11.11.2026
З 1 січня 2027 квартальна звітність для ФОП і перевірки від 1 млн грн: Рада ухвалила зміни до ПДВ
11 листопада Верховна Рада ухвалила у ІІ читанні законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає низку важливих змін для бізнесу: ФОП-платники ПДВ зможуть самостійно обирати місячну або квартальну звітність, поріг для призначення окремих документальних перевірок зросте до 1 млн грн, а платники отримуватимуть попередньо заповнені декларації та податкові накладні. Також запровадять нові вимоги до зазначення VIN-кодів та IMEI у податкових накладних. Розповідаємо, які ще зміни передбачає документ і коли вони запрацюють
Документообіг, первинні документи
11.11.2026
ФОП на єдиному податку можуть оштрафувати за втрачену первинку: які строки зберігання
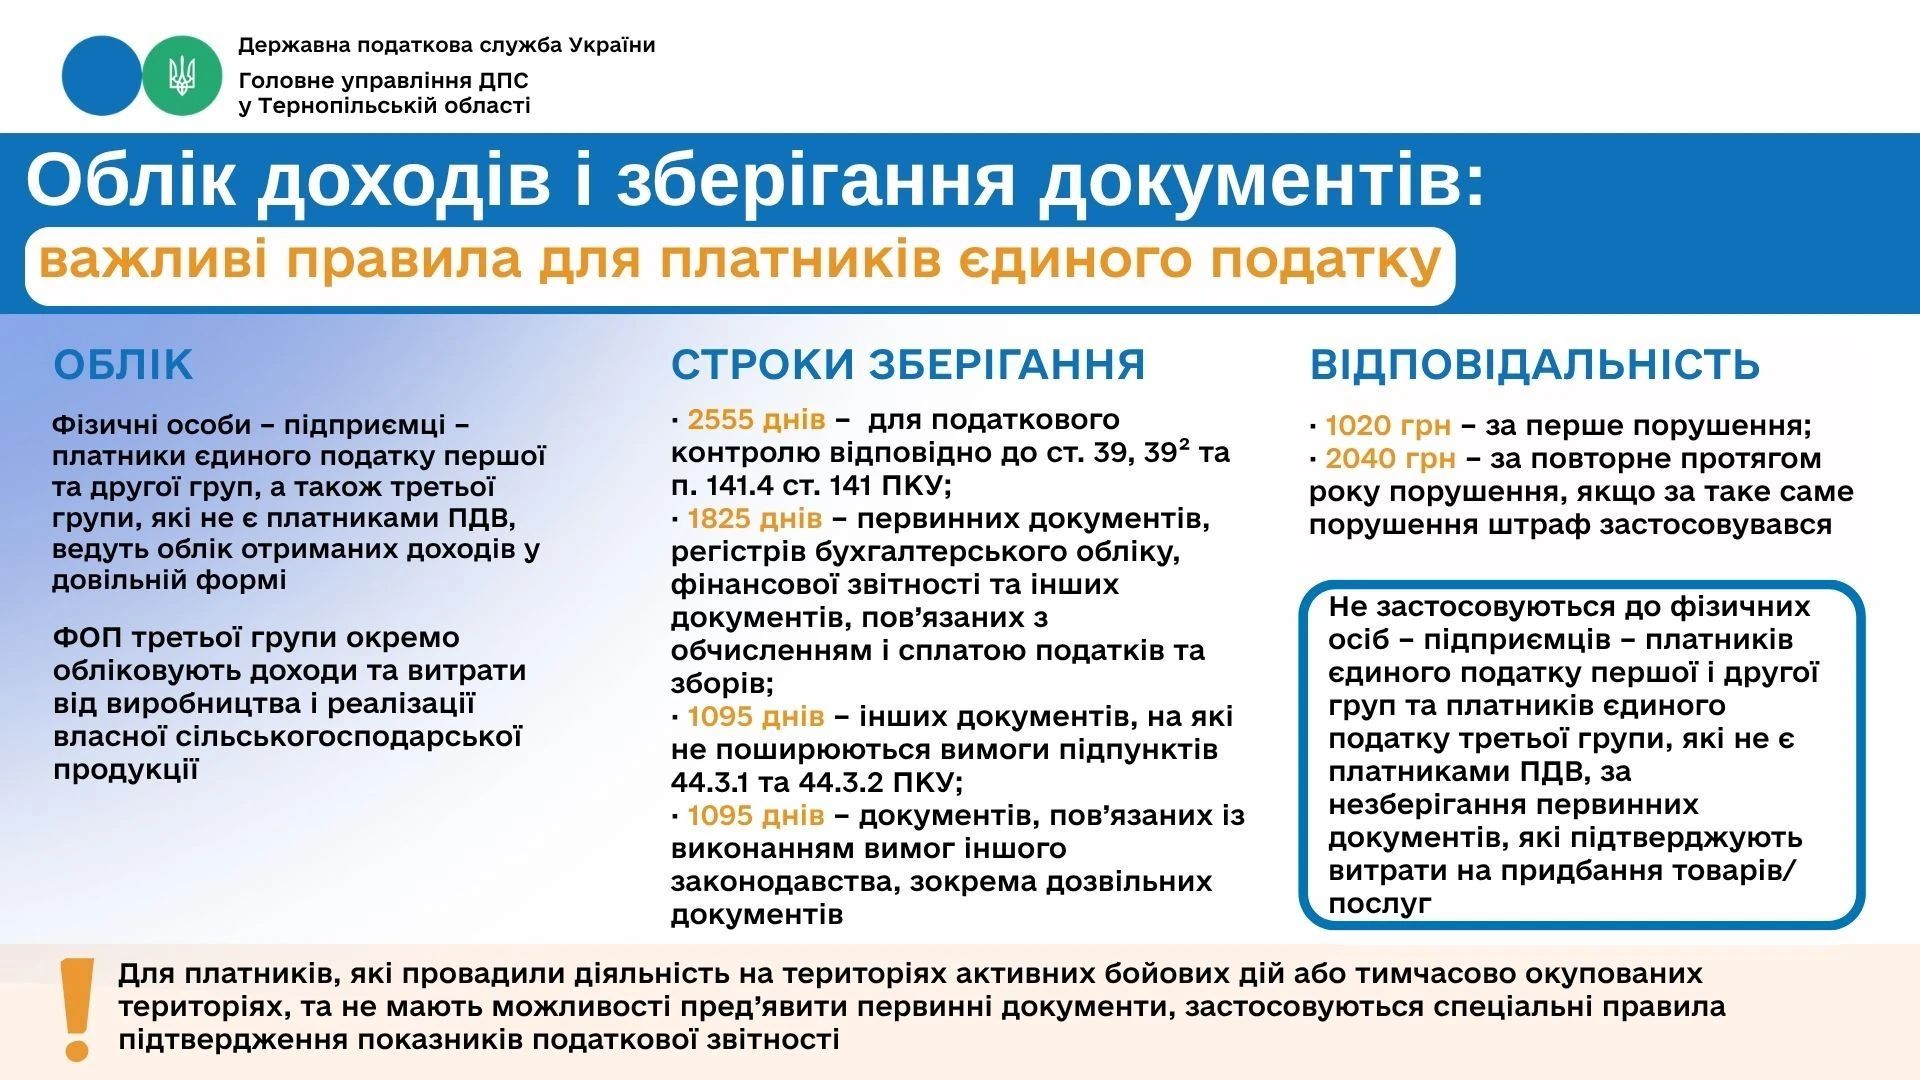
ФОП на єдиному податку 1–3 груп можуть вести облік доходів у довільній формі, але це не звільняє їх від обов’язку зберігати первинні документи. Залежно від виду документів строки зберігання становлять від 1095 до 2555 днів. За порушення правил зберігання передбачені штрафи 1020 грн, а за повторне порушення протягом року – 2040 грн. Водночас для окремих категорій спрощенців та підприємців із ТОТ і територій активних бойових дій діють винятки