

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Сумову помилку після закінчення строку подання звітності за відповідний звітний період можна виправити. Варіант 1 – за допомогою Податкового розрахунку та додатку Д1 з типом «Уточнюючий», сформованого за той звітний період, в якому припустилися помилки. Варіант 2 – у складі Податкового розрахунку за поточний місяць з типом «Звітний». Це найпростіший варіант. У статті розглянули приклади виправлення сумової помилки за минулі періоди у звітному додатку Д1 за вересень 2025 рік
Незалежно від обраного варіанта, сумові помилки після закінчення граничного строку подання звітності виправляють за допомогою кодів типу нарахувань у графі 09 додатку Д1.
Якщо самостійно базу та / або ЄСВ:
Також донараховані / сторновані суми ЄСВ повинні попасти у відповідні рядки (4, 6, 7) розд. І Податкового розрахунку.
Класичний приклад.
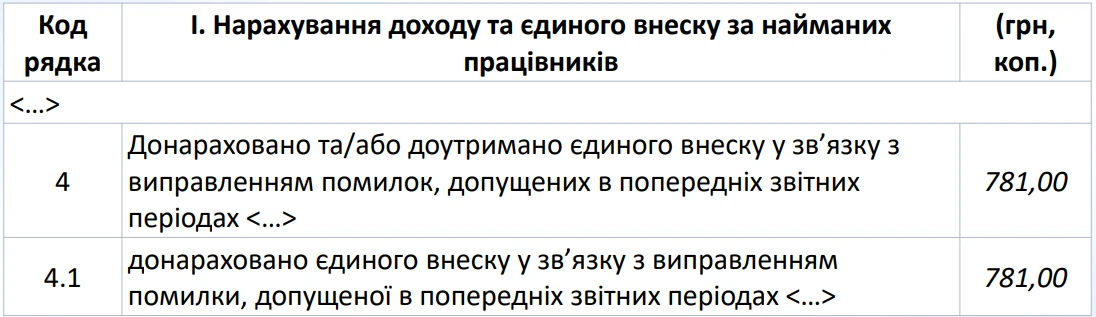
Страхувальник у поданому Д1 за січень місяць першого кварталу 2024 року не відобразив різницю між фактичною базою нарахування ЄСВ, визначеною за основним працівником, і МЗП (в сумі 3550 грн). У результаті сума ЄСВ за січень 2024 року була занижена. Помилку виявили у лютому та виправили у звітності за вересень 2025 року.
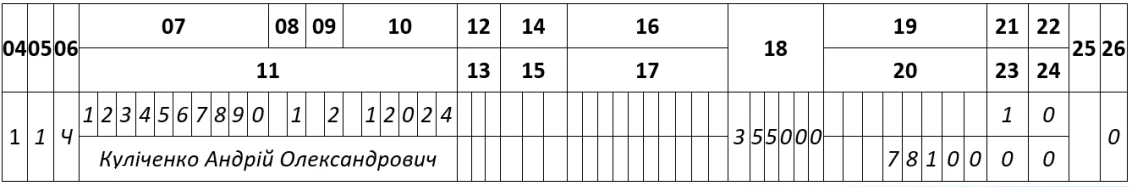
Але при цьому в поточній звітності ще заповнюють саму таблицю основної частини Податкового розрахунку рядки 4.1 та 4 - донарахування ЄСВ за попередні звітні періоди у зв'язку з виправленням помилки.
Приклад зворотної ситуації.
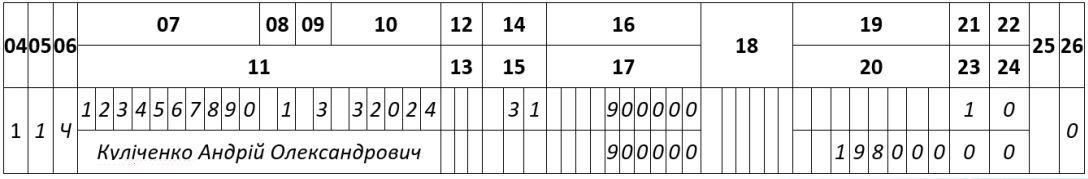
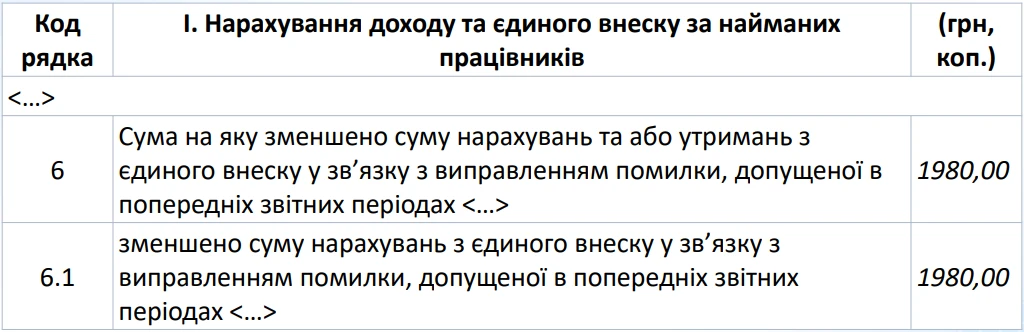
Страхувальник у поданому додатку Д1 за березень місяць першого кварталу 2024 року помилково нарахував зарплату працівникові, якого було звільнено у лютому 2024 року. Помилку виявили у лютому та виправили у звітності за вересень 2025 року.
Колеги, рекомендуємо переглянути вебінар Тимура Алієва «Практичні кейси заповнення другої звітності (за лютий) 2025 року: виявлення та виправлення помилок у поточній звітності».
Читайте більше:
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

ДПС роз’яснила, що сума поворотної фінансової допомоги, яку фізична особа – резидент України отримує назад у тому самому розмірі, не включається до її загального місячного (річного) оподатковуваного доходу. Водночас якщо особа зобов’язана подавати декларацію про майновий стан і доходи з інших підстав, слід враховувати вимоги п. 179.2 ПКУ щодо зазначення в ній відповідних доходів
За даними БЕБ, у 2024–2025 роках мережа магазинів м’ясної продукції використовувала 130 підконтрольних ФОП для штучного розподілу доходів і зменшення податкових зобов’язань. Завдані державі збитки на суму понад 23,5 млн грн відшкодовано в повному обсязі, а матеріали кримінального провадження скеровано до суду з клопотанням про звільнення головного бухгалтера від кримінальної відповідальності
За операціями з постачання товарів і послуг, оплачених бюджетними коштами, податкові зобов’язання з ПДВ виникають на дату зарахування коштів на банківський рахунок постачальника. Тому якщо покупець перерахував кошти в один день, а постачальник отримав їх наступного, податкову накладну складають саме на дату зарахування
Товарний чек часто використовують підприємці, які продають товари та хочуть підтвердити факт продажу й отримання коштів. Але чи є він розрахунковим документом, за якою формою він має бути оформлений та чи може він вважатися підтвердним документом для підзвітної особи. Розглянемо докладно
Полтавський окружний адміністративний суд підтримав позицію контролюючого органу у спорі щодо донарахування податків. Підставою стало, зокрема, невключення до доходів за 2023 рік вартості кукурудзи, не повернутої за договором безпроцентної товарної позики, що призвело до донарахування 2 402 306 грн податку на прибуток
Стажування працівника має оформлюватися наказом із визначенням мети, строку, місця проведення та відповідальних осіб. Якщо під час стажування працівник виконує роботу, вона підлягає оплаті, а використання стажування замість належного оформлення трудових відносин може бути порушенням законодавства
ДПС нагадала про тимчасові обмеження щодо середньомісячного обсягу продажу марок акцизного податку для тютюнових виробів, тютюну та промислових замінників тютюну. За загальним правилом до 31 грудня 2029 року обсяг обмежено 115% відповідного середньомісячного показника за попередні дев’ять місяців, а на період воєнного стану граничний показник тимчасово збільшено до 120%
Вкотре воєнний стан продовжили на 90 діб. Це впливає на трудові відносини, оподаткування, перевірки, а також на розмір і виплату заробітної плати працівників. Виділимо 7 правил, з якими доведеться працювати бухгалтерам
Уряд визначив ключові напрями підтримки агровиробників напередодні наступної посівної кампанії. Серед пріоритетів: розширення доступу до кредитування, збереження обігових коштів підприємств, збільшення потужностей для зберігання врожаю та пошук альтернативних маршрутів експорту
30 вересня III квартал завершився, але для бухгалтера робота тільки набирає обертів. Треба перевірити розрахунки з контрагентами, залишки запасів, основні засоби, зарплатні податки, фінансовий результат і переконатися, що бухгалтерський облік узгоджується з податковою звітністю. Особлива складність у тому, що частина документів за вересень надходить уже в жовтні. Десь не закрили аванс, десь забули нарахувати витрати, а десь дані обліку не збігаються з декларацією. Тому пропонуємо пройти десять контрольних точок. Це практичний чекліст, який допоможе виявити проблеми до подання звітності за дев’ять місяців і не переносити їх на річне закриття
Верховний Суд скасував постанову апеляційного суду, оскільки той не оцінив причин відсутності представників відповідачки. Засідання, призначене на 17:15, фактично розпочалося о 21:33 – після того, як представники залишили суд через тривале очікування, воєнний стан і відключення електроенергії. Справу направлено на новий апеляційний розгляд
ДПС пояснила, кого зазначати в додатку 4ДФ до Податкового розрахунку юридичної особи або додатку ФІЗ-4ДФ до Розрахунку ФОП чи особи, яка провадить незалежну професійну діяльність, якщо дохід від продажу або оренди майна неповнолітньої дитини отримує її опікун. У такому разі в додатку зазначають неповнолітню дитину – власника майна, із її реєстраційним номером облікової картки платника податків
Державна митна служба України спільно з експертами Всесвітньої митної організації оцінює внутрішні процедури оформлення товарів за допомогою картування процесів. На об’єктах Львівської митниці проаналізували експортні та імпортні операції, застосування технічних засобів контролю й розподіл повноважень, щоб визначити етапи, вразливі до корупційних ризиків
Суб’єкту господарювання, який зберігає пальне в кількох ємностях, розташованих на одній земельній ділянці за однією адресою, достатньо отримати одну ліцензію на відповідне місце зберігання. Це правило застосовується навіть тоді, коли кожна ємність зареєстрована як окремий об’єкт оподаткування
На сайті СПО об’єднань профспілок оприлюднено проєкт постанови КМУ, який передбачає можливість установлення надбавки за особливий характер роботи в розмірі до 50% посадового окладу працівникам органів місцевого самоврядування, залученим до забезпечення кібербезпеки та кіберзахисту. Запропоновані норми мають застосовуватися з 1 січня 2027 року
ДПС пояснила, як визначати строк перебування у власності нерухомості, право на яку набуте до 1 січня 2013 року, для цілей оподаткування доходу від її продажу. Якщо право було оформлене відповідно до законодавства, що діяло на момент його виникнення, строк володіння обчислюють із моменту набуття права власності, а не з дати пізнішого внесення відомостей до Державного реєстру. Це важливо для застосування передбачених п. 172.1 ПКУ умов звільнення доходу від оподаткування
Під час підготовки до бурових робіт на будівельному майданчику двоє працівників отримали травми внаслідок удару бурової штанги. Щоб запобігти подібним нещасним випадкам, роботодавцям необхідно перевіряти технічний стан обладнання та надійність кріплень, контролювати небезпечні зони, проводити інструктажі й стежити за дотриманням вимог охорони праці
За словами адвоката Дар’ї Тарасенко, Міноборони вже розпочало автоматичне продовження частини відстрочок, хоча Указу Президента про продовження загальної мобілізації ще немає. Водночас ЦНАПи по-різному реагують на заяви громадян. Адвокат наголошує, що ЦНАП не має права відмовляти в прийнятті документів, якщо до завершення чинної відстрочки залишилося менше ніж 30 днів