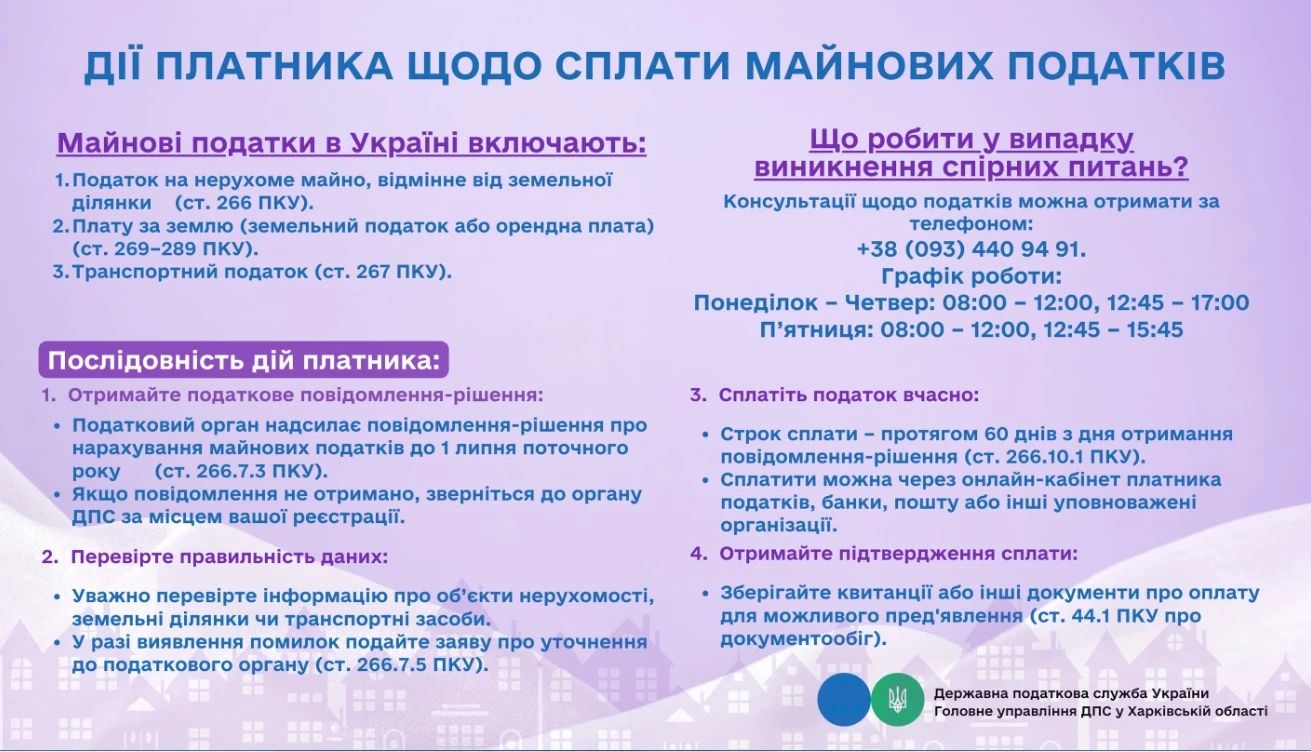
В Головному управлінні ДПС у Харківській області зробили листівку-нагадування про те, як повинні діяти платники податків - фізичні особи, щодо сплати майнових податків:

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податківці зробили листівку-нагадування про те, як повинні діяти платники податків щодо сплати майнових податків
В Головному управлінні ДПС у Харківській області зробили листівку-нагадування про те, як повинні діяти платники податків - фізичні особи, щодо сплати майнових податків:
Джерело: ДПС

ДПС пояснила, як коригувати податковий кредит з ПДВ у разі зменшення митної вартості імпортованих товарів за результатами судового оскарження. Зменшення відображають зі знаком «мінус» у відповідному рядку декларації з ПДВ за період оформлення аркуша коригування до митної декларації. Якщо платник не відкоригував податковий кредит у декларації за цей період, помилку потрібно виправити шляхом подання уточнюючого розрахунку до неї
Комітет НААУ з питань аграрного, земельного та довкілєвого права підготував дайджест практики Верховного Суду за І півріччя 2026 року, до якого увійшли 24 постанови Великої Палати та касаційних судів. Огляд охоплює спори щодо оренди землі, емфітевзису, земельних паїв, самочинного будівництва, лісокористування та інших питань земельного права
ФОП – платник єдиного податку третьої групи продає ювелірні вироби, виготовлені іншим підприємством із його сировини, а кошти отримує на підприємницький рахунок через банківські термінали та каси. Податківці пояснили, що спосіб оплати, який дає право не застосовувати РРО/ПРРО, не звільняє від ведення обліку товарних запасів за місцем їх реалізації. Такий облік ведуть на підставі первинних документів із необхідними реквізитами
Чи може роботодавець заборонити працівникам використовувати ChatGPT та інші сервіси штучного інтелекту для виконання робочих завдань? Розглядаємо, як норми КЗпП дають змогу встановлювати правила використання ШІ, чому важливо обмежувати передавання конфіденційної інформації та хто має перевіряти результати, створені штучним інтелектом
Верховний Суд підготував тематичний огляд практики Європейського суду з прав людини щодо земельних і пов’язаних із ними майнових спорів. У ньому зібрано рішення у справах проти України про втручання у право на мирне володіння майном, зокрема щодо скасування права власності на землю, помилок органів влади, компенсації добросовісним власникам і невиконання судових рішень
Працівники зі статусом учасника бойових дій мають право на додаткову оплачувану відпустку тривалістю 14 календарних днів на рік. Як роз’яснює керівник Центру правової допомоги ФПУ Вікторія Ліпчанська, це право поширюється як на працівників за основним місцем роботи, так і на сумісників
Повітряна тривога може бути поважною причиною відсутності працівника на роботі, однак оцінювати обставини потрібно в кожному конкретному випадку. Судова практика виходить із того, що законодавство не містить вичерпного переліку поважних причин для відсутності, а під час вирішення питання про прогул необхідно враховувати обставини та наявність вини працівника. Для закладів освіти важливо також передбачити в інструкції з цивільного захисту порядок дій персоналу, зокрема час, необхідний для прибуття на роботу після відбою тривоги
Набрав чинності Закон №4833-IX та відбулося оновлення АСВП. Відтепер після повного погашення боргу система може автоматично формувати повідомлення для виключення відомостей про боржника з Єдиного реєстру боржників і зняття арешту з коштів. За перші два дні роботи нового функціоналу сформовано понад 7,5 тисячі повідомлень. Механізм поширюється на виконавчі провадження, у яких сума стягнення не перевищує 10 мінімальних зарплат
23 жовтня 2026 року Уряд ухвалив зміни до постанови №634, які передбачають можливість орендувати державне та комунальне майно без аукціону під час воєнного стану та протягом шести місяців після його припинення чи скасування. Таке право нададуть, зокрема, підприємствам, чиї склади знищені або пошкоджені внаслідок бойових дій, а також надавачам хмарних послуг, центрів обробки даних, електронних комунікаційних послуг та кваліфікованих електронних довірчих послуг
Пункт 29 Порядку, затвердженого постановою КМУ № 560, визначає обов’язкові відомості, які мають міститися в повістці до ТЦК та СП. Серед них – дані адресата, мета виклику, місце й час явки, реєстраційний номер, а також інформація про посадову особу та наслідки неявки. Для повісток, сформованих за допомогою електронного реєстру, передбачено QR-код
Бюро економічної безпеки України представило проєкт Стратегії фінансових розслідувань до 2030 року. Документ передбачає п’ять стратегічних цілей, зокрема єдину методологію розслідувань, посилення інституційної спроможності, міжвідомчу взаємодію та міжнародне співробітництво. Під час конференції також повідомили, що в межах Комплексного стратегічного плану реформування органів правопорядку на 2023–2027 роки вже виконано 58 заходів
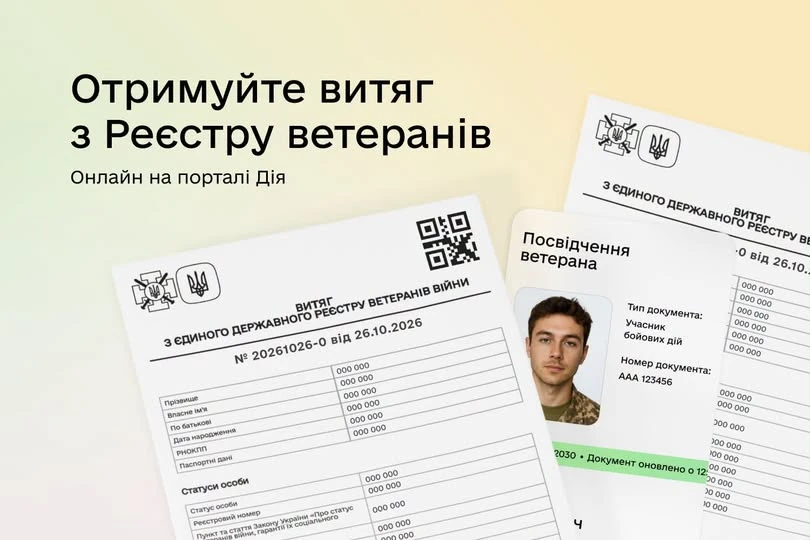
На порталі «Дія» з’явилася послуга отримання витягу з Єдиного державного реєстру ветеранів війни. Документ у PDF із кваліфікованим електронним підписом Мінветеранів допоможе підтвердити статус для оформлення пільг і соціальних гарантій. Також через ЦНАП витяг зможуть отримувати діти ветеранів віком до 23 років та їхні законні представники
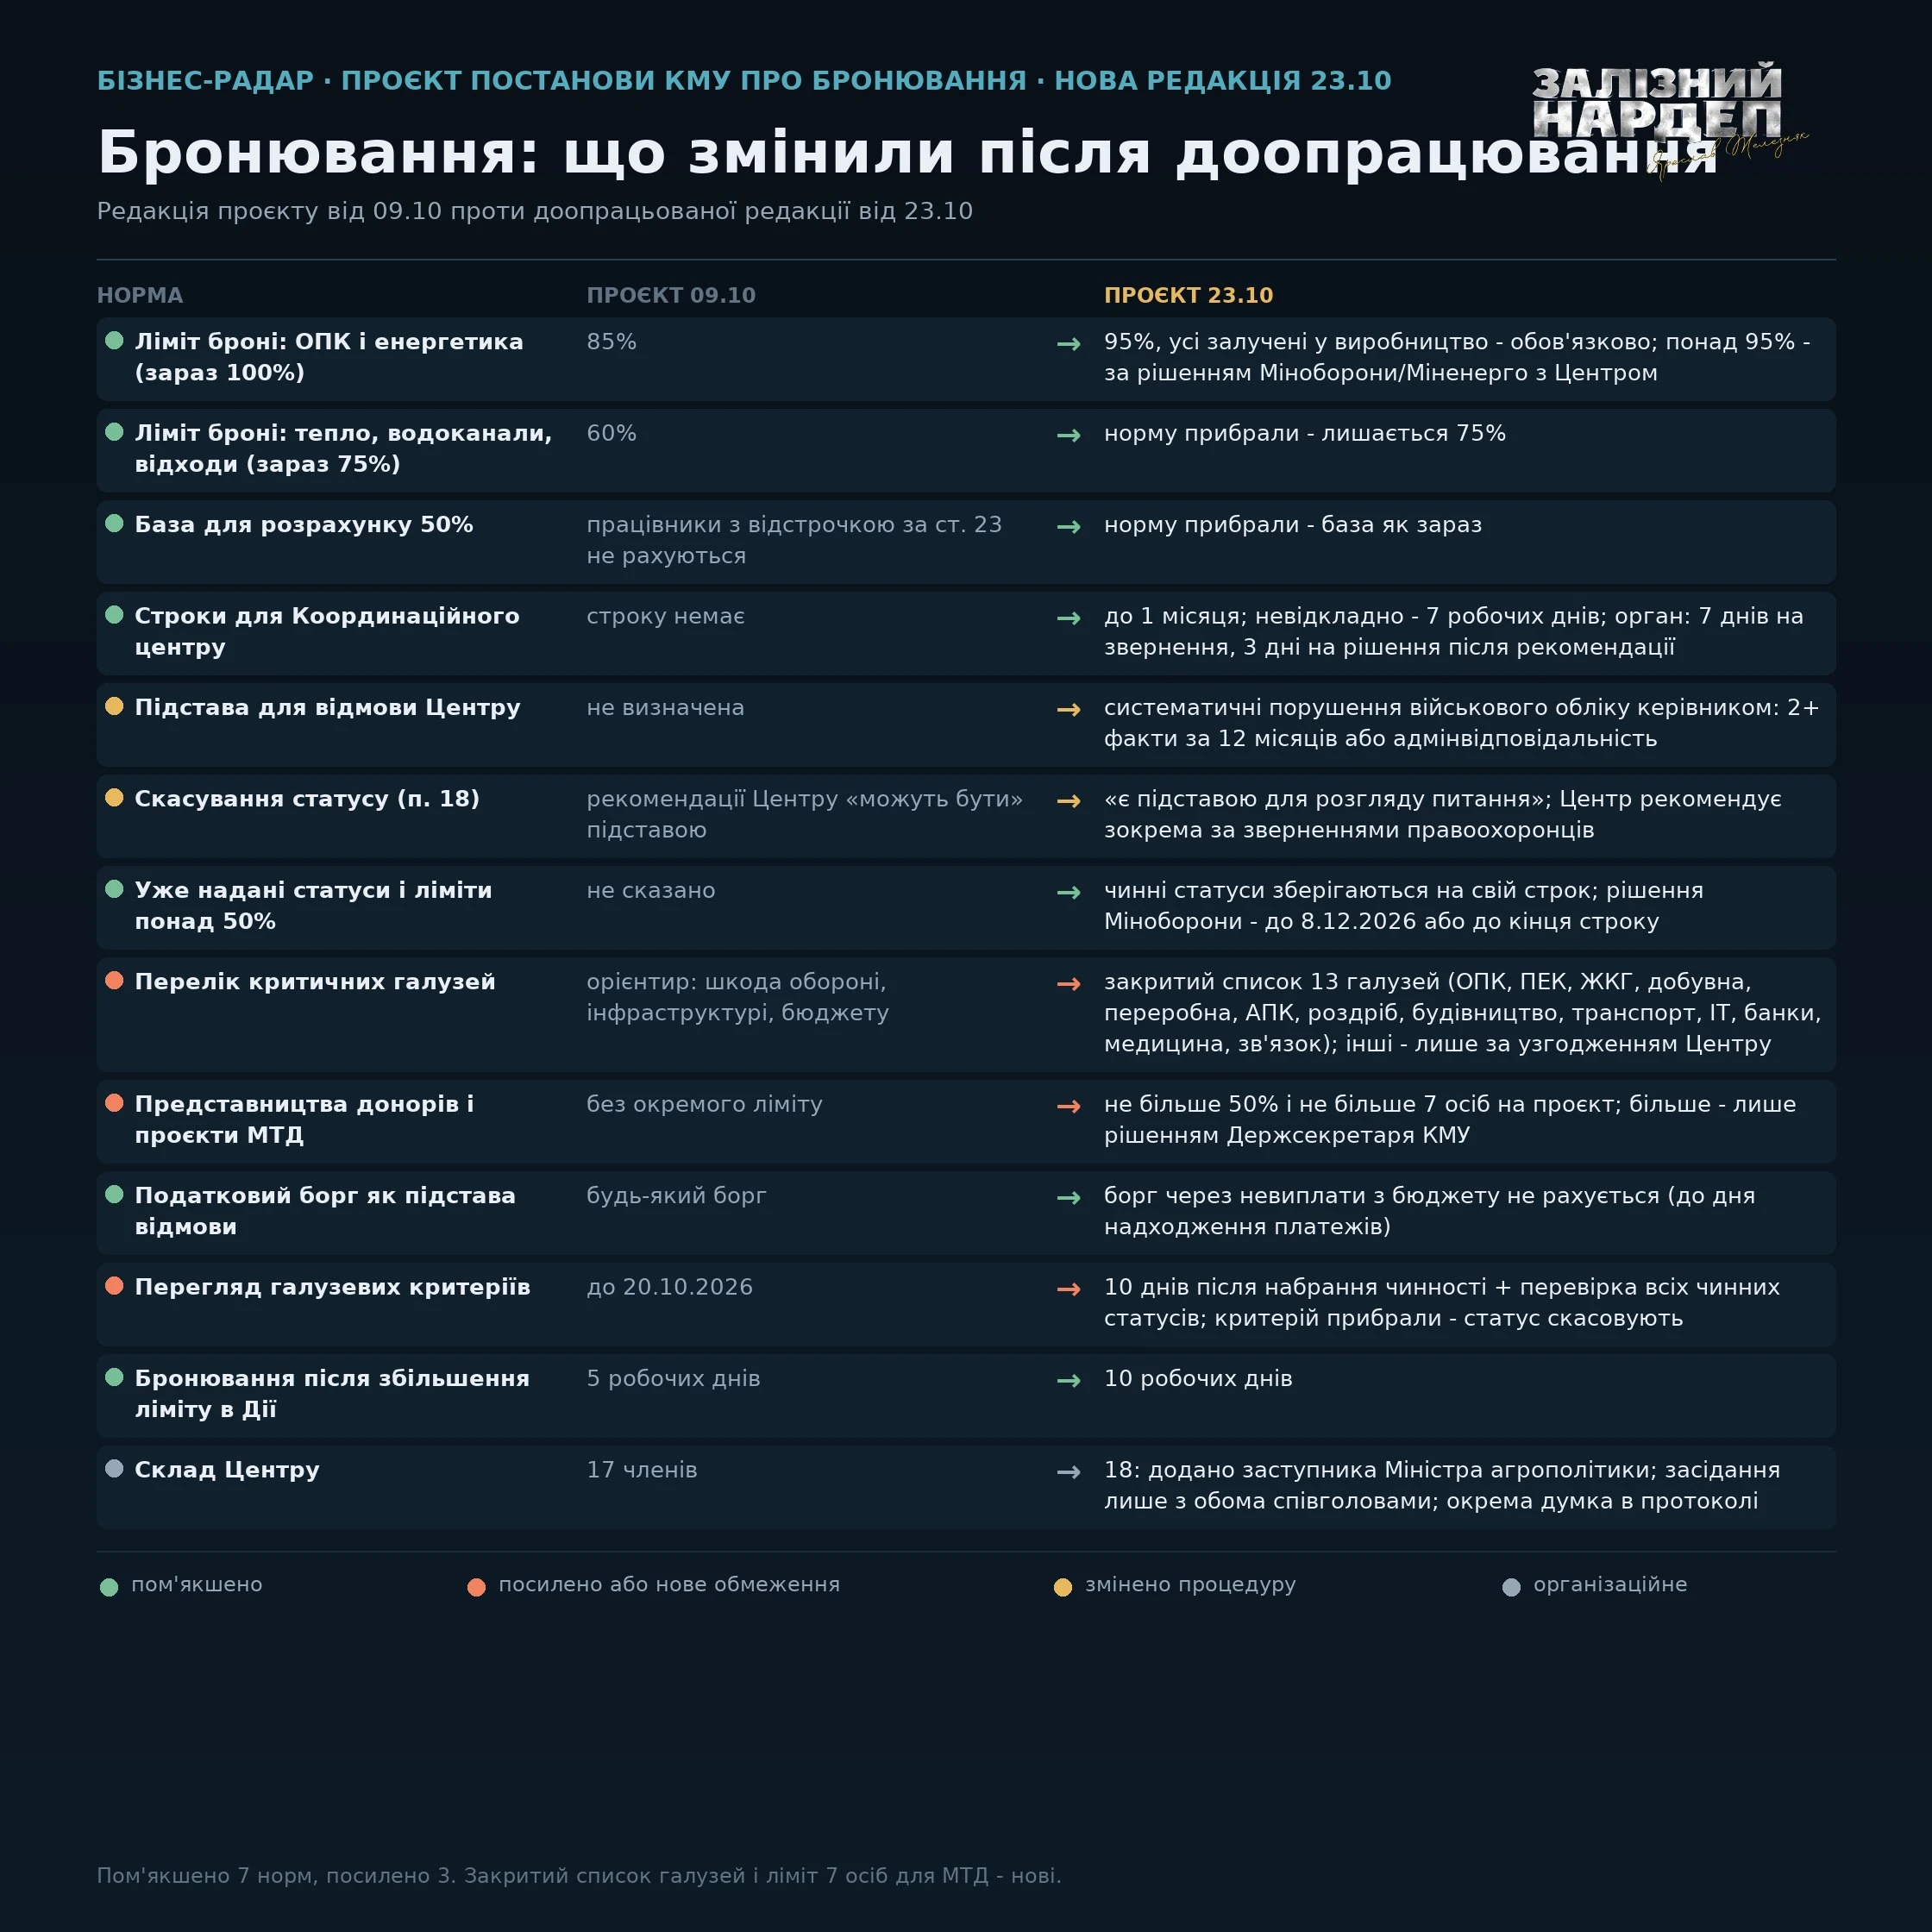
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік