Заряджайте знання – оформлюйте передплату і отримуйте павербанк🎁

За яких умов здійснюється зняття з обліку платників податків за неосновним місцем обліку

Платники податків, у яких відсутні об’єкти, закриті відокремлені підрозділи, у зв’язку з чим такий платник податків був взятий на облік за неосновним місцем обліку, знімаються з обліку за неосновним місцем обліку у разі надходження (наявності) відповідних підтвердних документів або у зв’язку із закінченням бюджетного періоду за умови сплати податків, зборів до бюджету на підставі службових документів контролюючого органу

612

Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати

Головне управління ДПС у Житомирській області повідомляє, що відповідно до п. 63.3 Податкового кодексу України (далі ПКУ) з метою проведення податкового контролю платники податків підлягають реєстрації або взяттю на облік у контролюючих органах за місцезнаходженням юридичних осіб, відокремлених підрозділів юридичних осіб, місцем проживання особи (основне місце обліку), а також за місцем розташування (реєстрації) їх підрозділів, рухомого та нерухомого майна, об’єктів оподаткування або об’єктів, які пов’язані з оподаткуванням або через які провадиться діяльність (неосновне місце обліку).


Платник податків зобов’язаний стати на облік у відповідних контролюючих органах за основним та неосновним місцем обліку, повідомляти про всі об’єкти оподаткування і об’єкти, пов’язані з оподаткуванням, контролюючі органи за основним місцем обліку згідно з порядком обліку платників податків.


Об’єктами оподаткування і об’єктами, пов’язаними з оподаткуванням, є майно та дії, у зв’язку з якими у платника податків виникають обов’язки щодо сплати податків та зборів. Такі об’єкти за кожним видом податку та збору визначаються згідно з відповідним розділом ПКУ.


Відповідно до п. 7.4 розділу VII Порядку обліку платників податків і зборів, затвердженого наказом Міністерства фінансів України від 09.12.2011 №1588, платники податків, у яких відсутні об’єкти, закриті відокремлені підрозділи, у зв’язку з чим такий платник податків був взятий на облік за неосновним місцем обліку, знімаються з обліку за неосновним місцем обліку у разі надходження (наявності) відповідних підтвердних документів або у зв’язку із закінченням бюджетного періоду за умови сплати податків, зборів до бюджету на підставі службових документів контролюючого органу.


Джерело: ДПС

612

1

7

2

18

5

213

5

10978

4

20

4

20

10

15510

6

10125

Оновлено
Стаття
Фінансові інвестиції
17.09.2026

Транспортна первинка: облік у перевізника

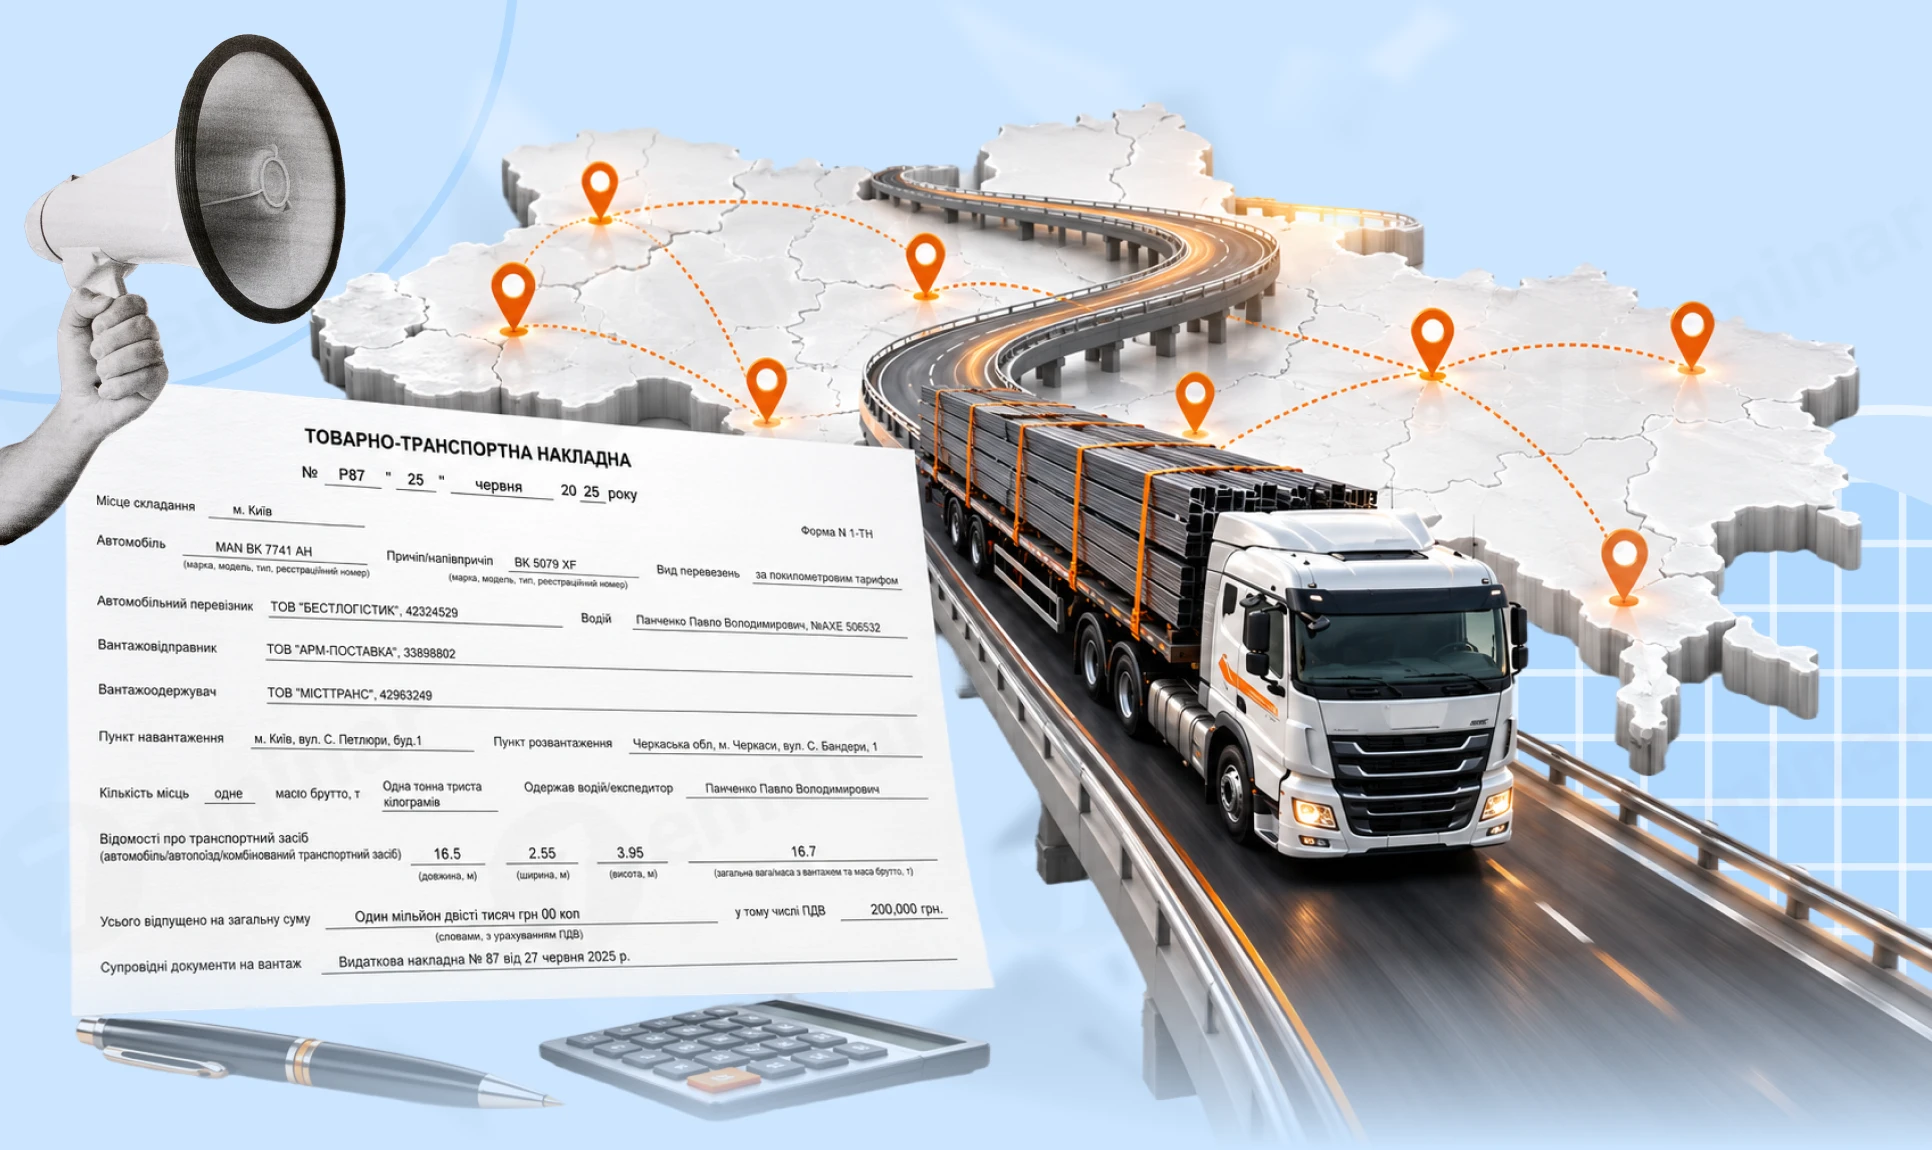
Транспортна первинна документація – обов’язковий елемент діяльності кожного перевізника. Склад документів залежить від виду перевезення: вантажного чи пасажирського, внутрішнього чи міжнародного, а для вантажних перевезень – також від виду вантажу. Окремі вимоги встановлені, зокрема, для перевезення небезпечних вантажів, до яких належить пальне. У статті розглянемо, які документи оформлює та зберігає перевізник і які документи повинен мати водій під час рейсу. З’ясуємо особливості документального оформлення внутрішніх і міжнародних вантажних перевезень, регулярних та нерегулярних пасажирських перевезень, перевезень на таксі та перевезень пального. Також розглянемо, як документувати роботу автомобіля та обліковувати витрати і доходи від надання транспортних послуг

основне зображення для Транспортна первинка: облік у перевізника
8

15927

3

24

3

45

4

204

5

68

3

1776

4

24

3

33

26

53126

4

43

3

34

3

80