

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Дуже прикро, коли в своїй практиці, бухгалтери плутають суміщення та сумісництво. Розглянемо детально у статті яка ж різниця між суміщенням та сумісництвом
Унаочнимо у таблиці очевидні речі про різницю між цими поняттями.
Суть питання | Сумісництво | Суміщення | |
1 | Документальне оформлення | З працівником укладається окремий трудовий договір. Згідно із заявою працівника видається наказ про прийняття на роботу | Окремий трудовий договір не укладається |
2 | Умови роботи (час виконання роботи) | Виконується у вільний від основної роботи час. Виконання роботи можливе як за основним місцем роботи (внутрішнє), так і на іншому підприємстві (зовнішнє) | Виконується одночасно з основною роботою. |
3 | Оплата праці | Нарахування здійснюється за фактично виконану роботу (За роботу за сумісництвом нараховується заробітна плата) | Установлюють доплату до посадового окладу за суміщення професій (посад). |
4 | Відображення в табелі обліку робочого часу | Облік використання робочого часу за посадою за сумісництвом ведеться окремо від обліку використання робочого часу за основною посадою | Окремо не табелюють, позаяк обов’язки за суміщуваною посадою виконуються в межах робочого часу за основною посадою (в Табелі це один рядок за основною посадою) |
5 | Особова картка п-2 | Ведеться окремо від основного місця роботи | Не ведуть окремо. |
6 | Відпустки | Надаються такі відпустки:
Відпустки без збереження заробітної плати | Право на відпусткусуміщення не надає, оскільки, працівник суміщувану посаду не обіймає. До розрахунку відпускних за основним місцем роботи входить доплата за суміщення посад (професій) |
7 | Припинення | Звільнення відбувається на загальних підставах, згідно зі статтями 36, 38, 40, 41 КЗпП. | Видається наказ видає наказ про скасування суміщення посад. |
8 | Допомога з тимчасової непрацездатності | 1. За рахунок роботодавця (перші 5 днів оплачуються) 2. За рахунок ПФУ Або за основним або за сумісництвом | Окремо не оплачується. Під час розрахунку лікарняних до розрахунку входить доплата за суміщення посад (професій) |
Основне місце роботи – це місце роботи, де працівник працює на підставі укладеного трудового договору, та визначене ним як основне згідно з поданою заявою та відомостями, що обліковуються в реєстрі застрахованих осіб Державного реєстру на її підставі (п. 12 ч. 1 ст. 1 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»).
Сумісництвом вважається виконання працівником, крім основної, іншої оплачуваної роботи на умовах трудового договору у вільний від основної роботи час на тому самому або іншому підприємстві, в установі, організації або у роботодавця – фізичної особи (ст. 102-1 Кодексу законів про працю, далі – КЗпП)
Сумісництво буває:
Суміщення ж – виконання працівником на тому ж підприємстві, поряд з своєю основною роботою, обумовленою трудовим договором, додаткової роботи за іншою професією (посадою) або обов’язки тимчасово відсутнього працівника без звільнення від своєї основної роботи.
Як пояснюють Держпраці:
«суміщення – один зі способів залучення вже працевлаштованого працівника до виконання обов’язків за іншою (відмінною від обійманої) вакантною посадою в межах раніше укладеного трудового договору. Робота здійснюється на тому самому підприємстві в основний робочий час у той самий проміжок робочого часу, що відведений для основної роботи за рахунок збільшення інтенсивності праці та обсягу виконуваної роботи при незмінній тривалості робочого часу, як правило, в межах тієї ж категорії персоналу, до якої відноситься даний працівник. При цьому окремий трудовий договір з працівником не укладається, лише видається наказ про допущення працівника до роботи за суміщенням та встановлюється доплата до основної заробітної плати».
Сумісництво
Документальне оформлення сумісництва – це по суті укладення нового трудового договору. І слід пройти всі кроки, які провадяться під час працевлаштування працівника. Єдина відмінність від працевлаштування за основним місцем роботи – це вказування у заяві працівником про бажання працювати за сумісництвом, і відповідно відбиття цієї ж інформації у трудовому договорі з працівником. Нагадаємо, як відбувається прийняття працівника на роботу:
Суміщення
Суміщення встановлюють за угодою сторін. Доручення виконання роботи на умовах суміщення оформлюється наказом (розпорядженням) роботодавця, яким визначають:
Доручення виконання працівником поряд з своєю основною роботою, обумовленою трудовим договором, додаткової роботи за іншою професією вважається зміною діючого трудового договору, яка пов'язана із встановленням додаткових прав та обов'язків працівнику. Якщо суміщення запроваджується з ініціативи роботодавці – це вважається зміною істотних умов праці.
Роботодавець має видати наказ (розпорядження) про покладення додаткових обов’язків у порядку суміщення професій (посад).
Окремий трудовий договір не укладається. Повідомлення про прийняття не подається.
Характеристики суміщення | |
1 | У штатному розписі має бути вакантна |
2 | Працівник згоден на виконання додаткових обов’язків |
3 | За суміщення професій (посад) встановлюється доплата |
4 | Виконується додаткова робота поряд з основною роботою (а не у вільний від основної роботи час) |
5 | Суміщення може бути запроваджено строково або безстроково |
6 | Може запроваджуватися з ініціативи працівника або з ініціативи роботодавця |
Сумісництво
Працівники, які працюють за сумісництвом, одержують заробітну плату за фактично виконану роботу (ст. 102-1 КЗпП).
Індексація доходів від роботи за сумісництвом провадиться в межах суми, що не перевищує прожиткового мінімуму, встановленого для працездатних осіб, з урахуванням отриманої зарплати за основним місцем роботи (п. 7 Порядку проведення індексації грошових доходів населення, затвердженого постановою КМУ від 17.07.2003 №1078). Таким чином, у сумісника виникає право на індексацію зарплати, лише в тому випадку, коли за основним місцем роботи він працює на умовах неповної зайнятості.
Згідно із ст. 3 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці), якщо зарплата за сумісництвом за фактично відпрацьований час менша від МЗП, розрахованої пропорційно зайнятості, то слід здійснити доплату до МЗП.
Якщо мова йде про внутрішнє сумісництво, слід розрахунки проводити окремо за основною посадою і окремо за посадою, на якій він працює за сумісництвом, з урахуванням зайнятості за кожною з посад.
Суміщення
Розмір доплати за виконання роботи суміщенням професій (посад) на підприємствах госпрозрахункової сфери законодавством не обмежуються, і встановлюється, як правило, в межах економії фонду заробітної плати за тарифною ставкою і окладом суміщуваної посади працівника.
Відповідно до п. 15 Постанови Пленуму Верховного Суду України від 24.12.1999 №13 «Про практику застосування судами законодавства про оплату праці», у тому разі, коли умови про розміри доплат за виконання працівником поряд з основною роботою додаткової роботи за іншою професією чи посадою (суміщення професій, посад) або обов'язків тимчасово відсутнього працівника без звільнення від основної роботи не були визначені відповідно до ст. 105 КЗпП у колективному договорі чи погоджені інакше за відсутності останнього, розмір доплати за таку роботу, виконану за розпорядженням власника або з його відома, визначається судом з урахуванням її складності, характеру, обсягу, а також ступеня використання робочого часу та тарифної ставки працівника.
Зарплата працівника з урахуванням доплати за суміщення індексується у межах прожиткового мінімуму, встановленого для працездатних осіб. На встановлення «базового» місяця не впливає встановлення доплати за суміщення посад.
Відображення у звітності
Сумісництво | Суміщення |
Заповнення Додатка Д1 | |
1. Сумісництво зовнішнє.
- графі 21 зазначаються «0» (ні), тобто відсутність трудової книжки; - якщо працевлаштування на умовах непвної зайнятості вказують у графі 22 «1». 2. Сумісництво внутрішнє. Інформацію про зарплату вказують двома рядками:
| Доплату за суміщення посад (професій) у додатку 1 окремо не відображається, позаяк доплата за суміщення відображається в одному рядку із заробітною платою |
Заповнення Додатку 4 ДФ | |
Доходи у вигляді заробітної плати, нараховані (виплачені) платнику податку відповідно до умов трудового договору (контракту) зазначаються у додатку 4ДФ до Розрахунку за ознакою доходу «101» як за основним місцем роботи, так і за сумісництвом. | Доплата за суміщення окремо не відображається. Вся сума, зарплата + доплата за суміщення знаходиться в одному рядку з ознакою доходу «101» |
Додаток Д5 | |
В графі 07 зазначається «2» (особи без трудової книжки). Графа 11 заповнюється так:
| В Додатку Д5 інформація про суміщення не відображається |
Статті на тему:
Сумісництво: оформлення та нюанси працевлаштування
Сумісники: оплата праці і відображення в Податковому розрахунку
З сумісництва на основне місце роботи чи навпаки: як заповнити Податковий розрахунок
Шаблони та зразки документів:
Заява про прийняття на роботу на умовах сумісництва
Наказ про прийняття на роботу на умовах сумісництва (П-1)
Наказ про прийняття на роботу на умовах сумісництва
Заява про встановлення неповного робочого часу суміснику
Наказ про встановлення суміснику неповного робочого часу за заявою працівника
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
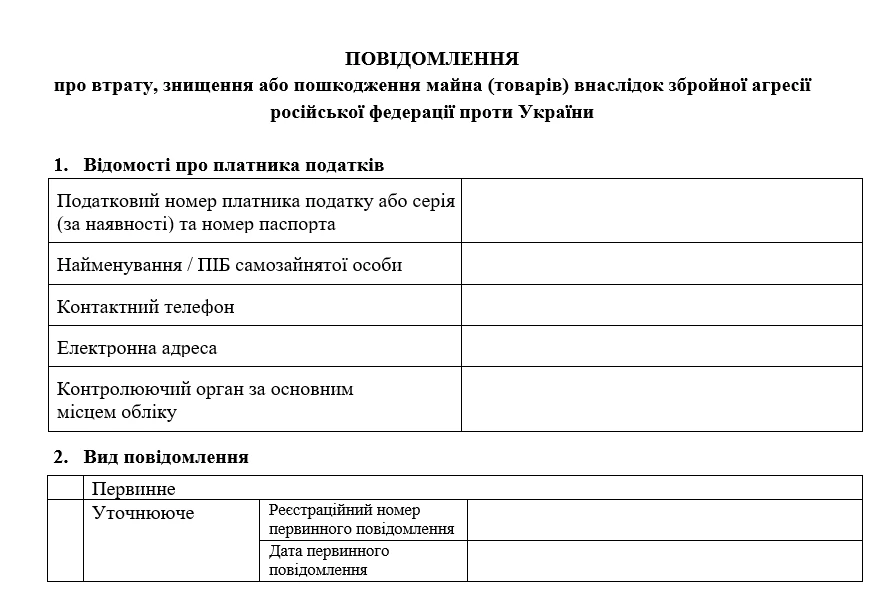
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
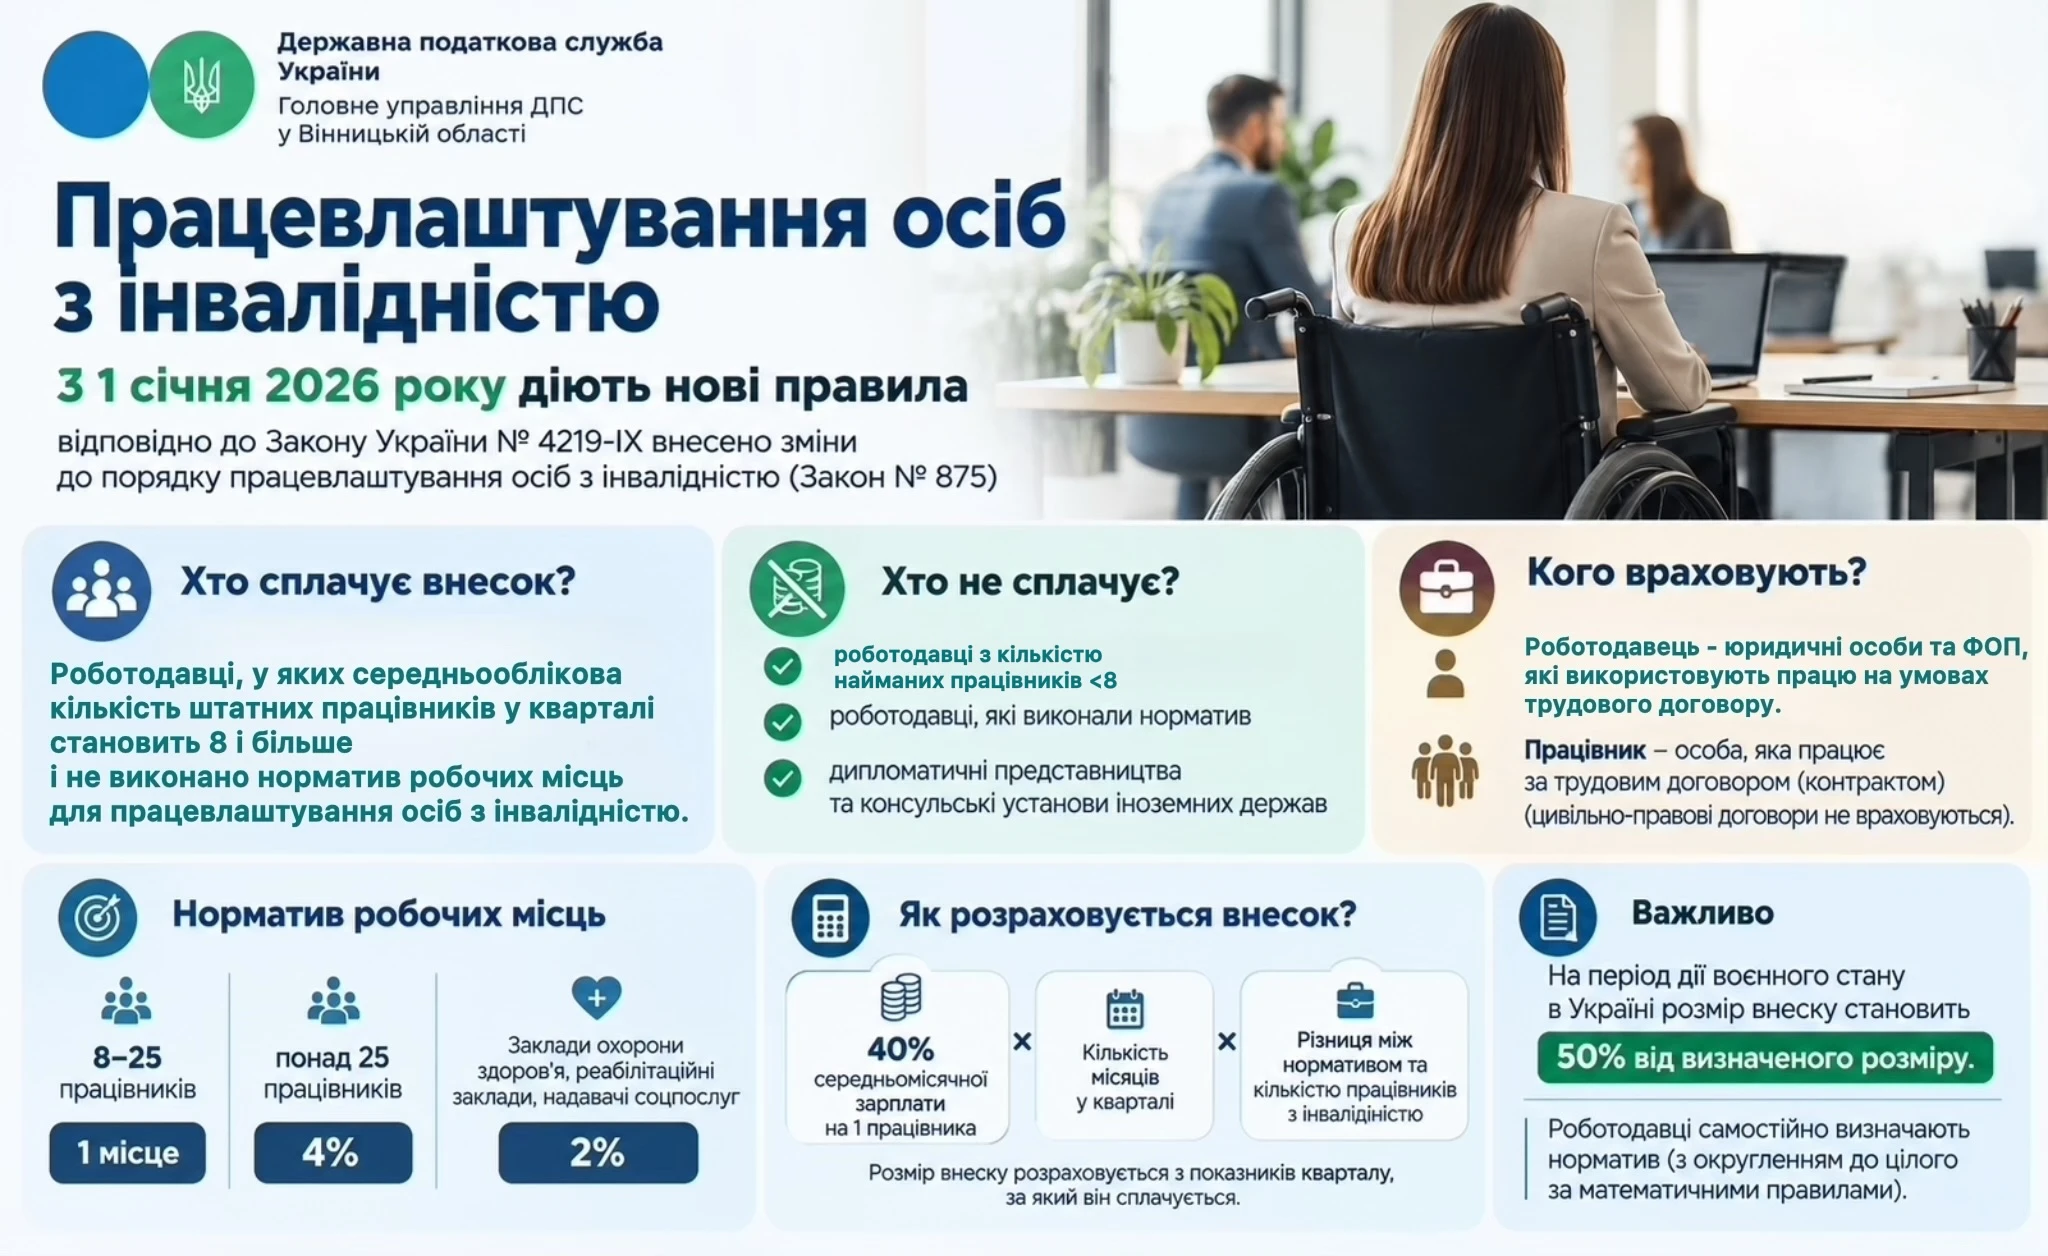
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат