Бронювання, критичність
07.02.2025
Критерії визначення критично важливих підприємств у галузях транспорту, туризму та будівництва
Наказом Міністерства розвитку громад та територій України затверджено Критерії визначення підприємств, установ і організацій, які мають важливе значення для національної економіки у галузях авіаційного та автомобільного транспорту, туризму та будівництва в особливий період

Наказом Міністерства розвитку громад та територій України від 16.01.2025 №50 (далі – Наказ№50) затверджено Критерії визначення підприємств, установ і організацій, які мають важливе значення для національної економіки у галузях авіаційного та автомобільного транспорту, туризму та будівництва в особливий період.
Опубліковано в «Офіційному віснику України» від 03.02.2025 №9.
Державному агентству відновлення та розвитку інфраструктури України, Державному агентству розвитку туризму України, Державній авіаційній службі України, Державній службі України з безпеки на транспорті наказано забезпечити:
- утворення комісій з визначення підприємств, установ та організацій, які мають важливе значення для національної економіки у галузях автомобільного та авіаційного транспорту, туризму та будівництва в особливий період;
- визначення підприємств, установ та організацій, які мають важливе значення для національної економіки у галузях автомобільного та авіаційного транспорту, туризму та будівництва в особливий період, відповідно до Критеріїв, затверджених цим наказом.
Цей наказ набирає чинності з дня його офіційного опублікування. Наразі наказ не набрав чинності.
Визначення підприємств, установ і організацій (далі - підприємство), які мають важливе значення для національної економіки у галузях авіаційного та автомобільного транспорту, туризму та будівництва в особливий період, здійснюється за такими критеріями:
1. Підприємство для сфери будівництва ремонтів та утримання автомобільних доріг загального користування державного значення: виконує в особливий період: функції замовника робіт та послуг з будівництва, ремонтів та утримання автомобільних доріг загального користування державного значення відповідно до пункту 1 постанови Кабінету Міністрів України від 06.08.2003 №1221 «Деякі питання управління дорожнім комплексом» та здійснює діяльність за одним з таких КВЕД-2010:
- 70.10 Діяльність головних управлінь (хед-офісів);
- 71.12 Діяльність у сфері інжинірингу, геології та геодезії, надання послуг технічного консультування в цих сферах;
- 84.11 Державне управління загального характеру;
- 84.13 Регулювання та сприяння ефективному веденню економічної діяльності.
На підтвердження відповідності вказаному критерію підприємство надає:
- завірені в установленому законодавством порядку копії відповідного договору, предметом якого є: проєктування та/або будівництво, та/або ремонт, та/або експлуатаційне утримання, та/або надання послуг технічного нагляду, та/або надання послуг інженера-консультанта щодо автомобільних доріг загального користування державного значення та їх складових;
- довідку підприємства щодо включення відповідного договору до Реєстру бюджетних зобов'язань розпорядників (одержувачів) бюджетних коштів та Реєстру фінансових зобов'язань, передбачених пунктами 2.2 та 2.4 Порядку реєстрації та обліку бюджетних зобов'язань розпорядників бюджетних коштів та одержувачів бюджетних коштів в органах Державної казначейської служби України, затвердженого наказом Міністерства фінансів України від 02.03.2012 №309;
- довідку підприємства про відсутність порушень умов відповідного договору, чинності цього договору, а також наявності відповідного фінансового забезпечення його виконання протягом наступних 12 місяців; договори, укладені з підприємствами, що належать до сфери управління Агентства відновлення, за якими виконуються роботи і надаються послуги щодо автомобільних доріг загального користування державного значення, предметом яких є: проектування та/або будівництво, та/або ремонт, та/або експлуатаційне утримання, та/або надання послуг технічного нагляду, та/або надання послуг інженера консультанта щодо автомобільних доріг загального користування державного значення та їх складових, та здійснює діяльність за одним з таких КВЕД-2010: 42.1 Будівництво доріг і залізниць; 42.11 Будівництво доріг і автострад; 42.13 Будівництво мостів і тунелів; 42.9 Будівництво інших споруд; 43.99 Інші спеціалізовані будівельні роботи, н. в. і. у.; 74.90 Інша професійна, наукова та технічна діяльність, н. в. і. у;
- довідку підприємства щодо включення відповідного договору до Реєстру бюджетних зобов'язань розпорядників (одержувачів) бюджетних коштів та Реєстру фінансових зобов'язань, передбачених пунктами 2.2 та 2.4 Порядку реєстрації та обліку бюджетних зобов'язань розпорядників бюджетних коштів та одержувачів бюджетних коштів в органах Державної казначейської служби України, затвердженого наказом Міністерства фінансів України від 02.03.2012 №309;
- лист підприємства, що належить до сфери управління Агентства відновлення, із зазначенням інформації щодо відсутності порушень умов відповідного договору, чинності цього договору, а також наявності відповідного фінансового забезпечення його виконання протягом наступних 12 місяців.
2. Підприємство для сфери будівництва:
- виконує роботи та надає послуги з будівництва (нового будівництва, реконструкції, реставрації, капітального ремонту), ремонту, модернізації інфраструктури, об'єктів житлової нерухомості, громадського призначення, виробничого комплексу, соціальної сфери, сфери житлово-комунального господарства, благоустрою населених пунктів, управління побутовими відходами (об'єктів оброблення відходів, полігонів), інженерно-транспортної, енергетичної інфраструктури, захисних споруд цивільного захисту, військових об'єктів та майна, об'єктів у сферах авіаційного, залізничного (крім утримання), морського та внутрішнього водного транспорту, автомобільного транспорту загального користування, міського електричного транспорту, у сфері забезпечення енергетичної ефективності будівель, а також об'єктів і споруд оборонного та спеціального призначення;
- виконує роботи та надає послуги з розвитку, будівництва, ремонту, облаштування, модернізації та утримання пунктів пропуску через державний кордон для автомобільного та залізничного сполучення;
- роботи з будівництва, ремонту та інших інженерно-технічних заходів із захисту об'єктів критичної інфраструктури паливно-енергетичного сектору критичної інфраструктури, що підтверджується завіреною в установленому порядку копією відповідного договору, який зареєстровано в установленому порядку в органах Казначейства;
- виконує роботи та надає послуги з проектування, технічного нагляду та/або надання послуг інженера-консультанта, авторського нагляду, науково-технічного супроводу будівельних об'єктів, обстеження технічного стану будівель та споруд, інженерних вишукувань для будівництва за договорами (угодами, контрактами), що спрямовані на відновлення та відбудову, об'єктів пошкоджених внаслідок збройної агресії російської федерації проти України, будівництва фортифікаційних споруд, об'єктів енергетики, паливно-енергетичного комплексу, захисту об'єктів енергетики та у яких за основним місцем роботи працює не менше 5-ти виконавців окремих видів робіт (послуг), пов'язаних із створенням об'єктів архітектури, які пройшли професійну атестацію та мають кваліфікаційний сертифікат та які надають послуги за одним з основних видів економічної діяльності згідно КВЕД-2010: 71.11 Діяльність у сфері архітектури; 71.12 Діяльність у сфері інжинірингу, геології та геодезії, надання послуг технічного консультування в цих сферах; 72.19 Дослідження й експериментальні розробки у сфері інших природничих і технічних наук.
На підтвердження відповідності вказаному критерію підприємство надає:
- завірену в установленому законодавством порядку копію відповідного договору (угоди, контракту), який зареєстровано в органах Казначейства (окрім договорів (угод, контрактів), укладених підприємствами, що належать до сфери управління Агентства відновлення та здійснюють фінансування за рахунок інших джерел, не заборонених законодавством);
- лист підприємства, що належить до сфери управління Агентства відновлення, та/або контрагента з яким укладено відповідний договір, із зазначенням інформації щодо відсутності порушень умов відповідного договору, чинності цього договору;
- здійснює будівництво житла для військовослужбовців та членів їх сімей на земельних ділянках, що належать до земель оборони за договорами, укладеними із Міністерством оборони України, іншим центральним органом виконавчої влади, що здійснює керівництво військовим формуванням, Службою безпеки України, розвідувальним органом, Управлінням державної охорони України та Держспецтрансслужбою.
Крім того, на підтвердження відповідності вказаному критерію підприємство надає:
- завірену в установленому законодавством порядку копію відповідного договору, який зареєстровано в установленому законодавством порядку в органах Казначейства та листа Міністерства оборони України, іншого центрального органу виконавчої влади, що здійснює керівництво військовим формуванням, Служби безпеки України, розвідувального органу, Управління державної охорони України, Держспецтрансслужби, із зазначенням інформації щодо відсутності порушень умов відповідного договору та чинності цього договору.
3. Підприємство для сфери туризму: здійснює туристичну діяльність, основним видом діяльності згідно КВЕД-2010:
- 55.10 Діяльність готелів і подібних засобів тимчасового розміщування;
- 55.20 Діяльність засобів розміщування на період відпустки та іншого тимчасового проживання;
- 55.90 Діяльність інших засобів тимчасового розміщування;
- 79.12 Діяльність туристичних операторів;
та:
- приймає офіційні міжнародні делегації та проводить заходи державного чи світового значення (конференції, міжнародні бізнес-форуми, дипломатичні саміти) не рідше 4 разів на рік;
- організовує спеціальні туристичні продукти (поїздки, табори відпочинку, реабілітаційні програми тощо) для військовослужбовців, ветеранів, внутрішньо переміщених осіб, дітей із прифронтових зон.
На підтвердження відповідності вказаному критерію підприємство надає:
- завірену в установленому законодавством порядку копію чинного свідоцтва про встановлення відповідної категорії готелю чи іншому об'єкту, що призначено для надання послуг з тимчасового розміщення (проживання);
- договір на надання послуг з обслуговування міжнародних заходів та акти про надані послуги або лист підтвердження від міжнародних організацій щодо виконання умов договору;
- завірену в установленому законодавством порядку копію наказу про видачу ліцензії на право провадження туроператорської діяльності;
- договір та акти про надання послуг з фондами, громадськими організаціями, органами місцевого самоврядування чи підприємствами, установами, організаціями щодо організації реабілітаційного або соціального туризму;
- за відсутності актів про надання послуг з організації реабілітаційного або соціального туризму, надати листи підтвердження від фондів, громадських організацій, органів місцевого самоврядування чи підприємств, установ, організацій щодо виконання умов договору;
- інформацію про суб'єкта туристичної діяльності, внесеного до Єдиного туристичного реєстру.
4. Підприємство для сфери авіаційного транспорту: здійснює діяльність в сфері цивільної авіації та має виданий Державіаслужбою сертифікат, декларацію, свідоцтво на відповідність авіаційних правил України, за наступними напрямками:
- здійснює перевезення: вантажним авіаційним транспортом на підставі договорів (контрактів, угод), укладених на строк не менше як на рік, з міжнародними організаціями, місіями, фондами, програмами, учасником яких є Україна, і країнами, що зазнали стихійного лиха в результаті природних та техногенних катастроф, у тому числі виконання робіт щодо їх забезпечення; пасажирським авіаційним транспортом суб'єктами авіаційної діяльності, у яких знаходяться повітряні судна, ємністю не менше 100 пасажирських крісел; надає послуги з підготовки авіаційного персоналу, зі здійсненням практичних польотів за дозволами Генерального штабу Збройних Сил України;
- надає послуги з технічного обслуговування повітряних суден відповідно до укладених договорів (контрактів, угод) із суб'єктами авіаційної діяльності, що здійснюють перевезення вантажним і пасажирським транспортом, підготовки авіаційного персоналу, та які визнані критично важливими для функціонування економіки та забезпечення життєдіяльності населення в особливий період або критично важливими для забезпечення потреб Збройних Сил, інших військових формувань в особливий період;
- віднесено до секторального переліку об'єктів критичної інфраструктури як оператора об'єктів критичної інфраструктури сектору «транспорт і пошта» підсектору «авіаційний транспорт» відповідно до Порядку віднесення об'єктів до критичної інфраструктури, затвердженого постановою Кабінету Міністрів України від 09.10.2020 №1109.
На підтвердження відповідності підприємство надає:
- сертифікат, декларацію, свідоцтво, що видані Державіаслужбою на провадження діяльності в сфері цивільної авіації;
- додаткові документи, в залежності від виду діяльності підприємства.
5. Підприємство для сфери автомобільного транспорту:
- здійснює перевезення пасажирів та/або вантажів автомобільним транспортом, основним видом діяльності згідно КВЕД-2010: 49.31 Пасажирський наземний транспорт міського та приміського сполучення; 49.39 Інший пасажирський наземний транспорт;
- має дозвіл на перевезення пасажирів на міжобласних маршрутах загального користування відповідно до Порядку проведення конкурсу з перевезення пасажирів на автобусному маршруті загального користування, затвердженого постановою Кабінету Міністрів України від 03.12.2008 №1081;
- 49.41 Вантажний автомобільний транспорт.
На підтвердження відповідності вказаному критерію підприємство надає:
ліцензію на право провадження господарської діяльності з перевезення пасажирів, небезпечних вантажів та небезпечних відходів автомобільним транспортом, міжнародних перевезень пасажирів та вантажів автомобільним транспортом;
інформацію щодо транспортних засобів, які заявлені як такі, що використовуються для провадження господарської діяльності з перевезення пасажирів, вантажів, небезпечних вантажів та небезпечних відходів автомобільним транспортом;
копії чинних дозволів на міжнародні регулярні перевезення пасажирів відповідно до Порядку організації регулярних, нерегулярних та маятникових (човникових) перевезень пасажирів автомобільним транспортом у міжнародному сполученні, затвердженого наказом Міністерства розвитку громад, територій та інфраструктури України від 05.09.2024 №966, та/або копії дозволів на здійснення нерегулярних перевезень пасажирів автомобільним транспортом у міжнародному сполученні;
копії діючих договорів, міжнародних автомобільних накладних (CMR), що підтверджують виконання перевезень вантажів протягом 2024 року.
Також за цим критерієм відноситься підприємство, що надає автостанційні послуги відповідно до вимог Закону України від 05.04.2001 №2344-III «Про автомобільний транспорт» та Правил надання послуг пасажирського автомобільного транспорту, затверджених постановою Кабінету Міністрів від 18.02.1997 №176 та за умови включення відомостей про неї до переліку автостанцій.
На підтвердження відповідності вказаному критерію підприємство надає: договори укладені з автомобільними перевізниками, які здійснюють міжнародні та міжобласні перевезення, на автобусних маршрутах загального користування, та основним видом діяльності згідно КВЕД-2010 наземного транспорту є 52.21 Допоміжне обслуговування наземного транспорту.
Для підтвердження відповідності цим Критеріям, підприємство додатково надає:
- копію податкової декларації з усіма додатками, у тому числі з обов'язковим поданням додатка з розрахунком загального мінімального податкового зобов'язання до: податкової декларації платника єдиного податку третьої та/або четвертої групи за попередній податковий (звітний) рік; податкової декларації з податку на прибуток підприємств за попередній податковий (звітний) рік. Зазначені копії податкових декларацій та розрахунків подаються з відмітками (штампами) контролюючого органу, який отримав податкову декларацію, із зазначенням дати її отримання або квитанцією про прийняття податкової декларації у разі її подання засобами електронного зв'язку, або квитанцією контролюючого органу, на який покладено функції щодо результатів перевірки та прийняття пакета звітних документів платників податків, або поштовим повідомленням з відміткою про вручення контролюючому органу у разі надсилання податкової декларації поштою;
- відомості щодо кількості застрахованих осіб - працівників - завірену копію Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, форма якого затверджена наказом Міністерства фінансів України від 13.01.2015 №4, за останній звітний період із підтвердженням контролюючого органу про прийняття цього Податкового розрахунку.
Підставою для прийняття рішення про визначення підприємств, які мають важливе значення для національної економіки у галузях авіаційного та автомобільного транспорту, туризму та будівництва в особливий період, є відповідність хоча б одному з критеріїв, зазначених у пункті 1 цих Критеріїв.
Увага! Укртрансбезпека повідомляє про необхідність направлення листів для підприємств, які мають важливе значення для національної економіки відповідно до Наказу №50.
Для зручності представників підприємств, які мають важливе значення для національної економіки у галузі автомобільного транспорту в особливий період, надаємо нові зразки листів з інформацією, яку потрібно подати відповідно до Наказу №50:
- для вантажних перевізників: https://surl.li/yyiwjf
- для пасажирських перевізників: https://surl.li/uyohry
- для автостанцій: https://surl.li/yrgyby
Листи з інформацією просимо надсилати на електронну пошту: contact@dsbt.gov.ua
У разі виникнення додаткових питань – Ви можете звернутись на Лінію інформаційної підтримки Укртрансбезпеки за номером телефону 044 350 43 04.
Джерело: наказ Мінрозвитку від 16.01.2025 №50, Укртрансбезпека
Зміни у законодавстві
05.11.2026
Захист комерційної таємниці: Кабмін схвалив зміни за стандартами ЄС
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
Оренда
05.11.2026
ФОП та оренда приміщення: 30 фактів, які допоможуть уникнути проблем з податковою
Орендуєте приміщення для бізнесу або здаєте нерухомість в оренду? Оренда та суборенда приміщень мають чимало юридичних і податкових нюансів. Хто повинен сплачувати податки? Як правильно оформити договір? Які обмеження діють для ФОП та як оподатковувати орендні платежі? Особливої уваги потребують зміни, що набрали чинності з 23 жовтня 2026 року та вплинули на оподаткування доходів від оренди нерухомості. У цій статті розберемо найважливіші питання оренди й суборенди для ФОП, пояснимо нові правила оподаткування та підкажемо, на що звернути увагу, щоб уникнути помилок і зайвих податкових витрат
Перевірки, штрафи
05.11.2026
Управління податковими ризиками (комплаєнс-ризиками): кого перевірить ДПС першими
Відповідно до нового експериментального проєкту, затвердженого постановою КМУ від 25.07.2024 №854 у ДПС впроваджується система управління податковими ризиками (комплаєнс-ризиками). Це означає, що податкова: аналізує внутрішні та зовнішні фактори, які можуть вплинути на сплату податків; визначає можливі ризики порушень; обирає способи реагування на ці ризики; постійно переглядає та оновлює інформацію про ризики; обмінюється даними, навчається і накопичує досвід для покращення своєї роботи
ПДВ
05.11.2026
Списання повністю замортизованих нематеріальних активів: чи нараховувати ПДВ
ДПС надала роз'яснення щодо порядку оподаткування ПДВ операцій зі списання (ліквідації) нематеріальних активів, які придбані без ПДВ, повністю замортизовані та більше не використовуються у господарській діяльності підприємства
Форма №20-ОПП
05.11.2026
Як зазначати місцезнаходження будівельного вагончика у формі №20-ОПП
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
Пільги
05.11.2026
Мораторій на перевірки та повернення ПДВ: як планують підтримати постраждалий бізнес
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Індексація, компенсація
05.11.2026
Неможливість виконання податкових обов’язків: чи можна підтвердити її для окремої філії
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Зміни у законодавстві
05.11.2026
Мінекономіки готує оновлення форм документів Держпраці: що зміниться для бізнесу
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Перевірки, штрафи
05.11.2026
Методологічна помилка ДПС: чому важливо знати про неї платникам податків
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
Бронювання, критичність
05.11.2026
Зарплатний критерій для бронювання у 2026 році: чи враховують премії, надбавки та лікарняні
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Основні засоби, МНМА
05.11.2026
Строк ліцензії не визначений: як амортизувати комп’ютерну програму пояснює ДПС
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Державний нагляд
05.11.2026
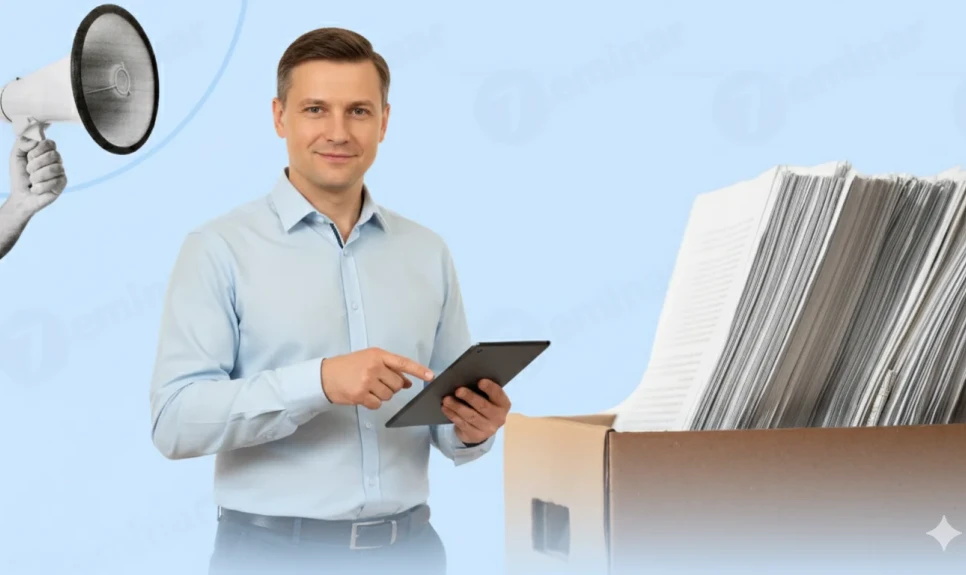
Спільний аналітичний кабінет ДПС, митниці та БЕБ: навіщо його створюють і коли запустять
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
Ліквідація госпсуб'єкта
05.11.2026
Як закрити ФОП у 2026 році: покроковий алгоритм
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
Охорона праці
05.11.2026
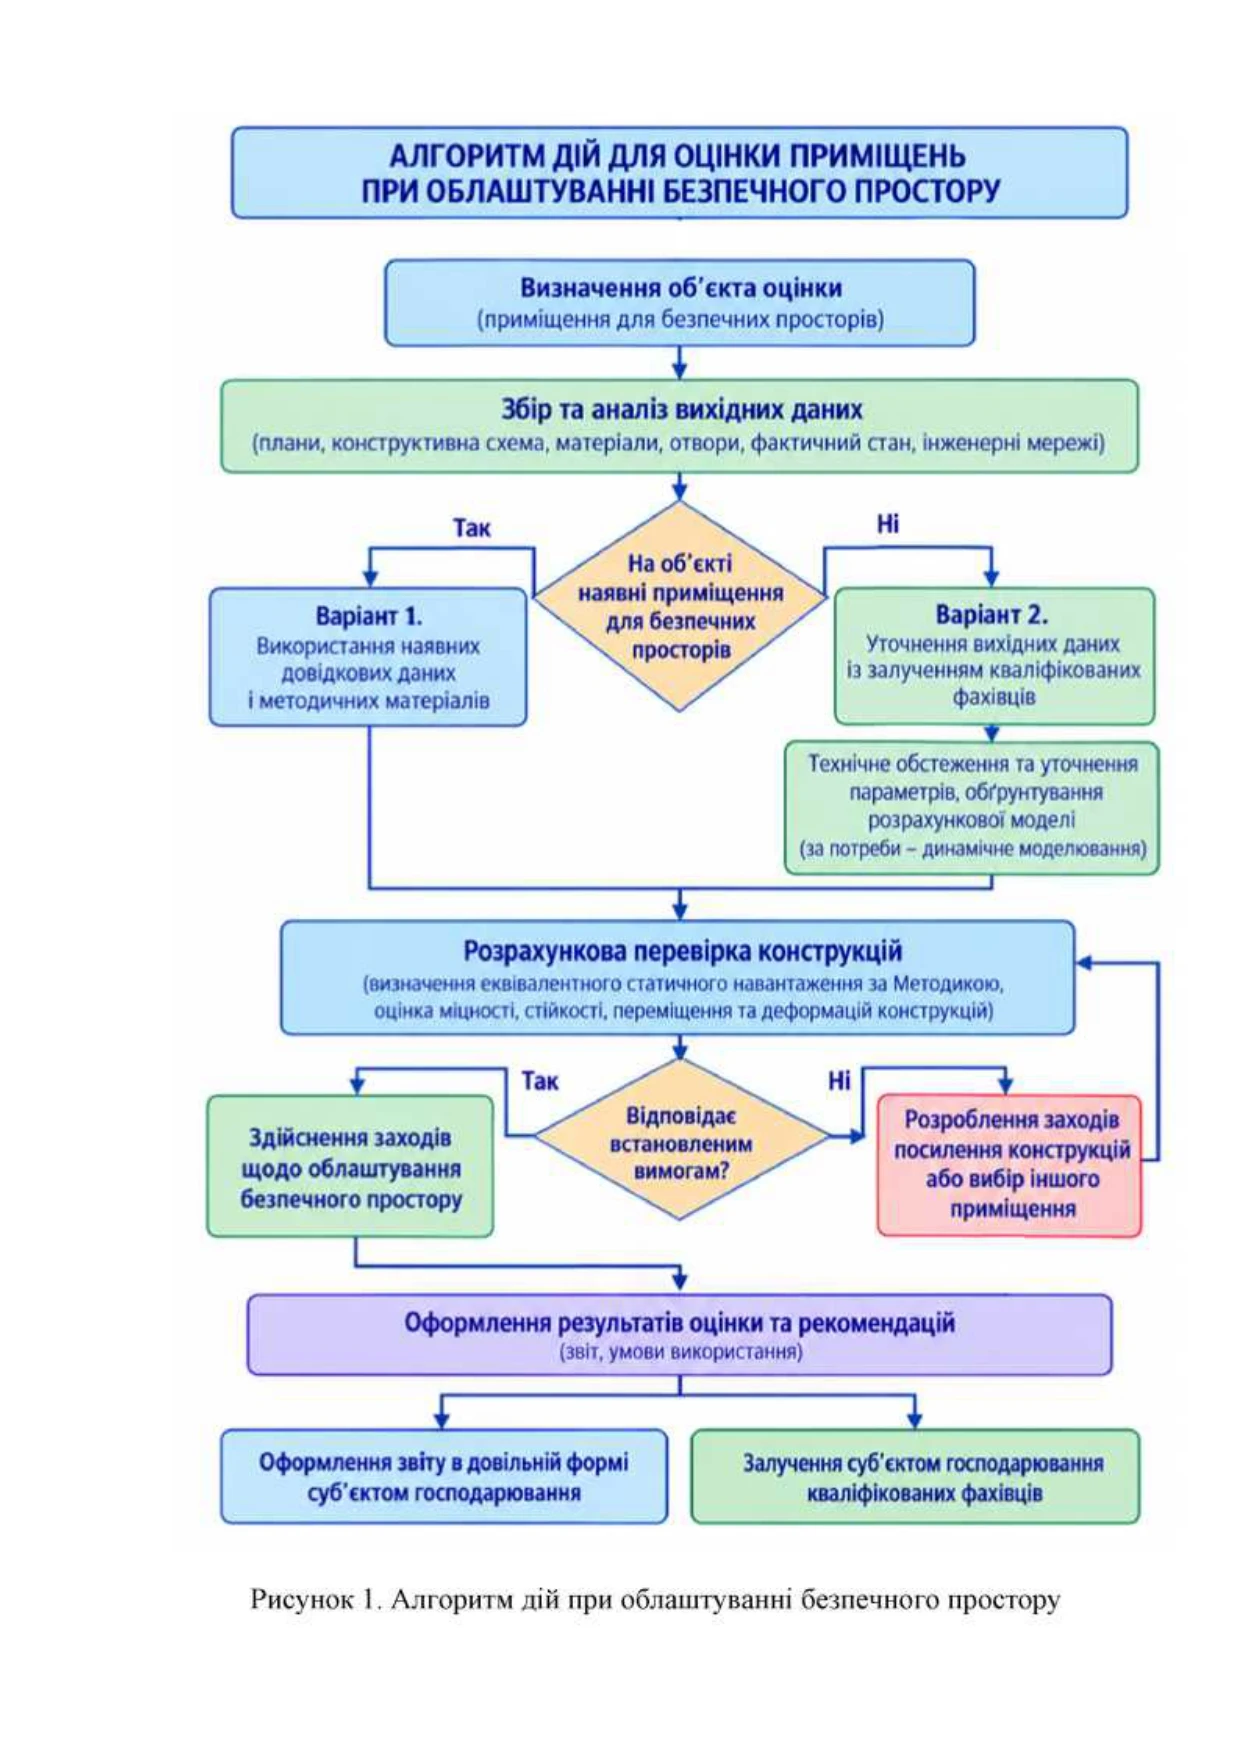
Як облаштувати безпечний простір для працівників: вимоги та алгоритм від ДСНС
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Бронювання, критичність
05.11.2026
Критичність підприємства та бронювання: 5 кроків, які роботодавцям потрібно зробити вже зараз
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Особи з інвалідністю
05.11.2026
ТОВ і ФОП мають по одному працівнику у відпустці без збереження зарплати: чи подавати Звіт про внесок
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?