Експерт
Тетяна ДонецьАдвокат, шеф-редактор kadroland, експерт з питань трудового права, військового обліку і бронювання


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Головний бухгалтер – це посада, що поєднує високі вимоги до професійності з великою відповідальністю перед законом. Головбух може бути суб’єктом не тільки адміністративної, а й кримінальної відповідальності. Розглянемо ключові статті Кримінального кодексу України, за якими головний бухгалтер може бути притягнутий до відповідальності, а також умови її настання
Основними статтями ККУ, які передбачають кримінальну відповідальність головного бухгалтера, є:
Кримінальна відповідальність настає лише за умисне ухилення від сплати податків. Стороною обвинувачення має бути доведений прямий умисел особи, тобто факт того, що особа розуміла та усвідомлювала наявність у неї обов’язку сплатити податок у певному розмірі, який вона свідомо не виконала шляхом вчинення дій, спрямованих на ухилення від виконання такого обов’язку. У випадку недоведення прямого умислу, кримінальна відповідальність не настає. Такі висновки робить Касаційний кримінальний суд у складі Верховного Суду у постанові від 09.11.2022 №604/597/16.
Мінімальні суми несплати, за які може настати кримінальна відповідальність:
Мабуть, вас здивували вищенаведені цифри, адже 3000 нмдг ніяк не може бути 4 542 000 грн, а 1 000 нмдг, якщо помножити на 17, точно не складе 1 514 000 грн.
Пояснення міститься в п. 5 підр. 1 розд. XX Перехідні положення Податкового кодексу України:
Якщо норми інших законів містять посилання на неоподатковуваний мінімум доходів громадян, то для цілей їх застосування використовується сума в розмірі 17 гривень, крім норм адміністративного та кримінального законодавства в частині кваліфікації адміністративних або кримінальних правопорушень, для яких сума неоподатковуваного мінімуму встановлюється на рівні податкової соціальної пільги, визначеної підпунктом 169.1.1 пункту 169.1 статті 169 розділу IV цього Кодексу для відповідного року.
Отже, якщо сума несплати не досягла зазначених вище розмірів, кримінальна відповідальність не застосовується.
Слід зауважити, що санкції частин статей 212 та 212-1 ККУ не передбачають покарання у вигляді позбавлення волі. Залежно від суми боргу, визначається сума штрафу.
Разом з тим, частини 1 та 2 статті 212 ККУ також передбачають можливість позбавлення права обіймати певні посади або займатися певною діяльністю на строк до трьох років, а частина 3 цієї ж статті передбачає ще й конфіскацію майна на додаток до штрафу та позбавлення права обіймати певні посади чи займатися певною діяльністю.
Мінімальний розмір штрафу за статтею 212 ККУ становить 85 000 грн, а за статтею 212-1 – 17 000 грн. Збільшення суми штрафу та застосування додаткових покарань залежить від низки чинників:
Кожен бухгалтер знає, як легко отримати податкове повідомлення-рішення (далі – ППР). Але якщо йдеться про великі суми, які можуть стати підставою для кримінальної відповідальності, більшість суб’єктів господарювання оскаржуватиме такі ППР в адміністративному та / чи судовому порядку.
Важливо розуміти, що навіть якщо суд першої інстанції підтвердить правомірність ППР, у суб’єкта господарювання є можливість оскарження такого судового рішення в апеляційному порядку.
І тільки після прийняття рішення апеляційною інстанцією, воно набирає законної сили.
Це підтверджується п. 56.22 ПКУ. В ньому зазначено, що:
Якщо платник податків оскаржує рішення контролюючого органу в адміністративному порядку та / або до суду, повідомлення особі про підозру у вчиненні кримінального правопорушення щодо ухилення від сплати податків не може ґрунтуватися виключно на цьому рішенні до закінчення процедури адміністративного оскарження або до остаточного вирішення справи судом.
Тобто, поки ППР оскаржується, посадову особу не можуть притягнути до кримінальної відповідальності, крім випадку, якщо слідство зібрало інші додаткові докази.
Навіть за умови вчинення порушення, наведеного в ст. 212 та 212-1 ККУ головний бухгалтер може уникнути кримінальної відповідальності, якщо до повідомлення про підозру сплатить необхідні податки, збори, ЄСВ, а також відшкодує шкоду, завдану державі (пеня, штрафи).
Головний бухгалтер, як посадова особа, може бути суб’єктом відповідальності за вчинення інших кримінальних правопорушень у сфері службової діяльності (розділ XVII ККУ), зокрема:
Статті на тему:
Оскарження податкового повідомлення-рішення: види
Як уникнути відповідальності за помилки попереднього бухгалтера
Продаж електроенергії активному споживачу власниками генеруючих установок, що виробляють електроенергію з відновлюваних джерел, є операцією постачання товару та оподатковується ПДВ. Водночас для таких операцій передбачено особливий порядок визначення податкових зобов’язань і податкового кредиту – за касовим методом
Податкова адреса ФОП визначається як місце його проживання, за яким він береться на облік у контролюючому органі, і може бути лише одна. Взяття на облік фізичної особи-підприємця здійснюється автоматично на підставі даних Єдиного державного реєстру без подання додаткових підтвердних документів. Тому саме адреса, зазначена в ЄДР, є основним місцем обліку ФОП, навіть якщо інші документи містять інші відомості про реєстрацію чи фактичне проживання. Актуальність цієї адреси має значення для податкового адміністрування, звітності та комунікації з контролюючими органами
Кабмін оновив правила отримання ваучерів на навчання та професійної підготовки за підтримки Державної служби зайнятості. Відтепер для отримання ваучера потрібен рекомендаційний лист від роботодавця або потенційного роботодавця, а для окремих категорій безробітних зберігається допомога на період навчання. Також уточнено вимоги до документів про освіту, умови вибору закладу та обмеження щодо повторного навчання коштом Фонду безробіття
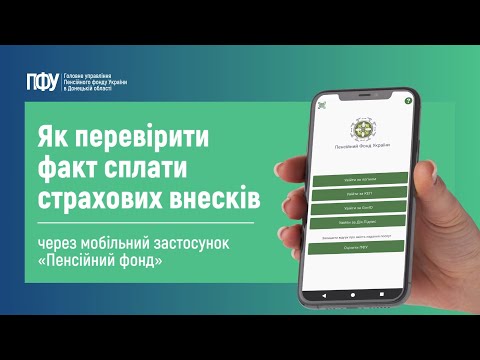
Якщо ви сумніваєтеся, що роботодавець сплачував ЄСВ за певний період вашої роботи, ви можете самостійно перевірити нарахований страховий стаж онлайн через особистий кабінет на вебпорталі ПФУ або через застосунок «Пенсійний фонд»
Чи потрібно фізичній особі сплачувати ПДФО, якщо вона купує рухоме або нерухоме майно в підприємства? Якщо майно продають за звичайною ціною, оподатковуваний дохід у покупця не виникає. Проте якщо підприємство надає фізособі індивідуальну знижку, її сума за загальним правилом вважається додатковим благом і оподатковується. Про винятки з цього правила читайте далі
Суб’єкти господарювання мають право зберігати пальне лише за наявності відповідної ліцензії, окрім визначених законом винятків (наприклад, для бюджетних установ або зберігання у споживчій тарі до 60 літрів для власних потреб). Важливо також мати підтверджуючі документи на походження пального та забезпечити доступ ДПС до інформації та ємностей під час перевірки. Недотримання цих вимог може призвести до адміністративної відповідальності та анулювання ліцензії

У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання

Державна податкова служба надала роз’яснення щодо практичних питань ведення обліку доходів і витрат фізичними особами, які провадять незалежну професійну діяльність (зокрема приватними виконавцями), згідно з Типовою формою, затвердженою наказом Мінфіну від 13.05.2021 №261
ФОП 1-ї та 2-ї груп можуть втратити право на спрощену систему, якщо надають послуги поза дозволеними умовами. Перша група може надавати побутові послуги населенню, а друга – послуги населенню та платникам єдиного податку. Якщо діяльність не відповідає вимогам обраної групи, підприємцю потрібно перейти на іншу групу або загальну систему. За порушення податкова може анулювати реєстрацію платника ЄП, а повторно обрати спрощену систему можна буде лише після чотирьох послідовних кварталів
Податковий борг може стати підставою для втрати статусу платника єдиного податку. Якщо борг перевищує 3060 грн на перше число кожного місяця протягом двох послідовних кварталів, податкова може анулювати реєстрацію платника ЄП. Також підставою для виключення зі спрощеної системи можуть бути інші порушення вимог ПКУ. Водночас не кожен податковий борг загрожує втратою спрощеної системи – важливо враховувати, за якими зобов’язаннями він виник
Немає печатки чи підпису в трудовій книжці – чи зарахують стаж для пенсії? Такі недоліки можуть ускладнити підтвердження періодів роботи, але не означають автоматичної втрати стажу. ПФУ радить перевірити правильність записів, особистих даних, підписів і печаток, а за потреби – підготувати додаткові документи: довідки з підприємства, накази, відомості про зарплату або дані з реєстру застрахованих осіб
У Верховній Раді зареєстрували законопроєкт №16145, який пропонує запровадити нові правила роботи рієлторів в Україні. Документ передбачає обов’язкову атестацію фахівців, Єдиний реєстр рієлторів, письмові договори з клієнтами та виключно безготівкову оплату послуг. Якщо закон ухвалять, чинні рієлтори й агентства матимуть 6 місяців, щоб адаптуватися до нових вимог
МВС роз’яснило, як визначати необхідну кількість первинних (мобільних) або найпростіших укриттів на об’єктах із масовим перебуванням людей. Під час розрахунків потрібно враховувати не лише працівників і відвідувачів, а й пікове навантаження у вихідні, святкові дні та під час масових заходів. Також важливо оцінити доступність укриттів: радіус пішохідної доступності становить до 300 м для багатоповерхової забудови та до 500 м – для середньо- й малоповерхової

Змінний графік і підсумований облік робочого часу – зручний інструмент для бізнесу, але з безліччю пасток. Відсутній наказ, неправильно складений графік, надурочні, сплачені не в той момент або замінені відгулами – кожна з цих помилок може перетворитися на штраф від Держпраці. Розбираємо п'ять найпоширеніших порушень і пояснюємо, як їх уникнути