Бронювання, критичність
20.01.2025
Критерії визначення критично важливих підприємств у галузях транспорту, поштового зв'язку, будівництва, ЖКГ
Міністерство розвитку громад та територій України затвердило Критерії визначення підприємств, установ і організацій, які мають важливе значення для національної економіки у галузях транспорту, поштового зв'язку, будівництва, енергоефективності та житлово-комунального господарства в особливий період

Міністерство розвитку громад та територій України наказом від 31.12.2024 №1506 затвердило Критерії визначення підприємств, установ і організацій, які мають важливе значення для національної економіки у галузях транспорту, поштового зв'язку, будівництва, енергоефективності та житлово-комунального господарства в особливий період.
Було визнано таким, що втратив чинність, наказ Міністерства розвитку громад, територій та інфраструктури України від 24.04.2023 №303 «Про затвердження Критеріїв визначення підприємств, установ і організацій, які мають важливе значення для національної економіки у галузях транспорту, поштового зв'язку, будівництва та енергоефективності в особливий період».
Визначення підприємств, установ і організацій (далі – підприємство), які мають важливе значення для національної економіки у галузях транспорту, поштового зв'язку, будівництва, енергоефективності та житлово-комунального господарства в особливий період, здійснюється за такими критеріями
Підприємство:
- для сфери житлово-комунального господарства віднесено до секторального переліку об'єктів критичної інфраструктури як оператора об'єктів критичної інфраструктури сектору «системи життєзабезпечення» відповідно до Порядку віднесення об'єктів до критичної інфраструктури, затвердженого постановою Кабінету Міністрів України від 09.10.2020 №1109 (далі – Порядок №1109);
- для залізничної галузі віднесено до секторального переліку об'єктів критичної інфраструктури як оператора об'єктів критичної інфраструктури сектору «транспорт і пошта» підсектору «залізничний транспорт» відповідно до Порядку №1109;
- для галузі морського та внутрішнього водного транспорту віднесено до секторального переліку об'єктів критичної інфраструктури як оператора об'єктів критичної інфраструктури сектору «транспорт і пошта» підсектору «морський та внутрішній водний транспорт» відповідно до Порядку №1109.
Або підприємство:
- залучене до здійснення заходів, передбачених пунктом 24 Плану запровадження та забезпечення заходів здійснення правового режиму воєнного стану в Україні, затвердженого розпорядженням Кабінету Міністрів України від 24.02.2022 №181-р, чи здійснює на замовлення зазначеного підприємства (відповідно до укладених договорів) ремонт тягового і рухомого складу, а також виробництво товарів, необхідних для ремонту об'єктів залізничної інфраструктури, якщо 100 відсотків акцій у статутному капіталі такого підприємства (господарського товариства) належать державі чи господарському товариству, 100 відсотків акцій у статутному капіталі якого належать державі;
- належить до сфери управління Мінінфраструктури, у тому числі яке здійснює адміністрування містобудівного кадастру на державному рівні, Адміністрації судноплавства, або щодо якого здійснюються функції з управління корпоративними правами, що належать державі у його статутному капіталі, чи здійснюється контроль за його діяльністю, та його дочірні підприємства;
- надає послуги з: підвищення кваліфікації керівників і спеціалістів відповідно до Порядку підвищення кваліфікації керівників і спеціалістів, діяльність яких пов'язана з наданням послуг автомобільного транспорту, затвердженого наказом Міністерства інфраструктури України від 26.07.2013 №551; підтвердження професійної компетентності водіїв транспортних засобів для надання послуг з перевезення пасажирів і вантажів відповідно до Порядку підтвердження професійної компетентності водіїв транспортних засобів для надання послуг з перевезення пасажирів і вантажів, затвердженого наказом Міністерства інфраструктури України від 18.11.2020 №789;
- здійснює: обслуговування та зберігання вантажів в морському порту України, що підтверджується наявністю відповідного запису в Реєстрі морських портів України; вантажно-розвантажувальні роботи в морському порту України, що підтверджуються документом, що засвідчує використання та/або експлуатацію причалу в морських портах України; або буксирування або криголамне проведення (операції) в морському порту України, що підтверджується договором на буксирування або криголамне проведення укладеним із адміністрацією відповідного морського порту; локалізацію та ліквідацію аварій (катастроф) на території чи в акваторії морського порту України, у взаємодії з державним підприємством "Адміністрація морських портів України", що підтверджується включенням сил та засобів суб'єкта господарювання до Плану локалізації та ліквідації аварій (катастроф) відповідного морського порту, затвердженого ДП "АМПУ"; або
- нагляд за виконанням на морських суднах вимог встановлених законодавством України та міжнародними договорами в сфері торгового мореплавства, що підтверджується копією Угоди про уповноваження з надання послуг щодо нагляду за виконанням на українських суднах вимог, встановлених законодавством України та міжнародними договорами України у сфері торгового мореплавства, укладеної з Мінінфраструктури чи Адміністрацією судноплавства, або виконання функцій Національного центру дальньої ідентифікації та контролю місцезнаходження суден; або перевезення вантажу або пасажирів морськими суднами або суднами внутрішнього плавання, що підтверджується договором морського перевезення/коносаментом, договором перевезення пасажирів;
- має кількість застрахованих осіб-працівників не менше п'яти осіб, основним видом діяльності згідно КВЕД-2010, є один з таких: 68.32 Управління нерухомим майном за винагороду або на основі контракту; 81.10 Комплексне обслуговування об'єктів; 33.14 Ремонт і технічне обслуговування електричного устаткування; 43.22 Монтаж водопровідних мереж, систем опалення та кондиціонування; 43.29 Інші будівельно-монтажні роботи, та надає для 500 і більше власників квартир та нежитлових приміщень у багатоквартирних будинках послуги з: утримання будинків і споруд та прибудинкових територій. Для підтвердження цього критерію потрібно мати наявні договори щодо здійснення відповідних послуг;
- здійснює: за рішенням Кабінету Міністрів України реалізацію програм з підвищення енергоефективності у житловому секторі, а також програм, пов'язаних із відновленням будівель, зруйнованих та/або пошкоджених внаслідок збройної агресії рф проти України; надання фінансової державної підтримки для реалізації заходів у сфері енергоефективності, збільшення використання відновлюваних джерел енергії та альтернативних видів палива і скорочення обсягу викидів вуглецю;
- забезпечує функції адміністратора/технічного адміністратора реєстрів, інформаційно-комунікаційних систем держателем/власником яких є Міністерство, та які визначені адміністратором / технічним адміністратором відповідно до актів законодавства;
- внесене до єдиного державного реєстру операторів поштового зв'язку на підставі відповідного рішення Національної комісії, що здійснює державне регулювання у сферах електронних комунікацій, радіочастотного спектра та надання послуг поштового зв'язку, відповідно до Порядку ведення єдиного державного реєстру операторів поштового зв'язку, затвердженого постановою Національної комісії, що здійснює державне регулювання у сферах електронних комунікацій, радіочастотного спектра та надання послуг поштового зв'язку від 19.04.2023 №138, а також здійснює діяльність на території всієї України у сфері надання послуг поштового зв'язку і має штатну чисельність працівників 50 і більше осіб та основним видом діяльності згідно КВЕД-2010 є один з таких: 53.10 Діяльність національної пошти; 53.20 Інша поштова та кур'єрська діяльність. На підтвердження відповідності вказаному критерію підприємство надає: завірені в установленому порядку копії витягу з єдиного державного реєстру операторів поштового зв'язку та витягу з єдиного державного реєстру юридичних осіб, фізичних осіб-підприємців та громадських формувань;
- внесене до реєстру суб'єктів проведення обов'язкового технічного контролю відповідно до Порядку проведення обов'язкового технічного контролю та обсягів перевірки технічного стану транспортних засобів, затвердженого постановою Кабінету Міністрів України від 30.01.2012 №137; призначене органом із сертифікації транспортних засобів, партій частин та обладнання відповідно до Порядку призначення, відмови у призначенні та анулювання призначення органу із сертифікації для індивідуального затвердження колісних транспортних засобів, партій частин та обладнання, затвердженого постановою Кабінету Міністрів України від 01.07.2016 №419; призначене органом з оцінки відповідності для виконання як третьою стороною певних завдань з оцінки відповідності, визначених у Технічному регламенті безпеки інфраструктури залізничного транспорту, затвердженому постановою Кабінету Міністрів України від 11.07.2013 №494, та у Технічному регламенті безпеки рухомого складу залізничного транспорту, затвердженому постановою Кабінету Міністрів України від 30.12.2015 №1194; визначене спеціалізованою експертною установою з розслідування авіаційних подій або державною спеціалізованою експертною установою з технічного розслідування подій на транспорті;
- здійснює діяльність за основним видом економічної діяльності 72.19 Дослідження й експериментальні розробки у сфері інших природничих і технічних наук згідно з КВЕД-2010, включене до переліку базових організацій у будівництві відповідним наказом Мінінфраструктури (крім напрямів науково-технічної діяльності у будівництві, що стосуються нормування проєктування та будівництва об'єктів, що мають галузеву специфіку (а саме: інженерно-транспортної інфраструктури, зв'язку, атомної енергетики), а також нормування з питань економіки та ціноутворення у будівництві) та виконує функції секретаріату технічного комітету стандартизації за кодами національного класифікатора НК 004:2020 "Український класифікатор нормативних документів" 91 "Будівельні матеріали та будівництво" та/або 93 "Цивільне будівництво" відповідно до наказу Державного підприємства "Український науково-дослідний і навчальний центр проблем стандартизації, сертифікації та якості" (ДП "УкрНДНЦ"). Підтвердження відповідності вказаному критерію здійснюється на підставі виписки з Єдиного державного реєстру юридичних осіб, фізичних осіб-підприємців та громадських формувань, завірених в установленому законодавством порядку, копії наказу ДП "УкрНДНЦ" про виконання функцій секретаріату технічного комітету стандартизації;
- у яких за основним місцем роботи працює не менше 5-ти виконавців окремих видів робіт (послуг), пов'язаних із створенням об'єктів архітектури, які пройшли професійну атестацію та мають кваліфікаційний сертифікат та які надають послуги за одним з основних видів економічної діяльності згідно КВЕД-2010: 71.11 Діяльність у сфері архітектури; 71.12 Діяльність у сфері інжинірингу, геології та геодезії, надання послуг технічного консультування в цих сферах; та включені до переліку експертних організацій, що здійснюють експертизу проєктів будівництва.
Для підтвердження відповідності переліченим вище Критеріям, підприємство надає:
- копію податкової декларації з усіма додатками, у тому числі з обов'язковим поданням додатка з розрахунком загального мінімального податкового зобов'язання до: податкової декларації платника єдиного податку третьої та/або четвертої групи за попередній податковий (звітний) рік; податкової декларації з податку на прибуток підприємств за попередній податковий (звітний) рік. Зазначені копії податкових декларацій та розрахунків подаються з відмітками (штампами) контролюючого органу, який отримав податкову декларацію, із зазначенням дати її отримання або квитанцією про прийняття податкової декларації у разі її подання засобами електронного зв'язку, або квитанцією контролюючого органу, на який покладено функції щодо результатів перевірки та прийняття пакета звітних документів платників податків, або поштовим повідомленням з відміткою про вручення контролюючому органу у разі надсилання податкової декларації поштою;
- відомості щодо кількості застрахованих осіб – працівників – завірену копію Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, форма якого затверджена наказом Міністерства фінансів України від 13.01.2015 №4, за останній звітний період із підтвердженням контролюючого органу про прийняття цього Податкового розрахунку.
Підставою для прийняття рішення про визначення підприємств, які мають важливе значення для національної економіки у галузях транспорту, поштового зв'язку, будівництва, енергоефективності та житлово-комунального господарства в особливий період, є відповідність хоча б одному з вказаних критеріїв.
Цей наказ вже опублікований.
Джерело: наказ Міністерства розвитку громад та територій України від 31.12.2024 №1506
Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Податкова та фінзвітність
02.11.2026
Декларація з плати за землю: яку суму орендної плати зазначати – за договором чи автоматичним розрахунком
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
ПДВ
02.11.2026
Реєстрація ПН та РК: строки, штрафи
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
Ліквідація госпсуб'єкта
02.11.2026
Смерть ФОП: як відбувається зняття з податкового обліку та хто погашає його борги
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
Аліменти
02.11.2026
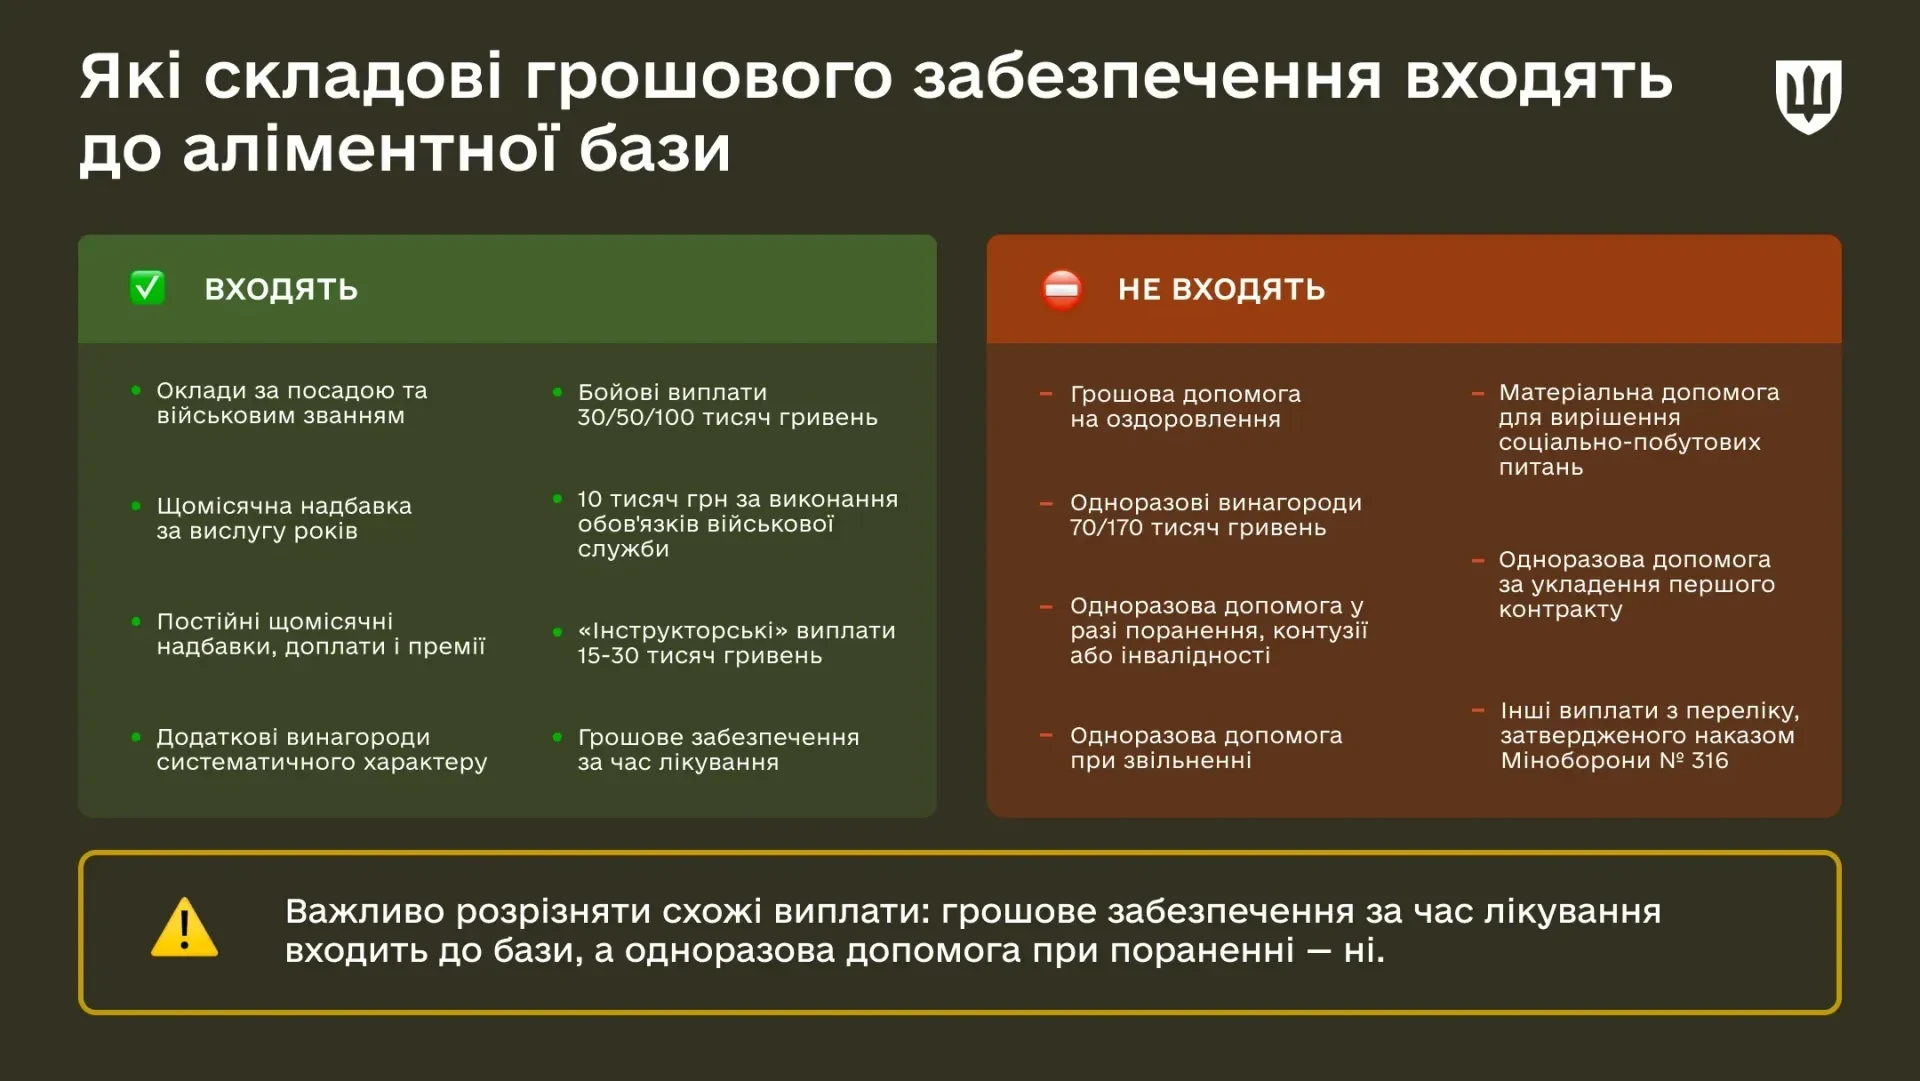
Бойові 30К/50К/100К та інші винагороди: чи стягують із них аліменти
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Особи з інвалідністю
02.11.2026
Оцінювання повсякденного функціонування: Кабмін змінив правила встановлення інвалідності
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Працевлаштування, переведення
02.11.2026
ФОП і сімейний бізнес: чи можна залучати родичів без офіційного працевлаштування
Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Індексація, компенсація
02.11.2026
Пошкоджено акцизний склад або знищено підакцизні товари: які документи має зібрати платник
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
ФОП
02.11.2026
ФОП на єдиному податку змінив групу протягом року: заповнення декларації за 2026 рік + зразок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

ФОП
02.11.2026
ФОП з липня перейшов з 3 групи на 2: чи потрібно наростаючим підсумком подавати декларацію за 9 місяців
ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

Охорона праці
02.11.2026
Бізнес зможе працювати без укриття під час жовтого рівня загрози після 4 грудня: у ВРУ зареєстровано постанову №16207
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Перевірки, штрафи
02.11.2026
Як правильно подати заяву на повернення коштів до Укртрансбезпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

Зміни у законодавстві
02.11.2026
Що зміниться з 1 листопада 2026 року: ключові новації для бухгалтерів і роботодавців
Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Акцизний податок
02.11.2026
Уряд оновив порядки ведення реєстрів податкових та акцизних накладних: що змінилося для бізнесу в коментарі від експерта
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Пільги
02.11.2026
Земельний податок і орендна плата: які території дають право на податкову пільгу
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
Пільги
02.11.2026
Звільнення від сплати за землю знову діє з 1 січня 2026 року: як уточнити зобов'язані у листопаді 2026 року в роз'ясненні від ДПС
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Акцизний податок
02.11.2026
Коли реєструємо податкові накладні та розрахунки коригування у листопаді 2026 року: календар від редакції
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня