Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У випуску дізнаєтесь про нову структуру ДПІ із 1 січня 2025-го, яка вплине на електронне звітування, оновлення рахунків для сплати податків та нові довідники пільг, що вже діють. Нагадаємо також про дедлайни подання Об’єднаної звітності та реєстрації ПН/РК на початок 2025 року. До речі, Мінфін уже розробив форму місячного Податкового розрахунку, оновив звітність для прибутківців та єдинників
З 1 січня 2025 року змінили коди ДПІ обслуговування платників через оновлення структури ДПС. Врахуйте це під час подання звітності та інших електронних документів до податківців у новому році.
Актуальні коди нових ДПІ вже доступні в Електронному кабінеті платника податку та у нашому новому довіднику «Перелік ДПІ в областях та м. Києві та їх коди у 2025 році».
Утім, щоб отримати адміністративні послуги, можете звертатися до будь-якого центру обслуговування платників територіальних органів ДПС незалежно від місця реєстрації. Актуальний перелік ЦОП за посиланням.
Станом на 2 січня 2025-го регіональні податкові та Держказначейство оприлюднили нові рахунки для сплати податків. Щоб полегшити пошук актуальної інформації, ми зібрали для вас усі необхідні реквізити та оновлення в одному місці.
Перегляньте їх вже зараз, адже використання застарілих реквізитів може призвести до затримок у зарахуванні платежів і навіть штрафних санкцій.
А щоб ви вчасно сплатили податки та збори, а також відзвітували, ми створили новий безкоштовний сервіс – «Календар бухгалтера». Сподіваємось, він буде вашим основним інструментом у роботі!
ДПС також оприлюднила ставки місцевих податків і зборів на 2025 рік. Інформацію щодо них можна знайти на офіційному вебпорталі ДПС у рубриці «Ставки місцевих податків та зборів» або на нашому сайті.
Станом на 31 грудня 2024 року податківці оприлюднили нові довідники податкових пільг. А саме:
Нагадаємо, довідники містять перелік пільг із податку на прибуток, плати за землю, ПДВ, акцизного податку, податку на нерухомість, місцевих податків та зборів.
Правильне декларування пільг у звітності допоможе вам уникнути проблем зі сплатою податків або зборів. При цьому можна відмовитися від використання пільг або перенести їх на майбутні періоди.
ПФУ нагадало про запровадження з 1 січня 2025 року щомісячного подання Податкового розрахунку щодо сум доходу й утриманого ПДФО, військового збору та ЄСВ за найманих працівників.
Такі новації передбачив Закон України від 10.10.2024 № 4015-IX «Про внесення змін до Податкового кодексу України та інших Законів України щодо забезпечення збалансованості бюджетних надходжень у період дії воєнного стану». Він чинний із 1 грудня 2024 року.
Звіт подаватимемо до 20 числа місяця, що настає після звітного. Тобто вперше звітувати помісячно будемо за січень 2025 року. Зробити це слід до 20 лютого 2025 року. А от відзвітувати за IV квартал 2024 року необхідно до 10 лютого 2025 року за квартальною формою.
Мінфін уже оприлюднив проєкт місячного Податкового розрахунку. Докладніше про його заповнення розповімо, щойно форма набере чинності. Стежте за нашими оновленнями, щотижневими підсумками та листами!
Чи потрібно проводити перерахунок ВЗ та як це відобразити в Додатку 4ДФ, розглянемо 6 січня на безкоштовному вебінарі «Важливі зміни 2025: зарплатна звітність та нові вимоги до (П)РРО, пільги для благодійників».
Згідно з чинним законодавством граничним днем для реєстрації податкової накладної (далі – ПН) та/або розрахунку коригування (далі – РК) у Єдиному реєстрі податкових накладних є 5 та 18 числа кожного місяця. У січні 2025 року ці дні припадають на вихідні (неділя та субота, відповідно).
Тож зареєструвати ПН/РК за грудень 2024 року можна буде:
Нагадаємо, що на час дії воєнного стану операційний день для реєстрації ПН та/або РК, на який припадає граничний строк їх реєстрації, триває з 0 годин 00 хвилин до 24 години 00 хвилин.
При цьому ПН та/або РК, подані для реєстрації у день, на який припадає граничний строк їх реєстрації, та надсилання квитанції реєструють не пізніше наступного операційного дня з дня подання для реєстрації таких ПН та/або РК.
Підстава:
Мінфін відредагував додатки до форми Податкової декларації з податку на прибуток підприємств. Змін, зокрема, зазнав додаток ПН. У новій редакції викладено додатки РІ, АМ та ДІЯ.
У прибутковій звітності регулятор уточнив положення щодо оподаткування резидентів Дія Сіті, визначення фінансових різниць, інвентаризації основних засобів та використання житлових приміщень для господарської діяльності.
Підстава – накази Мінфіну від 05.12.2024 № 621, від 24.12.2024 № 659. Станом на 03.01.2025 документи не опубліковані, тож не набрали чинності.
Згідно з п. 46.6 ПКУ, якщо накази опублікують протягом І кварталу, то вперше звітуватимемо за оновленими формами декларації за ІІ квартал 2025-го.
31 грудня Мінфін оприлюднив проєкт наказу щодо внесення змін до форм декларацій платників єдиного податку 1-4 груп. Із текстом документу можна ознайомитися на нашому сайті.
У нових формах єдинники визначатимуть зобов’язання з військового збору та суми мінімального податкового зобов’язання відповідно до оновлених норм ПКУ.
Вперше визначатимуть військовий збір у звітності:
Якщо ж маєте запитання з бухобліку та оподаткування, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин.
Попри чинний мораторій ПФУ, Держпраці, Мінекономіки, НКРЕКП та низка інших держорганів затвердили та вже опублікували плани перевірок на 2025 рік.
Ознайомитися з ними можете на нашому сайті.
Зауважимо, що наразі Інспекційний портал недоступний для бізнесу. Доступ до Системи мають лише співробітники органів державного нагляду (контролю) та ДРС. Тому скористатися порталом наразі неможливо.
Ми будемо додавати інформацію, коли з’являться нові плани від інших держорганів. Слідкуйте за оновленнями!
Тепер податківці під час перевірок будуть оснащені боді-камерами, що дозволить уникнути зловживань з їхнього боку та запобігти спробам хабарництва. Запис також зніме будь-які суперечки щодо якості проведення перевірок.
На додаток до камер перевіряльники застосовуватимуть планшети та переносні принтери. Отож, від руки написані акти good bye forever (прощавайте назавжди!).
Про це повідомив у своєму телеграм-каналі голова Комітету Верховної Ради України з питань фінансів, податкової та митної політики Данило Гетманцев.
Із 30 грудня 2024 року набрали чинності два важливих закони щодо продовження пільг на 2025 рік:
Серед ключових змін:
Працівник працював в іншій компанії й протягом 2026 року перебував на лікарняному, разом 154 дні, за рахунок ПФУ – 59. Оформили на роботу до нас в компанію з жовтня. Пару днів був на роботі і відкрив лікарняний на 28 днів з 21.10–17.11. Які дії має зробити компанія, в якій він зараз оформлений: подати даний лікарняний заявкою в ПФУ, після того, як буде готовий до сплати? Запитала у працівника – його не направляли на встановлення групи інвалідності
Верховний Суд роз’яснив, за яких умов податкова може отримати доступ до банківської таємниці для проведення документальної планової перевірки платника податків. Самої необхідності перевірки або відсутності платника за податковою адресою недостатньо для розкриття банківської інформації. Контролюючий орган повинен довести об’єктивну потребу в отриманні відомостей про рух коштів на рахунках і підтвердити, що вжив усіх передбачених законом заходів для вручення наказу про перевірку. Якщо податкова не обґрунтує таку необхідність, суд може відмовити в розкритті банківської таємниці
ДПС надала індивідуальну податкову консультацію щодо оподаткування доходу фізичної особи від продажу нежитлової нерухомості (машиномісця/паркомісця у підземному паркінгу), придбаного у 2017 році. У роз’ясненні податківці відповіли на питання щодо ставок податків, строку перебування майна у власності та можливості врахування витрат на його придбання при продажу у 2026 році
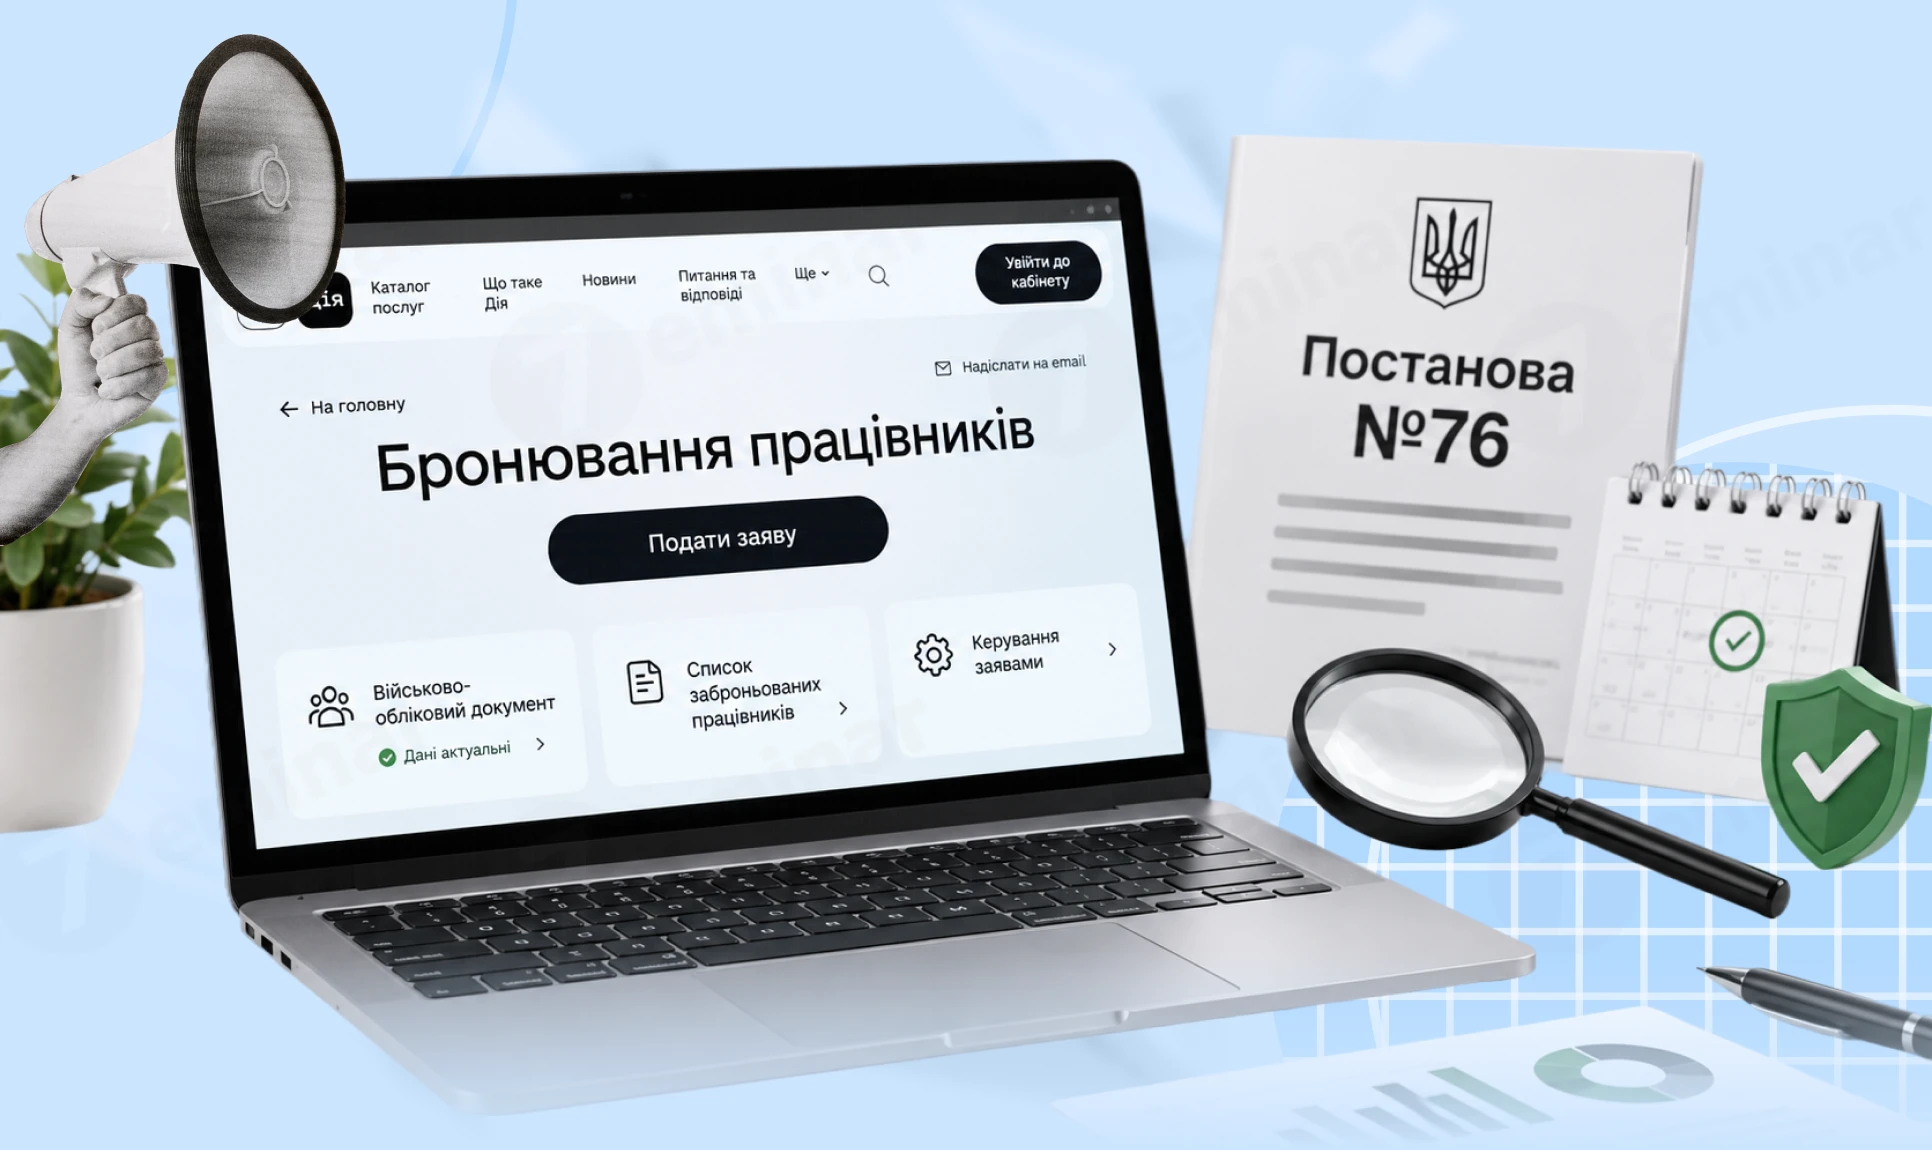
Правила бронювання військовозобов’язаних працівників постійно змінюються, тому важливо не лише стежити за новими вимогами, а й пам’ятати про норми, які продовжують діяти. У цьому матеріалі нагадаємо ключові правила бронювання та підтвердження статусу критично важливого підприємства, зокрема вимоги до документів, строків і дотримання лімітів. Також розберемо нововведення, передбачені останніми урядовими рішеннями: нову процедуру збільшення квоти збільшення через Координаційний центр
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ

З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
Податківці пояснюють, що реєстрація платником ПДВ може бути обов'язковою або добровільною. Навіть якщо бізнес працює менше року, для подання заяви за формою №1-ПДВ потрібно вказати обсяг оподатковуваних операцій з дати держреєстрації
До 20 грудня підприємства зобов’язані подавати до ТЦК та СП відомості про наявність та стан транспортних засобів і техніки, навіть якщо змін у обліку не відбулося або техніка тимчасово відсутня. Такий обов’язок стосується виключно юридичних осіб і є частиною військово-транспортного обліку. Разом із відомістю подається пакет підтвердних документів, який включає накази, витяги з реєстрів та копії технічної документації

AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Відправили о 16:00 20 жовтня 2026 року ПН з ПДВ на компенсуючий ПДВ (розподіл оподаткованих і неоподаткованих операцій). ПДВ-ліміту вистачало на момент подання ПН на реєстрацію. О 18:00 того ж дня (20 жовтня 2026 року) відправили декларацію з ПДВ, де суму за цією компенсуючою ПН відобразили і в рядку 4.1 декларації, і в додатку 1 як не зареєстровану на момент подання декларації з ПДВ. 21 жовтня 2026 року прийшла відмова в реєстрації ПН через перевищення ліміту. Як бути в такій ситуації?
Судді Верховного Суду у Касаційному адміністративному суді Ігор Олендер і В’ячеслав Хохуляк розглянули актуальні питання міжнародного оподаткування та застосування санкцій до платників ПДВ. Зокрема, йшлося про тлумачення міжнародних конвенцій, підтвердження податкового резидентства, визначення фактичного отримувача доходу, ознаки постійного представництва нерезидента, а також часові межі законодавчих обмежень бюджетного відшкодування ПДВ
ДПС роз’яснила, чи звільняється від ПДВ постачання товарів оборонного призначення на умовах товарного кредиту, зокрема з нарахуванням процентів за користування ним. Податківці зазначили, що пільга за пп. 5 п. 32 підрозд. 2 розд. XX ПКУ застосовується за умови відповідності товарів визначеним кодам УКТ ЗЕД та якщо кінцевим отримувачем за сертифікатом кінцевого споживача або умовами договору (у тому числі товарного кредиту) є суб’єкт, зазначений у цій нормі ПКУ
ДПС роз’яснила умови застосування пільги з ПДФО під час виплати дивідендів фізичним особам резидентом Дія Сіті – платником податку на особливих умовах. Якщо товариство перейшло на цей режим 1 липня 2024 року та не виплачувало дивіденди після переходу, виплата у січні 2027 року не включатиметься до оподатковуваного доходу фізичної особи. Водночас щодо майбутніх виплат податківці зазначили, що вони оподатковуватимуться за правилами ПКУ, чинними на момент нарахування доходу
ДПС роз’яснила, хто має подавати звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо підприємство має відокремлені підрозділи. Податківці зазначили, що платником внеску є юридична особа, а обов’язки та відповідальність, пов’язані з діяльністю філій, покладаються на неї
На початку листопада попит на іноземну валюту зріс через збільшення бюджетних видатків і активізацію купівлі валюти населенням, тоді як її пропозиція скоротилася через менші обсяги експорту. НБУ пояснив причини коливань курсу гривні та повідомив, що проблем із наявністю готівкової валюти в банківській системі немає
Підприємства, що користуються радіочастотним ресурсом, зобов’язані щомісяця подавати декларацію з рентної плати відповідно до Податкового кодексу України. Звітність подається протягом 20 календарних днів після завершення місяця, а сума зобов’язань розраховується за чіткою формулою
Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

У статті розглянемо, коли переоцінка основних засобів є правом, а коли після першої переоцінки стає обов’язковою, як розрахувати коефіцієнт і відобразити результати в бухобліку. На прикладах покажемо вплив дооцінки та уцінки на податок на прибуток і ПДВ, пояснимо можливості податкової оптимізації для малодохідників і розберемо особливості переоцінки повністю замортизованих об’єктів