


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Доставлений через кур’єра товар не вважається проданим в кредит або з розстроченням платежу, а відповідно застосування підприємцем РРО/ПРРО не є обов’язковим, оскільки розрахунковий документ про приймання післяплати видає працівник кур’єрської служби безпосередньо при передачі відправлення покупцю, а ФОП, у свою чергу, зобов’язаний вкласти у посилку видаткову накладну (інший документ), яка буде свідчити про походження товару
Платник податків здійснює в мережі Інтернет роздрібну торгівлю непродовольчими товарами, відправляючи їх покупцям через ТОВ «Нова Пошта», а оплату від покупців на свій рахунок отримуємо від ТОВ «Нова Пей». Тож, платник запитав:
Податківці пояснили, що при відправці продавцями товарів будь-яким експедитором (логістичною компанією) в Україні, який не має статусу ні кур’єра, ні перевізника, не є учасником відносин купівлі-продажу, не передає право власності на товар та не бере участі в розрахунку за нього відповідно до договору про надання послуг, фіскальний касовий чек має бути сформований до відправки товару та вкладений продавцем у коробку з товаром, або надісланий покупцеві при або до передачі його експедитору (логістичній компанії).
При формуванні чеку має бути зазначений вид оплати в кредит або відстрочення оплати (в залежності від організаційно-правової форми платника податків) та зазначена форма оплати – безготівкова, так як відповідно до договору, який на практиці паралельно укладається з банком або небанківським фінансовим посередником, вже належні продавцю кошти, у випадку згоди покупця отримати товар, такий посередник буде перераховувати на поточний рахунок такого продавця, відповідно до суми, зазначеної в фіскальному касовому чеку, як фізичній особі підприємцю – суб’єкту господарювання, а не здійснювати переказ фізичній особі, без державної реєстрації, як суб’єкта господарювання. Додатковий фіскальний касовий чек такому фінансовому посереднику видавати не потрібно.
Наголошуємо, що експедитор не приймає від споживача післяплату за поштове відправлення у своєму відділенні, а так само як і продавець товарів отримує кошти за послуги за допомогою фінансового посередника, який по факту є третьою стороною відносин, не пов’язаних з купівлею-продажем товарів і надає аналогічні послуги як продавцю товарів, так і експедитору. Крім того, небанківський фінансовий посередник зобов’язаний видавати фіскальні касові чеки на переказ коштів, як окрему операцію, в межах своєї ліцензованої господарської діяльності та отримує за це комісійну винагороду.
Таким чином, формування фіскального касового чека пізніше ніж відправка товару за умови використання послуг експедитора та/або логістичної компанії буде порушенням вимог низки нормативно-правових актів, зокрема, п. 2 ст. 3 Закону України від 06.07.1995 №265/95 «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг».
Водночас, відповідно до умов договорів, які пропонують суб’єктам господарювання кур’єри (перевізники), застосування реєстраторів розрахункових операцій (далі – РРО)/програмних РРО (далі – ПРРО) продавцем товарів не є обов’язковим, оскільки кур’єр від свого імені приймає післяплату від одержувачів відправлень та видає розрахунковий документ про її приймання безпосередньо при передачі відправлення покупцю. У такому випадку продавець зобов’язаний вкласти у посилку лише видаткову накладну (інший документ), яка буде свідчити про походження товару.
Враховуючи викладене, податківці вказали, що доставлений через кур’єра товар не вважається проданим в кредит або з розстроченням платежу, а відповідно застосування підприємцем РРО/ПРРО не є обов’язковим, оскільки розрахунковий документ про приймання післяплати видає працівник кур’єрської служби безпосередньо при передачі відправлення покупцю, а фізична особа підприємець – суб’єкт господарювання, у свою чергу, зобов’язаний вкласти у посилку видаткову накладну (інший документ), яка буде свідчити про походження товару.
Також у передбачених законодавством випадках, незалежно від використання послуг експедитора або кур’єра, продавець зобов’язаний вкласти у поштове відправлення належним чином оформлений гарантійний талон, технічний паспорт або інший документ, що його замінює, який має містити обов’язкові реквізити.
Податківці звертають увагу, що у правовідносинах, які виникають при продажу товарів у мережі «Інтернет» із використанням служб доставки, такий вид розрахунків як «післяплата», «попередня оплата», «кредит», «відстрочення платежу», «розстрочення платежу» та інші, не заборонені Цивільним кодексом України, самі по собі не є визначальними для виникнення обов’язку щодо застосування РРО.
Коло таких обов’язків визначають виключно умови договорів на перевезення (доставку) товарів, що укладені між продавцями товарів та перевізниками/кур’єрами/експедиторами/логістичними компаніями тощо та якими визначено участь сторін договору у правовідносинах купівлі-продажу товарів.
Джерело: ДПС
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
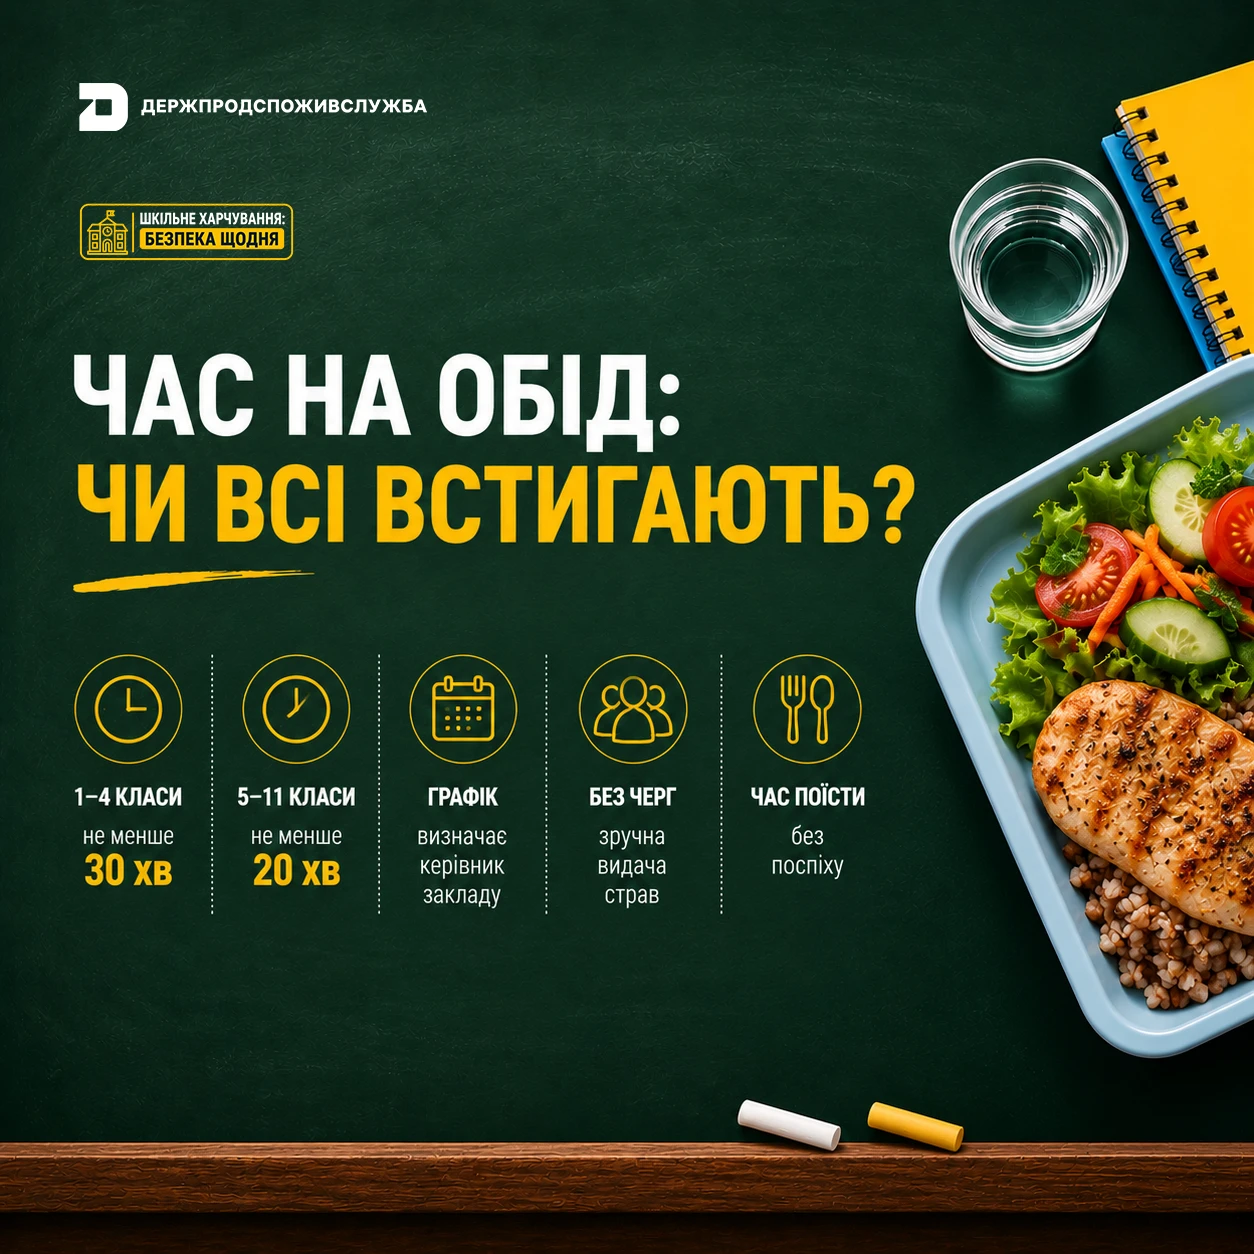
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду