☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Статистичні звіти
19.01.2026
Звіт про добування водних біоресурсів за формою №1-риба (річна): інструкція
З’ясуємо кому, в які строки та спосіб звітувати за формою №1-риба (річна). Також підкажемо, як заповнити Звіт про добування водних біоресурсів та що буде за його неподання
Хто подає Звіт про добування водних біоресурсів за формою №1-риба (річна)
Річний звіт про добування водних біоресурсів за формою №1-риба (далі – Звіт) подають юридичні особи, які здійснюють рибогосподарську діяльність, згідно з переліком, визначеним органами статистики.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті Держстату
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
Які строки подання Звіту про добування водних біоресурсів за формою №1-риба
Звіт подають щороку не пізніше 20 січня.
Якщо цей день припадає на вихідний або святковий день, то Звіт подають у перший робочий день після нього.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт про добування водних біоресурсів за формою №1-риба (річна)
Підприємства подають Звіт територіальному органу Державної служби статистики України за своїм місцезнаходженням.
Яка відповідальність за неподання Звіту за формою №1-риба (річна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу про адміністративні правопорушення (далі – КпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КпАП)
Форма, за якою звітують про добування водних біоресурсів
Із 01.01.2025 про добування водних біоресурсів звітують за формою, затвердженою наказом Держстату від 04.04.2024 №83.
Завантажити бланк: Звіт про добування водних біоресурсів. Форма №1-риба (річна).
Який порядок заповнення Звіту за формою №1-риба (річна)
Звіт показує загальні обсяги вилову водних біоресурсів за звітний рік:
- за районами рибальства;
- за видами біоресурсів – у натуральному та грошовому вимірі;
- за типами знарядь лову – у натуральному вимірі.
Показники у формі зазначають:
- обсяг вилову – у кілограмах (цілі числа);
- вартість вилову без ПДВ – у гривнях (цілі числа).
Якщо даних немає, у рядках і графах ставлять прочерки.
Звіт складають на підставі:
- журналу обліку вилучених водних біоресурсів (промислового журналу), журналу обліку прийнятих водних біоресурсів, квитанції обліку добутих (виловлених) водних біоресурсів, звіту про обсяги вилову водних біоресурсів, звіту щодо виконання робіт з науково-дослідного, науково-промислового, науково-конструкторського, контрольного ловів, затверджених наказом Мінагрополітики від 26.01.2016 №17;
- відомостей про результати контрольного лову (форма №А-12), акта про облов (форма №А-13), зведеної відомості облову (форма №А-14), акта умовного визначення кількості риби в необловлених водних об’єктах (форма №А-15), затверджених наказом Мінагрополітики від 19.06.2012 №362;
- регістрів бухгалтерського обліку та інших первинних документів, які фіксують факт здійснення господарської операції.
За роз’ясненням Держстату від 08.07.2021 №19.1.2.-12/9-21 показники форми вміщують інформацію щодо добування водних біоресурсів у цілому по підприємству за його місцезнаходженням.
У показниках Звіту відображають:
- вилов риби та інших водних біоресурсів власними й орендованими суднами;
- вилов прибережними знаряддями;
- вилов товарної риби, вирощеної в аквакультурі та марикультурі.
За орендованими суднами враховують увесь вилов, якщо інше не передбачено договором оренди.
У показниках показують вилов як за встановленими лімітами, так і без них. Дані охоплюють як промисловий вилов (для продажу або переробки), так і непромисловий (науковий, дослідний, контрольний тощо), незалежно від подальшого використання продукції.
При цьому не враховують:
- вилов, який після добування викинули у воду, спожили на борту або використали як наживку;
- рибу-сирець і конфіскати, отримані від інших організацій на переробку;
- рибопосадковий матеріал;
- декоративну (акваріумну) рибу, вирощену підприємствами аквакультури та марикультури.
Розділ 1 Звіту містить дані про обсяги та вартість вилову за районами промислу і видами біоресурсів.
Кожен вид біоресурсів у формі показують із зазначенням:
- коду району промислу;
- коду і назви виду;
- обсягу та вартості.
Райони промислу позначають кодами, зокрема:
- 01 – аквакультура та марикультура (ставки, садки, басейни тощо);
- 02 – внутрішні водойми (річки, озера, водосховища);
- 03 – Азовське море;
- 04 – Чорне море;
- 05–23 – інші зони Світового океану (Середземне, Атлантичний, Індійський, Тихий океани та Антарктика).
На замітку! Якщо один і той самий вид виловлювали в різних районах, у формі його показують окремими рядками для кожного району. Якщо в одному районі виловлювали кілька видів, код району повторюють для кожного виду. Якщо в одному районі один і той самий вид добували кілька разів, у формі показують загальну (сумарну) кількість і вартість
У Звіті враховують рибу та інші водні ресурси (ракоподібні, молюски, водорості тощо) відповідно до Номенклатури продукції рибальства й аквакультури, затвердженої наказом Держстату від 11.11.2020 №325.
Обсяг добутих ресурсів визначають:
- для риби – за масою сирої нерозібраної сировини;
- для безхребетних – за живою масою (разом з панциром чи мушлею);
- для водоростей – за вологою масою.
Якщо переробка відбулась на судні без зважування, обсяг перераховують за встановленими або фактичними нормами.
В обсягах аквакультури та марикультури враховують також рибу, яку пересадили із нагульних водойм у зимувальні та оприбуткували за бухдокументами.
Обсяг молюсків (мідій, устриць) включає як збирання на узбережжі, так і добування з човнів чи суден у прибережних водах і відкритому морі.
Важливо! Враховують усі біоресурси, добуті й оприбутковані у звітному році, незалежно від того, чи були вони реалізовані
Загальний обсяг за видами дорівнює загальному обсягу за типами знарядь лову. Кого саме враховувати у складі того чи іншого біоресурсу, докладно перераховано у роз’ясненні Держстату від 08.07.2021 №19.1.2.-12/9-21.
Вартість добутих водних біоресурсів показує їхню ціну за фактичними цінами реалізації – незалежно від того, продані вони у звітному році чи ні.
Якщо ресурси були продані у звітному році, у Звіті зазначають чистий дохід від реалізації за документами (без ПДВ, накладних, транспортних і експедиційних витрат). Якщо оплата була в іноземній валюті – суму перераховують у гривні за курсом НБУ на дату укладення договору.
Якщо ресурси не були продані або рибу пересадили у зимувальні водойми, їх оцінюють за середньою ціною, за якою їх можна було б продати у звітному році (або за середньою ціною аналогічної продукції).
Правильність заповнення вартості перевіряють через середню ціну за 1 кг: загальну вартість ділять на кількість.
Розділ 2 показує обсяги добутих біоресурсів за типами знарядь лову та іншим майном, яке використовували для добування.
Біоресурси, добуті під час водозливу водойми, враховують як вилов пастками.
До вилову без знарядь лову включають ручний збір (наприклад, морських водоростей після шторму), але не враховують добування під час водозливу.
Якщо один вид добували різними знаряддями, обсяги показують окремо за кожним типом.
Як виправляти помилки у Звіті за формою №1-риба (річна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- Закону України від 16.08.2022 №2524-IX«Про офіційну статистику» (п. 4 ч. 1 ст. 17);
- Положення про Державну службу статистики України, затвердженого постановою КМУ від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати Звіт про добування водних біоресурсів за формою №1-риба (річна)
Починаючи з 1 січня 2023 року Звіт подають винятково в електронній формі (ч. 4 ст. 10 Закону України від 16.08.2022 №2524-IX «Про офіційну статистику»).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №1-риба (річна) передбачений код шаблону S2701716, чинний зі звіту за 2024 рік.
Шаблони та зразки документів:
Звіт про добування водних біоресурсів. Форма №1-риба (річна)
Судова практика
20.10.2026
Відмова в реєстрації податкової накладної: суд пояснив, чому важливо подати додаткові документи
Не надали додаткові документи на вимогу ДПС – суд може визнати відмову в реєстрації податкової накладної правомірною. Судова практика підтверджує: якщо після зупинення реєстрації платник отримав повідомлення з конкретним переліком додаткових документів, але не подав їх у встановлений строк, це може стати підставою для відмови в реєстрації ПН
Політика, економіка
20.10.2026
Опалювальний сезон-2026: коли в будинках почнуть вмикати опалення
Опалювальний сезон в Україні зазвичай розпочинається в жовтні, але єдиної дати для всіх громад немає. Основним орієнтиром є середньодобова температура: якщо протягом трьох діб вона тримається нижче +8°C, громади можуть ухвалювати рішення про початок опалення. Першими зазвичай підключають лікарні, дитсадки та школи
Відпустка, відпускні
20.10.2026
До 30 жовтня – подаємо до ПФУ документи на компенсацію «чорнобильських» відпусток
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
Відпустка, відпускні
20.10.2026
Чорнобильські відпустки на 2027 рік: документи для ПФУ та нова форма графіка
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

ЗЕД
20.10.2026
Нові правила відправлення посилок до ЄС з 1 листопада: збір 2 € та цифрові ідентифікатори товарів
З 1 листопада 2026 року для міжнародних поштових відправлень до країн ЄС анонсовано нові вимоги, які вплинуть на українських підприємців, інтернет-магазини та продавців на маркетплейсах і в соцмережах. Серед ключових змін – додатковий збір за митну обробку та вимоги до цифрових ідентифікаторів товарів (PID). Розповідаємо, які платежі можуть зрости, як розраховуватимуть збір і що потрібно врахувати під час оформлення посилок
Податкова та фінзвітність
20.10.2026
Форма №1-ПДВ при перетворенні: що зазначати в полі «Перереєстрація у зв’язку із»
У разі подання реєстраційної заяви платника ПДВ за формою № 1-ПДВ у зв’язку з реорганізацією шляхом перетворення в полі «Перереєстрація у зв’язку із» зазначається відповідна причина – «у зв’язку із перетворенням». При цьому другий аркуш заяви та поле щодо причин реєстрації платником ПДВ або критеріїв відповідності вимогам розділу V ПКУ не заповнюються
Документообіг, первинні документи
20.10.2026
Позиція ДПС щодо використання цифрового власноручного підпису отриманого через планшет
Суб’єкти господарювання все частіше впроваджують цифрові рішення в операційну діяльність, зокрема розглядають можливість підписання первинних документів (наприклад, актів приймання-передачі чи встановлення обладнання) уповноваженими особами безпосередньо на сенсорних екранах планшетів за допомогою стилуса або пальця (так званий цифровий власноручний підпис). У зв’язку з цим постає важливе питання: чи є такий підпис належним підтвердженням господарської операції для цілей податкового та бухгалтерського обліку?
Е-сервіс
20.10.2026
Допомога у зв’язку з вагітністю та пологами й виплати до року – тепер у «Дії»: Прем'єр-міністр
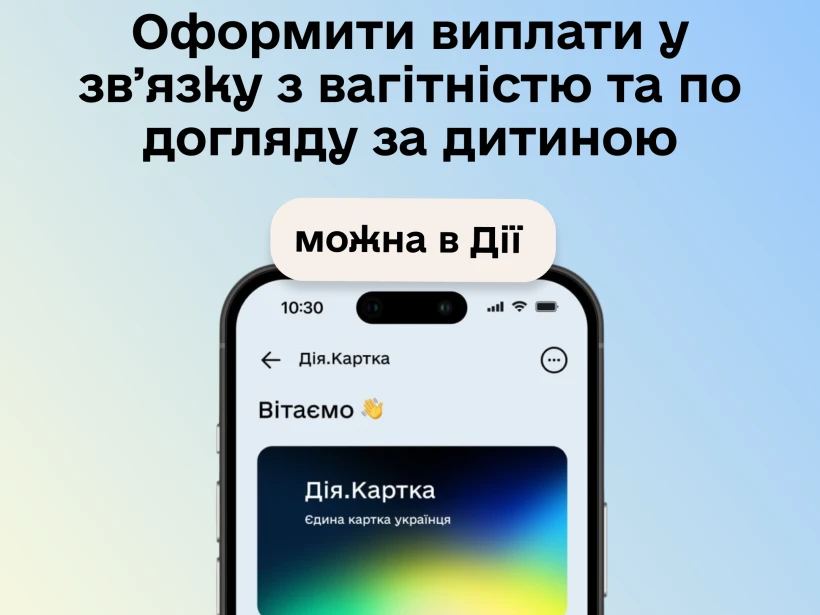
Оформити допомогу у зв’язку з вагітністю та пологами й виплати на догляд за дитиною до року тепер можна через «Дію». Необхідні дані система збиратиме автоматично, а працівник Пенсійного фонду перевірятиме та погоджуватиме рішення. Розповідаємо, як працюватиме новий сервіс, які суми виплачуватимуть родинам і коли стартує тестування програми «єЯсла»
Нематеріальні активи
20.10.2026
Списання застарілого модуля CRM: бухоблік, ПДВ та додаток РІ
ТОВ планує списати морально застарілий модуль CRM-програми, придбаний 25.11.2025 через зміну законодавчих вимог, та розробити новий модуль. Як відобразити списання старого модуля в бухгалтерському обліку та додатку РІ до декларації з податку на прибуток? Які проведення застосувати та як обліковувати витрати на розроблення нового модуля?

Перевірки, штрафи
20.10.2026
ДПС посилює контроль за дробленням бізнесу: які заходи застосовують податківці
ДПС посилює увагу до схем штучного дроблення бізнесу між кількома ФОПами або компаніями для зменшення податкового навантаження. Спільні приміщення, працівники, бренд чи управління можуть привернути увагу податківців, але самі по собі не доводять порушення. Розглянемо 7 ознак можливого дроблення бізнесу, які ризики це створює та за яких умов податкова може донарахувати зобов’язання
Перевірки, штрафи
20.10.2026
Не подали форму №20-ОПП: які штрафи загрожують і скільки часу має ДПС
Неподання або несвоєчасне подання заяви за формою №20-ОПП може коштувати платнику податків від 340 до 2040 грн залежно від обставин порушення. Штрафи передбачені як за первинне порушення, так і за його повторення протягом року або неусунення. Розповідаємо, які санкції загрожують ФОП і підприємствам та протягом якого строку ДПС може їх застосувати
Перевірки, штрафи
20.10.2026
Понад 30 тисяч листів від Держпраці для роботодавців: про які правопорушення вже знає служба без перевірки
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 14 217, а ще 6 490 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
Заборгованість
20.10.2026
Автоматичне стягнення податкових боргів – як працює система у 2026 році
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати

Ліцензії та дозволи
20.10.2026
Зміна організаційно-правової форми та ліцензії на зберігання пального: ключові правила для бізнесу від ДПС
Через втрату чинності Господарським кодексом України (відповідно до Закону України від 09.01.2025 № 4196-IX) чимало суб’єктів господарювання зобов’язані прийняти рішення про припинення діяльності у формі приватних підприємств та здійснити їх перетворення на товариства з обмеженою відповідальністю (ТОВ). У зв’язку з цим у компаній, які володіють нафтобазами та газонаповнювальними станціями, виникає закономірне питання: що буде з чинними ліцензіями на право зберігання пального та чи потрібно їх переоформлювати?

Готівкові кошти, розрахунки
20.10.2026
Чи включається до складу доходу ФОП сума кредиту у 2026 році
Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

Медицина
20.10.2026
До 1 грудня погодьте перелік працівників на медогляд: алгоритм для роботодавця від Держпраці
Роботодавці зобов’язані організовувати обов’язкові медогляди для окремих категорій працівників і оплачувати їх власним коштом. До 1 грудня потрібно сформувати та погодити з Держпраці перелік працівників, які проходитимуть медогляди наступного року. Розповідаємо, хто підлягає обстеженню, як його організувати та чому не можна допускати до роботи працівників без медогляду