☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Здійснення оптової торгівлі пальним з акцизного складу пересувного, на який пальне завантажене не за місцем оптової торгівлі, на яке платником отримано ліцензію на право оптової торгівлі пальним, суперечить нормам частини шостої ст. 29 Закону №3817. Для здійснення такої діяльності платникові необхідно отримати ліцензію на право оптової торгівлі пальним за відсутності місць оптової торгівлі
Товариство має ліцензію на право оптової торгівлі пальним, за наявності місць оптової торгівлі. Для провадження господарської діяльності Товариство запитало у податківців:
чи має право Товариство на реалізацію пального з акцизного складу пересувного (автоцистерн), які завантажились не за місцем оптової торгівлі?
Податківці проаналізували приписи пп. 14.1.6 1 Податкового кодексу України (далі – ПКУ), а також вказали на наступне.
Відповідно до частини першої ст. 1 Закону України від 18.06.2024 №3817-ІХ «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального» (далі – Закон №3817):
Згідно із частиною першою ст. 29 Закону №3817, оптова торгівля пальним здійснюється суб’єктом господарювання за наявності ліцензії на право оптової торгівлі пальним.
Суб’єкти господарювання отримують ліцензію на право оптової торгівлі пальним на кожне місце оптової торгівлі пальним, а за відсутності місць оптової торгівлі пальним - одну ліцензію на право оптової торгівлі пальним за місцезнаходженням суб’єкта господарювання або місцезнаходженням постійного представництва нерезидента (частина четверта ст. 29 Закону №3817).
Відповідно до частини шостої ст. 29 Закону №3817, оптова торгівля пальним (крім оптової торгівлі пальним за відсутності місць оптової торгівлі) здійснюються виключно з місць оптової торгівлі пальним.
Оптова торгівля пальним за відсутності місць оптової торгівлі здійснюється:
Отже, здійснення оптової торгівлі пальним з акцизного складу пересувного, на який пальне завантажене не за місцем оптової торгівлі, на яке Товариством отримано ліцензію на право оптової торгівлі пальним, суперечить нормам частини шостої ст. 29 Закону №3817. Для здійснення такої діяльності Товариству необхідно отримати ліцензію на право оптової торгівлі пальним за відсутності місць оптової торгівлі.
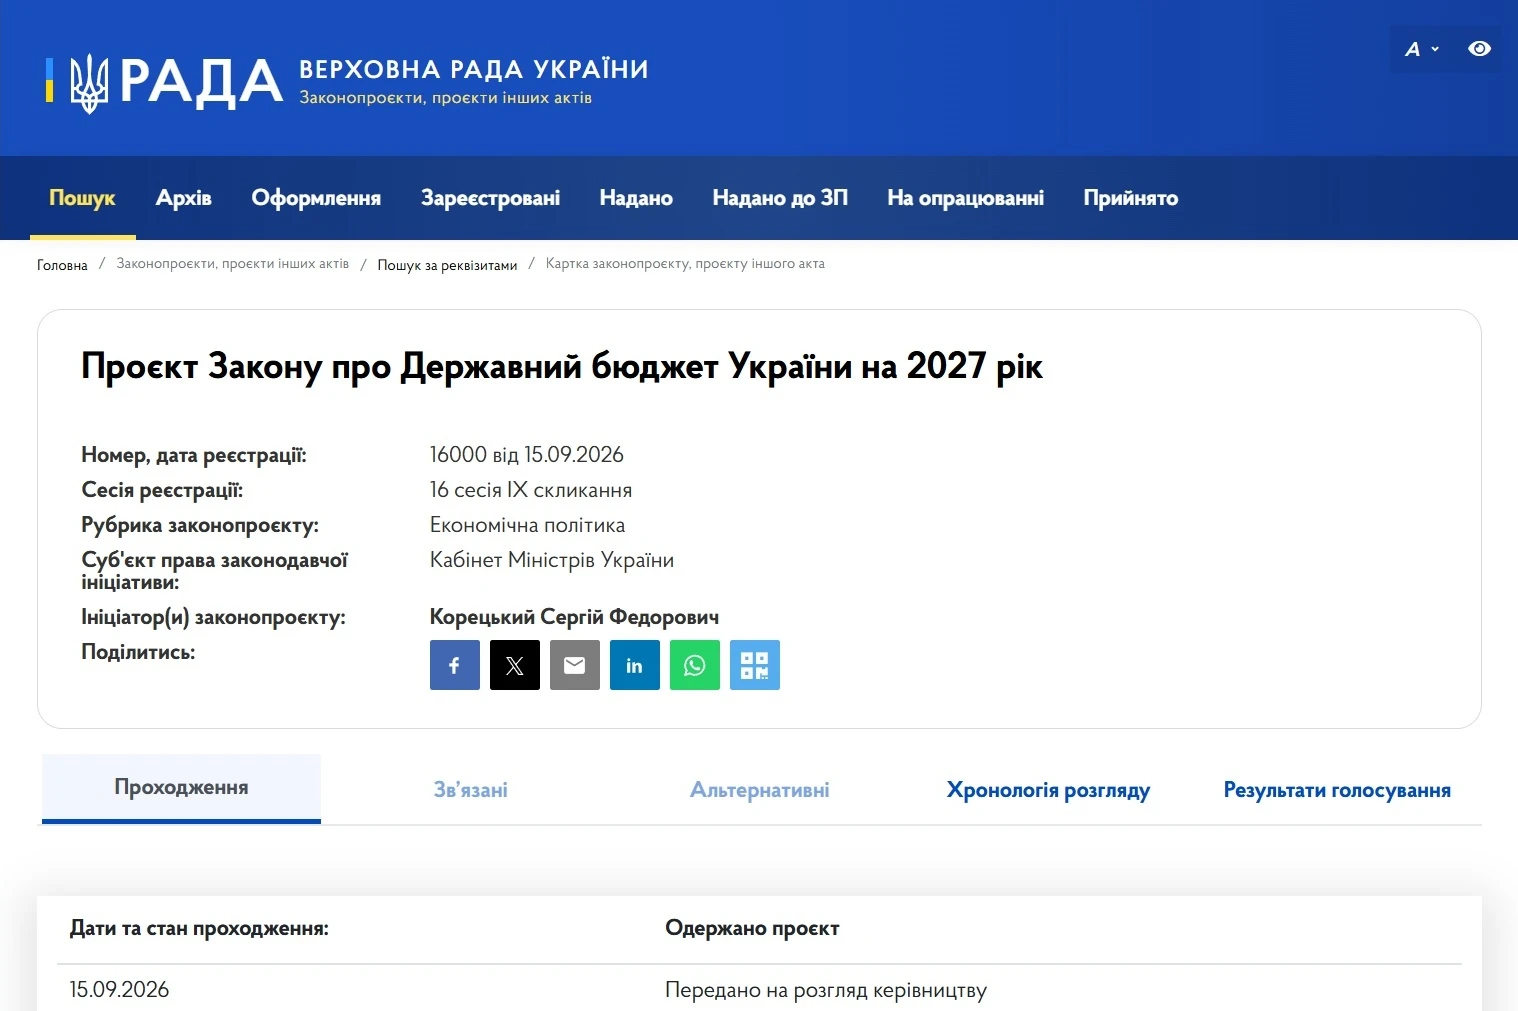
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Розгляд у першому читанні має відбутися не пізніше 20 жовтня, а друге читання – завершитися до 20 листопада.
Міністерство аграрної політики та продовольства України затвердило нові Критерії визначення підприємств, установ та організацій, які мають важливе значення для галузей національної економіки в особливий період. Відповідний наказ від 02 вересня 2026 року було зареєстровано в Міністерстві юстиції України 04 вересня 2026 року за № 1210/46604. Документ набирає чинності з 18 жовтня 2026 року
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
Перш ніж перейти до особливостей виправлення помилок в податковому розрахунку, потрібно розрізняти які це помилки. Адже похибка може бути як у самому звіті, так і при нарахуванні виплат працівникам. Залежно від цього і будуть способи її виправлення. Спочатку розберемо, як виправити помилку, яку допустили саме при заповнені Податкового розрахунку і яким чином її виправити, зокрема у звітній формі звітності
Для ФОП одного лише контролю за річним лімітом доходу вже недостатньо: на проходження платежів впливають також банківські правила фінмоніторингу та історія операцій. Окремі категорії підприємців мають встановлені банками пороги автоматичного проведення платежів, а операції понад них можуть потребувати додаткового документального підтвердження. Водночас різкі зміни обороту, нетипові надходження чи відсутність документів можуть стати підставою для додаткових запитань банку
Є КВЕД 53.20 «Інша поштова та кур'єрська дiяльнiсть». Коли реєструємо через Дію, то не пропускає через цей КВЕД, пише що лише для загальної системи оподаткування. Але раніше ніби був доступний. В наших старих ФОП є цей КВЕД. Його потрібно закривати тепер в наших ФОП? Чи будуть наслідки?

Банк щомісяця нараховує відсотки на залишки коштів на поточному рахунку. Зарахування відсотків відбувається на початку місяця. Банківська виписка, нараховані відсотки за попередній місяць – первинні документи від банку відсутні. В якому місяці визнавати дохід? Чи правильно робити проведення Дт 373 Кт 719 в попередньому місяці (без первинного документу), в наступному місяці Дт 311 Кт 373 згідно з банківською випискою, чи краще робити ці проведення в одному місяці?
Для збереження стабільної роботи економіки та життєзабезпечення громад під час мобілізації важливо чітко визначити, які підприємства і працівники мають залишатися на своїх робочих місцях. Саме з цією метою міністерства та обласні адміністрації затверджують галузеві й регіональні критерії для бронювання, щоб забезпечити виконання критично важливих завдань у різних сферах. Ми зібрали усі галузеві та регіональні критерії для бронювання у зручному функціоналі. Жодних таблиць, а зручний пошук та перегляд документів безпосередньо у нас на сторінці. Увага: додано критерії після їх перегляду відповідно до Постанови №692!

20-річний студент працевлаштовується на посаду бухгалтера. Чи потрібно проходити обов’язковий медогляд? Якщо кандидат самостійно оплатив його вартість, то чи зобов’язаний роботодавець відшкодувати ці витрати? Чи вважається таке відшкодування додатковим благом працівника для цілей оподаткування ПДФО та військовим збором?
Працівника компанії відправили у відрядження за кордон, виплатили добові. Але на кордоні йому відмовили у виїзді. Як вірно повернути добові і як правильно все провести по документах?
ФОП ніколи не подавав форму 20-ОПП. Чи потрібно зараз подавати її за всі об'єкти, починаючи з 2019 року? Якщо так, то які штрафи може накласти податкова? А якщо не подавати – то чи будуть штрафи?
Майно платника податків може бути звільнене з-під податкової застави лише за наявності визначених Податковим кодексом підстав. Зокрема, це відбувається після повного погашення податкового боргу, визнання його безнадійним, скасування нарахованого грошового зобов’язання або отримання згоди контролюючого органу на відчуження заставного майна. Окремі правила діють і для майна, яке продається в межах процедур стягнення або приватизації
Податковий розрахунок доходів фізичних осіб та єдиного внеску є обов’язковою складовою звітності для податкових агентів. Подання страхувальником Розрахунку юрособою або Розрахунку ФОП / НПД за період, у якому проводилась процедура припинення, здійснюється до завершення таких процедур (державної реєстрації припинення юрособи та / або державної реєстрації припинення підприємницької діяльності ФОП)
Платникам рентної плати за спеціальне використання води важливо враховувати, у які звітні періоди разом із декларацією потрібно подавати дозвільні та інші підтвердні документи. Копію дозволу на спеціальне водокористування або інтегрованого довкіллєвого дозволу подають разом із першою декларацією, а надалі – у разі внесення змін до дозвільного документа. Водночас копія електронного звіту про використання води за формою №2ТП-водгосп подається разом із річною декларацією з рентної плати
Під час сплати єдиного внеску важливо правильно заповнювати реквізити платіжної інструкції, зокрема поля «Отримувач» та «Код отримувача». Для платежів з ЄСВ у полі «Отримувач» зазначається найменування відповідного контролюючого органу, а в полі «Код отримувача» – його код за ЄДРПОУ
Постанова КМУ від 15.09.2026 №1124 щодо адміністрування боргів роботодавців за невиконання нормативу працевлаштування осіб з інвалідністю вже чинна! Нові правила стосуватимуться заборгованості, яка була нарахована, але не сплачена до 1 січня 2026 року. Порядок передбачає єдиний облік таких боргів, надсилання роботодавцям повідомлень-рішень та нарахування пені у розмірі 120% річних облікової ставки НБУ за кожен день прострочення
ФОП-єдинники, які торгують непродовольчими товарами на ярмарках, за певних умов можуть проводити розрахунки без РРО/ПРРО – із використанням РК та КОРО. Така можливість діє до досягнення встановленого граничного обсягу розрахункових операцій у 500 тис. грн на одного суб’єкта господарювання. Після перевищення ліміту підприємець має протягом місяця зареєструвати РРО або ПРРО та перейти на розрахунки з його застосуванням
В Україні пропонують суттєво змінити правила банкрутства мікро- та малого підприємництва: процедури можуть стати швидшими, простішими та більш прогнозованими для бізнесу. Законопроєкт пропонує спрощене провадження до 180 днів і має зменшити бюрократію та ризики зловживань. 16 вересня ВРУ схвалила законопроєкт у І читанні
Мобілізація ФОП не означає автоматичної зупинки його бізнесу: навіть якщо кав’ярні самообслуговування продовжують працювати у вендинговому режимі, для підприємця діють спеціальні правила оподаткування на період військової служби. ДПС роз’яснила, що мобілізований ФОП третьої групи звільняється від єдиного податку, військового збору та ЄСВ за себе на весь період служби, навіть якщо на його рахунок надходить виручка від апаратів. При цьому отримані під час мобілізації доходи можна відобразити у декларації без нарахування відповідних податкових зобов’язань